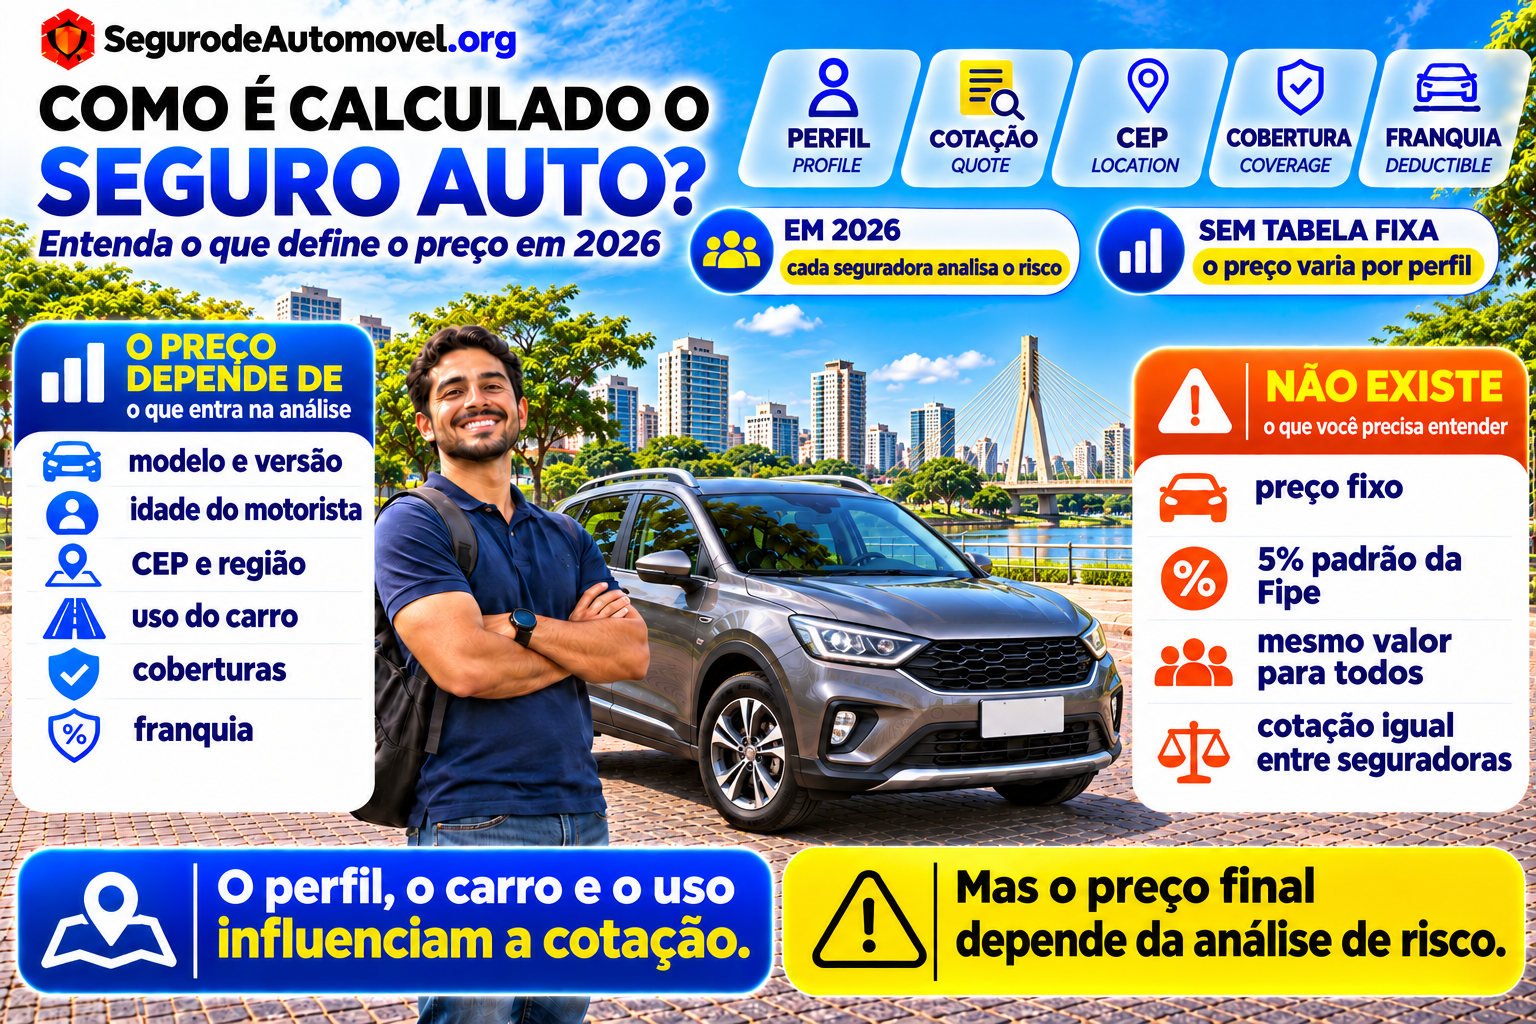
Por que duas pessoas com o mesmo carro podem receber preços completamente diferentes para o seguro?
Por que uma seguradora cobra R$ 2.500 e outra apresenta uma proposta de R$ 4.000 para aparentemente o mesmo veículo?
E por que trocar apenas o CEP, a versão do carro ou a franquia pode mudar tanto a cotação?
A resposta está na:
avaliação de risco.
O preço de um seguro Auto não é definido apenas pelo valor do carro, pela Tabela Fipe ou pelo índice de roubos daquele modelo.
A seguradora analisa um conjunto de informações sobre:
- veículo;
- condutor;
- localização;
- utilização;
- coberturas;
- franquia;
- características do risco.
A Susep explica que o valor do prêmio tem como base:
o risco ao qual o bem segurado está exposto
e é determinado pela seguradora a partir das informações recebidas sobre o automóvel, o segurado e, em geral, o condutor.
É por isso que:
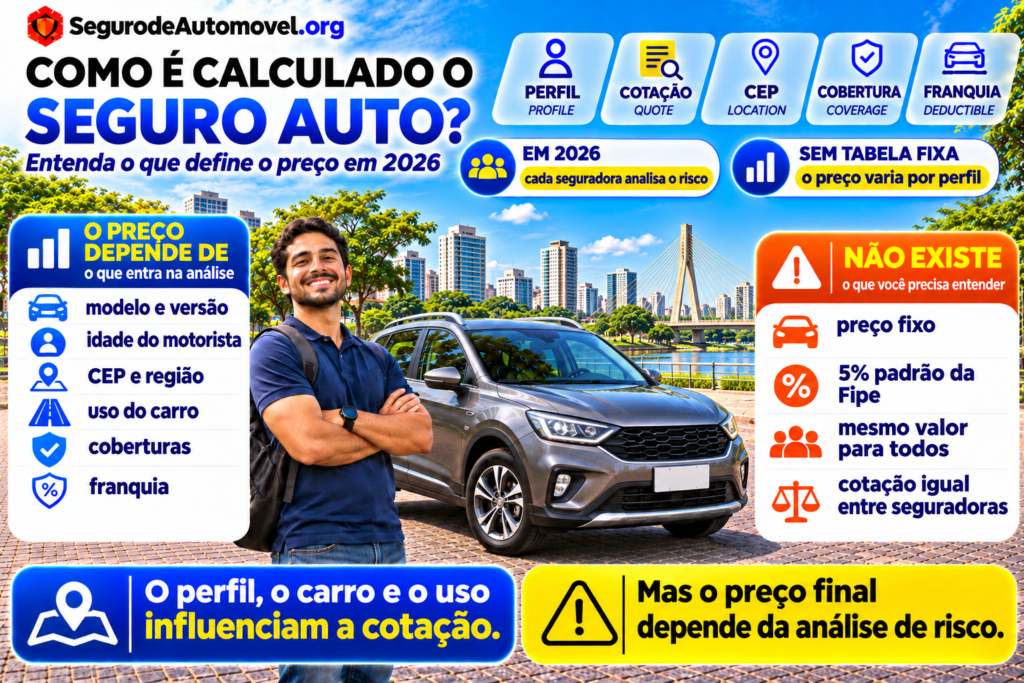
não existe uma tabela universal de preço de seguro Auto.
Também não existe uma regra como:
“seguro custa 5% da Fipe”.
Duas pessoas podem possuir:
o mesmo carro, do mesmo ano e da mesma versão
e ainda receber:
preços bastante diferentes.
Atualizado em 6 de novembro de 2026 · Leitura de aproximadamente 18 min · Conteúdo informativo
Quer descobrir quanto o seguro do seu carro custa para o seu perfil?
Faça sua cotação pelo segurodeautomovel.org e compare propostas utilizando os mesmos dados, coberturas, franquias e limites.
Resposta rápida
O valor do seguro de carro é calculado principalmente a partir:
do risco que a seguradora estima assumir.
Podem entrar nessa avaliação informações como:
- modelo;
- versão;
- ano;
- valor do veículo;
- idade e experiência do motorista;
- região de circulação;
- CEP;
- forma de utilização;
- garagem;
- dispositivos de segurança;
- coberturas escolhidas;
- limites de indenização;
- franquia.
A Susep cita expressamente no Questionário de Avaliação do Risco fatores como:
- idade do principal condutor;
- tempo de habilitação;
- tipo de utilização;
- região de circulação;
- dispositivos de segurança.
Essas informações podem influenciar tanto:
a aceitação do risco
quanto:
o valor do prêmio.
Portanto:
o índice de roubo de um modelo pode influenciar, mas não calcula sozinho o preço do seguro.
Neste artigo
- O que é prêmio do seguro?
- Como a seguradora calcula o preço?
- Por que o mesmo carro tem preços diferentes?
- O valor do carro influencia?
- A Tabela Fipe define o preço?
- Modelo e versão influenciam?
- Roubo e furto pesam no cálculo?
- Custo das peças influencia?
- Idade do motorista influencia?
- Tempo de habilitação importa?
- CEP influencia?
- Garagem reduz o preço?
- Uso profissional muda a cotação?
- Uber e 99 pagam diferente?
- Quilometragem influencia?
- Rastreador reduz o seguro?
- Rastreador é obrigatório?
- Alarme e bloqueador ajudam?
- O ranking antigo do Cesvi ainda vale?
- Cobertura muda o preço?
- Franquia muda o preço?
- Terceiros encarece o seguro?
- Carro reserva influencia?
- Assistência 24 horas muda o valor?
- Seguro custa uma porcentagem da Fipe?
- Renovação sempre fica mais barata?
- Bônus é regra da Susep?
- Como pagar menos?
- O que não fazer para baratear?
- Como comparar duas propostas?
- Perguntas frequentes
- Conclusão
O que é o prêmio do seguro?
No mercado de seguros:
prêmio
é o valor que o segurado paga à seguradora para que ela assuma os riscos definidos no contrato.
A definição da Susep é justamente essa:
o pagamento feito à seguradora para transferência do risco contratado.
Portanto:
prêmio não é indenização.
O prêmio é:
o preço do seguro.
A indenização é:
o valor eventualmente pago em um sinistro coberto.
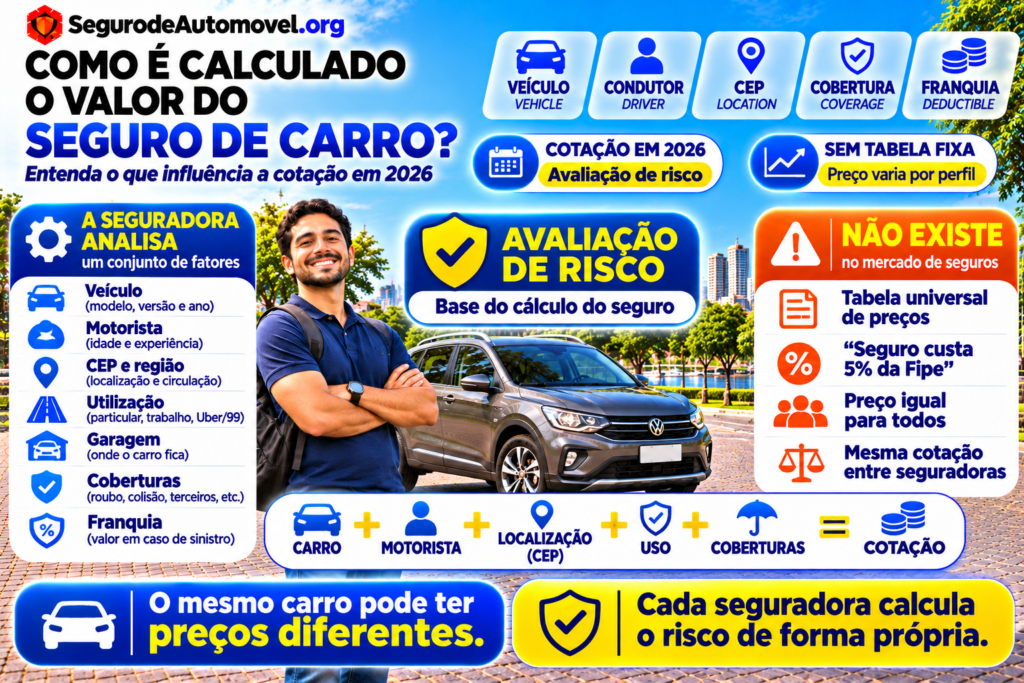
Como o preço começa a ser calculado?
A lógica básica é:
qual é a probabilidade de acontecer um sinistro e qual pode ser o tamanho financeiro desse prejuízo?
A seguradora utiliza:
- dados históricos;
- experiência de sua carteira;
- características do veículo;
- características do motorista;
- localização;
- frequência de sinistros;
- gravidade média dos sinistros;
- tipo de cobertura.
A partir disso:
estima o risco.
Mas a fórmula exata:
não é universal.
Cada seguradora possui:
sua própria política de subscrição e precificação.
Existe uma fórmula pública?
Não existe uma única fórmula de mercado aplicável:
a todas as seguradoras.
É justamente por isso que:
fazer mais de uma cotação pode gerar resultados tão diferentes.
A mesma proposta pode ser considerada:
- muito interessante por uma seguradora;
- intermediária por outra;
- pouco atrativa por uma terceira.
O preço é só o risco de sinistro?
Não necessariamente.
Em termos técnicos, o valor do seguro não se resume apenas:
à expectativa matemática de indenizações.
O mercado utiliza conceitos como:
prêmio puro
e:
prêmio comercial.
A Susep define prêmio puro como o valor antes de elementos como carregamentos e tributos, enquanto o prêmio comercial corresponde ao valor sem impostos e eventual custo de emissão.
Para o consumidor, porém, o mais importante é entender:
o valor final apresentado na proposta.
Não é necessário tentar reproduzir internamente:
a fórmula atuarial da seguradora.
O valor do carro influencia?
Sim.
Mas:
não sozinho.
Imagine dois carros:
Carro A
Valor:
R$ 80 mil
Peças:
relativamente acessíveis
Carro B
Valor:
R$ 80 mil
Peças:
caras e difíceis de encontrar
Embora tenham:
valor de mercado semelhante
o custo potencial de reparação pode ser:
bem diferente.
Por isso:
mesmo valor de carro não significa mesmo seguro.
A Tabela Fipe define o preço do seguro?
Não.
Essa é uma confusão comum.
A Tabela Fipe pode ser utilizada como:
referência de valor de mercado
em determinadas modalidades de indenização.
Mas não funciona como:
tabela de preço do prêmio.
A Susep admite seguros estruturados como:
- Valor de Mercado Referenciado;
- Valor Determinado;
- outros critérios objetivos e transparentes.
No Valor de Mercado Referenciado, pode haver:
tabela + fator de ajuste.
Isso é:
indenização.
Não:
precificação automática do seguro.
Então seguro não custa 5% da Fipe?
Não existe:
essa regra universal.
Uma pessoa pode eventualmente observar que seu seguro representa:
- 2%;
- 4%;
- 7%;
- outro percentual;
do valor do carro.
Mas isso é:
resultado da cotação
e não:
a fórmula usada pela seguradora.
Marca influencia?
Pode.
Mas o nome da marca sozinho:
não determina o preço.
O que importa é o conjunto:
- modelo;
- versão;
- preço de peças;
- reparabilidade;
- histórico de sinistros;
- disponibilidade de componentes.
Modelo influencia?
Sim.
Imagine:
- hatch compacto;
- SUV médio;
- picape;
- sedã esportivo.
Eles possuem:
perfis de reparação e exposição diferentes.
A versão do carro importa?
Sim.
Esse é um detalhe que muita gente ignora.
Um mesmo modelo pode ter:
- motor aspirado;
- motor turbo;
- câmbio manual;
- câmbio automático;
- faróis diferentes;
- sensores;
- radar;
- câmera;
- equipamentos ADAS.
Tudo isso pode:
alterar o custo de reparo.
Carro tecnológico pode custar mais para reparar?
Pode.
Um para-choque moderno pode incluir:
- sensores;
- radar;
- câmera;
- componentes eletrônicos.
Depois de uma colisão, não basta necessariamente:
trocar a peça externa.
Pode ser necessário:
- substituir componentes;
- recalibrar sistemas;
- realizar diagnóstico eletrônico.
Isso pode elevar:
o custo médio do sinistro.
E carros com peças baratas?
Podem ter:
custos menores de reparação.
Mas isso não garante:
seguro barato.
Outros fatores podem compensar essa vantagem.
Roubo e furto influenciam o preço?
Podem influenciar.
Esse ponto do artigo antigo tinha:
uma base conceitual correta.
O problema era transformá-lo em:
o fator dominante para todo seguro.
Uma seguradora pode avaliar:
- frequência de roubo;
- frequência de furto;
- região;
- índice de recuperação;
- exposição da frota.
Mas isso é:
apenas uma parte do risco.
Um carro muito roubado sempre paga mais?
Não necessariamente.
Pode existir outro modelo com:
menos roubos
mas:
- peças muito caras;
- colisões mais severas;
- reparos mais caros.
O resultado final pode ser:
um seguro ainda mais caro.
Então o preço depende também de colisões?
Sim.
Seguro Auto não existe apenas:
para roubo e furto.
Muitos sinistros são relacionados a:
- colisões;
- danos parciais;
- danos a terceiros;
- vidros;
- eventos naturais.
Tudo isso pode:
entrar na experiência de risco da seguradora.
Custo de peças influencia?
Pode influenciar bastante.
Faróis, para-choques, portas, airbags, rodas, sensores e componentes eletrônicos podem ter:
custos muito diferentes de um modelo para outro.
Além disso:
disponibilidade importa.
Uma peça cara e rara pode resultar:
em reparo mais demorado e oneroso.
Carro fora de linha sempre tem seguro caro?
Não.
Mas pode existir:
maior dificuldade de reposição de determinadas peças.
A seguradora avalia:
o risco real daquele veículo.
Não basta:
ele ter saído de linha.
Carro zero paga mais?
Não necessariamente.
Carro novo normalmente possui:
valor patrimonial maior.
Mas modelos novos também podem ter:
- segurança melhor;
- tecnologia antifurto;
- peças disponíveis;
- comportamento de sinistro favorável.
Por isso:
não existe regra universal.
Idade do motorista influencia?
Pode.
A Susep cita a idade do principal condutor entre:
as informações que podem fazer parte do Questionário de Avaliação do Risco.
Isso não significa que:
todo motorista jovem pagará automaticamente determinado percentual a mais.
Cada seguradora possui:
seus próprios critérios.
Tempo de habilitação influencia?
Pode.
A experiência do motorista também é citada:
na avaliação de risco.
Histórico do motorista influencia?
Pode.
Dependendo do produto e das informações disponíveis:
o histórico de sinistros pode fazer parte da avaliação.
Classe de bônus reduz o seguro?
Pode.
Mas atenção:
a Susep não estabelece uma regra universal de bônus.
Segundo a própria autarquia:
o bônus é um critério definido pela seguradora.
Portanto, não existe uma regra nacional como:
“cada ano sem sinistro reduz X%”.
Então ficar sem sinistro garante desconto?
Não.
Pode ajudar:
dependendo da seguradora e do produto.
Mas:
não existe percentual garantido.
O CEP influencia?
Pode influenciar bastante.
A Susep cita:
região de circulação
entre os elementos do questionário de risco.
Além disso, os dados regulatórios atuais do seguro Automóvel – Casco podem incluir:
- CEP;
- município;
- UF de risco.
Isso ajuda a explicar por que:
o mesmo carro pode custar diferente em cidades ou bairros diferentes.
O que a região pode mudar?
Pode alterar a exposição a:
- roubo;
- furto;
- colisões;
- alagamentos;
- granizo;
- tráfego;
- outros riscos.
Dois vizinhos pagam o mesmo seguro?
Não necessariamente.
Mesmo que o CEP seja igual:
o restante do perfil pode ser diferente.
Posso usar o CEP dos meus pais para pagar menos?
Não.
Informe:
a realidade.
O preenchimento incorreto do questionário pode gerar:
problemas na cobertura.
A Susep orienta que as respostas sejam completas e corretas e que mudanças relevantes durante a vigência sejam comunicadas.
Garagem reduz o seguro?
Pode influenciar.
A existência de:
estacionamento fechado
é um exemplo citado pela Susep entre as informações utilizadas na avaliação de risco.
Mas não existe:
um desconto universal de garagem.
E garagem no trabalho?
Também pode ser perguntada:
dependendo do questionário.
Se o carro dormir na rua, sempre ficará mais caro?
Não necessariamente.
Pode aumentar:
determinados riscos avaliados.
Mas o preço final depende:
do conjunto da proposta.
A forma de uso influencia?
Sim.
A Susep cita explicitamente:
- uso profissional;
- lazer;
- locomoção diária;
como exemplos de informações consideradas no risco.
Carro usado apenas nos fins de semana pode pagar menos?
Pode.
Mas:
não é automático.
Depende da maneira como a seguradora:
precifica aquele perfil.
Quem trabalha com o carro pode pagar mais?
Pode.
Um veículo utilizado:
muitas horas por dia
possui exposição diferente de outro utilizado:
eventualmente.
Uber e 99 precisam informar?
Sim.
Transporte remunerado de passageiros:
não deve ser omitido.
Declare:
a utilização real.
E entregadores?
Mesma lógica.
Se o veículo é utilizado profissionalmente:
isso precisa ser informado quando solicitado.
Quilometragem influencia?
Pode.
Algumas seguradoras e produtos podem considerar:
- quilometragem;
- frequência de uso;
- tipo de deslocamento.
Não existe:
uma regra universal de preço por quilômetro.
Existe seguro por quilometragem?
Existem produtos no mercado que utilizam:
modelos diferentes de precificação
e podem considerar uso efetivo.
Mas isso depende:
da seguradora e do produto disponível.
Rastreador reduz o preço?
Pode.
A existência de dispositivos de segurança é citada pela Susep como:
um dos elementos que podem ser considerados na avaliação do risco.
Mas isso não significa:
desconto automático.
Quanto de desconto um rastreador dá?
Não existe:
percentual universal.
Pode acontecer de:
- reduzir o prêmio;
- não alterar o prêmio;
- ser exigido para determinada aceitação;
- fazer parte de determinada condição do produto.
Rastreador é obrigatório em todo carro?
Não.
Essa é uma das maiores correções do artigo antigo.
No passado houve normas do Contran tentando tornar obrigatório:
um equipamento antifurto em veículos novos.
A Resolução Contran nº 245/2007 tratava desse sistema.
Porém:
os efeitos da obrigatoriedade foram suspensos pela Resolução Contran nº 559/2015.
Portanto, não é correto dizer em 2026:
“Todo carro precisa sair de fábrica com rastreador antifurto.”
E aquela história de encarecer o carro em R$ 600?
Também deve sair.
Esse valor pertence:
à discussão de implantação daquela época.
Não serve como:
referência atual de 2026.
Rastreador impede roubo?
Não.
Um rastreador é principalmente:
um recurso de localização e monitoramento.
Não oferece:
garantia de recuperação.
Rastreador substitui seguro?
Não.
Rastreador:
pode ajudar a localizar.
Seguro:
pode indenizar riscos contratados.
São funções:
diferentes.
E bloqueador?
Também é diferente.
Um bloqueador atua:
na possibilidade de impedir ou interromper o funcionamento do veículo, conforme tecnologia e configuração.
Mas isso:
não substitui cobertura financeira.
Alarme reduz seguro?
Pode entrar:
na avaliação de dispositivos de segurança.
Mas novamente:
sem desconto universal.
Imobilizador ajuda?
Pode ajudar a dificultar:
determinadas formas de subtração.
Porém:
nenhum equipamento torna o veículo impossível de furtar ou roubar.
“Alarme atrasa ladrão em três minutos” ainda faz sentido?
Não é adequado manter:
esse número específico.
Ele precisa de:
- metodologia;
- modelo;
- tecnologia;
- data;
- cenário de teste.
Hoje existem sistemas muito diferentes.
Uma frase genérica como:
“alarme atrasa o ladrão em três minutos”
não deve continuar.
E o ranking do Cesvi Brasil?
O artigo antigo utilizava um levantamento que classificava a resistência a furto de modelos como:
- Cruze;
- Ka;
- Civic;
- Fit;
- Cobalt;
- Gol;
- Fox;
- Palio;
- Punto;
- Siena;
- March;
- Sandero;
- QQ;
- J3;
- J5;
- J6.
Esse ranking:
não deve ser utilizado como fotografia atual do mercado em 2026.
Por quê?
Porque:
- vários modelos mudaram de geração;
- alguns saíram de linha;
- os sistemas de segurança evoluíram;
- equipamentos eletrônicos mudaram;
- a frota brasileira mudou.
Portanto:
não é correto dizer que um Cruze antigo continua sendo “o carro mais seguro contra furto” hoje.
Segurança contra furto ainda influencia?
Pode.
Mas deve ser analisada:
com tecnologias e dados atuais.
Entre os elementos relevantes podem estar:
- imobilizador;
- chave codificada;
- alarme;
- rastreamento;
- bloqueio;
- arquitetura eletrônica.
Veículo mais difícil de furtar sempre fica com seguro barato?
Não.
Porque:
furto é apenas uma parte do risco.
Um carro pode ser difícil de furtar e:
- muito caro de reparar;
- sofrer colisões caras;
- ter peças de alto valor.
As coberturas escolhidas influenciam no preço?
Sim.
Esse é um dos fatores mais importantes.
Compare:
Seguro A
- roubo;
- furto.
Seguro B
- roubo;
- furto;
- colisão;
- incêndio;
- terceiros;
- vidros;
- assistência;
- carro reserva.
A exposição da seguradora no Seguro B:
é maior.
Por isso:
o prêmio pode ser maior.
Mais cobertura sempre significa muito mais caro?
Não necessariamente.
A diferença depende:
da precificação de cada cobertura.
Por isso, retirar uma cobertura importante apenas para economizar:
pode não fazer sentido.
Seguro para terceiros influencia?
Sim.
O limite contratado em:
RCF-V
pode influenciar:
o preço da proposta.
Vale contratar um limite baixo para economizar?
Nem sempre.
Imagine:
seu limite de danos materiais é:
R$ 50 mil
e você causa:
R$ 180 mil de prejuízo.
O excesso pode ficar:
fora da cobertura.
Cobertura para passageiros influencia?
Pode.
APP, quando contratada:
adiciona uma cobertura específica.
Vidros influenciam?
Podem.
Coberturas para:
- para-brisa;
- vidros laterais;
- retrovisores;
- faróis;
podem alterar:
o preço final.
Carro reserva influencia?
Pode.
Quanto maior o período de utilização previsto:
maior pode ser o custo da cobertura ou benefício.
Mas:
não existe regra universal.
Assistência 24 horas influencia?
Pode.
Planos podem ter:
- guincho de diferentes distâncias;
- chaveiro;
- pane;
- assistência em viagem;
- outros serviços.
Por isso:
duas propostas de assistência não são necessariamente equivalentes.
A franquia muda o preço?
Sim.
Esse é um dos pontos mais importantes.
A Susep define franquia como:
a parcela do prejuízo que fica a cargo do segurado em determinado sinistro.
Em muitos produtos:
franquia maior pode resultar em prêmio menor.
Exemplo
Opção A
Prêmio:
R$ 2.400
Franquia:
R$ 3.000
Opção B
Prêmio:
R$ 2.050
Franquia:
R$ 5.500
A opção B economiza:
R$ 350 no prêmio.
Mas se houver um sinistro parcial:
o segurado pode ter participação maior.
Franquia reduzida é sempre melhor?
Não.
Ela pode:
aumentar o prêmio.
A escolha ideal depende:
do orçamento e da tolerância ao risco.
Franquia maior é sempre melhor?
Também não.
Se ficar tão alta que você não consiga pagar:
ela pode tornar o seguro pouco útil para determinados danos parciais.
O valor da indenização influencia o prêmio?
Pode.
Por exemplo:
fatores de ajuste diferentes
podem mudar:
o limite potencial de indenização.
A Susep informa que fatores de ajuste em Valor de Mercado Referenciado dependem:
da política de aceitação da seguradora.
Cobertura de valor de zero-quilômetro pode encarecer?
Pode.
A própria Susep explica que podem existir períodos diferentes de garantia de valor de novo, como:
- 30 dias;
- 60 dias;
- 90 dias;
- 120 dias.
E observa que:
quanto maior esse período, o prêmio tende a ser maior.
O preço pode mudar de uma seguradora para outra?
Muito.
Essa é uma das razões pelas quais:
comparar propostas faz sentido.
Uma seguradora pode ter:
boa experiência histórica com determinado perfil.
Outra:
experiência menos favorável.
Isso significa que uma seguradora está cobrando errado?
Não.
As empresas podem:
avaliar e selecionar riscos de maneiras diferentes.
A Susep reconhece que a seguradora pode analisar cada proposta segundo:
seus próprios critérios.
Seguradora pode recusar meu carro?
Pode.
A aceitação:
não é obrigatória.
A seguradora pode decidir que:
não quer assumir aquele risco.
Carro modificado pode influenciar?
Pode.
Modificações podem:
- alterar valor;
- reparabilidade;
- segurança;
- risco de uso.
Sempre informe:
as modificações relevantes.
Blindagem influencia?
Pode.
Um veículo blindado possui:
- valor diferente;
- peso diferente;
- peças e reparação específicos.
Isso precisa ser:
informado corretamente.
Uso comercial influencia?
Pode.
Exemplos:
- entregas;
- representação comercial;
- transporte remunerado;
- atividade profissional intensa.
Não declare:
uso particular
se o veículo:
tem utilização profissional habitual.
Renovar com a mesma seguradora garante preço menor?
Não.
O preço pode:
- cair;
- permanecer semelhante;
- subir.
Isso depende de:
- novo risco;
- inflação de reparos;
- experiência da carteira;
- sinistros;
- mudanças no perfil;
- alterações do veículo;
- condições comerciais.
Mesmo sem sinistro o seguro pode subir?
Sim.
O seu histórico é:
apenas uma parte da equação.
Custos de peças, reparação e mudanças na experiência geral da seguradora também podem:
afetar novas cotações.
Seguro é investimento?
Não.
O artigo antigo dizia que:
“seguro não é gasto, mas investimento”.
É melhor evitar essa comparação.
Seguro é:
uma ferramenta de transferência e proteção contra determinados riscos financeiros.
Não é:
- aplicação;
- investimento;
- poupança.
O seguro precisa ser “indispensável”?
Não para todas as pessoas.
A contratação é:
uma decisão individual.
Para avaliar, pergunte:
- conseguiria absorver perda total?
- depende do carro para trabalhar?
- conseguiria pagar dano elevado a terceiros?
- seu orçamento comporta o prêmio?
- quais riscos quer transferir?
Como diminuir o preço do seguro?
Existem maneiras legítimas.
Compare seguradoras
Essa é uma das principais.
Quer comparar o preço do seguro do seu carro?
Faça sua cotação pelo segurodeautomovel.org e avalie propostas equivalentes para o seu perfil.
Compare franquias
Teste:
- franquia normal;
- reduzida;
- outras opções disponíveis.
Revise as coberturas
Veja se:
o pacote faz sentido para sua necessidade.
Avalie limites
Não escolha:
coberturas exageradas ou insuficientes sem analisar.
Informe garagem corretamente
Se existe:
declare.
Informe dispositivos de segurança
Se o formulário perguntar:
responda corretamente.
Verifique bônus
Se aplicável:
confira a classe considerada.
O que não fazer para pagar menos?
Não altere:
- CEP;
- motorista principal;
- uso do veículo;
- garagem;
- atividade profissional.
Economizar no prêmio usando:
informação falsa
pode criar um problema muito maior:
no sinistro.
Posso colocar outra pessoa como condutor principal?
Somente se ela realmente for:
o principal condutor conforme as regras do questionário.
Não use outra pessoa:
apenas porque a cotação fica menor.
Posso dizer que o carro fica em garagem se ele dorme na rua?
Não.
Responda:
o que realmente acontece.
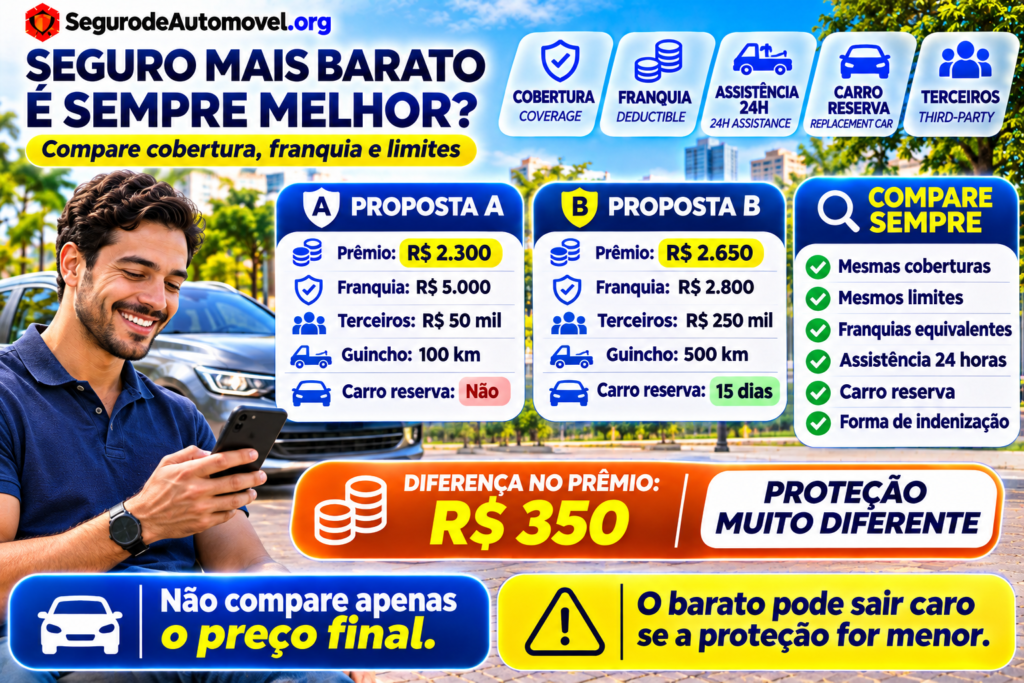
Como comparar duas propostas?
Não compare apenas:
o valor final.
Faça uma tabela mental ou prática.
Proposta A
Prêmio:
R$ 2.300
Franquia:
R$ 5.000
Terceiros:
R$ 50 mil
Guincho:
100 km
Carro reserva:
não
Proposta B
Prêmio:
R$ 2.650
Franquia:
R$ 2.800
Terceiros:
R$ 250 mil
Guincho:
500 km
Carro reserva:
15 dias
A diferença anual é:
R$ 350.
Mas a proteção:
é bastante diferente.
A Susep recomenda comparar propostas?
Sim.
A orientação oficial é comparar:
o mesmo tipo de cobertura e o mesmo valor de capital segurado
além de verificar:
- franquia;
- exclusões;
- condições gerais.
O que mudou na legislação?
Desde:
11 de dezembro de 2025
está em vigor a:
Lei nº 15.040/2024 — Lei do Contrato de Seguro.
A Susep destaca que a lei reforçou:
- transparência;
- boa-fé;
- clareza contratual;
- previsibilidade.
Coberturas, exclusões e riscos precisam ser apresentados:
de maneira clara.
Isso torna ainda mais importante:
não escolher seguro apenas pelo menor preço.
Checklist para entender uma cotação
Veículo
- Marca correta?
- Modelo?
- Versão?
- Ano/modelo?
- Modificações?
Motorista
- Condutor principal correto?
- Idade?
- Tempo de habilitação?
- Outros condutores?
Localização
- CEP correto?
- Região de circulação?
- Garagem em casa?
- Garagem no trabalho?
Uso
- Particular?
- Trabalho?
- Aplicativo?
- Entregas?
- Quilometragem relevante?
Coberturas
- Roubo?
- Furto?
- Colisão?
- Incêndio?
- Eventos naturais?
Terceiros
- Danos materiais?
- Danos corporais?
- Danos morais?
- Qual limite?
Passageiros
- APP?
- Qual capital?
Franquia
- Qual valor?
- Normal?
- Reduzida?
- Cabe no orçamento?
Assistência
- Guincho?
- Quantos km?
- Pane?
- Chaveiro?
Carro reserva
- Incluído?
- Quantos dias?
- Qual categoria?
Indenização
- Valor de Mercado Referenciado?
- Qual tabela?
- Qual fator de ajuste?
- Valor Determinado?
Comparação
- Estou comparando coberturas iguais?
- Mesmos limites?
- Franquias semelhantes?
- Mais de uma seguradora?
Perguntas frequentes
Como é calculado o valor do seguro de carro?
A seguradora estima o risco da proposta usando informações sobre veículo, motorista, localização, uso e coberturas. Cada empresa possui critérios próprios de precificação.
O que é prêmio?
É o valor pago pelo segurado para que a seguradora assuma os riscos contratados.
Tabela Fipe calcula o seguro?
Não.
Ela pode ser utilizada como referência de indenização, mas não determina sozinha o preço do prêmio.
Seguro custa quantos por cento da Fipe?
Não existe percentual universal.
Um carro mais caro sempre tem seguro mais caro?
Não necessariamente.
Roubo influencia?
Pode influenciar.
Furto influencia?
Pode.
Colisão influencia?
Sim, a experiência de sinistros e reparação pode afetar a avaliação.
Peças caras influenciam?
Podem.
Idade do motorista influencia?
Pode fazer parte do questionário de risco.
Tempo de habilitação influencia?
Pode.
CEP influencia?
Pode.
Garagem influencia?
Pode.
Uso profissional influencia?
Pode.
Uber e 99 precisam informar?
Sim, se houver uso para transporte remunerado.
Rastreador reduz o seguro?
Pode influenciar, mas não há desconto universal.
Rastreador é obrigatório em todo carro?
Não. A antiga obrigatoriedade prevista em resoluções do Contran teve seus efeitos suspensos em 2015.
Alarme garante desconto?
Não.
Bloqueador garante desconto?
Não.
Existe bônus obrigatório?
Não. A regra de bônus é definida pela seguradora.
Franquia maior reduz o seguro?
Pode reduzir o prêmio em muitos produtos, mas não é uma regra matemática universal.
Carro reserva encarece?
Pode influenciar.
Limite de terceiros influencia?
Pode.
Assistência maior influencia?
Pode.
Seguro mais barato é sempre melhor?
Não.
Compare as mesmas coberturas e limites.
Posso mentir no perfil para pagar menos?
Não.
Informações incorretas podem prejudicar a cobertura.
A seguradora pode recusar?
Sim, conforme seus critérios de aceitação.
Seguro é investimento?
Não.
É proteção contra riscos contratados.
Onde comparar o preço?
Faça sua cotação pelo:
segurodeautomovel.org
e compare propostas utilizando seu perfil real.
Conclusão
O antigo artigo:
“Como é calculado o valor do seguro de carro”
precisava de uma atualização ampla.
O primeiro ponto era:
não tratar roubo e furto como o fator principal de todo seguro.
Eles podem influenciar.
Mas a própria Susep explica que o prêmio é baseado:
no risco a que o bem está exposto
e utiliza informações sobre:
- automóvel;
- segurado;
- condutor.
O Questionário de Avaliação do Risco pode considerar elementos como:
- idade;
- tempo de habilitação;
- forma de uso;
- região de circulação;
- dispositivos de segurança.
A segunda correção era:
retirar dados antigos sobre aumento constante de furtos e roubos.
Não é necessário afirmar que:
“roubos só aumentam”
para explicar a precificação.
O seguro é calculado:
com base no risco específico da proposta e na experiência da seguradora.
A terceira correção envolve:
rastreadores obrigatórios.
O antigo artigo dizia que o Contran determinou que:
todos os veículos saíssem de fábrica com rastreador antifurto.
Isso não pode continuar.
A Resolução Contran nº 559/2015 suspendeu os efeitos das normas que tratavam:
da instalação obrigatória do equipamento antifurto em veículos novos.
A quarta correção é:
o antigo ranking de segurança do Cesvi.
Cruze, Ka, Civic, Fit, Cobalt, Gol, Fox, Palio, Punto, Siena, March, Sandero e modelos chineses daquela época:
não devem continuar sendo classificados hoje com base em uma pesquisa antiga.
Os veículos:
mudaram.
A tecnologia:
mudou.
A frota:
mudou.
A quinta correção é conceitual:
seguro não é investimento.
Seguro é:
proteção e transferência de determinados riscos financeiros.
A sexta mudança envolve:
comparação.
Não basta perguntar:
“qual seguro é mais barato?”
É preciso perguntar:
- qual cobertura?
- qual franquia?
- qual limite para terceiros?
- qual assistência?
- qual carro reserva?
- qual forma de indenização?
A própria Susep recomenda comparar propostas:
com coberturas e capitais equivalentes.
Por fim, o ambiente jurídico também mudou.
Desde:
11 de dezembro de 2025
está em vigor a Lei nº 15.040/2024, a nova Lei do Contrato de Seguro, reforçando:
transparência e clareza contratual.
Portanto, se você quer entender quanto realmente custa proteger seu carro:
- informe o veículo corretamente;
- identifique a versão exata;
- use o CEP verdadeiro;
- declare o motorista real;
- informe a utilização correta;
- compare coberturas equivalentes;
- analise terceiros;
- compare franquias;
- confira assistência;
- faça mais de uma cotação.
Quer descobrir quanto custa o seguro para o seu carro e para o seu perfil?
Faça sua cotação pelo segurodeautomovel.org e compare propostas equivalentes antes de contratar.
Sobre o conteúdo
Atualizado em 6 de novembro de 2026 · Conteúdo informativo
Este artigo atualiza integralmente:
“Como é calculado o valor do seguro de carro”.
As principais mudanças foram:
- atualização da explicação sobre precificação;
- inclusão do conceito de prêmio;
- inclusão do Questionário de Avaliação do Risco;
- inclusão de veículo, versão e custo de reparação;
- atualização do impacto de CEP e região;
- atualização de garagem e utilização;
- correção do peso atribuído a roubo e furto;
- retirada da narrativa de aumento contínuo da criminalidade;
- correção da antiga obrigação de rastreador;
- retirada do custo antigo de R$ 600;
- retirada da afirmação de “três minutos” para alarmes;
- retirada do ranking antigo do Cesvi como dado atual;
- inclusão de dispositivos de segurança como fator possível;
- inclusão de coberturas;
- inclusão de terceiros;
- inclusão de franquia;
- inclusão de assistência;
- inclusão de carro reserva;
- inclusão da diferença entre Fipe e preço do seguro;
- correção do seguro como “investimento”;
- inclusão da Lei nº 15.040/2024;
- direcionamento dos CTAs para o segurodeautomovel.org.
Segundo a Susep:
o valor do prêmio é baseado no risco ao qual o veículo está exposto e é definido a partir das informações sobre automóvel, segurado e condutor.
O questionário de risco pode considerar:
idade, experiência de habilitação, utilização, região de circulação e dispositivos de segurança.
E a antiga obrigatoriedade de instalação de equipamento antifurto em veículos novos teve seus efeitos:
suspensos pelo Contran em 2015.
segurodeautomovel.org é operado por Zipia Tecnologia LTDA, CNPJ 17.467.253/0001-72. Intermediação por Seguroo Administradora e Corretora de Seguros LTDA, CNPJ 23.699.086/0001-98, SUSEP nº 202088455. Não somos seguradora.