Contratar um seguro de carro parece simples até aparecerem expressões como:
prêmio, franquia, apólice, endosso, sinistro, indenização integral e responsabilidade civil.
Para quem não trabalha com seguros, alguns desses nomes podem parecer complicados.
E existe outro problema:
entender uma palavra pela metade pode levar o motorista a comparar propostas de forma errada.
Uma franquia menor é sempre melhor?
Prêmio é o valor recebido depois de um acidente?
Todo sinistro significa perda total?
Seguro paga sempre 100% da Tabela Fipe?
DPVAT ainda é cobrado junto com o IPVA?
A resposta para todas essas perguntas exige entender exatamente:
o que cada termo significa.
Por isso, este glossário reúne e atualiza os principais conceitos utilizados no seguro Auto, considerando as regras e práticas atuais do mercado brasileiro.
Atualizado em 30 de outubro de 2026 · Leitura de aproximadamente 18 min · Conteúdo informativo
Vai contratar ou renovar seu seguro Auto?
Não compare apenas o preço. Confira também coberturas, franquia, limites para terceiros, assistência, forma de indenização, exclusões e condições específicas da proposta.
Resposta rápida
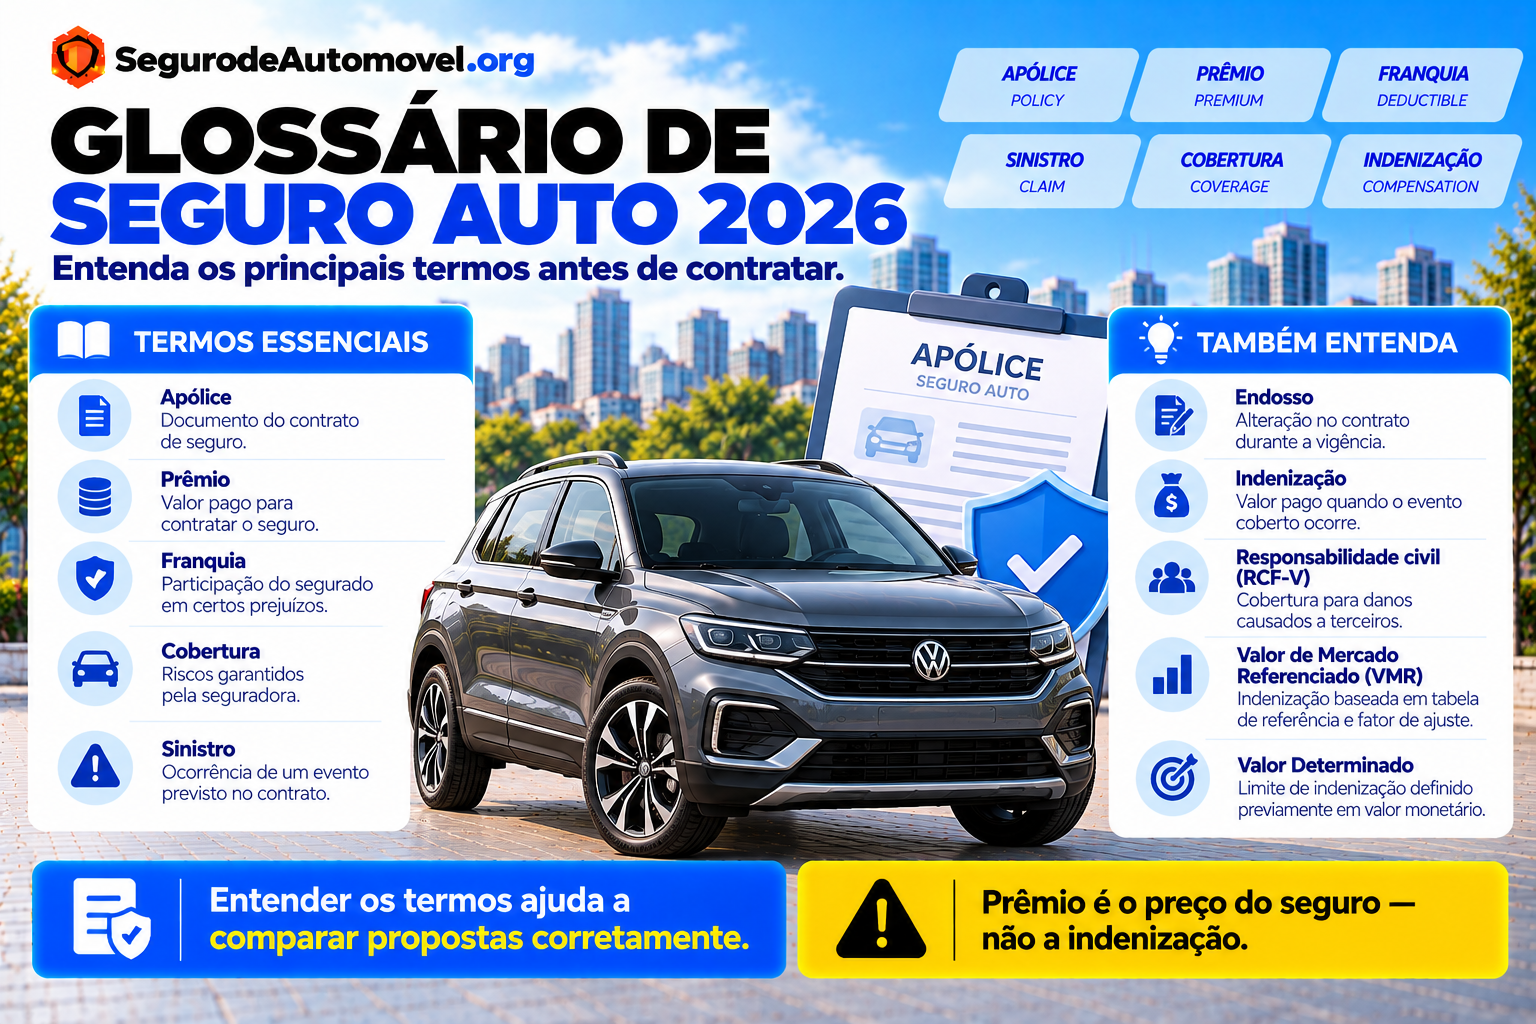
Alguns dos termos mais importantes do seguro Auto são:
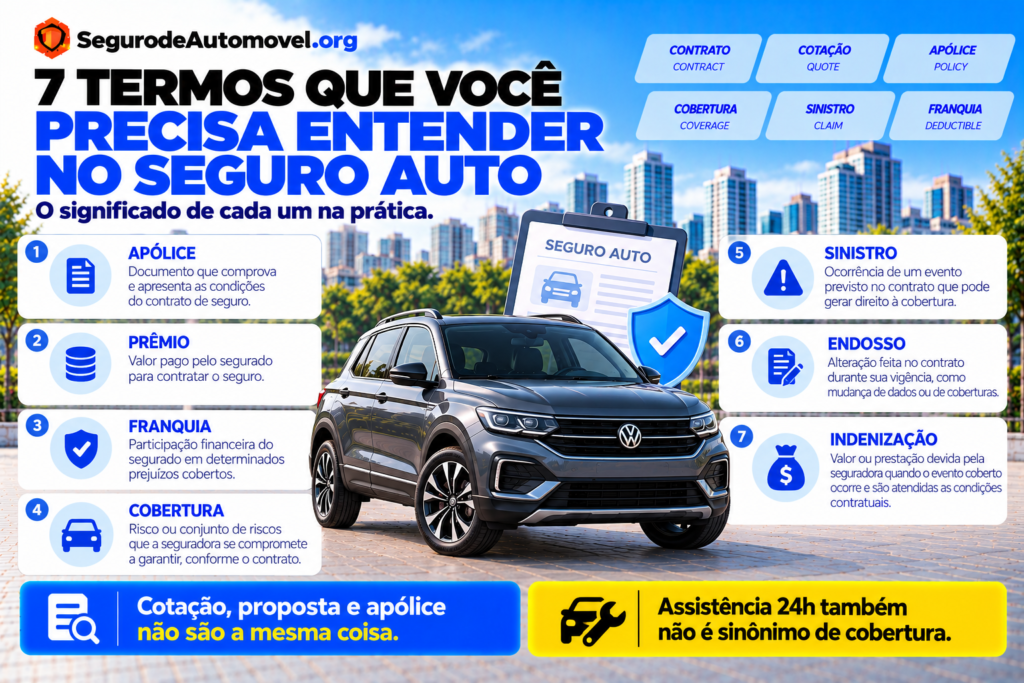
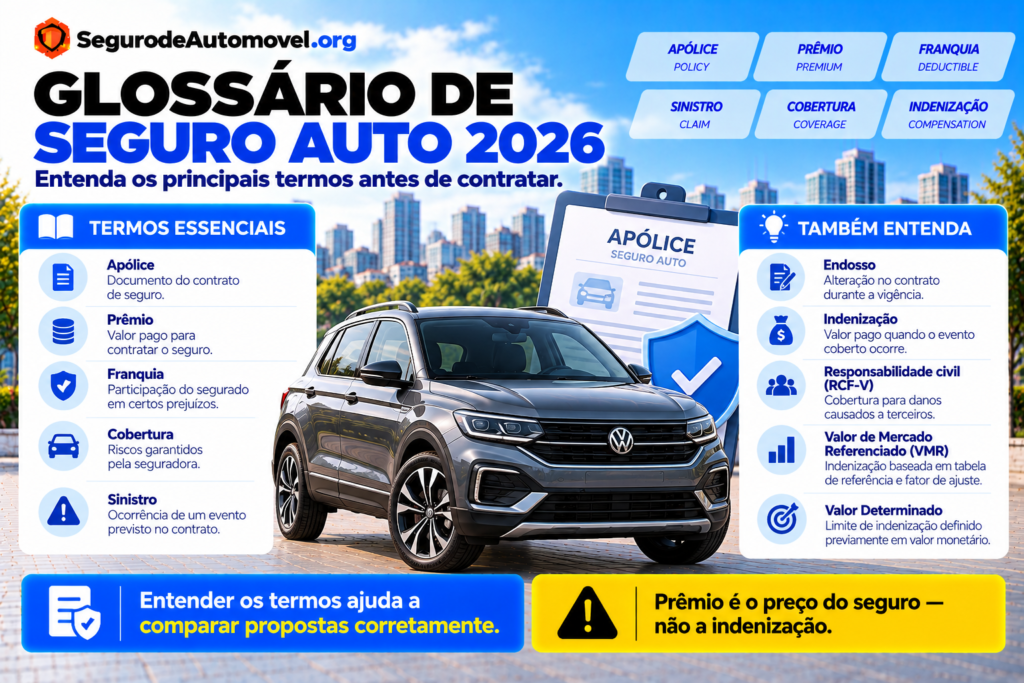
Apólice: documento que comprova e apresenta as condições do contrato de seguro.
Prêmio: valor pago pelo segurado para contratar o seguro.
Franquia: participação financeira do segurado em determinados prejuízos cobertos, conforme as condições do contrato.
Cobertura: risco ou conjunto de riscos que a seguradora se compromete a garantir.
Sinistro: ocorrência de um evento previsto no contrato que pode gerar direito à cobertura.
Indenização: valor ou prestação devida pela seguradora quando um evento coberto ocorre e são atendidas as condições contratuais.
Endosso: alteração feita no contrato durante sua vigência.
Responsabilidade civil: obrigação relacionada à reparação de danos causados a terceiros.
Valor de Mercado Referenciado: modalidade em que a indenização utiliza uma tabela de referência e um fator de ajuste definidos no contrato.
Valor Determinado: modalidade na qual o limite de indenização é previamente definido em valor monetário.
Também existe uma correção importante:
o antigo DPVAT não é atualmente uma cobrança anual obrigatória junto ao IPVA.
O SPVAT chegou a ser criado por lei em 2024 para substituir o sistema anterior, mas a legislação que previa sua implementação foi revogada ainda em dezembro de 2024.
Neste artigo
- O que é seguro Auto?
- O que significa agravação do risco?
- O que é análise de risco?
- O que é apólice?
- O que é bônus?
- O que significa cobertura?
- O que é cobertura básica?
- O que é cobertura adicional?
- O que é dano?
- Qual a diferença entre dano material, corporal e moral?
- O que aconteceu com o DPVAT?
- O que é endosso?
- O que é franquia?
- Existem diferentes tipos de franquia?
- O que é indenização integral?
- Perda total é sempre 75%?
- O que são lucros cessantes?
- O que significa má-fé?
- O que é prêmio?
- O que é proposta?
- O que significa responsabilidade civil?
- O que é risco?
- O que são salvados?
- O que é sinistro?
- O que é Valor de Mercado Referenciado?
- O que é Valor Determinado?
- O que é vistoria prévia?
- O que é vistoria de sinistro?
- Glossário rápido de A a Z
- Checklist antes de contratar
- Perguntas frequentes
- Conclusão
O que é seguro Auto?
Seguro Auto é um contrato pelo qual uma seguradora assume determinados riscos relacionados ao veículo em troca do pagamento do:
prêmio.
Isso não significa que qualquer problema envolvendo o carro estará automaticamente coberto.
A proteção depende das:
- coberturas contratadas;
- exclusões;
- limites;
- franquias;
- condições do seguro.
A própria Lei nº 15.040/2024 estabelece que, pelo contrato de seguro, a seguradora se obriga, mediante pagamento do prêmio, a garantir interesse legítimo contra riscos previamente determinados.
Por isso:
seguro Auto não é sinônimo de proteção ilimitada.
AGRAVAÇÃO DO RISCO
Agravação do risco é uma alteração relevante que pode tornar o risco originalmente apresentado à seguradora:
mais elevado.
Exemplo:
um veículo inicialmente declarado para uso exclusivamente particular passa a ser utilizado regularmente em determinada atividade profissional.
Outro exemplo poderia envolver uma modificação relevante no automóvel.
Isso não significa que qualquer alteração automaticamente provoque perda de cobertura.
A análise depende:
- da mudança;
- de sua relação com o risco;
- das condições contratuais;
- da legislação aplicável.
Por isso, quando houver alteração relevante:
comunique à seguradora ou ao corretor.
ANÁLISE DE RISCO
É o processo pelo qual a seguradora avalia:
- veículo;
- condutor;
- local de circulação;
- utilização;
- histórico;
- coberturas;
- outras informações relevantes.
O objetivo é determinar:
se o risco será aceito e em quais condições.
A seguradora pode estabelecer seus próprios critérios de aceitação do risco, observadas as regras aplicáveis ao contrato.
É dessa análise que podem resultar diferenças significativas de preço.
Duas pessoas com o mesmo carro podem receber:
cotações diferentes.
APÓLICE
Apólice é um dos documentos utilizados para formalizar e comprovar o contrato de seguro.
Ela apresenta informações como:
- segurado;
- veículo;
- período de vigência;
- coberturas;
- limites;
- franquias;
- condições contratadas.
Não pense na apólice apenas como:
“um papel do seguro”.
Hoje, a documentação pode ser disponibilizada:
em meio eletrônico.
A legislação atual trabalha inclusive com o conceito de:
suporte duradouro
para informações e documentos contratuais.
Por isso, não é correto afirmar que a apólice ou proposta precisa necessariamente existir:
em papel.
BÔNUS
Bônus é um mecanismo utilizado por seguradoras que pode gerar benefício na renovação do seguro, conforme:
as regras de cada empresa.
Normalmente, ele está associado ao histórico contratual e de sinistros.
Mas atenção:
a Susep não determina uma regra única de bônus para todas as seguradoras.
Os critérios são estabelecidos por cada empresa e precisam estar previstos na documentação contratual quando aplicáveis.
Portanto:
classe de bônus não é uma moeda universal com regras absolutamente iguais em qualquer seguradora.
COBERTURA
Cobertura é a proteção contratada contra determinado:
risco.
Exemplos podem incluir:
- colisão;
- roubo;
- furto;
- incêndio;
- danos a terceiros;
- vidros.
Mas o nome da cobertura não deve ser analisado sozinho.
É necessário conferir:
- limites;
- exclusões;
- franquias;
- regras de utilização.
COBERTURA BÁSICA
O termo pode aparecer para identificar o conjunto principal de proteções de determinado produto.
Não existe uma lista universal que obrigatoriamente seja chamada de:
“cobertura básica”
em todos os seguros Auto.
Cada produto pode ser estruturado de forma diferente.
Por isso:
não presuma que cobertura básica significa necessariamente colisão + roubo + furto + incêndio.
Leia a proposta.
COBERTURA ADICIONAL
São proteções que podem ser acrescentadas ao seguro principal, dependendo do produto.
Exemplos podem envolver:
- vidros;
- carro reserva;
- acessórios;
- equipamentos;
- extensões específicas.
Algumas podem exigir:
pagamento adicional.
Outras podem estar incorporadas em determinados pacotes.
CONSTATAÇÃO DE DANOS
É a verificação realizada para identificar:
- existência dos danos;
- extensão;
- causa;
- relação com o evento informado;
- reparos necessários.
Ela pode ocorrer durante:
a regulação do sinistro.
Dependendo do caso, podem ser utilizados:
- fotografias;
- vídeos;
- inspeção presencial;
- oficinas;
- documentos.
DANO
Dano é um prejuízo decorrente de determinado evento.
No seguro Auto, ele pode atingir:
- o próprio veículo;
- outro veículo;
- patrimônio de terceiros;
- pessoas.
Para existir direito à indenização pelo seguro:
o dano precisa estar relacionado a uma cobertura contratada e atender às condições aplicáveis.
DANO MATERIAL
É um prejuízo que afeta:
um bem ou patrimônio.
Exemplo:
o segurado perde o controle da Toro e atinge:
- outro automóvel;
- um muro;
- um portão;
- uma fachada.
Esses prejuízos podem ser analisados dentro da cobertura de responsabilidade civil para:
danos materiais.
DANO CORPORAL
Refere-se a lesões físicas causadas a:
outra pessoa.
Pode ocorrer, por exemplo, em um acidente envolvendo:
- pedestre;
- motociclista;
- passageiro;
- ocupante de outro veículo.
Não confunda:
dano corporal
com:
dano material.
São categorias diferentes.
DANO MORAL
Está relacionado a prejuízo de natureza não patrimonial reconhecido juridicamente.
No seguro Auto, pode existir cobertura específica relacionada a:
danos morais decorrentes de responsabilidade civil.
Mas atenção:
não é correto dizer que uma simples:
“troca de ofensas no trânsito”
será automaticamente paga pelo seguro.
A cobertura precisa ser analisada conforme:
- ocorrência;
- responsabilidade;
- contrato;
- eventual decisão ou acordo;
- limites previstos.
DPVAT
Este é um dos pontos do artigo antigo que mais precisava de atualização.
O DPVAT foi o seguro obrigatório destinado às vítimas de acidentes de trânsito.
Durante muitos anos, proprietários de veículos estavam acostumados a associá-lo ao:
licenciamento e aos tributos anuais do veículo.
Esse cenário mudou.
Em 2024 foi aprovada a criação do:
SPVAT — Seguro Obrigatório para Proteção de Vítimas de Acidentes de Trânsito.
Ele substituiria o sistema anterior.
Mas a Lei Complementar nº 207/2024, que previa o SPVAT, foi:
revogada pela Lei Complementar nº 211/2024 em 30 de dezembro de 2024.
Consequentemente, a cobrança que havia sido prevista não entrou em funcionamento como planejado.
Portanto, em 2026:
não é correto dizer que o DPVAT é pago todo ano junto à primeira parcela do IPVA.
ENDOSSO
Endosso é uma alteração realizada no contrato durante sua vigência.
Pode ser necessário, por exemplo, em caso de:
- troca do veículo;
- alteração de endereço;
- mudança relevante de utilização;
- inclusão de cobertura;
- retirada de cobertura;
- alteração de informações contratuais.
O endosso pode gerar:
- aumento do prêmio;
- devolução de parte do valor;
- nenhuma alteração financeira.
Depende:
da mudança realizada.
FRANQUIA
Franquia é uma participação do segurado em determinados prejuízos cobertos.
Exemplo ilustrativo:
- reparo coberto: R$ 12 mil;
- franquia: R$ 4 mil.
Nesse cenário, se a cobertura e as condições determinarem aplicação da franquia, o segurado participa com o valor correspondente.
Mas atenção:
franquia não é necessariamente aplicada em todo tipo de sinistro.
A regra depende da cobertura.
FRANQUIA NORMAL
É uma das modalidades oferecidas no mercado.
O valor é definido:
na contratação.
Ela pode ser utilizada como referência para comparação com outras alternativas de franquia.
FRANQUIA REDUZIDA
Possui valor menor que a franquia normal.
Em contrapartida, pode resultar em:
prêmio de seguro maior.
Pode ser interessante para quem prefere reduzir o desembolso em determinados reparos parciais.
FRANQUIA MAJORADA
Possui valor superior à franquia normal.
Pode resultar em:
prêmio menor.
Em troca, o segurado assume participação maior em determinados sinistros.
Não existe uma opção universalmente melhor.
Compare:
prêmio + franquia + capacidade financeira.
FRANQUIA DEDUTÍVEL
É uma estrutura em que determinada parcela prevista no contrato é deduzida ou considerada no cálculo da indenização conforme:
as regras específicas da cobertura.
O importante é não assumir que toda franquia funciona exatamente da mesma maneira.
Confira:
como ela é aplicada no produto contratado.
INDENIZAÇÃO INTEGRAL
A indenização integral ocorre quando o sinistro atende aos critérios contratuais para pagamento:
do limite correspondente à indenização integral.
Ela pode ocorrer, por exemplo:
- após roubo sem recuperação do veículo;
- furto sem recuperação;
- danos de grande extensão.
Mas existe uma correção importante em relação ao texto antigo.
PERDA TOTAL É SEMPRE 75%?
Não.
O antigo artigo afirmava que a perda total geralmente ocorreria quando o custo do reparo ultrapassasse:
75% do valor segurado.
Esse percentual não deve ser apresentado como uma regra obrigatória e universal.
A regulamentação permite que o produto estabeleça o percentual aplicado sobre o Limite Máximo de Indenização para definir a indenização integral, devendo essa informação fazer parte das características do seguro.
Portanto:
consulte o percentual e o critério previstos no contrato.
INDENIZAÇÃO PARCIAL
Ocorre quando há reparação de danos cobertos sem caracterização de:
indenização integral.
É comum em colisões reparáveis.
Dependendo do contrato:
pode haver aplicação de franquia.
LUCROS CESSANTES
Representam valores que uma pessoa deixa de receber em consequência de um evento.
Exemplo:
um motorista profissional fica impossibilitado de utilizar o veículo após uma colisão causada por terceiro.
O período de paralisação pode gerar discussão sobre:
rendimentos que deixaram de ser obtidos.
A existência e extensão de eventual indenização dependem:
- do caso;
- da comprovação;
- da responsabilidade;
- da cobertura contratada.
MÁ-FÉ
Má-fé envolve comportamento desleal ou intencionalmente enganoso.
No seguro, um exemplo pode ser:
fornecer propositalmente informação falsa relevante para obter uma condição de contratação diferente.
Mas cuidado:
erro e má-fé não são automaticamente a mesma coisa.
A análise deve considerar as circunstâncias concretas.
A legislação atual reforça o princípio da:
boa-fé
na formação e execução dos contratos de seguro.
PREJUÍZO
Prejuízo é a perda econômica decorrente de determinado evento.
Exemplos:
- custo de reparação;
- destruição de um bem;
- dano ao patrimônio;
- determinadas perdas financeiras.
No seguro, porém:
nem todo prejuízo é automaticamente indenizável.
Ele precisa estar dentro da proteção contratada.
PRÊMIO
Este é um dos termos que mais confundem consumidores.
No seguro:
prêmio não é uma indenização.
Prêmio é:
o preço do seguro.
É o valor que o segurado paga para que a seguradora assuma os riscos definidos no contrato.
Exemplo:
- seguro anual: R$ 4.000;
- esse valor é o prêmio.
Ele pode ser:
- pago à vista;
- parcelado;
- ajustado por alterações contratuais.
PROPOSTA
Proposta é a manifestação utilizada durante o processo de formação do contrato.
O artigo antigo dizia que ela era:
“um formulário impresso e detalhado”.
Essa definição está ultrapassada.
A Lei nº 15.040/2024 estabelece que a proposta pode ser feita pelo potencial segurado, estipulante ou seguradora e prevê inclusive que a proposta realizada pelo potencial segurado:
não exige forma escrita.
A lei também determina que um simples pedido de cotação:
não equivale automaticamente a uma proposta.
Portanto:
cotação e proposta não são exatamente a mesma coisa.
COTAÇÃO
É uma estimativa ou apresentação de condições de preço e cobertura para determinado perfil.
A cotação pode apresentar:
- prêmio;
- franquia;
- coberturas;
- limites;
- assistências.
Mas uma:
cotação não significa necessariamente que o seguro já foi contratado.
ACEITAÇÃO DO RISCO
É quando a seguradora aceita a contratação nas condições apresentadas.
A Lei do Contrato de Seguro atualmente estabelece regras próprias sobre:
- proposta;
- aceitação;
- recusa;
- comunicação ao proponente.
Por isso, a contratação não deve ser entendida apenas como:
“fiz a simulação e pronto”.
RESPONSABILIDADE CIVIL
Responsabilidade civil está relacionada à obrigação de reparar:
danos causados a terceiros.
No seguro Auto, normalmente aparece em coberturas conhecidas como:
RCF-V — Responsabilidade Civil Facultativa de Veículos.
Pode envolver limites para:
- danos materiais;
- danos corporais;
- danos morais.
Esses limites são escolhidos ou definidos:
na contratação.
RISCO
Risco é o evento futuro e incerto contra o qual se busca proteção.
Exemplos:
- colisão;
- roubo;
- incêndio.
Mas somente os riscos incluídos no contrato estarão protegidos conforme:
as respectivas condições.
RISCO EXCLUÍDO
É um evento ou situação que o contrato determina:
não estar coberto.
Por isso, as exclusões merecem tanta atenção quanto:
as coberturas.
A Lei do Contrato de Seguro exige clareza na apresentação das regras relativas a exclusões, perda de direitos, obrigações e restrições.
RISCO ACESSÓRIO
É um risco adicional que pode ser incluído no contrato quando:
o produto permitir.
Pode exigir:
- solicitação;
- aceitação;
- pagamento adicional.
SALVADOS
Salvados são bens ou partes com valor econômico remanescente após determinado sinistro.
Exemplo:
um veículo sofre danos muito extensos e gera direito à indenização integral, mas:
o veículo sinistrado ainda possui valor residual.
O tratamento dos salvados dependerá das regras aplicáveis ao sinistro e ao contrato.
SEGURADO
É a pessoa cujo interesse é protegido pelo contrato.
Não confunda necessariamente:
segurado
com:
condutor principal.
Dependendo da estrutura da contratação, podem ser pessoas diferentes.
SEGURADORA
É a empresa autorizada a assumir os riscos previstos no contrato.
Somente entidades legalmente autorizadas podem celebrar contratos de seguro.
Antes de contratar:
confira se a empresa é autorizada.
CORRETOR DE SEGUROS
É o profissional ou empresa que pode atuar na intermediação da contratação.
Pode auxiliar na:
- comparação;
- contratação;
- alteração;
- renovação;
- comunicação com a seguradora.
Corretor e seguradora:
não são a mesma coisa.
SINISTRO
Sinistro é a ocorrência do evento previsto no contrato que pode dar origem:
à utilização da cobertura.
Exemplo:
uma colisão coberta.
Mas dizer que houve sinistro:
não significa automaticamente que haverá qualquer indenização solicitada.
A seguradora fará a análise de acordo com:
- cobertura;
- circunstâncias;
- documentação;
- contrato.
AVISO DE SINISTRO
É a comunicação da ocorrência à seguradora.
Normalmente deve conter informações sobre:
- data;
- local;
- circunstâncias;
- envolvidos;
- danos.
A legislação atual determina obrigações relacionadas à comunicação do sinistro e à prestação de informações disponíveis.
REGULAÇÃO DE SINISTRO
É o processo de análise realizado após a comunicação do evento.
A seguradora pode verificar:
- o que aconteceu;
- se existe cobertura;
- extensão dos danos;
- documentos;
- valores;
- responsabilidade.
É nessa etapa que se verifica:
se e como a indenização será realizada.
LIMITE MÁXIMO DE INDENIZAÇÃO — LMI
É o valor máximo de responsabilidade da seguradora para determinada cobertura, conforme:
o contrato.
Isso é especialmente importante em:
coberturas para terceiros.
Exemplo:
- danos materiais a terceiros: R$ 150 mil;
- danos corporais: R$ 200 mil.
Os limites não são infinitos.
VALOR DE MERCADO REFERENCIADO
É uma modalidade permitida no seguro Auto.
Nela, a indenização utiliza:
- uma tabela de referência;
- um fator de ajuste.
A Susep reconhece expressamente essa modalidade.
Pode aparecer, por exemplo:
100% de determinada tabela de referência.
Mas isso precisa estar:
definido no contrato.
VALOR DETERMINADO
É outra modalidade de contratação.
Nesse caso:
o valor utilizado como referência de indenização é previamente definido no contrato.
Exemplo meramente ilustrativo:
R$ 150 mil.
A Susep permite tanto Valor Determinado quanto Valor de Mercado Referenciado, além de outras modalidades com critério objetivo e transparente.
VALOR DE MERCADO
O artigo antigo dizia que seria simplesmente:
“o índice que vai dizer o valor da indenização no dia do pagamento”.
Essa explicação é insuficiente.
No seguro atual é melhor falar em:
Valor de Mercado Referenciado.
O cálculo depende da:
- tabela definida;
- data prevista no contrato;
- fator de ajuste;
- regras da apólice.
Por isso:
não presuma que todo seguro Auto paga automaticamente 100% da Tabela Fipe.
TABELA FIPE
É uma referência amplamente conhecida para valores médios de veículos.
Mas:
seguro Auto não é obrigado a ser sempre contratado em 100% da Fipe.
O contrato pode utilizar:
- percentual diferente;
- outra tabela;
- Valor Determinado;
- outro critério objetivo permitido.
TARIFA
É um termo relacionado à precificação do seguro.
Na prática, o valor da contratação pode ser influenciado por:
- veículo;
- motorista;
- local;
- uso;
- experiência de sinistros;
- coberturas;
- critérios próprios da seguradora.
Não existe:
uma tarifa única nacional de seguro Auto.
VIGÊNCIA
É o período durante o qual o contrato permanece válido.
Confira sempre:
data e horário de início e término.
Não presuma que toda contratação começa:
imediatamente depois da cotação.
VISTORIA PRÉVIA
É uma inspeção realizada antes ou durante o processo de contratação quando:
exigida pela seguradora.
Pode servir para verificar:
- estado do veículo;
- características;
- acessórios;
- avarias existentes.
Atualmente, a vistoria também pode ser realizada:
por meios digitais
em determinados processos.
VISTORIA DE RISCO
É uma avaliação voltada a compreender características relevantes do risco.
Pode envolver análise do:
- veículo;
- utilização;
- equipamentos;
- condições específicas.
Não é necessariamente exigida:
em toda contratação de seguro Auto.
VISTORIA DE SINISTRO
É uma análise feita após um sinistro para verificar:
- danos;
- peças;
- reparos;
- extensão do prejuízo.
Pode acontecer:
- presencialmente;
- por fotos;
- por vídeos;
- em oficina.
O método dependerá:
do processo adotado pela seguradora.
OFICINA REFERENCIADA
É uma oficina que integra a rede indicada ou contratada pela seguradora.
Dependendo do produto, o segurado pode ter:
- rede referenciada;
- livre escolha;
- ambas as opções.
A regulamentação permite que essa característica seja definida no produto.
PEÇAS NO REPARO
Outro ponto que merece atenção.
Dependendo do produto, podem existir regras sobre utilização de:
- peças novas;
- usadas;
- originais;
- não originais;
- nacionais;
- importadas.
A Susep informa que seguradoras podem oferecer diferentes estruturas, desde que sejam observadas as exigências técnicas e legais.
Por isso:
confira a cláusula sobre peças antes da contratação.
CARRO RESERVA
É um serviço ou cobertura que pode disponibilizar outro veículo durante determinado período, respeitadas:
as condições contratadas.
Confira:
- número de dias;
- categoria;
- eventos que dão direito;
- regras de retirada.
Carro reserva:
não significa necessariamente um veículo equivalente ao segurado.
ASSISTÊNCIA 24 HORAS
É um conjunto de serviços que pode incluir:
- guincho;
- chaveiro;
- troca de pneu;
- auxílio em pane.
Mas atenção:
assistência não é a mesma coisa que cobertura de seguro.
Um guincho pode ser disponibilizado em uma pane sem que a seguradora seja responsável por:
pagar o reparo mecânico.
Glossário rápido de Seguro Auto
| Termo | Significado resumido |
|---|---|
| Agravação do risco | Alteração que pode aumentar o risco originalmente avaliado |
| Apólice | Documento que comprova e apresenta as condições do contrato |
| Bônus | Benefício definido conforme regras da seguradora |
| Cobertura | Proteção contra risco previsto no contrato |
| Cotação | Estimativa ou apresentação de preço e condições |
| Dano corporal | Prejuízo físico causado a uma pessoa |
| Dano material | Prejuízo causado a bens |
| Dano moral | Dano de natureza extrapatrimonial |
| Endosso | Alteração no contrato durante a vigência |
| Franquia | Participação do segurado em determinados prejuízos |
| Indenização integral | Indenização quando são atendidos os critérios contratuais correspondentes |
| LMI | Limite Máximo de Indenização |
| Prêmio | Preço pago pelo seguro |
| Proposta | Manifestação utilizada na formação do contrato |
| RCF-V | Responsabilidade Civil Facultativa de Veículos |
| Risco | Evento futuro e incerto protegido pelo seguro |
| Salvado | Bem ou parte com valor econômico após um sinistro |
| Segurado | Titular do interesse protegido |
| Seguradora | Empresa que assume o risco |
| Sinistro | Ocorrência do evento previsto no contrato |
| VMR | Valor de Mercado Referenciado |
| Valor Determinado | Valor previamente definido para indenização |
| Vigência | Período de validade do contrato |
O que mudou no glossário em relação ao texto antigo?
Algumas atualizações são especialmente importantes.
DPVAT
Antes:
“É pago todos os anos, geralmente junto da primeira parcela do IPVA.”
Em 2026:
essa informação não é válida.
A legislação que criaria o SPVAT foi revogada no fim de 2024.
Perda total
Antes:
75% era tratado como referência praticamente automática.
Agora:
é melhor verificar o percentual e o critério estabelecidos:
no contrato.
A regulamentação admite que o produto informe o percentual usado para determinar o direito à indenização integral.
Proposta
Antes:
era definida como formulário impresso.
Agora:
a legislação admite proposta em outras formas e estabelece que a proposta feita pelo potencial segurado:
não precisa ser necessariamente escrita.
Valor de mercado
Antes:
era tratado genericamente.
Agora:
é melhor distinguir:
- Valor de Mercado Referenciado;
- Valor Determinado;
- outros critérios objetivos permitidos.
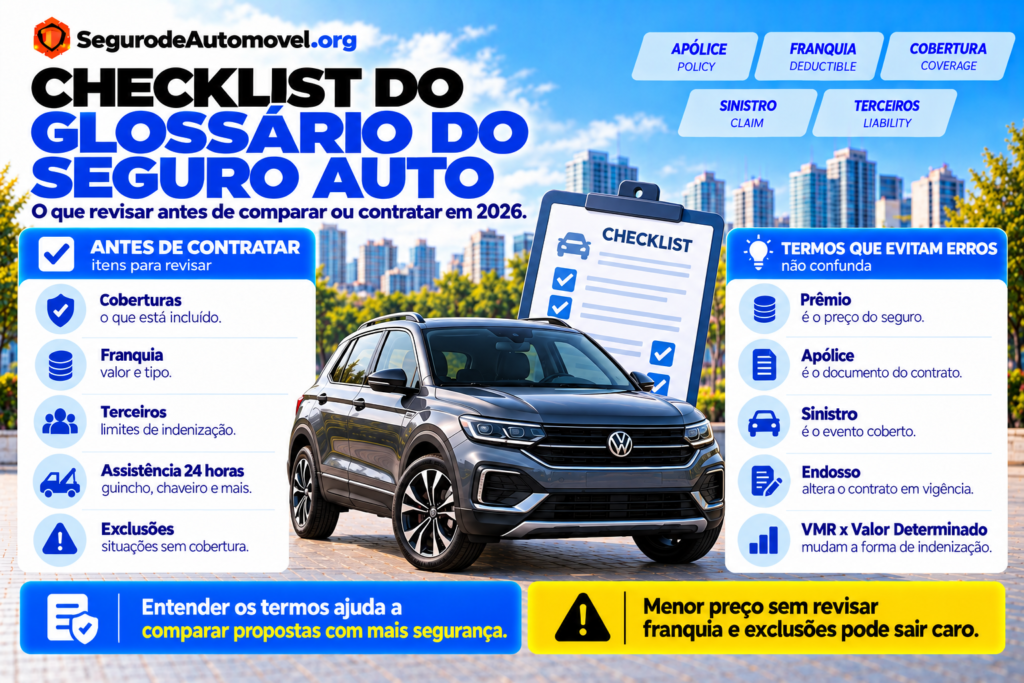
Checklist antes de contratar um seguro Auto
Veículo
- Marca e modelo corretos?
- Ano/modelo correto?
- Versão correta?
- Acessórios declarados?
Condutor
- Condutor principal correto?
- Outros motoristas declarados quando necessário?
- Informações verdadeiras?
Utilização
- Particular?
- Profissional?
- Aplicativo?
- Trabalho?
- Uso corretamente declarado?
Cobertura do próprio veículo
- Colisão?
- Roubo?
- Furto?
- Incêndio?
- Eventos naturais?
Terceiros
- Danos materiais?
- Danos corporais?
- Danos morais?
- Limites suficientes?
Franquia
- Qual é o valor?
- Normal?
- Reduzida?
- Majorada?
- Tenho capacidade para pagar?
Assistência
- Guincho?
- Quantos quilômetros?
- Pane?
- Chaveiro?
- Pneu?
- Número de acionamentos?
Carro reserva
- Está incluído?
- Quantos dias?
- Qual categoria?
Indenização
- Valor de Mercado Referenciado?
- Qual tabela?
- Qual percentual?
- Valor Determinado?
- Qual critério para indenização integral?
Reparos
- Oficina de livre escolha?
- Rede referenciada?
- Quais tipos de peças podem ser utilizados?
Documentação
- Li a proposta?
- Li a apólice?
- Conferi exclusões?
- Conferi limites?
- Conferi a vigência?
Perguntas frequentes
O que significa prêmio no seguro?
É o valor pago para contratar:
o seguro.
Prêmio é a indenização?
Não.
Prêmio é:
o preço do seguro.
O que significa franquia?
É a participação financeira do segurado em determinados prejuízos cobertos.
Franquia é cobrada em qualquer sinistro?
Não necessariamente.
Depende:
da cobertura e das condições do contrato.
O que é apólice?
É um documento que formaliza e comprova as condições do contrato de seguro.
Apólice precisa ser impressa?
Não.
Pode ser disponibilizada:
eletronicamente.
O que é sinistro?
É a ocorrência de um evento previsto no contrato que pode acionar determinada cobertura.
Sinistro significa perda total?
Não.
Pode ser:
um dano parcial.
Perda total é sempre 75%?
Não.
O critério deve ser verificado:
nas condições do seguro.
O seguro paga sempre 100% da Fipe?
Não.
Isso depende da modalidade e do fator definidos no contrato.
O que é Valor de Mercado Referenciado?
É uma modalidade em que a indenização utiliza uma tabela de referência e fator de ajuste definidos no seguro.
O que é Valor Determinado?
É uma modalidade em que o valor de referência é previamente definido no contrato.
O que é endosso?
É uma alteração feita:
durante a vigência do seguro.
Trocar de carro exige endosso?
Normalmente, a alteração precisa ser comunicada para adequação contratual.
Mudança de endereço deve ser informada?
Se for informação relevante para o contrato:
sim.
O que é RCF-V?
Responsabilidade Civil Facultativa de Veículos.
RCF-V protege terceiros?
Pode oferecer proteção para danos a terceiros dentro dos limites e coberturas contratados.
O que é dano material?
É um prejuízo causado:
a um bem.
O que é dano corporal?
É um dano físico causado:
a uma pessoa.
O que é dano moral?
É um dano de natureza extrapatrimonial reconhecido juridicamente.
Seguro cobre qualquer dano moral?
Não.
Depende das condições da cobertura e das circunstâncias.
DPVAT ainda é pago junto ao IPVA?
Não.
A norma que previa a criação do SPVAT foi revogada no fim de 2024.
Existe seguro obrigatório SPVAT em cobrança anual em 2026?
Não na forma que havia sido prevista pela Lei Complementar nº 207/2024, porque essa norma foi revogada.
O que é bônus?
É um benefício que pode ser utilizado conforme critérios definidos pela seguradora.
Todas as seguradoras usam a mesma regra de bônus?
Não.
A Susep não estabelece uma regra única para todas.
O que é vistoria prévia?
É uma inspeção realizada para avaliar o veículo antes ou durante o processo de contratação quando exigida.
Pode ser feita por foto?
Dependendo do processo da seguradora:
sim.
O que é vistoria de sinistro?
É a análise dos danos após:
uma ocorrência.
O seguro sempre usa peças originais?
Não necessariamente.
Isso depende das condições do produto e das regras aplicáveis.
Assistência 24 horas é cobertura?
Não necessariamente.
Assistência é um conjunto de:
serviços.
Guincho paga o conserto do carro?
Não.
O guincho pode transportar o veículo, mas isso não significa que o reparo mecânico será pago.
Cotação é a mesma coisa que proposta?
Não necessariamente.
A própria Lei nº 15.040/2024 estabelece que:
um simples pedido de cotação não equivale à proposta.
Vale comparar apenas o prêmio?
Não.
Compare também:
- franquia;
- coberturas;
- limites;
- terceiros;
- assistência;
- exclusões;
- indenização.
Conclusão
Entender os termos de um seguro Auto é tão importante quanto:
comparar preços.
Uma proposta de R$ 2.500 pode ser muito diferente de outra de:
R$ 3.000.
A diferença pode estar em:
- franquia;
- cobertura de terceiros;
- assistência;
- tipo de indenização;
- vidros;
- carro reserva;
- exclusões.
Além disso, algumas expressões que apareciam em materiais antigos precisam ser atualizadas.
Em 2026:
DPVAT não deve ser descrito como uma cobrança anual feita junto ao IPVA.
A criação do SPVAT foi aprovada em 2024, mas a legislação correspondente acabou revogada no mesmo ano.
Também não é adequado afirmar que:
perda total acontece obrigatoriamente quando o reparo ultrapassa 75%.
O critério deve ser verificado nas condições do seguro.
E proposta não deve mais ser descrita como:
um simples formulário impresso.
A nova Lei do Contrato de Seguro, em vigor desde dezembro de 2025, admite formas mais amplas de formação contratual e determina que as condições, exclusões e restrições sejam apresentadas com clareza.
Por isso, antes de contratar:
aprenda o significado dos termos, compare coberturas equivalentes e leia as condições do seguro.
Vai contratar seguro para seu carro?
Compare propostas verificando prêmio, franquia, terceiros, assistência, forma de indenização e exclusões. O menor preço não necessariamente representa a proteção mais adequada.
Sobre o conteúdo
Atualizado em 30 de outubro de 2026 · Conteúdo informativo
Este glossário foi atualizado para refletir conceitos utilizados atualmente no seguro Auto brasileiro.
Entre as principais correções em relação ao conteúdo antigo estão:
- retirada da informação de que DPVAT é pago anualmente com o IPVA;
- inclusão do histórico do SPVAT e de sua revogação;
- revisão do conceito de indenização integral;
- retirada da ideia de que 75% é uma regra universal de perda total;
- atualização da definição de proposta;
- diferenciação entre cotação e proposta;
- diferenciação entre Valor de Mercado Referenciado e Valor Determinado;
- atualização sobre documentação eletrônica;
- explicação mais precisa sobre bônus;
- atualização das regras relacionadas a peças e reparação.
A Lei nº 15.040/2024, conhecida como Lei do Contrato de Seguro, entrou em vigor em 11 de dezembro de 2025 e atualmente integra o marco legal aplicável aos contratos de seguro no Brasil.
As condições variam de acordo com seguradora, produto, modalidade e contratação.
Sempre consulte:
- proposta;
- apólice;
- condições contratuais;
- limites;
- exclusões.
segurodeautomovel.org é operado por Zipia Tecnologia LTDA, CNPJ 17.467.253/0001-72. Intermediação por Seguroo Administradora e Corretora de Seguros LTDA, CNPJ 23.699.086/0001-98, SUSEP nº 202088455. Não somos seguradora.