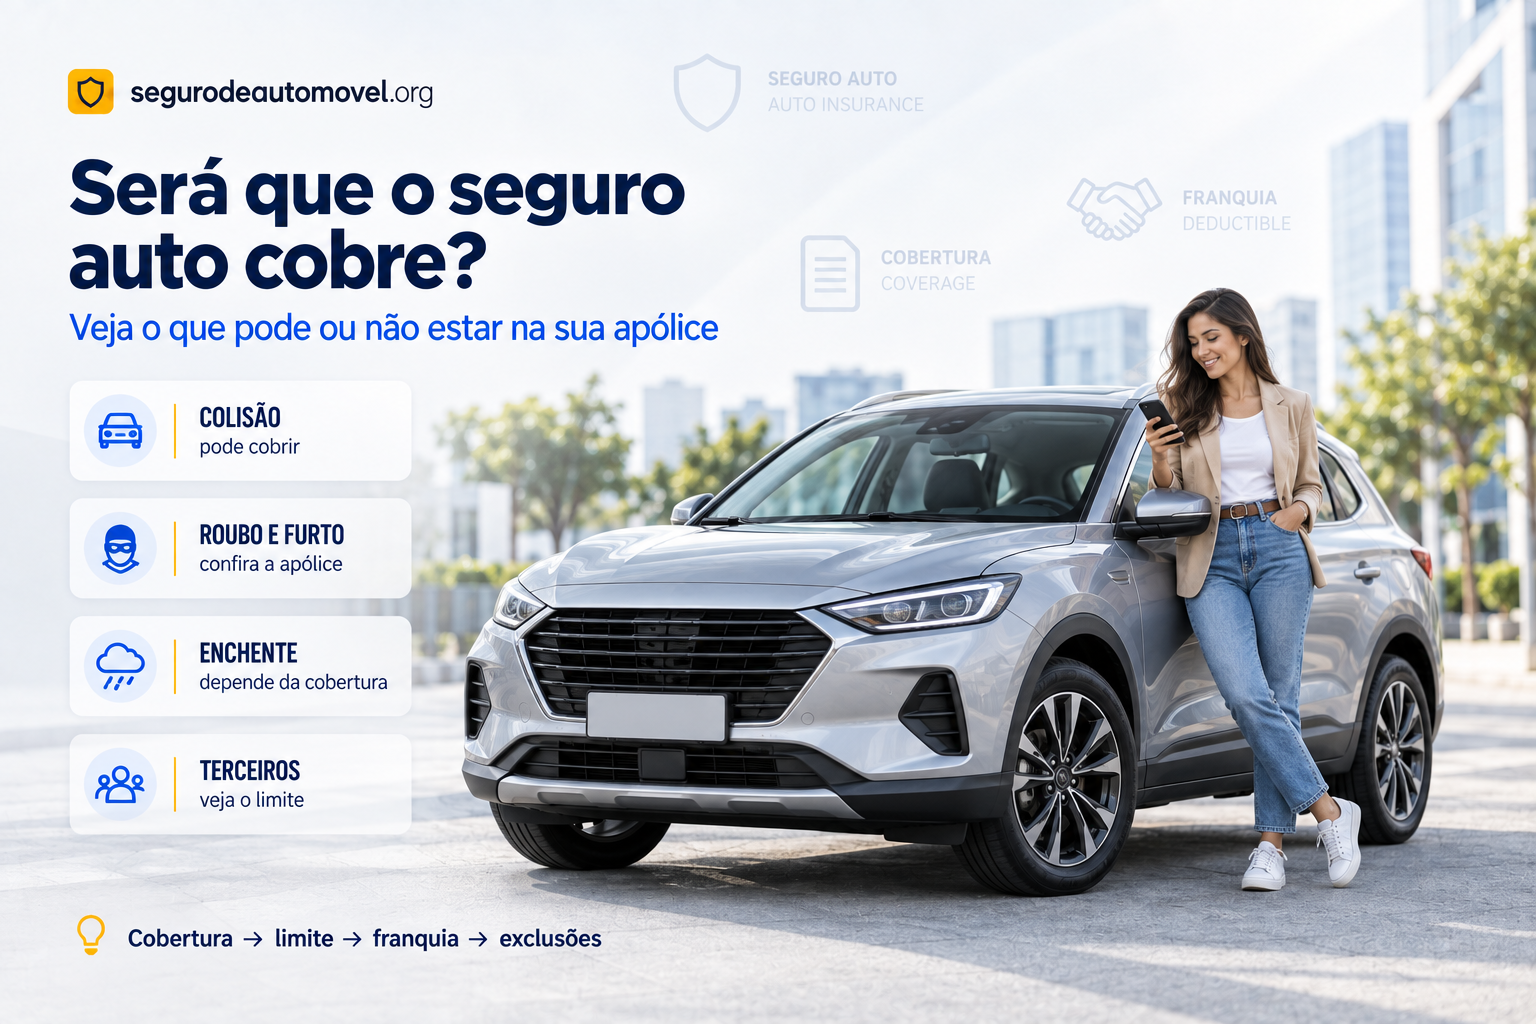
Seguro auto cobre colisão? Roubo? Enchente? Terceiros? Vidros? Passageiros? A resposta correta é: depende das coberturas contratadas. Em 2026, não existe um pacote único obrigatório chamado “seguro completo”. Uma apólice pode combinar proteção para o próprio veículo, responsabilidade civil, acidentes pessoais de passageiros, vidros, assistência 24 horas e outros serviços — ou contratar apenas parte desses riscos.
Atualizado em 17 de setembro de 2026 · Leitura de aproximadamente 15 min · Conteúdo informativo
Resposta rápida
O seguro auto pode cobrir:
- colisão;
- roubo e furto;
- incêndio;
- alagamento e enchente;
- queda de granizo;
- danos causados a terceiros;
- danos corporais a terceiros;
- danos morais, quando contratados;
- acidentes pessoais de passageiros;
- vidros;
- faróis;
- lanternas;
- retrovisores;
- carro reserva;
- assistência 24 horas;
- acessórios;
- kit GNV;
- blindagem.
Mas nenhuma dessas proteções deve ser presumida apenas porque existe uma apólice.
É necessário verificar:
cobertura → limite → franquia → exclusões → condições do contrato.
A própria Susep explica que as coberturas de seguro auto podem ser contratadas isoladamente ou combinadas e que a importância segurada de cada cobertura representa o limite máximo de responsabilidade da seguradora.
Quer saber quais coberturas fazem sentido para o seu carro? Faça uma cotação e compare além do preço.
Neste artigo
- O que o seguro auto pode cobrir
- O que é cobertura de casco
- Colisão
- Roubo e furto
- Incêndio
- Enchente e alagamento
- Granizo e outros eventos naturais
- Danos a terceiros
- Danos materiais, corporais e morais
- APP
- Vidros e retrovisores
- Assistência 24 horas
- Carro reserva
- Franquia
- Perda parcial e indenização integral
- O que normalmente não está automaticamente coberto
- Como conferir sua apólice
- Perguntas frequentes
O que é uma cobertura de seguro auto?
Cobertura é o risco ou conjunto de riscos que a seguradora aceita assumir dentro das condições contratadas.
Não existe uma cobertura universal que funcione da mesma maneira em todas as seguradoras.
Um motorista pode contratar:
colisão + roubo/furto + incêndio
enquanto outro pode contratar somente:
roubo e furto.
Outro ainda pode contratar:
- casco;
- terceiros;
- APP;
- vidros;
- carro reserva;
- assistência 24 horas.
Por isso, a pergunta:
“Seguro auto cobre?”
precisa ser completada com:
“Qual cobertura foi contratada?”
O que é cobertura de casco?
Casco é a proteção relacionada ao próprio veículo segurado.
Ela pode abranger, isolada ou conjuntamente, riscos como:
- colisão;
- incêndio;
- roubo;
- furto;
- capotagem;
- queda de objetos;
- granizo;
- alagamento;
- inundação.
Tudo depende do produto.
A Susep permite que seguradoras ofereçam diferentes combinações.
O que é seguro compreensivo?
Tradicionalmente, a cobertura compreensiva reúne vários riscos em uma mesma proteção.
Em geral, pode incluir:
- colisão;
- incêndio;
- roubo;
- furto.
Outros eventos podem ser incluídos de acordo com o produto.
Mas:
“compreensivo” não significa “absolutamente tudo”.
Sempre existem:
- limites;
- exclusões;
- critérios;
- franquias;
- condições.
Seguro completo existe?
“Seguro completo” é uma expressão comercial e informal.
Não existe uma cobertura padronizada pela Susep com esse nome que obrigatoriamente inclua todos os riscos.
Duas seguradoras podem anunciar produtos amplos e oferecer:
coberturas diferentes.
Por isso, compare a proposta linha por linha.
Seguro auto cobre colisão?
Pode cobrir.
Se a apólice incluir cobertura de casco para colisão, danos decorrentes de acidentes previstos podem ser indenizados de acordo com o contrato.
Exemplos:
- bater em outro carro;
- atingir um muro;
- colisão com objeto;
- capotamento.
Mas a análise depende das circunstâncias e da cobertura contratada.
Bati meu carro. O seguro sempre paga?
Não necessariamente.
A seguradora avaliará:
- se o evento está coberto;
- a extensão do dano;
- a franquia;
- eventuais exclusões;
- documentação;
- condições do contrato.
Se o dano for uma perda parcial sujeita à franquia, o segurado pode ter que participar do custo.
O que acontece em uma perda parcial?
Quando o veículo pode ser reparado dentro dos critérios da apólice, a seguradora pode autorizar o conserto.
Pode haver aplicação de:
franquia.
Exemplo didático:
Reparo:
R$ 8.000
Franquia:
R$ 3.000
Se o sinistro estiver coberto e utilizar uma franquia dedutível de R$ 3.000, o segurado participa com esse valor e a seguradora responde pelo restante, conforme o contrato.
Seguro auto cobre roubo?
Pode cobrir.
Roubo é uma das proteções tradicionais do seguro automóvel.
Se o veículo for roubado e não recuperado, a operação pode resultar em:
indenização integral
de acordo com a cobertura contratada.
Seguro auto cobre furto?
Também pode.
Roubo e furto costumam aparecer juntos em muitos produtos, mas é necessário conferir a definição contratual.
Roubo e furto estão em todo seguro?
Não.
A regulamentação atual permite contratar coberturas:
- combinadas;
- isoladas.
Assim, pode existir um produto apenas para:
roubo e furto
e também um seguro que cubra colisão, mas não roubo, dependendo da oferta.
Se o carro roubado for recuperado, o que acontece?
Depende da situação.
Se o veículo for recuperado com danos, a seguradora avaliará:
- quais danos estão cobertos;
- possibilidade de reparação;
- critério para indenização integral;
- franquia, quando aplicável.
A simples recuperação não permite afirmar antecipadamente qual será o resultado.
Seguro auto cobre incêndio?
Pode cobrir.
Incêndio está entre os riscos tradicionalmente encontrados na proteção de casco.
Mas novamente:
confirme na proposta.
Seguro auto cobre enchente?
Pode cobrir.
Esse é um dos temas que mais gera dúvida.
A Susep esclarece que as coberturas de casco podem incluir:
- alagamento;
- inundação;
- submersão decorrente de enchentes.
Porém, a regulamentação não obriga todo seguro auto a oferecer essa cobertura.
Portanto:
não presuma que enchente está coberta apenas porque o seguro é chamado de “compreensivo”.
Leia as condições.
Entrou água no motor. O seguro cobre?
Pode cobrir se o dano decorrer de um risco incluído na apólice.
Mas o contexto importa.
A seguradora analisará:
- causa;
- circunstâncias;
- extensão do dano;
- comportamento do segurado;
- condições contratuais.
Não existe uma resposta automática para qualquer situação envolvendo água.
Seguro cobre granizo?
Pode.
Granizo aparece entre os eventos naturais que podem ser incluídos nas coberturas de casco.
Mas é necessário confirmar se o produto contratado contempla o risco.
Seguro cobre queda de árvore?
Pode haver cobertura para queda de objetos sobre o veículo, dependendo da apólice.
Uma árvore atingindo o carro pode se enquadrar nessa proteção conforme:
- causa;
- cobertura;
- condições contratuais.
Seguro cobre danos a terceiros?
Pode, por meio de uma cobertura específica de responsabilidade civil.
Ela é conhecida atualmente como:
Responsabilidade Civil Facultativa — Auto
ou simplesmente:
RCF-Auto.
Também é comum encontrar a denominação histórica:
RCF-V.
O que a cobertura de terceiros protege?
Ela protege o interesse do segurado quando ele for responsabilizado por danos cobertos causados a terceiros, respeitando:
- condições;
- limites;
- exclusões;
- procedimentos da seguradora.
Não deve ser tratada simplesmente como:
“a seguradora paga qualquer coisa que eu causar”.
Quais danos a terceiros podem ser contratados?
A estrutura pode contemplar limites para:
Danos materiais
Exemplos:
- carro de outra pessoa;
- muro;
- portão;
- outros bens atingidos.
Danos corporais
Relacionados a lesões sofridas por terceiros em situações cobertas.
Danos morais
Podem existir como cobertura adicional ou limite específico quando contratados.
Existe um limite para terceiros?
Sim.
A apólice estabelece um:
Limite Máximo de Indenização — LMI
ou importância segurada para aquela cobertura.
Exemplo:
Danos materiais contratados:
R$ 100 mil
Se um evento coberto gerar responsabilidade superior ao limite, a seguradora não terá responsabilidade ilimitada.
Por isso:
o valor contratado para terceiros importa muito.
O seguro de terceiros cobre meu próprio carro?
Não é essa a finalidade.
RCF-Auto protege responsabilidade por danos causados a:
terceiros.
Para proteger seu próprio veículo, é necessário analisar a cobertura de casco.
Posso contratar somente seguro contra terceiros?
Pode existir essa opção no mercado.
Ela pode fazer sentido para alguns proprietários de carros antigos ou de menor valor.
Mas significa aceitar o risco de danos ao próprio veículo que não estejam cobertos por outra proteção.
Seguro auto cobre passageiros?
Pode existir uma cobertura específica chamada:
APP — Acidentes Pessoais de Passageiros.
Ela não deve ser confundida com cobertura de terceiros.
O que é APP?
APP pode oferecer proteção para passageiros e ocupantes do veículo em caso de acidente coberto, de acordo com as garantias contratadas.
Pode haver capitais segurados para situações como:
- morte acidental;
- invalidez permanente por acidente;
- outras garantias previstas no produto.
APP paga qualquer tratamento médico?
Não necessariamente.
Esse era um problema do texto antigo.
APP não deve ser resumido como:
“o seguro paga tratamentos médicos dos passageiros”.
As garantias e capitais precisam ser verificados na apólice.
Alguns produtos podem possuir proteções adicionais relacionadas a despesas médico-hospitalares, mas isso precisa estar expressamente contratado.
APP e cobertura de terceiros são iguais?
Não.
RCF-Auto
Trata da responsabilidade do segurado perante terceiros.
APP
Trata dos acidentes pessoais dos passageiros/ocupantes previstos no contrato.
São coberturas diferentes.
Seguro auto cobre para-brisa?
Pode, se houver cobertura para vidros.
Essa proteção normalmente é contratada como:
cobertura adicional.
Pode incluir:
- para-brisa;
- vidro traseiro;
- vidros laterais.
Seguro cobre retrovisor?
Pode.
Alguns produtos de vidros também incluem:
- retrovisores;
- faróis;
- lanternas.
Outros separam esses itens.
Farol entra na cobertura de vidros?
Pode entrar em algumas seguradoras.
Mas não existe regra de que:
“vidros sempre inclui faróis”.
Confira exatamente os itens listados.
A cobertura de vidros tem franquia?
Pode ter.
A Susep esclarece que itens independentes como:
- vidros;
- retrovisores;
- faróis;
podem ter aplicação de franquia:
- única;
- por item;
conforme as condições do produto.
Pequena trinca no para-brisa pode ser reparada?
Alguns produtos permitem:
- reparo;
- substituição;
dependendo:
- do tamanho;
- da localização;
- do dano;
- das regras da cobertura.
Consulte a seguradora antes de realizar o serviço por conta própria.
Assistência 24 horas é cobertura de seguro?
É normalmente um serviço adicional associado ao produto.
Pode incluir:
- guincho;
- socorro mecânico;
- chaveiro;
- troca de pneu;
- assistência em pane;
- motorista substituto;
- outros serviços.
Mas a lista varia bastante.
Todo seguro tem assistência 24 horas?
Não necessariamente.
E mesmo quando possui, os limites podem mudar.
Por exemplo:
guincho de 100 km
é diferente de:
guincho de 500 km.
Leia as condições.
Pane mecânica significa que o seguro paga o conserto?
Não.
Assistência para pane e cobertura do defeito são coisas diferentes.
O serviço pode enviar:
- socorro;
- guincho.
Isso não significa que a seguradora pagará automaticamente por:
- motor;
- câmbio;
- peça desgastada;
- manutenção.
Seguro cobre carro reserva?
Pode, quando contratado.
As regras podem definir:
- número de diárias;
- categoria;
- situações que dão direito;
- requisitos da locadora.
Carro reserva vale para pane?
Não automaticamente.
Muitos produtos vinculam o benefício a determinados:
sinistros cobertos.
Pane mecânica isolada pode não gerar direito.
O que é franquia no seguro auto?
Franquia é a participação do segurado em determinados prejuízos.
A Susep permite produtos:
- com franquia;
- sem franquia;
- com diferentes formatos.
A regra deve estar na apólice.
Franquia existe em perda total?
Não existe hoje uma regra universal dizendo:
“franquia nunca é cobrada em indenização integral”.
A regulamentação permite produtos com previsão de franquia também para indenização integral, desde que isso esteja claramente estabelecido.
Por isso, confira o contrato.
E em roubo sem recuperação?
Também é preciso observar a apólice.
Tradicionalmente, muitos produtos não aplicam franquia nessa situação, mas não devemos transformar prática comum em regra universal.
Quando um carro é considerado perda total?
Essa expressão é popularmente usada para:
indenização integral.
Outro cuidado importante:
não existe mais uma regra universal de:
“75% do valor do carro”.
As condições contratuais podem estabelecer critérios diferentes.
A Susep cita como exemplos produtos que poderiam utilizar:
- 70%;
- 80%;
- 90%;
ou outros critérios permitidos.
Logo:
consulte o percentual do seu contrato.
Uma seguradora pode considerar indenização integral e outra não?
Pode.
Exemplo:
Valor contratado:
R$ 100 mil
Custo do reparo:
R$ 75 mil
Se um produto definir indenização integral em:
70%
o critério pode ser alcançado.
Se outro exigir:
90%
não.
Por isso, duas apólices aparentemente semelhantes podem funcionar de maneira diferente.
Seguro cobre acessórios?
Pode haver cobertura adicional para itens como:
- equipamentos de som;
- acessórios;
- opcionais não originais.
Eles não devem ser presumidos como parte automática do casco.
Seguro cobre kit GNV?
Pode existir cobertura específica.
Informe sempre a existência do kit no momento da cotação e confirme:
- regularização;
- aceitação;
- cobertura.
Seguro cobre blindagem?
Também pode existir cobertura adicional para blindagem.
A seguradora pode exigir:
- documentação;
- regularização;
- avaliação;
- informações do veículo.
O seguro cobre qualquer motorista?
Depende da apólice.
Alguns produtos trabalham com:
- principal condutor;
- perfil de utilização;
- faixas de idade;
- condutores adicionais.
Informe corretamente quem utiliza o carro.
Emprestei o carro. Continua coberto?
Pode continuar, mas depende das condições contratadas e das informações fornecidas à seguradora.
Nunca omita deliberadamente:
- condutor habitual;
- uso profissional;
- motorista jovem;
- local de pernoite.
Informação incorreta pode causar problemas na análise do sinistro.
Seguro cobre motorista de aplicativo?
Pode haver aceitação.
Mas o uso deve ser declarado corretamente.
Uso particular e uso profissional podem representar riscos diferentes para a seguradora.
Seguro cobre carro usado para entrega?
Também depende do produto e da aceitação.
Informe a utilização real na proposta.
O que o seguro normalmente não cobre?
Não existe uma lista universal de exclusões válida para toda apólice.
Mas o segurado deve prestar atenção a situações como:
- riscos expressamente excluídos;
- uso diferente do declarado;
- bens não compreendidos na apólice;
- danos sem relação com risco contratado;
- desgaste e manutenção;
- acessórios não cobertos;
- limites ultrapassados.
A lista correta é sempre a da:
sua apólice.
Seguro cobre problema de motor?
Se for simplesmente:
- desgaste;
- falta de manutenção;
- defeito mecânico;
não deve ser confundido com sinistro coberto de casco.
Já se o motor for danificado como consequência direta de um evento coberto, a análise pode ser diferente.
Seguro cobre pneu furado?
Assistência pode oferecer:
- troca de pneu;
- auxílio.
Isso não significa necessariamente indenização pelo pneu novo.
Seguro cobre combustível acabando?
Algumas assistências oferecem socorro relacionado à falta de combustível.
Mas novamente:
assistência ≠ cobertura de casco.
Como saber exatamente o que meu seguro cobre?
Antes de contratar, procure na proposta e nas condições:
1. Coberturas contratadas
Veja o nome de cada proteção.
2. Limite de cada cobertura
Quanto a seguradora pode pagar?
3. Franquia
Quanto fica sob sua responsabilidade?
4. Exclusões
Quais situações não estão cobertas?
5. Assistências
Quais serviços estão disponíveis e até qual limite?
6. Rede de oficinas
Existe livre escolha ou rede referenciada?
7. Critério de indenização integral
Qual percentual ou regra o produto utiliza?
Posso escolher qualquer oficina?
Não necessariamente.
A Susep esclarece que a seguradora não é obrigada a oferecer todo produto com:
livre escolha de oficina.
Podem existir contratos:
- com livre escolha;
- vinculados a rede referenciada.
Compare antes de contratar.
Qual seguro auto escolher?
Em vez de procurar simplesmente:
“o seguro mais completo”
comece pelas necessidades.
Pergunte:
- consigo substituir meu carro se ele for roubado?
- quanto consigo pagar de franquia?
- qual limite de terceiros faz sentido?
- dependo do carro diariamente?
- preciso de carro reserva?
- viajo muito?
- qual distância de guincho preciso?
- vidros são importantes para mim?
Depois compare propostas equivalentes.
O seguro mais barato é a melhor escolha?
Não necessariamente.
Exemplo:
Proposta A
R$ 1.900 por ano.
Mas oferece:
- franquia alta;
- terceiros baixos;
- assistência curta;
- sem vidros.
Proposta B
R$ 2.300.
Mas oferece:
- franquia menor;
- limite maior para terceiros;
- vidros;
- assistência ampliada.
A diferença de:
R$ 400 por ano
pode representar uma diferença significativa de proteção.
Checklist antes de contratar
- Tem cobertura para colisão?
- Tem roubo e furto?
- Tem incêndio?
- Enchente está coberta?
- Granizo está coberto?
- Qual o limite de terceiros?
- Há danos materiais?
- Há danos corporais?
- Há danos morais?
- Existe APP?
- Qual capital do APP?
- Tem vidros?
- Inclui faróis e lanternas?
- Inclui retrovisores?
- Qual a franquia do casco?
- Existem franquias específicas?
- Qual critério de indenização integral?
- Existe assistência 24h?
- Quantos quilômetros de guincho?
- Existe carro reserva?
- Por quantos dias?
- Posso escolher oficina?
- Li as exclusões?
Perguntas frequentes
Seguro auto cobre colisão?
Pode cobrir se a apólice incluir essa proteção.
Seguro auto cobre roubo?
Pode, conforme a cobertura contratada.
Seguro auto cobre furto?
Pode. Roubo e furto aparecem tradicionalmente em diversos produtos, mas devem constar da apólice.
Seguro auto cobre enchente?
Pode. Alagamento, inundação e submersão podem ser incluídos, mas não são obrigatórios em todo produto.
Seguro cobre granizo?
Pode, quando o risco estiver previsto.
Seguro cobre terceiros?
Pode por meio do RCF-Auto.
Seguro de terceiros cobre meu carro?
Não é essa a finalidade. Para o próprio veículo, veja a cobertura de casco.
Seguro cobre passageiro?
Pode existir APP para passageiros/ocupantes, com garantias e capitais definidos no contrato.
APP cobre qualquer despesa médica?
Não necessariamente. Verifique quais garantias foram contratadas.
Seguro cobre vidro?
Pode, normalmente por cobertura adicional.
Retrovisor está incluído?
Depende do produto.
Farol está incluído na cobertura de vidros?
Pode estar em alguns produtos e não em outros.
Seguro cobre assistência 24 horas?
Pode haver esse serviço adicional, sujeito a limites.
Seguro cobre pane mecânica?
A assistência pode enviar socorro ou guincho, mas isso não significa pagamento automático do conserto mecânico.
Seguro cobre carro reserva?
Pode, se estiver contratado e o evento atender às regras.
Toda colisão cobra franquia?
Depende do produto e do tipo de sinistro.
Perda total é sempre 75%?
Não. O percentual para caracterização de indenização integral depende das condições contratuais.
Em roubo sem recuperação existe franquia?
Depende da apólice. Não há vantagem em presumir a regra sem verificar o contrato.
Seguro cobre acessórios?
Pode haver cobertura adicional.
Seguro cobre GNV?
Pode, mediante aceitação e cobertura contratada.
Seguro cobre blindagem?
Pode haver cobertura específica.
Seguro completo cobre tudo?
Não. “Seguro completo” não é uma cobertura padronizada e não elimina limites e exclusões.
Conclusão
A pergunta:
“Será que o seguro auto cobre?”
não possui uma resposta única.
O seguro pode proteger contra:
- colisão;
- roubo;
- furto;
- incêndio;
- enchente;
- granizo;
- terceiros;
- passageiros;
- vidros;
- outros riscos.
Mas somente quando essas proteções estiverem previstas na apólice.
O ponto mais importante é separar:
casco → terceiros → APP → vidros → assistência.
Eles não são sinônimos.
Antes de contratar, compare:
coberturas → limites → franquias → assistências → exclusões → preço.
E não confie apenas na expressão:
“seguro completo”.
Peça para ver exatamente o que está sendo contratado.
Cotar agora — Quer comparar coberturas para o seu carro? Faça uma cotação e compare além do preço.
Sobre o conteúdo
Redação SegurodeAutomovel.org
Conteúdo atualizado em 18 de setembro de 2026 com base nas orientações atuais da Superintendência de Seguros Privados — Susep e nas regras aplicáveis ao grupo automóvel.
A regulamentação permite que as coberturas de seguro auto sejam oferecidas:
- isoladamente;
- combinadas;
- com diferentes limites;
- com diferentes franquias;
- com diferentes critérios de indenização integral.
Por isso, nenhuma lista genérica substitui a leitura da proposta, da apólice e das condições contratuais.
Cobertura, aceitação, franquia, limite, oficina, assistência e indenização dependem do produto contratado.
segurodeautomovel.org é operado por Zipia Tecnologia LTDA, CNPJ 17.467.253/0001-72. Intermediação por Seguroo Administradora e Corretora de Seguros LTDA, CNPJ 23.699.086/0001-98, SUSEP nº 202088455. Não somos seguradora.