Quem procura os principais seguradoras do Brasil normalmente quer descobrir qual seguradora oferece boa cobertura, atendimento adequado e preço competitivo.
Mas não existe uma única companhia que seja a melhor para todos os motoristas.
O valor e as condições de uma apólice dependem de fatores como:
- veículo;
- versão;
- ano;
- CEP de pernoite;
- perfil dos condutores;
- utilização;
- coberturas;
- franquia;
- critérios de cada seguradora.
Por isso, em vez de criar um ranking absoluto, reunimos cinco seguradoras relevantes e atualmente ativas no mercado de seguro automóvel para você conhecer e comparar:
- Allianz;
- Porto;
- HDI;
- Tokio Marine;
- Yelum.
A lista não representa classificação de melhor para pior.
O objetivo é mostrar:
produtos → coberturas → diferenciais → cuidados → como comparar.
Atualizado em 22 de setembro de 2026 · Leitura de aproximadamente 16 min · Conteúdo informativo
Resposta rápida
Cinco seguradoras que podem aparecer em uma comparação de seguro auto no Brasil em 2026 são:
- Allianz;
- Porto;
- HDI;
- Tokio Marine;
- Yelum.
Todas possuem produtos de seguro automóvel com diferentes possibilidades de cobertura.
Entre os itens que podem aparecer estão:
- colisão;
- roubo;
- furto;
- incêndio;
- terceiros;
- APP;
- vidros;
- assistência 24 horas;
- carro reserva;
- eventos naturais;
- adicionais específicos.
Mas não escolha apenas pela marca.
Compare:
prêmio → franquia → casco → terceiros → assistência → vidros → carro reserva → oficinas → exclusões.
Quer descobrir quais propostas fazem sentido para o seu perfil? Cote agora e compare além do preço.
Neste artigo
- Existe uma melhor seguradora?
- Allianz
- Porto
- HDI
- Tokio Marine
- Yelum
- O que aconteceu com a SulAmérica Auto
- O que aconteceu com a Liberty
- Como comparar coberturas
- Franquia
- Terceiros
- Assistência 24 horas
- Vidros
- Carro reserva
- Eventos naturais
- Oficinas
- Como comparar preços
- Como verificar uma seguradora
- Checklist
- Perguntas frequentes
Existe uma melhor seguradora de carro no Brasil?
Não existe uma resposta universal.
Isso acontece porque seguradoras avaliam os riscos de formas diferentes.
Imagine o mesmo motorista fazendo cotações em cinco companhias.
Uma pode oferecer:
menor prêmio.
Outra:
franquia menor.
Outra:
maior limite para terceiros.
Outra:
assistência mais ampla.
Outra:
melhor rede de oficinas para aquela região.
Por isso, perguntar apenas:
“qual é a melhor seguradora?”
pode levar a uma comparação incompleta.
É mais útil perguntar:
“qual proposta oferece a combinação mais adequada de preço, cobertura e condições para meu perfil?”
1. Allianz
A Allianz é uma seguradora internacional com longa presença no mercado brasileiro e continua oferecendo seguro automóvel em 2026.
A companhia possui atualmente o:
Seguro Auto Allianz.
Entre as coberturas divulgadas pela própria empresa estão:
- colisão;
- roubo;
- furto;
- incêndio;
- indenização integral;
- terceiros;
- eventos naturais;
- vidros;
- faróis;
- retrovisores;
- carro reserva;
- assistência 24 horas.
Também existem adicionais para situações específicas.
O que o Seguro Auto Allianz pode cobrir?
A configuração pode incluir:
Roubo e furto
Proteção para eventos contratados envolvendo desaparecimento do veículo.
Colisão
Pode cobrir danos ao carro em eventos previstos.
Terceiros
Há possibilidade de contratação para:
- danos materiais;
- danos corporais;
- danos morais.
Eventos naturais
A Allianz divulga cobertura para situações como:
- alagamento;
- granizo;
- outros eventos naturais;
conforme o produto contratado.
Vidros
Pode incluir:
- vidros;
- faróis;
- retrovisores.
Carro reserva
Existem opções com diferentes períodos de utilização.
Allianz possui seguro para carro elétrico?
Sim.
A empresa divulga proteção específica para veículos:
- elétricos;
- híbridos.
Entre os itens que podem fazer parte estão:
- bateria;
- cabo de carregamento;
- assistência para reboque até ponto de recarga;
desde que atendidas as condições do seguro.
Para quem a Allianz pode ser interessante?
Pode entrar na comparação de quem procura:
- cobertura ampla de casco;
- terceiros;
- eventos naturais;
- adicionais;
- proteção para elétricos e híbridos.
Mas isso não significa que será:
mais barata
ou
mais adequada
para todos.
A cotação individual é indispensável.
2. Porto
A Porto é uma das marcas mais conhecidas do seguro automóvel brasileiro.
Seu produto atual inclui diferentes tipos de proteção e serviços.
Entre as coberturas divulgadas estão:
- roubo;
- furto;
- indenização integral;
- danos a terceiros;
- proteção para ocupantes;
- adicionais.
Quais coberturas aparecem no Seguro Auto Porto?
Dependendo da contratação:
Roubo e furto
Pode haver indenização conforme as condições da apólice.
Casco
Proteção para o próprio veículo em eventos cobertos.
Danos a terceiros
Pode incluir proteção para:
- danos materiais;
- danos corporais.
Ocupantes
Podem existir coberturas relacionadas aos passageiros.
Assistências e serviços
A Porto também divulga benefícios e serviços complementares que variam conforme o produto.
Porto oferece produtos para veículos de maior valor?
Sim.
As condições contratuais atuais incluem segmentos específicos como:
- Auto Premium;
- Auto Private;
voltados a determinadas faixas de valor de veículo.
As regras e elegibilidade precisam ser verificadas na cotação.
Porto é sempre mais cara?
Não existe uma regra desse tipo.
Para determinado perfil, a proposta pode ser:
- competitiva;
- intermediária;
- mais cara.
O resultado depende do risco analisado.
Porto é sempre a melhor por ter muitos serviços?
Também não.
Serviços adicionais só representam vantagem quando:
fazem sentido para sua rotina.
Se duas propostas possuem diferença relevante de preço, compare quanto você realmente usaria:
- carro reserva;
- assistência;
- serviços adicionais;
- rede de atendimento.
3. HDI Seguros
A HDI também continua atuando no mercado automotivo brasileiro com diferentes linhas de produto.
Entre elas estão:
- HDI Auto Perfil;
- HDI Auto Básico;
- HDI Fit;
- outros produtos específicos.
O que o HDI Auto Perfil oferece?
A página atual da HDI informa possibilidade de cobertura compreensiva envolvendo:
- colisão;
- incêndio;
- roubo;
- furto.
Também podem ser incluídas coberturas relacionadas a:
- danos materiais a terceiros;
- danos corporais a terceiros;
- APP.
Quais adicionais podem aparecer na HDI?
Entre as possibilidades divulgadas estão:
- acessórios;
- danos morais e estéticos;
- despesas médico-hospitalares;
- extensão de perímetro;
- proteção para buracos;
- carro reserva;
- despesas extras;
- higienização por alagamento;
- reposição de veículo 0 km;
- vidros;
- retrovisores;
- faróis;
- lanternas.
Tudo depende da configuração contratada.
Como funciona a assistência HDI?
A empresa atualmente divulga planos de assistência como:
- Essencial;
- Especial;
- VIP.
Entre os serviços podem estar:
- guincho;
- chaveiro;
- troca de pneus;
- socorro;
- pane seca;
- transporte alternativo;
- hospedagem.
Confira os limites da proposta.
HDI Auto Básico é igual ao Auto Perfil?
Não.
São produtos com propostas diferentes.
O Auto Básico possui estrutura mais enxuta.
Por isso, ao comparar HDI com outra seguradora, certifique-se de que está comparando:
produtos equivalentes.
4. Tokio Marine
A Tokio Marine possui atualmente um portfólio diversificado de seguro automóvel.
Em 2026, a companhia apresenta produtos como:
- Seguro Auto;
- Seguro Auto Clássico;
- Seguro Auto Econômico;
- Seguro Auto Roubo;
- outras opções específicas.
Isso permite encontrar estruturas diferentes para necessidades diferentes.
O que pode estar no Seguro Auto Tokio Marine?
A oferta principal inclui proteções como:
- colisão;
- incêndio;
- roubo;
- furto;
- danos a terceiros;
- APP.
Como funciona a assistência?
A Tokio Marine também oferece diferentes opções de assistência.
Podem incluir:
- reboque;
- socorro mecânico;
- chaveiro;
- troca de pneus;
- transporte;
- motorista substituto.
Existem opções de quilometragem adicional de guincho, inclusive planos ampliados.
Tokio Marine oferece carro reserva?
Sim, conforme a contratação.
A empresa divulga opções como:
- 7 dias;
- 15 dias;
- 30 dias.
As condições dependem do produto e do sinistro.
E os vidros?
Há diferentes planos de vidros.
Podem incluir, conforme a modalidade:
- para-brisa;
- laterais;
- vidro traseiro;
- retrovisores;
- faróis;
- lanternas;
- teto solar;
- outros componentes.
Tokio oferece seguro só para roubo e furto?
Sim.
A companhia possui produtos voltados a:
- roubo;
- furto;
- incêndio;
com estrutura diferente do seguro de casco amplo.
Esse tipo de alternativa pode custar menos para alguns perfis, mas oferece:
proteção diferente.
Não compare apenas os preços.
Seguro mensal e seguro anual são iguais?
Não necessariamente.
A Tokio possui atualmente alternativas com estrutura de pagamento mensal.
Ao comparar:
- vigência;
- cancelamento;
- coberturas;
- franquias;
- preço total;
precisam entrar na conta.
5. Yelum
A Yelum é a marca que substituiu a Liberty no mercado brasileiro depois da aquisição da operação pelo Grupo HDI.
Em 2026, a companhia mantém produtos de seguro automóvel próprios.
Um deles é:
Yelum Auto Perfil.
O que o Yelum Auto Perfil pode cobrir?
A cobertura principal divulgada inclui:
- colisão;
- incêndio;
- roubo;
- furto.
Também inclui possibilidades para:
- danos materiais a terceiros;
- danos corporais a terceiros.
Quais adicionais existem?
Entre as opções divulgadas pela Yelum aparecem:
- garantia 0 km;
- despesas extraordinárias;
- higienização após alagamento;
- APP;
- acessórios;
- equipamentos;
- blindagem;
- kit gás;
- cabo de carregamento de elétricos;
- danos morais e estéticos;
- seguro da franquia.
E os vidros?
A Yelum oferece diferentes planos que podem incluir:
- para-brisa;
- laterais;
- vidro traseiro;
- retrovisores;
- faróis;
- lanternas;
- teto solar;
- outros itens.
A empresa também divulga serviço relacionado à:
calibragem de sistemas ADAS
em determinadas coberturas de vidros.
Yelum e HDI são a mesma seguradora?
São marcas diferentes dentro do mesmo grupo segurador.
Portanto:
HDI ≠ Yelum como produto comercial.
Uma cotação pode ter propostas diferentes das duas marcas.
O que aconteceu com a Liberty Seguros?
A Liberty deixou de funcionar como marca atual independente da forma conhecida anteriormente.
Depois da aquisição da Liberty pelo grupo Talanx, proprietário do Grupo HDI, iniciou-se a integração dos ativos.
Em:
junho de 2024
foi lançada a:
Yelum Seguradora
para substituir a marca Liberty no Brasil.
Por isso, um artigo atualizado em 2026 não deve listar Liberty como se nada tivesse mudado.
O que aconteceu com a SulAmérica Auto?
Esse é outro ponto que precisava ser corrigido no artigo original.
A antiga operação de:
SulAmérica Auto e Massificados
passou para a:
Allianz.
Atualmente, a própria Allianz informa:
“SulAmérica Auto e Massificados é Allianz”.
Os antigos canais digitais SulAmérica Auto foram desativados e as renovações passaram para a estrutura Allianz.
Por isso, não faz sentido tratar hoje:
Allianz e SulAmérica Auto
como duas concorrentes independentes dentro de uma lista atual.
Por que não colocamos SulAmérica entre as cinco?
Porque, na operação auto atual, ela não deve ser apresentada como uma marca independente da Allianz da mesma maneira que no texto antigo.
Isso evita:
- duplicidade;
- informação desatualizada;
- confusão para o leitor.
E existem outras seguradoras de carro no Brasil?
Sim.
Essas cinco não representam todo o mercado.
Dependendo do perfil, também podem aparecer outras marcas como:
- MAPFRE;
- Azul Seguros;
- Youse;
- Bradesco Seguros;
- outras companhias autorizadas.
O objetivo desta página é apresentar:
cinco exemplos para começar uma comparação.
Não criar um ranking definitivo.
O que um bom seguro auto deve ter?
Não existe uma configuração ideal para todos.
Mas alguns itens merecem atenção.
1. Cobertura de casco
Veja se inclui riscos como:
- colisão;
- roubo;
- furto;
- incêndio;
- eventos naturais.
2. Cobertura de terceiros
Compare os limites para:
- danos materiais;
- danos corporais;
- danos morais, quando contratados.
3. APP
É uma cobertura voltada aos passageiros do veículo segurado.
Ela é diferente da cobertura para terceiros.
4. Franquia
Veja quanto você precisará pagar em determinados sinistros.
5. Assistência 24 horas
Compare:
- guincho;
- pane;
- chaveiro;
- pneus;
- outros serviços.
6. Vidros
Veja quais componentes estão incluídos.
7. Carro reserva
Confira:
- quantidade de dias;
- categoria do veículo;
- eventos que liberam o benefício.
8. Oficinas
Entenda se o produto prevê:
- rede referenciada;
- livre escolha;
- condições específicas.
9. Eventos naturais
Veja se existem coberturas para:
- enchente;
- alagamento;
- granizo;
- queda de objetos.
Seguro “completo” tem tudo isso?
Não necessariamente.
A Susep permite que coberturas de seguro automóvel sejam oferecidas:
- separadamente;
- combinadas.
Portanto, “seguro completo” é uma expressão comercial, não uma garantia de que qualquer evento estará coberto.
Como comparar as cinco seguradoras?
Não faça uma comparação assim:
| Seguradora | Preço |
|---|---|
| A | R$ 2.000 |
| B | R$ 2.300 |
| C | R$ 2.600 |
Isso é insuficiente.
O ideal é comparar:
| Item | Proposta A | Proposta B |
|---|---|---|
| Prêmio anual | R$ 2.200 | R$ 2.550 |
| Franquia | R$ 6.000 | R$ 3.700 |
| Terceiros materiais | R$ 50 mil | R$ 200 mil |
| Guincho | 100 km | 400 km |
| Vidros | Não | Sim |
| Carro reserva | Não | 15 dias |
A primeira é:
mais barata.
Isso não significa que seja automaticamente:
mais adequada.
Qual seguradora é mais barata?
Não existe uma resposta universal.
A mesma companhia pode oferecer:
- preço baixo para um motorista;
- preço alto para outro;
- não aceitar outro risco.
A Susep explica que o prêmio é definido a partir do risco e das informações sobre:
- automóvel;
- segurado;
- condutores.
Carro popular sempre paga menos?
Não necessariamente.
O preço também depende de:
- histórico;
- índice de reparabilidade;
- peças;
- utilização;
- CEP;
- perfil;
- coberturas.
Seguro de carro de luxo é sempre mais caro?
Pode haver maior custo em muitos casos devido ao valor:
- do veículo;
- das peças;
- dos reparos.
Mas só a cotação responde para determinado perfil.
Como funciona a franquia?
A franquia é a participação do segurado em determinados prejuízos previstos.
Exemplo
Conserto coberto:
R$ 10.000
Franquia:
R$ 4.000
Em um sinistro parcial sujeito à franquia:
- segurado participa com R$ 4.000;
- seguradora responde pelo restante dentro do contrato.
Franquia menor significa melhor seguro?
Não necessariamente.
Ela pode aumentar o preço da apólice.
Compare:
economia no prêmio x diferença na franquia.
Cobertura para terceiros merece atenção?
Sim.
Às vezes o motorista concentra toda a comparação no próprio carro e esquece de analisar a responsabilidade civil.
Uma colisão pode envolver:
- carro de alto valor;
- vários veículos;
- imóvel;
- danos corporais.
Por isso, veja cuidadosamente:
limites de terceiros.
Enchente pode estar coberta?
Pode.
A Susep informa que seguros de automóvel podem incluir riscos como:
- submersão decorrente de enchentes;
- granizo;
- queda de objetos.
Mas isso precisa fazer parte da cobertura contratada.
Perda total é sempre 75%?
Não.
Não há um percentual único obrigatório aplicável a todos os produtos.
O critério de:
indenização integral
deve estar previsto no contrato.
A indenização é sempre pela Tabela Fipe?
Não.
A Susep permite diferentes modalidades, como:
- valor de mercado referenciado;
- valor determinado;
- outro critério objetivo e transparente.
Quando for utilizado valor de mercado referenciado, a tabela e o fator precisam estar definidos na contratação.
Como verificar uma seguradora?
Antes de contratar:
- confirme a razão social;
- consulte a companhia na Susep;
- veja o site oficial;
- confira os documentos do produto;
- leia as condições contratuais.
A própria Susep recomenda consultar o nome da seguradora antes de contratar.
Produto registrado na Susep significa que ela recomenda?
Não.
O registro de um produto não representa:
aprovação ou recomendação comercial pela Susep.
Ele indica cumprimento dos procedimentos regulatórios aplicáveis.
Qual dessas cinco devo escolher?
Em vez de escolher apenas pela marca, faça pelo menos três cotações — idealmente mais quando houver disponibilidade — e compare propostas equivalentes.
Veja:
Preço
Quanto custa o prêmio total?
Franquia
Quanto você precisa desembolsar em determinados sinistros?
Casco
Quais riscos estão cobertos?
Terceiros
Quais são os limites?
Vidros
O que entra?
Assistência
Qual a quilometragem do guincho?
Carro reserva
Quantos dias?
Oficinas
Existe uma rede adequada perto de você?
Exclusões
O que não está coberto?
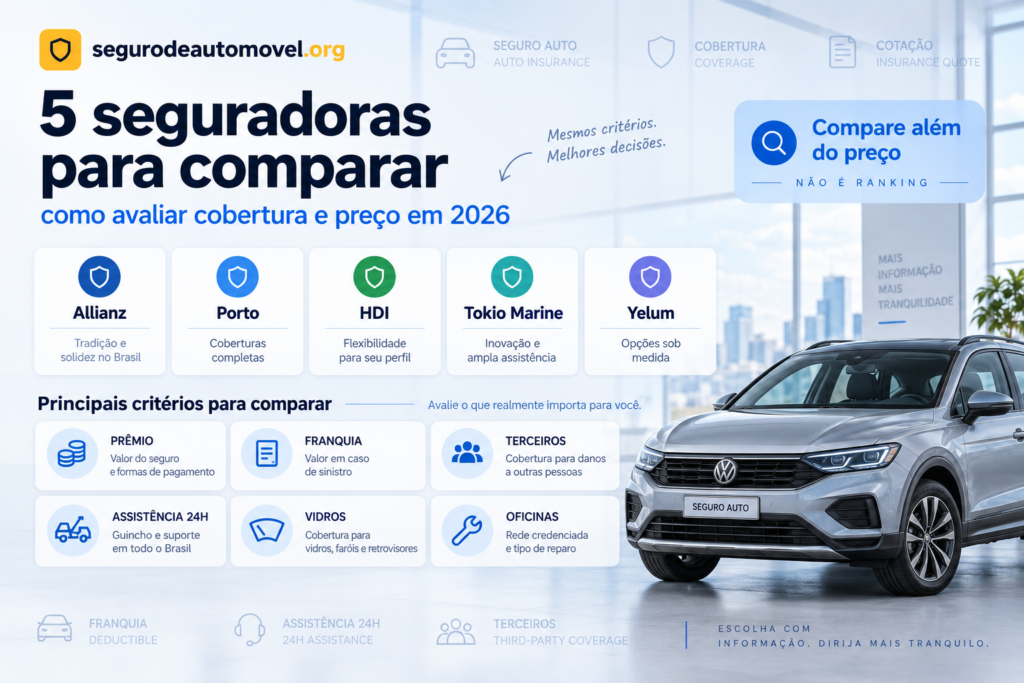
Checklist antes de contratar
- A seguradora está autorizada pela Susep?
- Comparei pelo menos três propostas?
- As coberturas são equivalentes?
- Tem colisão?
- Tem roubo?
- Tem furto?
- Tem incêndio?
- Tem enchente?
- Tem granizo?
- Qual é a franquia?
- Qual o critério de indenização integral?
- Qual é a modalidade de valor segurado?
- Quanto cobre terceiros materiais?
- Quanto cobre terceiros corporais?
- Tem danos morais?
- Tem APP?
- Tem vidros?
- Quais itens?
- Tem assistência 24 horas?
- Qual é o limite do guincho?
- Tem carro reserva?
- Quantos dias?
- Como funcionam as oficinas?
- Existem coberturas para acessórios?
- Meu carro é elétrico ou híbrido?
- Há cobertura adequada para ele?
- Li as exclusões?
- Comparei o custo total?
Perguntas frequentes
Quais são os 5 principais seguros auto do Brasil?
Não existe um ranking universal. Como exemplos de seguradoras relevantes e ativas para comparação em 2026, podem ser consideradas Allianz, Porto, HDI, Tokio Marine e Yelum.
Qual dessas seguradoras é a melhor?
Depende do veículo, perfil, CEP, coberturas, franquia e proposta apresentada.
Qual é a mais barata?
Só uma cotação individual consegue responder.
A SulAmérica ainda vende seguro auto como antes?
A antiga operação SulAmérica Auto e Massificados passou para a Allianz.
Liberty ainda existe?
A marca Liberty foi substituída pela Yelum no Brasil em 2024.
HDI e Yelum são iguais?
São marcas diferentes pertencentes ao mesmo grupo segurador.
Allianz cobre enchente?
A empresa divulga cobertura para alagamentos e outros eventos naturais em seus produtos, conforme contratação.
Porto cobre terceiros?
Há opções de cobertura para danos a terceiros, conforme a apólice.
HDI cobre colisão?
Produtos atuais da HDI incluem opções de cobertura compreensiva para colisão, incêndio, roubo e furto.
Tokio Marine tem seguro só para roubo e furto?
Sim. A empresa possui produtos específicos voltados a roubo e furto.
Yelum é a antiga Liberty?
A Yelum foi lançada em 2024 para substituir a marca Liberty no Brasil depois da aquisição da operação pelo Grupo HDI.
Seguro “completo” cobre tudo?
Não. Confira cada cobertura e exclusão.
Seguro cobre enchente?
Pode, se o risco estiver incluído.
Seguro cobre terceiros?
Pode, por meio de cobertura de responsabilidade civil.
Seguro sempre indeniza pela Fipe?
Não. Existem diferentes modalidades de determinação do valor segurado.
Perda total é sempre 75%?
Não. O critério depende do produto e precisa estar previsto no contrato.
Como escolher?
Compare preço, franquia, casco, terceiros, assistência, vidros, carro reserva, oficinas e exclusões.
Conclusão
O artigo antigo falava em:
“os 5 principais seguros auto do mercado”.
Mas, além de listar apenas quatro empresas, continha uma marca que não deve mais ser apresentada da mesma forma:
SulAmérica Auto.
A operação passou para a:
Allianz.
Em 2026, uma lista mais atual de seguradoras que podem entrar em uma comparação inclui:
- Allianz;
- Porto;
- HDI;
- Tokio Marine;
- Yelum.
Mas essa lista:
não é um ranking.
Também não significa que essas sejam as únicas companhias que devem ser cotadas.
A decisão mais consistente não é:
“qual marca é a melhor?”
E sim:
“qual proposta oferece a proteção mais adequada para meu perfil pelo custo que estou disposto a pagar?”
Compare:
prêmio → franquia → casco → terceiros → assistência → vidros → carro reserva → oficinas → exclusões.
Cote agora — Faça sua cotação em e compare seguro auto além do preço.
Sobre o conteúdo
Redação SegurodeAutomovel.org
Conteúdo atualizado em 22 de setembro de 2026 com base nas informações públicas atuais das seguradoras e nas orientações da Superintendência de Seguros Privados — Susep.
As cinco marcas apresentadas servem como:
exemplos relevantes para comparação.
Não representam:
- ranking;
- recomendação universal;
- garantia de preço;
- garantia de aceitação;
- lista completa do mercado.
A Susep informa que as coberturas de seguro automóvel podem ser contratadas de maneira:
- isolada;
- combinada;
e que o prêmio é definido conforme o risco analisado por cada seguradora.
Produtos, coberturas, serviços, franquias e condições podem mudar.
Sempre consulte a:
- proposta;
- apólice;
- condição contratual vigente.
segurodeautomovel.org é operado por Zipia Tecnologia LTDA, CNPJ 17.467.253/0001-72. Intermediação por Seguroo Administradora e Corretora de Seguros LTDA, CNPJ 23.699.086/0001-98, SUSEP nº 202088455. Não somos seguradora.