O preço do seguro auto em Goiânia não é definido por uma tabela única. Dois motoristas com o mesmo carro podem receber cotações bastante diferentes porque seguradoras analisam veículo, CEP de pernoite, condutores, utilização, coberturas, franquia e outros critérios próprios. Para economizar, o mais eficiente é comparar propostas equivalentes — e não simplesmente escolher o menor preço.
Atualizado em 18 de setembro de 2026 · Leitura de aproximadamente 15 min · Conteúdo informativo
Resposta rápida
Para economizar no seguro auto em Goiânia:
- faça cotações em mais de uma seguradora;
- informe corretamente o CEP de pernoite;
- compare propostas com as mesmas coberturas;
- analise a franquia;
- reveja adicionais que não utiliza;
- compare os limites para terceiros;
- veja assistência e quilometragem de guincho;
- confira vidros e carro reserva;
- mantenha os dados do perfil corretos;
- verifique se a seguradora é autorizada pela Susep.
Não existe um valor único de seguro para Goiânia.
Também não existe uma única seguradora que seja a mais barata para toda a cidade.
O preço depende da combinação:
carro + motorista + CEP + utilização + cobertura + franquia + seguradora.
Cote seu seguro auto em Goiânia, Goiás. Acesse e compare além do preço.
Neste artigo
- Como funciona o seguro auto em Goiânia
- Seguro auto é obrigatório?
- Quanto custa
- O que muda o preço
- Como fazer cotação
- Como economizar
- Franquia
- Cobertura para terceiros
- Roubo e furto
- Colisão
- Enchente e granizo
- Assistência 24 horas
- Vidros
- Carro reserva
- Carro novo
- Carro usado
- Motorista de aplicativo
- “Seguro para mulheres”
- Como escolher seguradora
- Checklist
- Perguntas frequentes
Como funciona o seguro auto em Goiânia?
O seguro contratado por um motorista de Goiânia segue as mesmas regras gerais do seguro automóvel no restante do Brasil.
O cliente informa dados relacionados a:
- veículo;
- condutores;
- endereço;
- utilização;
- coberturas pretendidas.
A seguradora analisa o risco.
Depois disso, ela pode:
- apresentar uma proposta;
- solicitar informações;
- exigir procedimentos adicionais;
- oferecer condições diferentes;
- não aceitar o risco.
Cada companhia possui seus próprios critérios.
Seguro auto é obrigatório em Goiânia?
Não no sentido utilizado pelo artigo antigo.
O seguro facultativo de automóvel que protege:
- o próprio carro;
- terceiros;
- roubo;
- colisão;
- vidros;
- assistência;
não é uma contratação geral obrigatória para todo proprietário de automóvel.
A contratação é voluntária.
Isso não significa que dirigir sem seguro seja financeiramente recomendável.
Significa apenas que:
seguro auto facultativo e obrigação legal não são a mesma coisa.
Existem seguros obrigatórios específicos para determinadas situações, mas isso é diferente de contratar uma apólice particular de casco para o seu carro.
Por que contratar seguro auto?
O seguro permite transferir determinados riscos financeiros para uma seguradora dentro das condições da apólice.
Pode existir proteção para situações como:
- colisão;
- roubo;
- furto;
- incêndio;
- eventos naturais;
- danos causados a terceiros.
Também podem ser contratados adicionais como:
- vidros;
- assistência 24 horas;
- carro reserva;
- APP;
- acessórios.
Todo seguro cobre tudo isso?
Não.
Essa é uma das informações mais importantes.
As seguradoras podem oferecer diferentes combinações.
Um motorista pode contratar:
casco + terceiros + vidros + assistência
e outro contratar somente:
roubo e furto.
Por isso, não compare propostas apenas pelo valor.
Quanto custa o seguro auto em Goiânia?
Não existe um preço médio confiável que represente todos os motoristas da cidade.
O seguro pode variar bastante conforme:
- marca;
- modelo;
- ano;
- versão;
- valor do carro;
- CEP;
- condutores;
- utilização;
- coberturas;
- franquia;
- seguradora.
A única forma de conhecer o preço para um caso específico é:
fazer uma cotação personalizada.
Goiânia tem mais de 1,5 milhão de habitantes
Segundo a estimativa mais recente disponível do IBGE, Goiânia possuía:
1.503.256 habitantes em 2025.
Esse número ajuda apenas a contextualizar o tamanho do município.
Ele não permite concluir:
- quanto custa o seguro;
- se Goiânia é cara para segurar carro;
- qual bairro é mais arriscado.
Preço precisa ser calculado individualmente.
O CEP influencia no seguro em Goiânia?
Pode influenciar.
O endereço onde o carro normalmente:
- pernoita;
- fica estacionado;
- circula;
pode fazer parte da análise da seguradora.
Mas não existe uma tabela pública universal do tipo:
Setor Bueno = R$ X
Jardim Goiás = R$ Y
Setor Marista = R$ Z.
Cada seguradora possui sua própria metodologia.
Então bairros diferentes podem receber preços diferentes?
Podem.
Mas também é possível que outros fatores tenham peso suficiente para alterar completamente a comparação.
Por isso, evite afirmações como:
“bairro X sempre é mais caro”.
Isso precisa ser demonstrado pela cotação real.
Ter garagem reduz o preço?
Pode influenciar em determinadas seguradoras.
Alguns questionários perguntam:
- existe garagem em casa?
- existe garagem no trabalho?
- o local é fechado?
- onde o carro pernoita?
A resposta deve ser verdadeira.
Não existe desconto universal garantido.
Como fazer cotação de seguro auto em Goiânia?
O processo normalmente começa com dados do veículo e do motorista.
Dados do veículo
Prepare informações como:
- marca;
- modelo;
- versão;
- ano/modelo;
- placa, quando solicitada;
- utilização.
Dados do condutor
Podem ser solicitados:
- CPF;
- data de nascimento;
- CNH;
- endereço;
- CEP;
- principal condutor;
- outros motoristas habituais.
Uso do carro
Informe corretamente se utiliza o veículo para:
- uso particular;
- trabalho;
- aplicativo;
- entregas;
- deslocamentos profissionais.
Preciso enviar documentos já na cotação?
Nem sempre.
Uma cotação inicial pode exigir apenas informações cadastrais.
Na contratação, a seguradora pode solicitar:
- documentos;
- validações;
- vistoria;
- fotos;
- outras informações.
Depende do produto.
Como economizar no seguro auto em Goiânia?
Economizar não significa simplesmente:
cortar coberturas.
A ideia é reduzir o custo sem criar uma exposição financeira que você não consegue suportar.
1. Compare várias seguradoras
Esse costuma ser um dos passos mais relevantes.
Seguradoras podem precificar o mesmo risco de formas muito diferentes.
Uma companhia pode cobrar:
R$ 2.400
e outra:
R$ 3.700
para a mesma pessoa e o mesmo carro.
Os números são apenas exemplo.
A diferença real só aparece na cotação.
2. Compare propostas equivalentes
Esse cuidado é essencial.
Imagine:
Proposta A
R$ 2.000 ao ano.
Mas:
- franquia alta;
- terceiros baixos;
- guincho curto;
- sem vidros.
Proposta B
R$ 2.400.
Com:
- franquia menor;
- terceiros mais altos;
- vidros;
- assistência maior.
A Proposta A é mais barata.
Não significa automaticamente que tenha melhor custo-benefício.
3. Avalie a franquia
Uma franquia maior pode reduzir o prêmio em alguns produtos.
Mas existe uma troca:
prêmio menor → participação maior em determinados sinistros.
Faça as duas contas.
Exemplo
Opção A
Seguro:
R$ 2.200
Franquia:
R$ 6.000
Opção B
Seguro:
R$ 2.600
Franquia:
R$ 3.500
Economia anual:
R$ 400
Diferença na franquia:
R$ 2.500.
A decisão depende da sua capacidade de arcar com um reparo.
4. Analise adicionais
Veja se realmente utiliza:
- carro reserva;
- assistência ampliada;
- determinadas coberturas;
- adicionais específicos.
Mas não retire proteção apenas para atingir determinada parcela.
5. Preserve sua classe de bônus
Seguradoras podem utilizar sistemas de bônus conforme suas regras.
Um histórico favorável pode influenciar a renovação.
As regras variam.
6. Declare corretamente o risco
Não altere:
- CEP;
- utilização;
- principal condutor;
- garagem;
para tentar pagar menos.
Isso pode causar problemas na análise de um sinistro.
7. Compare pagamento à vista e parcelado
Condições de parcelamento podem variar.
Veja:
- desconto à vista;
- quantidade de parcelas;
- eventual custo financeiro.
Não compare somente a mensalidade.
Compare o:
valor total.
Aumentar a franquia sempre vale a pena?
Não.
Suponha que você economize:
R$ 250 por ano
ao escolher uma franquia R$ 2.000 maior.
Pode demorar vários anos para essa economia compensar a diferença caso ocorra um sinistro com aplicação da franquia.
A decisão deve considerar seu orçamento.
Existe seguro mensal?
Existem produtos com diferentes formas de cobrança e vigência.
Mas não confunda:
parcelamento mensal de uma apólice anual
com
seguro efetivamente contratado mês a mês.
Leia as condições.
Seguro anual é sempre mais barato?
Não existe regra universal.
Compare a oferta real.
Seguro auto para carros novos em Goiânia
Quem compra um veículo zero-quilômetro deve observar algumas características específicas.
Valor de novo
Alguns produtos ampliam por determinado período a indenização baseada no valor de veículo 0 km.
Confira:
- prazo;
- condições;
- critério de indenização.
Rede autorizada
Se o carro ainda possui garantia de fábrica, verifique:
- oficinas autorizadas;
- rede referenciada;
- possibilidade de livre escolha.
Um reparo fora das condições exigidas pelo fabricante pode ter impacto na garantia.
Acessórios
Se instalou:
- som;
- rodas;
- acessórios;
- equipamentos;
confirme se eles estão incluídos ou precisam de cobertura adicional.
Carro financiado pode ter seguro?
Sim, sujeito à aceitação da seguradora.
Se ocorrer indenização integral enquanto houver financiamento, a liquidação da dívida precisa ser considerada no processo.
Seguro para carro usado em Goiânia
Carros usados também podem ser segurados.
A seguradora pode avaliar:
- idade;
- versão;
- estado;
- valor;
- disponibilidade de peças;
- demais critérios.
Carro antigo sempre tem seguro caro?
Não necessariamente.
O valor do carro pode ser menor, mas outros fatores entram na conta.
Alguns carros também podem ter menor quantidade de opções de cobertura.
Faça cotação.
Roubo e furto
A cobertura pode indenizar eventos previstos de:
- roubo;
- furto.
Mas ela precisa constar da contratação.
Seguro apenas para roubo e furto pode ser mais barato?
Pode haver produtos mais enxutos.
Eles normalmente oferecem proteção menor que um seguro compreensivo.
Compare:
o que fica coberto
e
o que fica por sua conta.
Colisão
A cobertura de casco pode incluir danos decorrentes de colisões previstas na apólice.
Em perda parcial, normalmente é importante observar:
- franquia;
- oficinas;
- procedimentos.
Seguro auto cobre terceiros?
Pode existir cobertura específica de:
Responsabilidade Civil Facultativa — Auto.
Ela pode proteger o interesse do segurado quando ele for responsabilizado por danos cobertos causados a terceiros.
Quais limites verificar?
Podem existir valores distintos para:
- danos materiais;
- danos corporais;
- danos morais, quando contratados.
Exemplo
Uma proposta oferece:
R$ 50 mil para danos materiais.
Outra:
R$ 200 mil.
Essas apólices não oferecem o mesmo nível de proteção.
Escolher terceiros mais baixo economiza?
Pode reduzir o preço em determinada oferta.
Mas você também reduz o limite máximo disponível para aquela cobertura.
Analise a economia contra o risco assumido.
Seguro cobre enchente em Goiânia?
Pode cobrir.
Seguro de casco pode incluir eventos como:
- alagamento;
- inundação;
- submersão;
- granizo;
- queda de objetos;
conforme o produto.
Não presuma que todo seguro possui essa cobertura.
Granizo é coberto?
Pode ser, se o evento estiver incluído.
Leia a proposta.
Assistência 24 horas
Pode oferecer serviços como:
- guincho;
- socorro mecânico;
- chaveiro;
- troca de pneu;
- assistência em pane.
Mas assistência não significa cobertura ilimitada.
O que comparar no guincho?
Confira:
- quilometragem;
- quantidade de acionamentos;
- condições;
- abrangência.
Quem viaja por rodovias saindo de Goiânia pode valorizar um limite diferente de alguém que usa o carro quase exclusivamente dentro da cidade.
Pane mecânica é paga pelo seguro?
Assistência pode enviar:
- mecânico;
- guincho.
Isso não significa que a apólice pagará automaticamente por:
- motor;
- câmbio;
- manutenção;
- peça desgastada.
Cobertura de vidros
Pode incluir:
- para-brisa;
- vidro traseiro;
- laterais;
- retrovisores;
- faróis;
- lanternas.
Os itens variam entre seguradoras.
Existe franquia para vidro?
Pode existir.
Algumas apólices cobram valores diferentes por:
- para-brisa;
- farol;
- retrovisor;
- lanterna.
Compare.
Carro reserva
Pode ser interessante para quem depende do carro no dia a dia.
As propostas podem oferecer:
- 7 dias;
- 15 dias;
- 30 dias;
- outros períodos.
Qualquer sinistro libera carro reserva?
Não.
Depende das condições da cobertura.
Existe seguro auto para mulheres em Goiânia?
O texto antigo tratava:
“seguro auto para mulheres em Goiânia”
como uma categoria específica.
Isso não deve ser apresentado como se fosse um produto padronizado.
Seguradoras analisam um conjunto de informações do risco.
Uma determinada companhia pode precificar perfis diferentes de formas diferentes.
Não é correto afirmar que:
mulheres sempre pagam menos
ou que existe um:
“seguro feminino” universalmente mais barato.
A resposta vem da cotação individual.
Existe seguro específico para motorista de aplicativo?
Existem produtos que aceitam uso profissional ou de aplicativo.
Se você dirige para:
- Uber;
- 99;
- outras plataformas;
declare essa utilização.
Não faça seguro como:
uso exclusivamente particular
se essa não for a realidade.
Uso profissional pode aumentar o preço?
Pode influenciar a avaliação.
Também pode alterar:
- aceitação;
- coberturas;
- condições.
Como escolher uma seguradora em Goiânia?
Não procure apenas:
“qual é a melhor?”
Compare características objetivas.
1. Verifique a autorização
A Susep possui consulta pública das empresas autorizadas.
Antes de contratar, confira:
- razão social;
- situação;
- site oficial informado à autarquia.
Isso também ajuda a evitar golpes.
2. Compare o casco
Veja se as propostas cobrem os mesmos riscos.
3. Compare a franquia
Não olhe somente o prêmio.
4. Compare terceiros
Veja os limites.
5. Compare assistência
Especialmente o guincho.
6. Compare vidros
Veja itens e franquias.
7. Compare carro reserva
Dias e condições.
8. Compare oficinas
Verifique:
- livre escolha;
- rede referenciada;
- oficinas próximas.
9. Leia as exclusões
É tão importante saber:
o que não cobre
quanto saber o que cobre.
Seguro mais barato é melhor?
Não necessariamente.
Seguro barato pode ser excelente para determinado perfil.
Mas também pode ser mais barato porque possui:
- menos coberturas;
- franquia maior;
- terceiros menores;
- assistência limitada.
Compare tudo.
Seguro mais caro é melhor?
Também não.
Preço maior pode simplesmente significar que aquela companhia considera o seu risco menos interessante.
Outra seguradora pode oferecer proteção equivalente por preço menor.
Goiânia tem seguro mais caro que outras cidades?
Não podemos afirmar isso sem uma base comparável e atual.
Uma média entre cidades pode ser enganosa porque depende de:
- carros analisados;
- perfis;
- CEPs;
- coberturas;
- seguradoras.
A comparação realmente útil é individual.
Existe melhor época do ano para contratar?
Não existe uma regra universal de que determinado mês sempre tenha seguro mais barato.
Condições comerciais e modelos de risco podem mudar.
A melhor prática é:
comparar no momento da contratação ou renovação.
Renovação automática é sempre vantajosa?
Não.
Antes de renovar, faça novas cotações.
A companhia mais competitiva no ano anterior pode não continuar sendo a melhor proposta para aquele perfil.
Posso trocar de seguradora e manter bônus?
Pode haver aproveitamento de bônus conforme as regras aplicáveis entre seguradoras.
Confirme:
- classe;
- documentação;
- critérios.
Como reduzir o seguro sem perder proteção importante?
Uma ordem prática é:
Primeiro
Compare seguradoras.
Depois
Compare franquias.
Em seguida
Analise adicionais menos importantes para você.
Por último
Avalie cuidadosamente qualquer redução em:
- casco;
- terceiros;
- demais proteções patrimoniais importantes.
Isso evita cortar uma cobertura relevante apenas para economizar uma pequena quantia.
Exemplo de comparação
Considere três propostas hipotéticas:
| Item | Proposta A | Proposta B | Proposta C |
|---|---|---|---|
| Prêmio anual | R$ 2.150 | R$ 2.490 | R$ 2.760 |
| Franquia | R$ 6.100 | R$ 4.200 | R$ 3.600 |
| Terceiros materiais | R$ 50 mil | R$ 150 mil | R$ 200 mil |
| Guincho | 100 km | 300 km | 500 km |
| Vidros | Não | Sim | Sim |
| Carro reserva | Não | 7 dias | 15 dias |
Esses valores são apenas um exemplo didático.
A primeira proposta custa menos.
Mas as três não oferecem a mesma proteção.
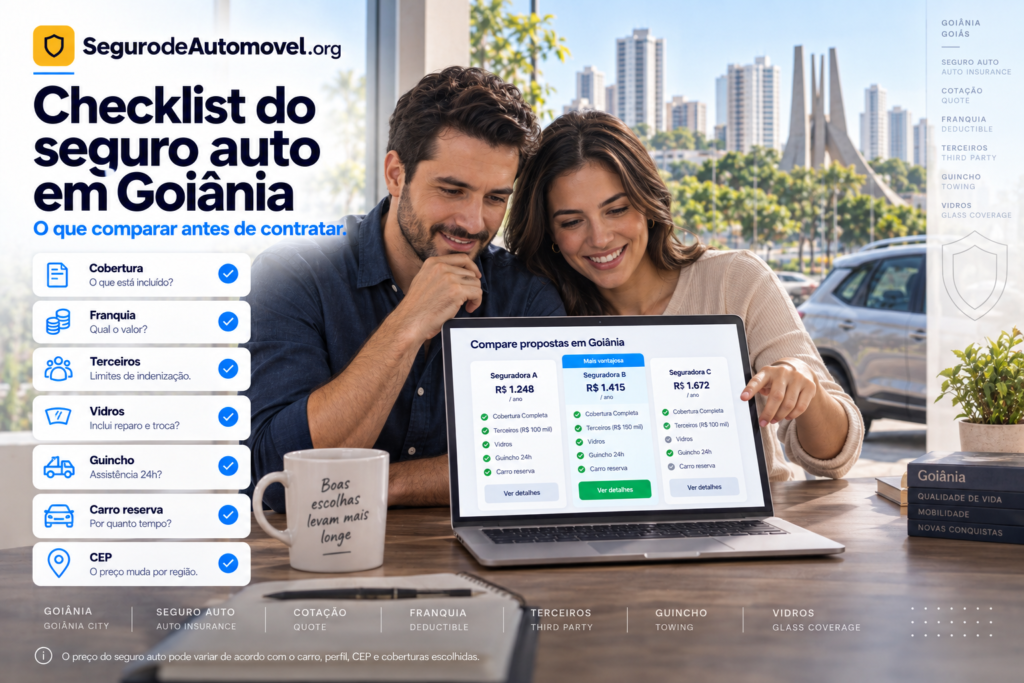
Checklist antes de contratar seguro em Goiânia
- Informei o CEP correto?
- Informei onde o carro pernoita?
- Informei todos os condutores habituais?
- Declarei o uso real?
- Comparei mais de uma seguradora?
- A cobertura inclui colisão?
- Inclui roubo?
- Inclui furto?
- Inclui incêndio?
- Inclui eventos naturais?
- Qual é a franquia?
- Existe opção reduzida?
- Qual o limite para terceiros?
- Há danos materiais?
- Há danos corporais?
- Há danos morais?
- Tem APP?
- Tem vidros?
- Quais itens?
- Qual a franquia dos vidros?
- Tem carro reserva?
- Quantos dias?
- Qual o limite do guincho?
- Posso escolher oficina?
- A seguradora está autorizada?
- Estou no site oficial?
- Li as exclusões?
Perguntas frequentes
Quanto custa seguro auto em Goiânia?
Não existe um preço único. O valor depende do veículo, perfil, CEP, utilização, coberturas, franquia e seguradora.
Seguro de carro é obrigatório em Goiânia?
O seguro auto facultativo que protege o carro contra colisão, roubo e outros riscos não é uma contratação geral obrigatória para todo proprietário.
Qual é o seguro mais barato em Goiânia?
Não existe uma seguradora que seja sempre a mais barata. É necessário cotar para o perfil específico.
Qual é a melhor seguradora de Goiânia?
Não existe uma única melhor companhia para todos os motoristas. Compare contrato e preço.
O bairro influencia no seguro?
O CEP pode fazer parte da análise, mas não é a única variável.
Ter garagem reduz o seguro?
Pode influenciar em determinados produtos, sem desconto garantido.
Carro novo é mais caro para segurar?
Não necessariamente. O preço depende de vários fatores.
Carro usado consegue seguro?
Sim, sujeito aos critérios de aceitação.
Existe seguro para mulher em Goiânia?
Não existe uma categoria universal de seguro feminino necessariamente mais barata. O preço é calculado de acordo com o perfil completo analisado pela seguradora.
Motorista de aplicativo consegue seguro?
Pode conseguir, desde que declare corretamente a atividade e a seguradora aceite o risco.
Seguro cobre enchente?
Pode, quando essa proteção estiver prevista na apólice.
Seguro cobre granizo?
Pode, conforme as coberturas contratadas.
Seguro cobre terceiros?
Pode existir RCF-Auto com limites para os danos previstos.
Como economizar no seguro?
Compare seguradoras, coberturas equivalentes, franquias, adicionais e condições de pagamento.
Aumentar franquia reduz o preço?
Pode reduzir o prêmio, mas aumenta a participação do segurado em determinados sinistros.
Rastreador dá desconto?
Pode influenciar algumas propostas, mas não existe desconto universal garantido.
Seguro online é confiável?
Pode ser. Confira se a empresa é autorizada pela Susep e se você está no site oficial.
Conclusão
Economizar no seguro auto em Goiânia não significa simplesmente procurar:
“o menor preço”.
Uma comparação adequada considera:
prêmio → franquia → casco → terceiros → vidros → assistência → carro reserva → oficinas → exclusões.
O texto antigo também precisava de uma correção importante:
seguro auto facultativo não é obrigatório por lei para todo proprietário de carro.
Ele é contratado para proteger o patrimônio e transferir determinados riscos de acordo com a apólice.
Também não existe base para dizer genericamente que:
- determinadas regiões de Goiânia sempre encarecem o seguro;
- mulheres necessariamente pagam menos;
- um plano anual sempre é mais barato;
- aumentar a franquia sempre compensa;
- determinada seguradora é a melhor da cidade.
O caminho mais seguro é:
cotação personalizada + comparação de coberturas equivalentes.
Cotar agora — Cote seu seguro auto em Goiânia, Goiás. Acesse e compare além do preço.
Sobre o conteúdo
Redação SegurodeAutomovel.org
Conteúdo atualizado em 18 de setembro de 2026 com base nas orientações atuais da Superintendência de Seguros Privados — Susep e em dados oficiais do IBGE para contextualização do município.
A estimativa mais recente do IBGE indica:
1.503.256 habitantes em Goiânia em 2025.
O dado populacional não representa indicador de preço, roubo, sinistralidade ou risco de seguro.
O preço do seguro auto depende da análise individual realizada por cada seguradora.
Coberturas, franquias, limites, assistências, oficinas e critérios de aceitação podem variar.
Este conteúdo não representa cotação, garantia de preço ou recomendação de seguradora.
segurodeautomovel.org é operado por Zipia Tecnologia LTDA, CNPJ 17.467.253/0001-72. Intermediação por Seguroo Administradora e Corretora de Seguros LTDA, CNPJ 23.699.086/0001-98, SUSEP nº 202088455. Não somos seguradora.