Ainda é possível contratar Seguro Auto HSBC no Brasil em 2026?
Não como um produto atual comercializado pela marca HSBC.
A expressão “Seguro Auto HSBC” ainda aparece em páginas antigas, documentos, buscas na internet e materiais publicados há muitos anos.
Mas o cenário mudou profundamente.
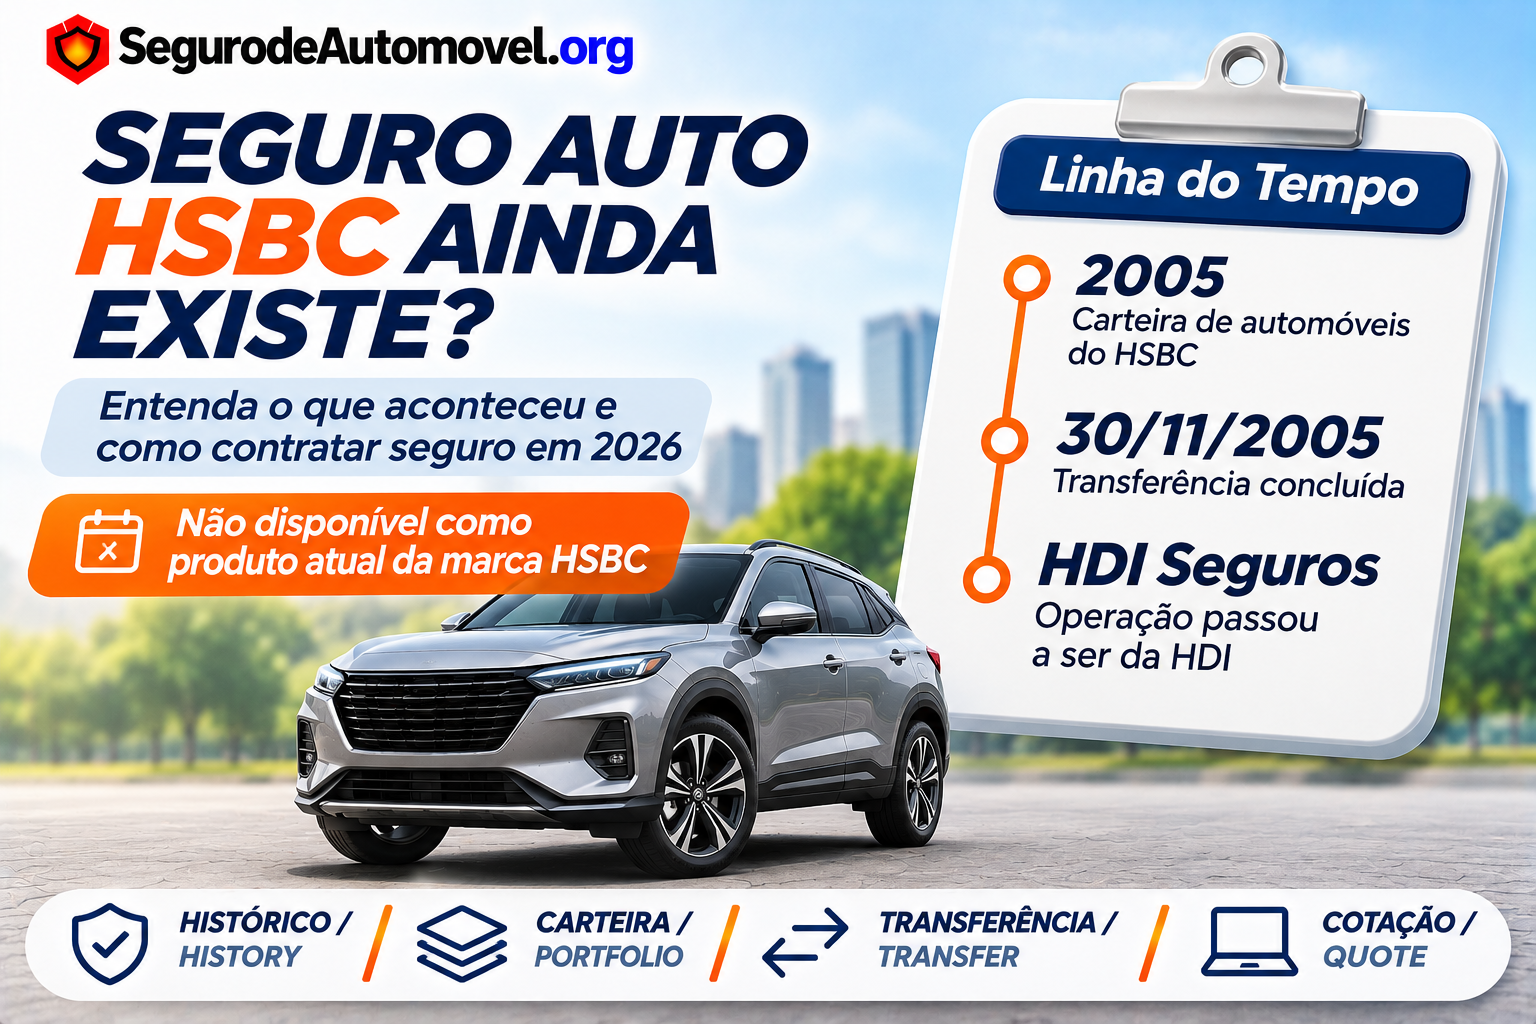
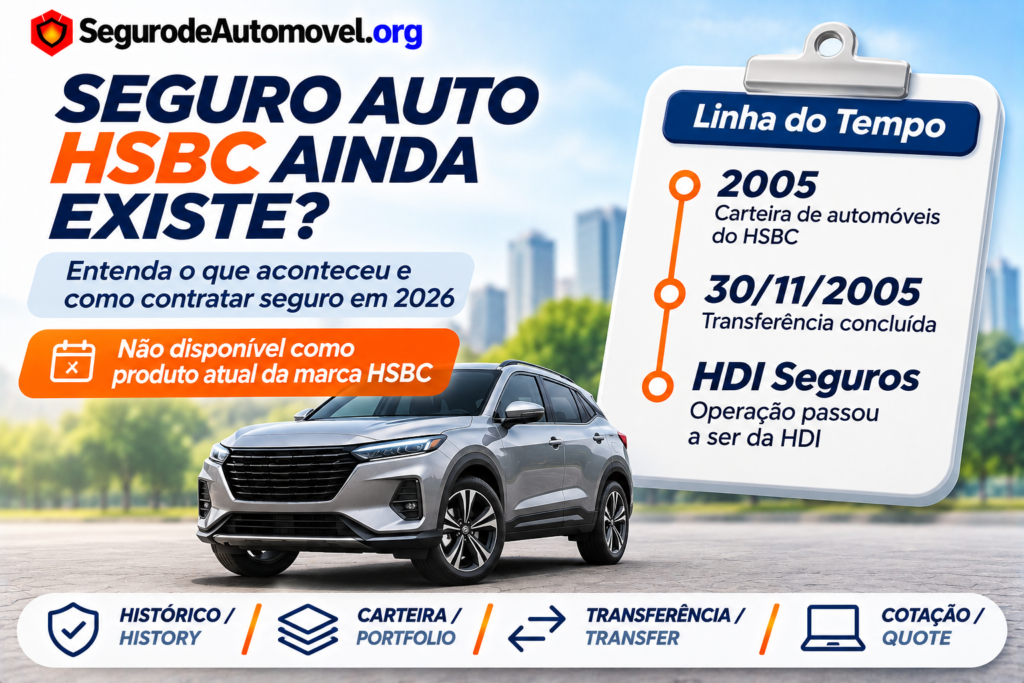
A carteira de seguros de automóveis e outros ramos elementares ligada ao HSBC no Brasil foi negociada com a HDI Seguros em 2005.
Documentos oficiais registram que a transferência do controle da companhia envolvida na operação foi concluída em 30 de novembro de 2005 e que as atividades de seguros anteriormente associadas ao HSBC passaram para a HDI.
Portanto, não é correto continuar publicando frases como:
“contrate agora seu Seguro Auto HSBC Seguros”.
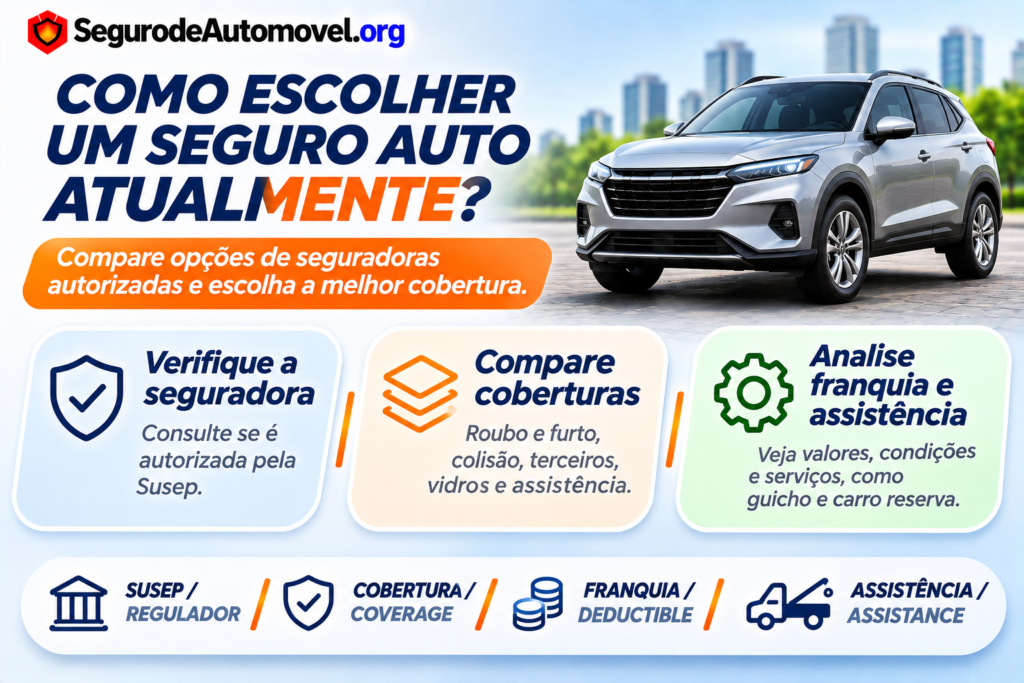
Em 2026, quem procura proteção para um automóvel precisa comparar produtos disponíveis atualmente em seguradoras autorizadas pela Susep.
Atualizado em 13 de novembro de 2026 · Leitura de aproximadamente 9 min · Conteúdo informativo
Está procurando Seguro Auto atualmente?
Faça sua cotação pelo segurodeautomovel.org e compare coberturas disponíveis para seu veículo, perfil e região.
Resposta rápida
O Seguro Auto HSBC não deve ser apresentado como um produto disponível para novas contratações no Brasil em 2026.
A carteira de seguros de automóveis e outros ramos elementares do HSBC foi transferida para a HDI em uma operação realizada em 2005.
Documentos oficiais indicam que:
- a carteira de automóveis foi separada para a operação;
- a HDI adquiriu o controle da empresa envolvida;
- a transferência foi concluída em novembro de 2005;
- a denominação da companhia passou a HDI Seguros de Automóveis e Bens;
- posteriormente houve incorporação pela HDI Seguros.
Por isso, informações antigas sobre:
- carro reserva;
- assistência 24 horas;
- rede credenciada;
- roubo e furto;
- danos a terceiros;
- formas de pagamento;
- extensão para outros países;
não devem ser apresentadas como características atuais de um produto chamado Seguro Auto HSBC.
Neste artigo
- O Seguro Auto HSBC ainda existe?
- O que aconteceu com a carteira de automóveis do HSBC?
- A HDI comprou o Seguro Auto HSBC?
- Quando ocorreu a mudança?
- O HSBC ainda opera como banco no Brasil?
- O que aconteceu com o HSBC Brasil?
- As coberturas antigas ainda valem?
- Posso procurar uma apólice antiga?
- Como consultar um seguro existente?
- Como saber se uma seguradora é autorizada?
- Quais coberturas comparar em 2026?
- Seguro cobre roubo e furto?
- Seguro cobre colisão?
- Como funciona a cobertura para terceiros?
- Como cotar Seguro Auto atualmente?
- Perguntas frequentes
- Conclusão
O Seguro Auto HSBC ainda existe em 2026?
Não como uma opção comercial atual sob essa marca.
Essa é a principal correção necessária no artigo antigo.
O texto anterior falava diretamente com o leitor dizendo:
“se você está pensando em contratar um seguro auto HSBC Seguros…”
Essa orientação ficou desatualizada há muitos anos.
A operação de seguros de automóveis e outros ramos elementares do HSBC foi negociada com a HDI em:
2005.
Um acórdão oficial registra que a HDI adquiriu a companhia criada para receber a carteira de seguros de automóveis e ramos elementares que pertenciam ao HSBC Seguros Brasil.
Portanto, o nome HSBC Seguros não deve aparecer em uma comparação atual como se fosse uma seguradora oferecendo novas apólices de automóvel.

O que aconteceu com o Seguro Auto HSBC?
A mudança começou em 2005.
Segundo documentação oficial, a carteira então existente de:
seguros de automóveis e demais ramos elementares
foi transferida pelo HSBC Seguros Brasil para uma sociedade específica dentro da estrutura criada para a operação.
Em seguida, a totalidade do controle dessa empresa foi negociada com a:
HDI Seguros S.A.
A conclusão da transferência ocorreu em:
30 de novembro de 2005.
Na mesma ocasião, houve mudança de denominação de:
HSBC Seguros de Automóveis e Bens S.A.
para:
HDI Seguros de Automóveis e Bens S.A.
A HDI comprou a carteira de automóveis do HSBC?
Sim.
Documentação oficial registra a aquisição pela HDI das atividades relacionadas aos seguros de automóveis e outros ramos elementares do HSBC.
A transação foi contratada em:
14 de julho de 2005
e concluída em:
30 de novembro de 2005.
O valor inicialmente acordado para a aquisição foi de:
R$ 300 milhões.
O ponto mais relevante para o consumidor de 2026, porém, não é o valor da transação.
É entender que:
a operação de Seguro Auto não continuou sendo oferecida normalmente sob a marca HSBC.
Quando a Susep aprovou a transferência?
Documentos oficiais relacionados ao processo registram que a aprovação da transferência de controle pela Susep ocorreu em:
15 de março de 2006.
Posteriormente, a antiga companhia foi incorporada pela HDI Seguros.
Ou seja, a mudança não foi apenas:
uma troca comercial de marca.
Houve uma operação societária e regulatória formal.
Então o Seguro Auto HSBC virou HDI?
Essa frase precisa ser usada com cuidado.
É mais correto dizer que:
a carteira e as atividades de seguros de automóveis e outros ramos elementares ligadas ao HSBC foram transferidas para uma companhia controlada pela HDI, que posteriormente foi incorporada à HDI Seguros.
Isso evita simplificar uma operação societária complexa como se todos os produtos, condições e contratos tivessem simplesmente mudado de nome.
Produtos de seguro possuem:
- condições;
- vigência;
- coberturas;
- contratos;
- regras específicas.
Por isso, quem possui documentação antiga deve consultar o caso concreto.
O HSBC ainda opera como banco no Brasil?
A operação bancária brasileira do HSBC também passou por uma grande mudança anos depois.
O Banco Central registrou a aquisição do controle do HSBC Bank Brasil S.A. pelo:
Banco Bradesco S.A.
A operação foi pactuada em 31 de julho de 2015.
Portanto, o consumidor não deve confundir:
a venda da carteira de seguros de automóveis em 2005
com:
a aquisição da operação bancária brasileira pelo Bradesco anos depois.
São acontecimentos diferentes.
O HSBC continua existindo no mundo?
Sim.
O grupo HSBC continua sendo uma instituição financeira internacional.
Isso, porém, não significa que exista:
Seguro Auto HSBC disponível atualmente no Brasil.
Esse é um exemplo importante de por que um nome global conhecido não deve ser usado para presumir que determinado produto continua sendo oferecido em determinado país.
Para Seguro Auto no Brasil, o consumidor precisa verificar:
qual empresa efetivamente está oferecendo e emitindo a apólice.
As antigas vantagens do Seguro Auto HSBC ainda devem aparecer no artigo?
Não como vantagens atuais.
O texto antigo mencionava:
- carro reserva;
- assistência 24 horas;
- ampla rede credenciada;
- proteção contra roubo e furto;
- cobertura de danos;
- despesas extraordinárias;
- cobertura para terceiros.
Mesmo que determinados produtos oferecidos no passado tivessem essas características, não devemos apresentá-las como:
benefícios atuais do Seguro HSBC.
Isso poderia induzir o leitor a acreditar que existe hoje um produto comercial disponível com essas condições.
E as antigas formas de pagamento?
O artigo também citava:
- carnê;
- débito em conta;
- cartão de crédito.
Essas informações também devem ser retiradas como referência atual.
As formas de pagamento de Seguro Auto variam conforme:
- seguradora;
- produto;
- corretora;
- proposta;
- momento da contratação.
Não existe motivo para associar em 2026 condições comerciais atuais ao antigo Seguro Auto HSBC.
O HSBC oferecia assistência 24 horas?
Materiais antigos podem ter divulgado esse tipo de serviço.
Mas isso tem apenas interesse histórico.
Para quem está contratando seguro atualmente, a pergunta útil é:
a proposta que estou analisando oferece assistência 24 horas?
E, mais importante:
com quais limites?
Duas apólices podem dizer:
“assistência 24 horas”
e oferecer condições muito diferentes.
Compare:
- quilometragem de guincho;
- chaveiro;
- troca de pneu;
- assistência em pane;
- transporte alternativo;
- número de utilizações.
E a cobertura para América Latina?
O texto antigo dizia que o HSBC permitia extensão de cobertura para países latino-americanos.
Isso não deve ser mantido como uma condição atual.
Quem pretende viajar com o carro para outro país precisa verificar especificamente:
- extensão territorial da apólice;
- país de destino;
- coberturas válidas;
- documentos obrigatórios;
- seguros exigidos pela legislação local.
Além disso, determinados países do Mercosul podem exigir proteção específica de responsabilidade civil, como o:
Seguro Carta Verde
nos casos em que ele seja aplicável.
Não presuma que uma apólice brasileira comum oferece automaticamente a mesma cobertura fora do país.
Tenho uma apólice antiga do HSBC. O que fazer?
Primeiro:
não descarte os documentos.
Separe:
- apólice;
- endossos;
- comprovantes;
- correspondências;
- avisos de sinistro;
- número do contrato;
- identificação da seguradora emissora.
Depois, confirme exatamente:
qual empresa consta no documento.
Isso é importante porque o nome comercial HSBC pode ter aparecido no relacionamento com o cliente enquanto a seguradora responsável pelo risco poderia variar conforme o momento e o produto.
Para contratos muito antigos, não é adequado tentar resolver a situação apenas com base em um artigo da internet.
É possível consultar seguros no sistema da Susep?
Sim, para os produtos abrangidos pelo sistema.
A Susep disponibiliza um Sistema de Consulta de Seguros, acessado por meio de conta gov.br, para que o cidadão consulte seguros em que aparece como segurado.
A própria Susep explica que, se um contrato não aparecer, o consumidor deve verificar inicialmente se:
- o tipo de seguro está disponível no sistema;
- a contratação ocorreu com empresa autorizada;
- os dados estão corretos.
Para documentos muito antigos, a existência de informações no sistema pode depender do período e do tipo de registro.
Como saber se uma seguradora é autorizada?
Consulte a:
Superintendência de Seguros Privados — Susep.
A autarquia mantém uma ferramenta de consulta de entidades licenciadas.
A Susep orienta que, antes de contratar, o consumidor confirme:
- se a empresa possui autorização;
- sua situação cadastral;
- o site oficial informado à autarquia.
Em 2025, a consulta passou inclusive a mostrar o site oficial declarado pela empresa, medida criada para ajudar no combate a golpes digitais.
Por que isso é importante?
Porque uma página, anúncio ou mensagem pode utilizar o nome de:
- seguradora;
- banco;
- corretora;
- marca conhecida;
sem que isso signifique uma oferta legítima.
Antes de pagar:
- boleto;
- Pix;
- cartão;
- primeira parcela;
confirme quem realmente está emitindo a apólice.
Quais coberturas comparar em um Seguro Auto atual?
O mercado atual oferece diferentes configurações.
Entre as proteções que podem aparecer estão:
Roubo e furto
Pode prever indenização conforme as condições contratadas quando o veículo é roubado ou furtado.
Colisão
Pode proteger o próprio veículo contra danos decorrentes de acidentes cobertos.
Incêndio
Pode fazer parte de determinadas coberturas do casco.
Responsabilidade civil
Pode proteger financeiramente o segurado em determinadas situações envolvendo danos causados a terceiros.
Vidros
Pode incluir itens como:
- para-brisa;
- vidros laterais;
- retrovisores;
- faróis;
- lanternas;
dependendo do produto.
Assistência 24 horas
Pode disponibilizar:
- guincho;
- chaveiro;
- auxílio em pane;
- troca de pneu;
- outros serviços.
Nada disso deve ser presumido.
Leia:
a proposta e as condições do produto atual.
Seguro Auto oferece “proteção integral”?
Essa expressão também merece correção.
O artigo antigo dizia que o seguro HSBC oferecia:
“proteção integral ao seu veículo”.
É melhor evitar esse tipo de linguagem.
Nenhum Seguro Auto deve ser tratado como proteção contra:
todo e qualquer problema.
Existem:
- riscos cobertos;
- riscos excluídos;
- franquias;
- limites;
- condições;
- obrigações do segurado.
Seguro Auto:
não é proteção ilimitada.
Seguro cobre pequenos reparos?
Não como regra universal.
O artigo antigo mencionava proteção contra:
“reparos e danos”.
Isso pode gerar uma interpretação incorreta.
Seguro Auto não funciona como plano de manutenção ou serviço ilimitado de reparo.
Um dano causado por:
evento coberto
pode ser indenizado conforme o contrato.
Já:
- desgaste;
- manutenção;
- defeito mecânico;
- problema decorrente de uso;
não deve ser automaticamente tratado como sinistro coberto.
Seguro cobre roubo e furto?
Pode.
Essas garantias precisam estar previstas no produto.
Antes da contratação, confirme claramente:
- roubo;
- furto;
- indenização;
- regras de regulação;
- exclusões.
Seguro cobre colisão?
Pode.
Mas nem todo produto oferece cobertura compreensiva.
Existem seguros com estruturas mais restritas.
Por isso:
roubo e furto
não significa necessariamente:
roubo, furto e colisão.
Como funciona a cobertura para terceiros?
A proteção de responsabilidade civil pode ajudar quando o segurado é responsabilizado por determinados danos causados a terceiros.
É importante verificar:
- limite para danos materiais;
- limite para danos corporais;
- eventuais coberturas adicionais.
Não basta saber que:
“tem terceiros”.
É necessário saber:
quanto.
Carro reserva é obrigatório?
Não.
Pode existir como:
- cobertura;
- benefício;
- serviço adicional.
Uma proposta pode oferecer:
- 7 dias;
- 15 dias;
- 30 dias;
ou não oferecer carro reserva.
Tudo depende das condições contratadas.
Seguro mais barato é sempre melhor?
Não.
Imagine:
Proposta A
- preço menor;
- franquia elevada;
- terceiros com limite menor;
- guincho reduzido;
- sem carro reserva.
Proposta B
- preço maior;
- franquia menor;
- terceiros com limite maior;
- assistência mais ampla;
- carro reserva.
A primeira é:
mais barata.
Mas não necessariamente oferece melhor relação entre custo e proteção.
Como comparar propostas corretamente?
Compare itens equivalentes.
| Item | Proposta A | Proposta B |
|---|---|---|
| Preço | Compare | Compare |
| Roubo e furto | Confira | Confira |
| Colisão | Confira | Confira |
| Franquia | Compare | Compare |
| Terceiros | Compare limites | Compare limites |
| Assistência | Compare | Compare |
| Guincho | Compare km | Compare km |
| Carro reserva | Compare dias | Compare dias |
| Vidros | Confira itens | Confira itens |
| Indenização | Confira | Confira |
Só depois avalie:
qual possui melhor custo-benefício para você.
Como fazer uma cotação de Seguro Auto em 2026?
Tenha informações corretas sobre:
- marca;
- modelo;
- versão;
- ano;
- CEP;
- motorista principal;
- utilização;
- outros dados solicitados.
Depois compare propostas com:
coberturas semelhantes.
Está procurando Seguro Auto para seu veículo?
Faça sua cotação pelo segurodeautomovel.org e compare opções disponíveis atualmente para seu perfil.
Checklist antes de contratar
- Verifiquei se a seguradora é autorizada?
- Consultei o site oficial?
- Informei corretamente veículo e versão?
- Declarei o principal condutor?
- Usei meu CEP real?
- Roubo está coberto?
- Furto está coberto?
- Colisão está incluída?
- Qual é a franquia?
- Qual é o limite para terceiros?
- Existe assistência 24 horas?
- Qual é o limite do guincho?
- Existe carro reserva?
- Vidros estão cobertos?
- Entendi como funciona a indenização?
- Li as principais exclusões?
- Estou comparando propostas equivalentes?
Perguntas frequentes
O Seguro Auto HSBC ainda existe em 2026?
Não deve ser apresentado como um produto atual disponível sob a marca HSBC no Brasil. A carteira de seguros de automóveis ligada ao HSBC foi transferida para a HDI em 2005.
Quem comprou o Seguro Auto HSBC?
A HDI adquiriu a companhia e a carteira relacionadas aos seguros de automóveis e outros ramos elementares do HSBC.
Quando ocorreu a venda?
A operação foi contratada em julho de 2005 e concluída em 30 de novembro de 2005.
O nome da empresa mudou?
Sim. A HSBC Seguros de Automóveis e Bens passou a se chamar HDI Seguros de Automóveis e Bens, sendo depois incorporada pela HDI Seguros.
O HSBC ainda é banco no Brasil?
A antiga operação bancária brasileira do HSBC foi adquirida pelo Bradesco em uma operação pactuada em 2015 e aprovada pelos órgãos competentes.
Posso contratar Seguro Auto HSBC hoje?
Não como uma oferta atual da marca HSBC.
Tenho apólice antiga. O que faço?
Preserve todos os documentos e identifique qual seguradora consta formalmente na apólice. Para situações individuais antigas, procure os canais oficiais correspondentes.
Posso consultar meus seguros pela Susep?
A Susep possui um sistema de consulta para seguros abrangidos pela plataforma, acessível com conta gov.br.
Como saber se uma seguradora é autorizada?
Consulte a ferramenta de entidades licenciadas da Susep. Se a empresa não aparecer no cadastro ativo, ela não deve ser tratada como seguradora autorizada em operação.
Seguro Auto cobre roubo e furto?
Pode, quando essas garantias estiverem contratadas.
Seguro cobre colisão?
Depende do produto.
Seguro cobre manutenção?
Não automaticamente. Seguro Auto não é plano de manutenção.
Carro reserva está sempre incluído?
Não. Depende da proposta.
Onde fazer uma cotação atual de Seguro Auto?
Você pode cotar pelo segurodeautomovel.org, informando corretamente os dados do veículo e do motorista.
Conclusão
O antigo artigo “Seguro Auto HSBC Seguros” não deve ser atualizado apenas reformulando suas vantagens.
A principal correção é histórica e comercial.
A carteira de seguros de automóveis e outros ramos elementares ligada ao HSBC foi transferida para a:
HDI Seguros
em uma operação realizada em 2005.
Por isso, não é correto manter chamadas como:
“contrate Seguro Auto HSBC”.
Também devem ser retiradas como ofertas atuais informações sobre:
- carro reserva;
- assistência;
- formas de pagamento;
- rede credenciada;
- cobertura internacional;
- roubo e furto;
- terceiros.
Essas características podem ter pertencido a produtos antigos, mas não representam uma oferta comercial atual do HSBC.
A página passa a ter uma função mais útil:
explicar o que aconteceu com o Seguro Auto HSBC e orientar o consumidor que encontrou uma informação antiga.
Para quem quer seguro atualmente, a melhor estratégia é:
- verificar se a seguradora é autorizada pela Susep;
- informar corretamente o perfil;
- comparar propostas equivalentes;
- conferir franquia;
- analisar terceiros;
- avaliar assistência;
- verificar as exclusões.
Está procurando proteção para seu carro em 2026?
Faça sua cotação pelo segurodeautomovel.org e compare coberturas atuais para seu veículo e perfil.
Sobre o conteúdo
Atualizado em 13 de novembro de 2026 · Conteúdo informativo
Este artigo atualiza integralmente “Seguro Auto HSBC Seguros”.
As principais mudanças foram retirar a apresentação do HSBC como opção atual de Seguro Auto, explicar a transferência da carteira de automóveis para a HDI em 2005, diferenciar esse fato da posterior aquisição da operação bancária brasileira pelo Bradesco e atualizar as orientações sobre contratação e verificação de seguradoras.
As informações históricas foram verificadas em documentação oficial do Governo Federal e do Banco Central.
A situação atual de empresas autorizadas a operar no mercado de seguros deve sempre ser conferida na Superintendência de Seguros Privados (Susep).
segurodeautomovel.org é operado por Zipia Tecnologia LTDA, CNPJ 17.467.253/0001-72. Intermediação por Seguroo Administradora e Corretora de Seguros LTDA, CNPJ 23.699.086/0001-98, SUSEP nº 202088455. Não somos seguradora.