Seguro auto em Mato Grosso pode proteger o motorista contra prejuízos previstos na apólice, como colisão, roubo, furto, incêndio e danos causados a terceiros. Para encontrar uma opção com bom custo-benefício em 2026, o ideal é comparar propostas equivalentes, observar franquia, limites de responsabilidade civil, assistência 24 horas e verificar se a seguradora é autorizada pela SUSEP.
Atualizado em 20 de agosto de 2026 · Leitura de aproximadamente 13 min · Conteúdo informativo
Resposta rápida
Não existe uma única empresa que possa ser chamada de melhor seguradora de automóveis em Mato Grosso para todos os motoristas.
O preço e a aceitação dependem de fatores como:
- modelo, versão e ano do veículo;
- CEP;
- forma de utilização;
- informações do perfil;
- coberturas contratadas;
- franquia;
- limites para terceiros;
- assistência;
- critérios de cada seguradora.
A SUSEP explica que as empresas podem oferecer diferentes combinações de coberturas e que cabe ao consumidor procurar produtos compatíveis com os riscos que deseja proteger.
Por isso, para encontrar um seguro auto Mato Grosso com bom custo-benefício, não compare somente preços. Compare proteção e preço ao mesmo tempo.
Cotar agora — Faça uma cotação de seguro auto em Mato Grosso e compare as opções disponíveis para o seu veículo e perfil.
Neste artigo
- Como funciona o seguro auto em Mato Grosso
- Quanto custa seguro de carro em MT
- Quais coberturas avaliar
- Seguro contra roubo, furto e colisão
- Cobertura para terceiros
- Assistência 24 horas e guincho
- Como escolher uma seguradora
- Como escolher um corretor
- Como economizar no seguro
- Seguro auto em Cuiabá e outras cidades
- Checklist antes de contratar
- Perguntas frequentes
Seguro auto em Mato Grosso: como funciona?
O funcionamento básico do seguro de automóvel é semelhante em todo o Brasil.
O motorista fornece os dados solicitados para a cotação, seleciona as proteções desejadas e recebe propostas de acordo com os critérios das seguradoras.
A empresa pode analisar o risco e decidir se aceita ou não determinada proposta, conforme seus critérios e as regras do produto. A SUSEP confirma que a seguradora possui essa prerrogativa de análise e aceitação.
Isso explica por que duas pessoas com o mesmo modelo de carro podem receber valores diferentes.
Também significa que não existe uma lista permanente com:
“as cinco seguradoras mais baratas de Mato Grosso”.
Uma companhia pode apresentar uma condição competitiva para determinado motorista e outra pode ser melhor para outro perfil.
Mato Grosso tem 142 municípios em 2026
O texto anterior dizia que Mato Grosso possuía 141 municípios.
Essa informação ficou desatualizada.
Com a instalação de Boa Esperança do Norte em 1º de janeiro de 2025, Mato Grosso passou a ter 142 municípios. Fontes oficiais estaduais já utilizam esse número em 2026.
Isso inclui localidades como:
- Cuiabá;
- Várzea Grande;
- Rondonópolis;
- Sinop;
- Tangará da Serra;
- Cáceres;
- Barra do Garças;
- Sorriso;
- Lucas do Rio Verde;
- Primavera do Leste;
- entre outros municípios.
A disponibilidade concreta de uma seguradora ou serviço de assistência em determinado CEP, entretanto, deve ser confirmada na cotação.
Não é seguro afirmar que todas as companhias possuem exatamente a mesma rede em todos os 142 municípios.
Seguro auto é obrigatório em Mato Grosso?
Não.
O seguro auto privado é facultativo.
O motorista decide se deseja proteger o próprio carro, sua responsabilidade perante terceiros e outros riscos.
Isso corrige outro ponto importante do texto antigo: a Responsabilidade Civil Facultativa — Auto, como o próprio nome indica, é facultativa, e não uma cobertura privada obrigatória para todo proprietário de automóvel.
A SUSEP explica que a RCF-Auto pode ser conjugada ao seguro de automóvel e protege o interesse do segurado quando ele é responsabilizado por determinados danos causados a terceiros, respeitando os limites e condições contratados.
Quanto custa seguro auto em Mato Grosso?
Não existe preço único.
O valor de um seguro de carro em Mato Grosso pode variar de acordo com:
- cidade;
- CEP;
- veículo;
- versão;
- ano;
- utilização;
- condutores informados;
- coberturas;
- limites;
- franquia;
- assistência;
- critérios comerciais e de subscrição.
Por isso, evitamos publicar uma tabela genérica dizendo que determinado veículo “custa R$ X para segurar em Mato Grosso”.
Uma cotação individual é muito mais útil.
Exemplo: por que os preços podem ser diferentes?
Imagine duas pessoas que possuem carros iguais.
Motorista A
Utiliza o carro apenas para deslocamentos pessoais e percorre poucos quilômetros.
Motorista B
Usa o veículo diariamente e possui uma rotina diferente.
Além disso, um escolhe:
- franquia maior;
- menor limite para terceiros;
- assistência básica.
O outro prefere:
- franquia menor;
- terceiros mais altos;
- carro reserva;
- guincho ampliado.
Mesmo antes de considerar os demais critérios da seguradora, as propostas já podem ter preços bastante diferentes.
Seguro mais barato significa melhor custo-benefício?
Não necessariamente.
Considere este exemplo hipotético:
| Item | Proposta A | Proposta B |
|---|---|---|
| Prêmio anual | Menor | Maior |
| Franquia | R$ 6.000 | R$ 3.500 |
| Terceiros | R$ 50 mil | R$ 200 mil |
| Guincho | 100 km | 400 km |
| Carro reserva | Não | 7 dias |
A proposta A custa menos.
Mas a B oferece uma estrutura diferente.
A comparação correta deve considerar:
preço + cobertura + franquia + limites + assistência.
Quais coberturas avaliar?
A SUSEP informa que o seguro de automóveis pode oferecer proteção contra diferentes riscos e também admite coberturas adicionais. O limite indicado na apólice para cada cobertura representa o limite máximo de responsabilidade da seguradora naquele item.
Entre as proteções que podem ser encontradas estão:
Colisão
Pode proteger o veículo contra determinados danos decorrentes de acidentes cobertos.
Roubo e furto
Podem ser incluídos conforme a modalidade contratada.
Incêndio
Também pode integrar a proteção do casco.
Eventos da natureza
Alguns produtos podem contemplar determinados eventos, de acordo com suas condições.
O ponto principal é:
não presuma que a expressão “seguro completo” significa que tudo está coberto.
Leia a proposta.
Seguro auto Mato Grosso cobre roubo e furto?
Pode cobrir quando esses eventos estão previstos na contratação.
Antes de fechar, confirme:
- cobertura para roubo;
- cobertura para furto;
- forma de indenização;
- limite máximo;
- modalidade de valor;
- exclusões aplicáveis.
Existem seguros estruturados de maneiras diferentes.
Uma proposta de menor preço pode não ter exatamente as mesmas proteções de outra.
Seguro cobre colisão?
Pode existir cobertura para colisão dentro do seguro contratado.
Dependendo do evento e da extensão dos danos, podem ser aplicadas regras diferentes para perda parcial e indenização integral.
Em uma perda parcial coberta, a franquia prevista no contrato pode representar uma participação financeira do segurado.
Por isso, não compare somente o prêmio anual.
Compare também a franquia.
Como funciona a franquia?
A franquia é especialmente relevante em determinadas situações de perda parcial.
Imagine:
Reparo coberto:
R$ 9.000
Franquia prevista:
R$ 3.500
A existência do seguro não significa automaticamente que o motorista terá custo zero.
As condições do contrato definirão a participação aplicável.
Por isso, antes de contratar, pergunte:
Qual é a franquia?
Existe opção reduzida?
Quanto muda o prêmio se eu escolher outra franquia?
Cobertura para terceiros em Mato Grosso
A Responsabilidade Civil Facultativa — Auto pode ser uma das proteções mais relevantes para o patrimônio do motorista.
Ela pode responder, dentro das condições contratadas, quando o segurado é responsabilizado por prejuízos causados a terceiros.
Imagine uma colisão envolvendo:
- outro automóvel;
- uma motocicleta;
- uma caminhonete;
- mais de um veículo;
- um muro;
- um portão;
- outro patrimônio.
O prejuízo provocado a terceiros pode ser maior que o valor do seu próprio carro.
Quanto contratar para terceiros?
Não existe um limite universal.
Uma estratégia melhor é pedir mais de uma simulação.
Por exemplo:
- R$ 50 mil;
- R$ 100 mil;
- R$ 200 mil;
- valores superiores, quando disponíveis.
Depois observe quanto a ampliação altera o preço.
Em alguns casos, uma diferença relativamente pequena no prêmio pode aumentar de forma significativa o limite disponível.
Danos morais estão incluídos?
Não necessariamente.
A SUSEP cita danos morais entre as coberturas adicionais que podem ser oferecidas pelas seguradoras de automóveis.
Portanto, não presuma que a cobertura convencional para terceiros inclui automaticamente todos os tipos de responsabilidade.
Confira na proposta:
- danos materiais;
- danos corporais;
- danos morais, quando disponíveis;
- respectivos limites.
E os passageiros?
Existe também a cobertura de Acidentes Pessoais de Passageiros — APP.
Segundo a SUSEP, ela tem como objetivo indenizar passageiros em determinadas situações de acidente pessoal envolvendo veículo de uso particular ou público, respeitando o que estiver contratado.
Essa cobertura também deve ser analisada de acordo com o perfil de utilização do veículo.
Assistência 24 horas em Mato Grosso
Para quem circula pelas cidades ou percorre distâncias maiores no estado, a assistência merece atenção.
A SUSEP cita como exemplos de serviços que podem ser oferecidos:
- reboque;
- socorro mecânico;
- chaveiro;
- motorista substituto.
Mas assistência 24 horas não significa serviços ilimitados.
Antes de contratar, pergunte:
- qual é a distância do guincho?
- existe limite por utilização?
- pane mecânica é atendida?
- pane elétrica?
- quais cidades e regiões possuem atendimento?
- existe transporte ou outra assistência em viagem?
Guincho merece atenção especial
Esse item pode ser relevante para quem costuma viajar.
Imagine que o veículo apresente pane longe da cidade de residência.
Dois seguros podem oferecer:
Plano A: 100 km de reboque
Plano B: 400 km de reboque
Para quem circula apenas na cidade, a diferença pode ter pouco impacto.
Para quem viaja frequentemente, pode ser decisiva.
Por isso, motoristas que fazem trajetos entre Cuiabá, Rondonópolis, Sinop, Cáceres ou outras regiões devem analisar a distância de assistência de acordo com sua rotina real — sem presumir disponibilidade idêntica em todo o estado.
Carro reserva
A SUSEP também cita carro reserva entre os adicionais que podem ser oferecidos no seguro de automóvel.
Confira:
- número de dias;
- eventos que dão direito;
- categoria do veículo;
- requisitos da locadora;
- disponibilidade;
- demais condições.
Quem utiliza o veículo para trabalhar pode valorizar esse adicional de forma diferente de quem possui outro carro em casa.
Cobertura de vidros
Também pode haver proteção específica para vidros.
Dependendo do produto, ela pode envolver:
- para-brisa;
- vidro traseiro;
- vidros laterais;
- retrovisores;
- faróis;
- lanternas.
A SUSEP cita reparo ou substituição de vidros entre os adicionais encontrados no seguro de automóveis.
Confira eventual franquia própria para cada componente.
Quais são as melhores seguradoras em Mato Grosso?
O texto antigo mencionava empresas específicas como se existisse um ranking definitivo.
Uma abordagem mais segura em 2026 é diferente.
Não existe uma seguradora universalmente melhor para todos os motoristas de Mato Grosso.
Além disso, disponibilidade e aceitação podem variar conforme:
- cidade;
- CEP;
- modelo;
- utilização;
- perfil;
- produto.
Em vez de um ranking, compare estes critérios:
| Critério | O que verificar |
|---|---|
| Regularidade | Autorização da SUSEP |
| Cobertura | Eventos incluídos |
| Terceiros | Limites |
| Franquia | Valor aplicável |
| Assistência | Serviços e distância |
| Oficinas | Regras e disponibilidade |
| Carro reserva | Prazo |
| Preço | Prêmio total |
A SUSEP possui consulta pública para verificar empresas autorizadas e informa que, se uma empresa não estiver na relação ativa correspondente, ela não possui cadastro ativo na autarquia.
Como verificar uma seguradora
Antes de contratar:
- identifique a razão social;
- confirme a situação na SUSEP;
- verifique quem efetivamente emitirá a apólice;
- confira os canais oficiais;
- leia as condições contratuais.
Isso é particularmente importante em propostas recebidas por:
- WhatsApp;
- redes sociais;
- anúncios;
- ligações;
- páginas desconhecidas.
Não faça pagamento apenas porque uma página utiliza a expressão “seguro auto”.
Como escolher um corretor de seguros?
Um corretor pode auxiliar na comparação e explicar diferenças entre produtos.
Antes de seguir com a contratação, confira:
- identificação do profissional ou empresa;
- informações cadastrais pertinentes;
- seguradora responsável pela proposta;
- transparência na apresentação das coberturas;
- canais de contato;
- documentação.
Um bom atendimento deve explicar diferenças, e não apenas dizer:
“Este é o melhor seguro para você.”
Pergunte:
Por que essa proposta é adequada?
Qual é a franquia?
Quais são os limites?
O que ficou de fora?
Qual seguradora emitirá a apólice?
Posso consultar meu seguro depois de contratar?
Sim, para os produtos disponibilizados no sistema.
A SUSEP mantém o serviço Consultar Seguros, atualizado em fevereiro de 2026, no qual o cidadão pode acessar com conta Gov.br e verificar registros de seguros em que aparece como segurado. A própria SUSEP informa que existem algumas limitações de cobertura e prazo de atualização do sistema.
Essa consulta pode ser uma ferramenta adicional para conferir os dados depois da emissão.
Seguro auto em Cuiabá
Quem procura seguro auto em Cuiabá deve realizar uma cotação específica para seu CEP e veículo.
Não existe fundamento para afirmar que uma seguradora será sempre mais barata na capital.
O mesmo vale para:
- Várzea Grande;
- Rondonópolis;
- Sinop;
- Tangará da Serra;
- Cáceres;
- Barra do Garças;
- Sorriso;
- Primavera do Leste;
- Lucas do Rio Verde;
- outras cidades de Mato Grosso.
Disponibilidade, preço e rede de atendimento precisam ser verificados durante a cotação.
Como economizar no seguro auto Mato Grosso
1. Compare mais de uma proposta
Seguradoras podem precificar o mesmo perfil de maneira diferente.
Não aceite automaticamente a primeira opção.
2. Compare coberturas iguais
Esse ponto é fundamental.
Não diga:
“Seguro A custa R$ 1.800 e Seguro B custa R$ 2.300, então o A é melhor.”
Talvez o segundo tenha:
- franquia menor;
- limite maior para terceiros;
- mais quilometragem de guincho;
- carro reserva;
- cobertura adicional.
Coloque os itens lado a lado.
3. Teste outras franquias
Uma franquia maior pode reduzir o prêmio em determinadas propostas.
Mas aumenta a participação do segurado em algumas perdas parciais.
Compare as opções disponíveis.
4. Escolha adicionais que tenham utilidade
Não precisa contratar todos.
Também não retire tudo para economizar.
Pense no uso.
Quem percorre longas distâncias pode valorizar assistência.
Quem depende do automóvel todos os dias pode valorizar carro reserva.
5. Faça novas cotações na renovação
As condições podem mudar.
A melhor proposta deste ano pode não continuar sendo a mais competitiva no próximo.
6. Informe os dados corretamente
Não modifique:
- endereço;
- utilização;
- condutores;
- informações solicitadas;
apenas para tentar conseguir preço menor.
A proposta precisa representar corretamente o risco informado.
Rastreador sempre reduz o preço?
Não.
O texto antigo afirmava que alarmes e rastreadores poderiam gerar descontos significativos.
Isso não deve ser tratado como garantia.
A influência de um dispositivo na proposta depende da seguradora e dos critérios utilizados.
Antes de instalar um rastreador pensando apenas em economia, pergunte:
Quanto minha cotação realmente muda com esse equipamento?
Depois compare a redução do prêmio com:
- instalação;
- mensalidade;
- manutenção.
Histórico sem sinistro garante desconto?
Também não deve ser tratado como regra universal.
Seguradoras possuem critérios próprios de precificação e podem utilizar diferentes informações.
O consumidor deve solicitar a proposta real em vez de assumir que determinado comportamento sempre produzirá um desconto específico.
Juntar seguro residencial e auto sempre dá desconto?
Não necessariamente.
Algumas companhias podem ter campanhas ou condições comerciais específicas, mas isso muda ao longo do tempo.
Se houver oferta, faça a conta.
Compare o pacote com a contratação separada antes de concluir que há economia.
Seguro mais caro é melhor?
Não.
Preço alto não garante que aquela configuração seja a mais adequada.
O mesmo vale para o menor preço.
A melhor comparação considera:
cobertura + limites + franquia + assistência + condições + preço.
Seguro de carro usado em Mato Grosso
Carro usado também pode ter seguro, sujeito à análise e aos critérios do produto.
Antes de comprar um veículo usado, uma boa estratégia é cotar o seguro previamente.
Imagine escolher entre dois carros de valor semelhante.
Um pode ter uma proposta de seguro significativamente diferente do outro.
Conhecer esse custo antes ajuda a entender o verdadeiro custo de propriedade.
Seguro para primeiro carro
Quem está comprando o primeiro automóvel também deve cotar antes da aquisição.
Não considere apenas:
- prestação;
- entrada;
- combustível.
Inclua:
- seguro;
- IPVA;
- manutenção;
- documentação;
- pneus;
- reserva para imprevistos.
Um carro que parece caber no orçamento pode ficar pesado depois que todos esses custos são somados.
Seguro para quem viaja pelo estado
Se o veículo é usado frequentemente em viagens, compare especialmente:
- guincho;
- assistência em pane;
- abrangência territorial;
- carro reserva;
- atendimento fora da cidade de residência.
Isso não significa que determinado seguro seja “melhor para estrada”.
Significa que a configuração precisa acompanhar a forma real de uso do automóvel.
Como contratar seguro auto em Mato Grosso
O processo pode ser organizado em cinco etapas.
1. Separe os dados do veículo
Tenha:
- marca;
- modelo;
- versão;
- ano;
- utilização.
2. Informe corretamente os dados solicitados
Evite preencher respostas apenas pensando em reduzir o valor.
3. Defina as proteções desejadas
Compare:
- casco;
- roubo e furto;
- terceiros;
- assistência;
- carro reserva;
- vidros.
4. Coloque as propostas lado a lado
Observe mais do que a parcela.
5. Leia antes de contratar
Confira:
- franquias;
- limites;
- exclusões;
- vigência;
- serviços;
- procedimentos.
Checklist antes de contratar
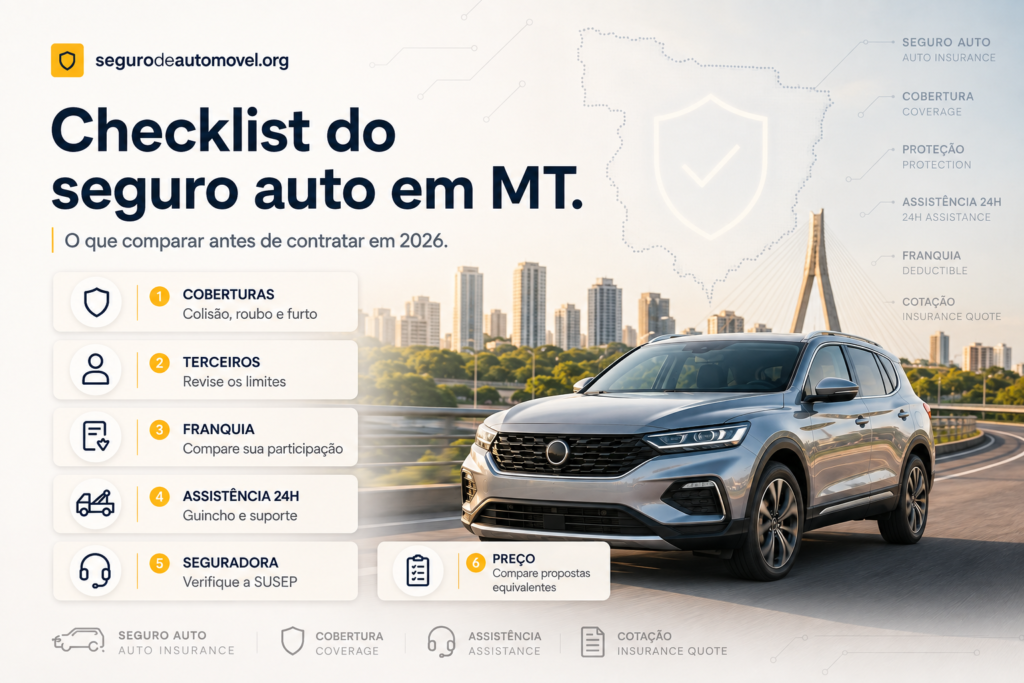
- A seguradora é autorizada pela SUSEP?
- Sei qual empresa emitirá a apólice?
- Conferi o casco?
- Roubo e furto estão incluídos?
- Qual é a franquia?
- Qual é o limite para terceiros?
- Existem danos morais?
- Tenho assistência 24 horas?
- Qual é a quilometragem do guincho?
- Existe carro reserva?
- Vidros estão incluídos?
- Conheço as principais exclusões?
- Comparei propostas equivalentes?
- Sei o preço total?
- Os dados da proposta estão corretos?
Perguntas frequentes
Quanto custa seguro auto em Mato Grosso?
Não existe preço padrão. O valor depende do veículo, CEP, utilização, perfil informado, coberturas, franquia e critérios da seguradora.
Qual é a melhor seguradora de Mato Grosso?
Não existe uma única melhor seguradora para todos. Compare empresas autorizadas pela SUSEP e propostas com coberturas semelhantes.
Mato Grosso tem 141 ou 142 municípios?
Em 2026, Mato Grosso possui 142 municípios. Boa Esperança do Norte foi instalado em 1º de janeiro de 2025.
Seguro auto é obrigatório?
O seguro auto privado é facultativo. O consumidor decide quais coberturas deseja contratar.
Responsabilidade civil para terceiros é obrigatória?
A cobertura privada de Responsabilidade Civil Facultativa — Auto é facultativa, podendo ser contratada conforme o interesse do consumidor.
Seguro cobre roubo e furto?
Pode cobrir quando esses eventos estiverem incluídos na apólice.
Seguro cobre colisão?
Pode existir cobertura para colisão conforme a configuração contratada e as condições do produto.
Seguro cobre terceiros?
Pode ser contratada cobertura de responsabilidade civil para determinados prejuízos causados a terceiros, respeitando limites e demais regras.
Todo seguro possui assistência 24 horas?
Não. A assistência pode ser adicionada conforme o produto. A SUSEP cita reboque, socorro mecânico, chaveiro e motorista substituto entre exemplos de serviços adicionais.
Todo seguro possui carro reserva?
Não. É um adicional que pode ser oferecido e possui condições próprias.
Como verificar se uma seguradora é autorizada?
Consulte a relação oficial da SUSEP. A autarquia informa que uma empresa que não aparece no rol correspondente não possui cadastro ativo.
Posso consultar minha apólice?
A SUSEP disponibiliza consulta de determinados seguros vinculados ao CPF por meio da conta Gov.br.
segurodeautomovel.org é seguradora?
Não. O segurodeautomovel.org é um portal de conteúdo e cotação. A empresa operadora e a corretora responsável pela intermediação estão identificadas ao final deste artigo.
Afinal, como escolher seguro auto em Mato Grosso?
Comece pela proteção, não pelo preço.
Passo 1 — Seu veículo
Defina quais riscos deseja proteger.
Passo 2 — Terceiros
Escolha limites que façam sentido para seu patrimônio.
Passo 3 — Mobilidade
Avalie assistência, guincho e carro reserva.
Passo 4 — Franquia
Veja quanto teria de desembolsar em determinados sinistros de perda parcial.
Passo 5 — Preço
Só depois compare o prêmio total.
Essa ordem reduz o risco de contratar uma proposta barata e descobrir posteriormente que ela não possui aquilo que você imaginava.
Faça sua cotação de seguro auto em Mato Grosso
Se você deseja conhecer as opções disponíveis para seu veículo, faça uma cotação utilizando informações reais.
Compare:
- seguradora;
- preço;
- franquia;
- casco;
- roubo e furto;
- terceiros;
- assistência;
- guincho;
- carro reserva;
- vidros.
A realização da cotação não representa garantia de aceitação, cobertura ou preço. A seguradora responsável analisará a proposta conforme seus critérios.
Conteúdo
Estados
Seguro Auto Tocantins: como escolher seguradora, coberturas e economizar em 2026
Seguro auto no Tocantins pode ajudar a proteger o motorista contra prejuízos previstos na apólice, como colisão, roubo, furto, incêndio e danos causados a terceiros.…
Estados
Seguro Auto Pará: como escolher seguradora, coberturas e economizar em 2026
Seguro auto no Pará pode ajudar a proteger o motorista contra prejuízos previstos na apólice, como colisão, roubo, furto, incêndio e danos causados a terceiros..…
Estados
Seguro Auto Maranhão: como escolher seguradora, coberturas e economizar em 2026
Seguro auto no Maranhão pode proteger o orçamento do motorista contra prejuízos previstos na apólice, como colisão, roubo, furto, incêndio e danos a terceiros...…
Sobre o conteúdo
Redação segurodeautomovel.org
Conteúdo atualizado em 20 de agosto de 2026. As informações sobre seguro automóvel, responsabilidade civil, assistência 24 horas, coberturas adicionais, análise de risco e consulta de seguradoras foram revisadas com base em orientações oficiais da Superintendência de Seguros Privados — SUSEP.
A informação territorial também foi atualizada: Mato Grosso possui 142 municípios em 2026, após a instalação de Boa Esperança do Norte em 2025.
Este conteúdo tem caráter informativo e não representa promessa de cobertura, oferta vinculante ou recomendação individual de seguradora. Coberturas, limites, franquias, preços, assistências, aceitação, oficinas, prazos e exclusões variam conforme seguradora e produto contratado.
Consulte a proposta e as condições contratuais antes da contratação.
segurodeautomovel.org é operado por Zipia Tecnologia LTDA, CNPJ 17.467.253/0001-72. Intermediação por Seguroo Administradora e Corretora de Seguros LTDA, CNPJ 23.699.086/0001-98, SUSEP nº 202088455. Não somos seguradora.