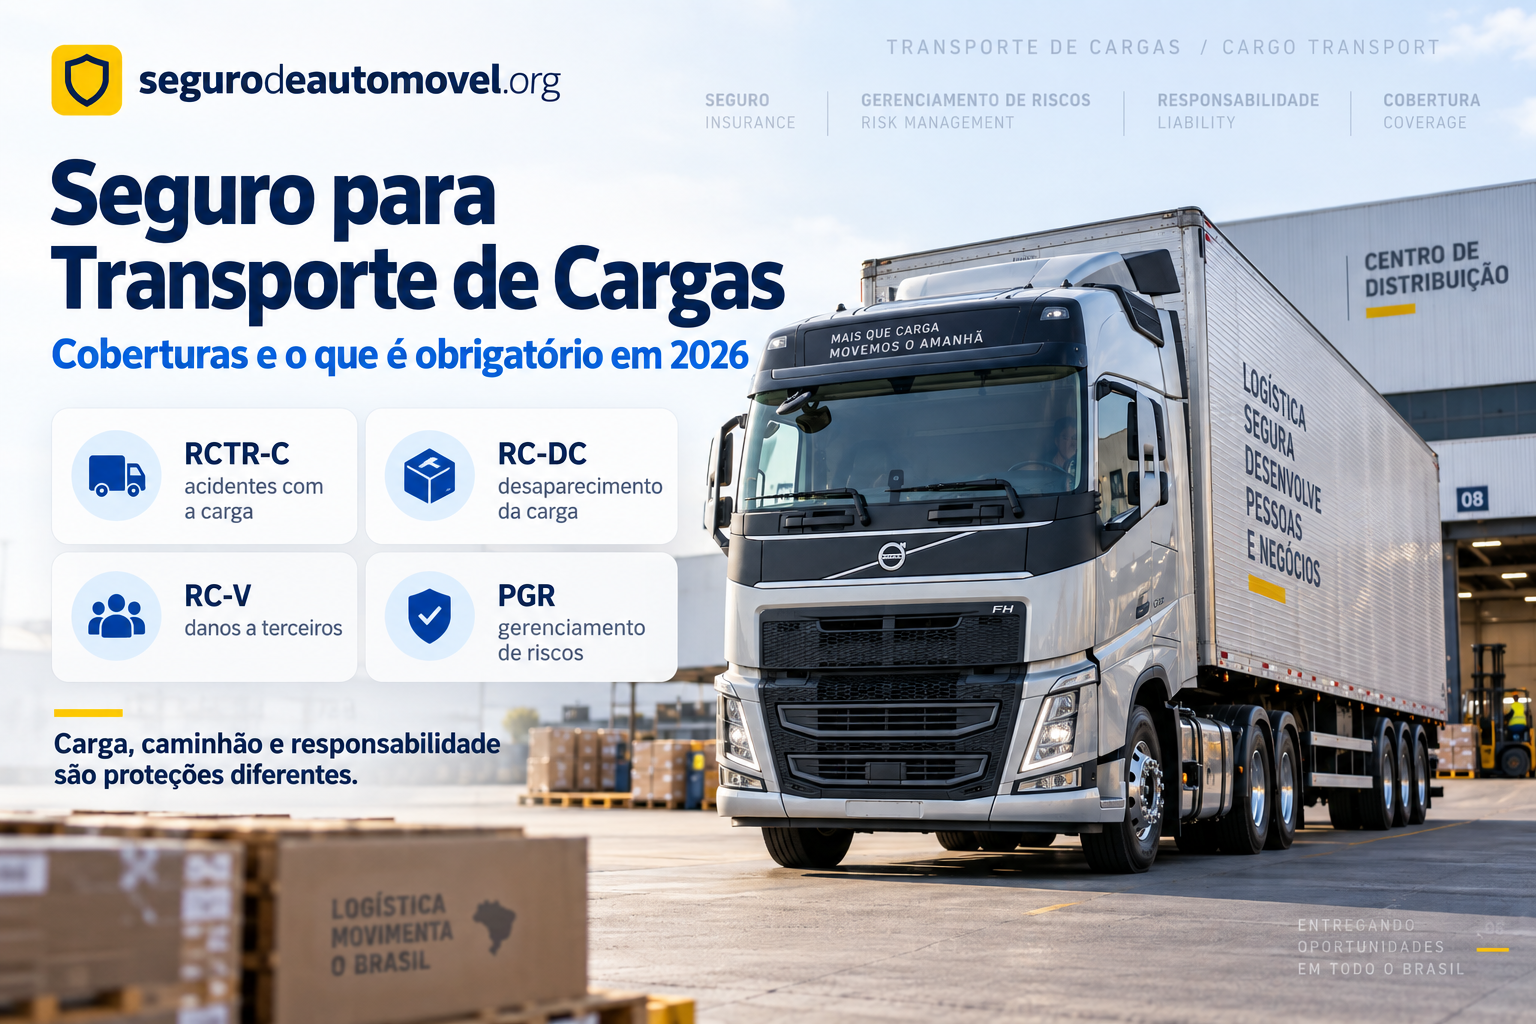
O seguro para transporte de cargas protege diferentes riscos envolvidos na movimentação de mercadorias. Em 2026, empresas transportadoras rodoviárias precisam prestar atenção principalmente a três seguros obrigatórios: RCTR-C, RC-DC e RC-V. Já o proprietário da carga pode precisar de uma proteção própria para a mercadoria, que não deve ser confundida com o seguro do caminhão nem com a responsabilidade civil do transportador.
Atualizado em 17 de setembro de 2026 · Leitura de aproximadamente 16 min · Conteúdo informativo
Resposta rápida
Existem diferentes seguros envolvidos no transporte de cargas.
Os principais são:
| Seguro | Quem normalmente contrata | Principal finalidade |
|---|---|---|
| RCTR-C | transportador rodoviário | responsabilidade por danos à carga decorrentes de acidentes previstos |
| RC-DC | transportador rodoviário | responsabilidade pelo desaparecimento da carga em situações previstas, como roubo e furto |
| RC-V | transportador rodoviário | danos corporais e materiais causados a terceiros pelo veículo usado no transporte |
| Seguro de Transportes | proprietário/interessado na carga | perdas e danos sofridos pela própria mercadoria |
| Seguro auto/casco do caminhão | proprietário/interessado no veículo | danos ao próprio veículo conforme coberturas contratadas |
Desde a Lei nº 14.599/2023, os transportadores rodoviários de cargas por conta de terceiros e mediante remuneração devem contratar:
- RCTR-C;
- RC-DC;
- RC-V.
RCTR-C e RC-DC também precisam estar vinculados a um:
Plano de Gerenciamento de Riscos — PGR
estabelecido entre transportador e seguradora.
O ponto mais importante é:
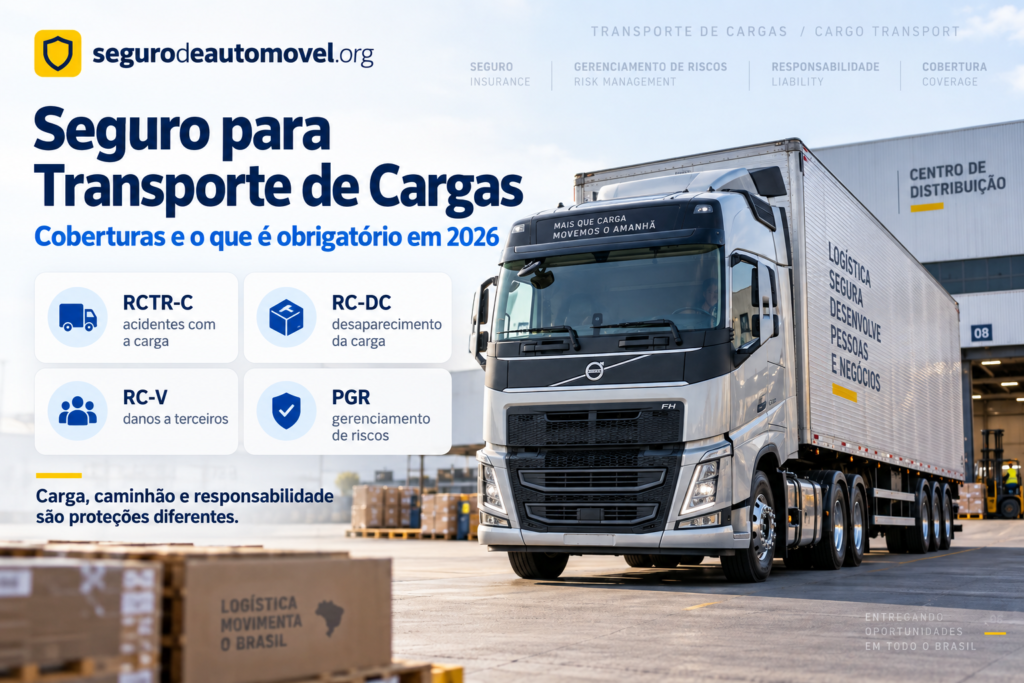
seguro da carga, seguro do caminhão e responsabilidade civil do transportador são proteções diferentes.
Quer avaliar seguro para veículo utilizado no transporte ou outras coberturas relacionadas à operação? Faça uma cotação e compare as condições aplicáveis ao seu caso.
Neste artigo
- O que é seguro para transporte de cargas
- Seguro da carga x seguro do caminhão
- O que é obrigatório em 2026
- RCTR-C
- RC-DC
- RC-V
- Seguro Transporte Nacional
- Plano de Gerenciamento de Riscos
- Roubo e furto
- Acidentes
- Terceiros
- Cobertura do próprio caminhão
- Armazenagem
- Principais exclusões
- Como funciona o sinistro
- Como é calculado o preço
- Como contratar
- Checklist
- Perguntas frequentes
O que é seguro para transporte de cargas?
Seguro de cargas é um termo amplo.
Pode envolver diferentes produtos destinados a proteger:
- a mercadoria;
- a responsabilidade do transportador;
- terceiros;
- o próprio veículo utilizado na operação.
Por isso, chamar tudo simplesmente de:
“seguro auto para cargas”
pode causar confusão.
O correto é identificar:
qual risco precisa ser protegido e quem é responsável por ele.
Seguro de carga e seguro auto são a mesma coisa?
Não.
Imagine um caminhão transportando:
R$ 400 mil em eletroeletrônicos.
Existem pelo menos três patrimônios ou responsabilidades diferentes nessa operação:
O caminhão
Pode ter seguro auto/casco.
A mercadoria
Pode ter seguro de transportes.
A responsabilidade do transportador
É tratada por seguros específicos, como:
- RCTR-C;
- RC-DC;
- RC-V.
Uma apólice não substitui automaticamente a outra.
O que é obrigatório para o transportador rodoviário em 2026?
A legislação atual determina três seguros obrigatórios para o transportador rodoviário remunerado de cargas.
São eles:
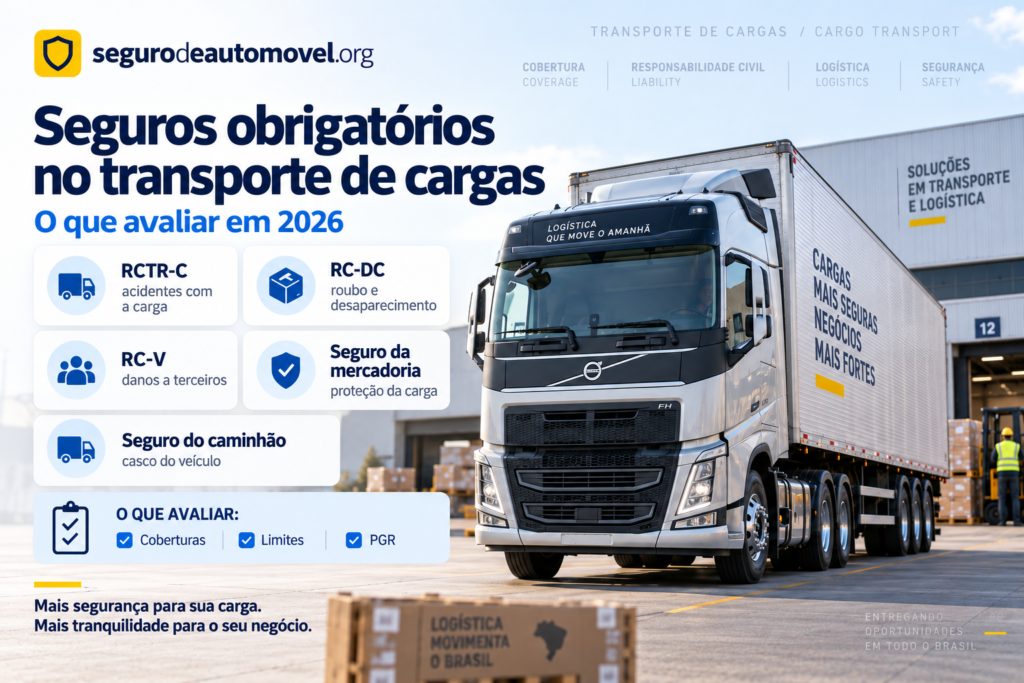
RCTR-C
Responsabilidade Civil do Transportador Rodoviário de Carga.
RC-DC
Responsabilidade Civil do Transportador Rodoviário por Desaparecimento de Carga.
RC-V
Responsabilidade Civil de Veículo.
Essa estrutura foi consolidada pela:
Lei nº 14.599/2023.
O que mudou com a Lei nº 14.599/2023?
A mudança foi relevante.
Antes dela, o seguro de desaparecimento da carga era conhecido como:
RCF-DC
em referência ao caráter facultativo.
Com a nova legislação, essa proteção passou a integrar os seguros obrigatórios do transportador rodoviário.
A nomenclatura atualmente utilizada é:
RC-DC.
A legislação também tornou obrigatório o:
RC-V
para o veículo utilizado na operação.
O que é RCTR-C?
RCTR-C significa:
Responsabilidade Civil do Transportador Rodoviário de Carga.
A finalidade é proteger a responsabilidade do transportador por perdas ou danos à carga causados por determinados acidentes durante o transporte.
A legislação cita eventos como:
- colisão;
- abalroamento;
- tombamento;
- capotamento;
- incêndio;
- explosão.
RCTR-C cobre roubo?
Não é correto tratar o RCTR-C como o seguro específico de roubo da mercadoria.
O desaparecimento da carga possui proteção própria:
RC-DC.
Essa distinção era um dos principais problemas do texto antigo.
O que é RC-DC?
RC-DC significa:
Responsabilidade Civil do Transportador Rodoviário por Desaparecimento de Carga.
A legislação atual inclui eventos como:
- roubo;
- furto simples;
- furto qualificado;
- apropriação indébita;
- estelionato;
- extorsão simples;
- extorsão mediante sequestro;
quando abrangidos pelas condições do seguro.
RC-DC é opcional?
Não para o transportador sujeito à regra atual.
O artigo antigo dizia que o então chamado RCF-DC era:
facultativo.
Essa informação ficou desatualizada.
Desde a mudança legal de 2023, o RC-DC tornou-se:
obrigatório para os transportadores abrangidos pela Lei nº 11.442.
O que é RC-V?
RC-V significa:
Responsabilidade Civil de Veículo.
Ele cobre a responsabilidade por:
- danos corporais;
- danos materiais;
causados a terceiros pelo veículo utilizado no transporte rodoviário de cargas, dentro das condições contratadas.
RC-V é o seguro do caminhão?
Não.
Essa diferença é fundamental.
O RC-V protege:
responsabilidade perante terceiros.
Ele não significa automaticamente cobertura para danos sofridos pelo próprio caminhão.
Para proteger o veículo contra riscos próprios pode ser necessário um seguro auto/casco separado.
Quando o RC-V é obrigatório?
Em março de 2026, a regulamentação foi atualizada.
A obrigatoriedade passou a ficar claramente vinculada aos eventos ocorridos durante:
a efetiva prestação do serviço de transporte de cargas.
Cobertura para situações fora dessa atividade pode ser contratada adicionalmente, conforme o produto.
E quando o caminhão circula sem carga?
A regra atual do RC-V permite que cobertura para períodos fora da efetiva atividade de transporte seja contratada:
facultativamente.
Isso depende das condições da apólice.
Portanto, uma transportadora precisa verificar se deseja proteção mais ampla do veículo durante:
- retorno vazio;
- deslocamentos internos;
- outras utilizações.
Qual o valor mínimo de cobertura do RC-V?
A legislação prevê possibilidade de apólice globalizada para a frota.
Nessa hipótese, são estabelecidos valores mínimos de cobertura expressos em:
Direitos Especiais de Saque — DES.
A lei menciona:
- 35 mil DES para danos corporais;
- 20 mil DES para danos materiais.
A conversão para reais varia conforme a cotação do DES.
Todos os embarques precisam estar segurados?
A Lei nº 11.442, após as alterações de 2023, determina que os embarques realizados pelos transportadores abrangidos pela legislação precisam possuir as coberturas aplicáveis.
Por isso, transportadoras não devem tratar o seguro como uma contratação eventual apenas para determinados clientes.
O que é o Seguro Transporte Nacional?
É uma proteção da:
mercadoria propriamente dita.
O seguro de transportes pode indenizar perdas e danos dos bens segurados durante deslocamentos:
- terrestres;
- aquaviários;
- aéreos;
- nacionais;
- internacionais;
conforme o produto contratado.
Quem contrata o Seguro Transporte Nacional?
Normalmente, quem possui interesse segurável na mercadoria.
Pode ser:
- proprietário;
- vendedor;
- comprador;
- outra parte que tenha interesse econômico no bem.
A definição depende também das condições da operação comercial.
Seguro Transporte Nacional é igual ao RCTR-C?
Não.
Seguro de Transportes
Protege o interesse sobre:
a própria mercadoria.
RCTR-C
Protege a:
responsabilidade do transportador
por determinados danos causados à carga.
A diferença parece pequena, mas juridicamente e securitariamente é relevante.
O Seguro Transporte Nacional é obrigatório?
Esse ponto merece cuidado.
O texto antigo afirmava apenas que:
“o proprietário da carga é quem faz e é obrigatório”.
Isso é simplificado demais.
A legislação brasileira possui regras diferentes que precisam ser lidas em conjunto.
O Decreto-Lei nº 73/1966 inclui entre os seguros obrigatórios:
incêndio e transporte de bens pertencentes a pessoas jurídicas, situados no país ou nele transportados.
A própria Susep continua orientando que o seguro de transportes de bens pertencentes a pessoas jurídicas é obrigatório, com exceções específicas.
Ao mesmo tempo, a Lei nº 11.442, na redação trazida pela Lei nº 14.599/2023, estabelece que o proprietário da mercadoria, contratante do frete, pode contratar seguro facultativo de transporte nacional independentemente dos seguros de responsabilidade do transportador.
Por isso, não é adequado resumir essa questão em uma única frase para todas as operações.
Empresas devem verificar:
- titularidade da carga;
- natureza da operação;
- forma de transporte;
- legislação aplicável;
- condições da seguradora;
- enquadramento específico da empresa.
O proprietário da carga pode exigir a apólice do transportador?
Sim.
A legislação atual permite que o proprietário da mercadoria, ao contratar o frete, solicite ao transportador cópia da apólice com informações relacionadas às coberturas e ao gerenciamento de risco.
Isso pode ser uma etapa importante da gestão de fornecedores.
O que é Plano de Gerenciamento de Riscos?
O:
PGR — Plano de Gerenciamento de Riscos
é um conjunto de regras e procedimentos destinado a reduzir a exposição da operação.
RCTR-C e RC-DC precisam estar ligados a um PGR estabelecido entre:
- transportador;
- seguradora.
O que pode existir em um PGR?
Dependendo da operação, podem ser previstas medidas como:
- rastreamento;
- monitoramento;
- consulta de motorista;
- definição de rotas;
- controle de paradas;
- horário de circulação;
- limites por veículo;
- escolta;
- iscas eletrônicas;
- controles de entrega.
Não existe uma única lista aplicável a toda empresa.
Preciso cumprir o PGR?
Sim, quando as medidas estiverem previstas como condições da operação e da cobertura.
Descumprimentos podem gerar problemas na regulação de um sinistro dependendo:
- da obrigação descumprida;
- do contrato;
- da relação com o evento.
Por isso, não basta:
“ter uma apólice”.
É necessário operar de acordo com as condições.
O contratante do frete pode exigir medidas extras?
Sim.
A legislação permite que o contratante exija medidas adicionais de operação ou gerenciamento.
Quando essas exigências excedem o PGR acordado entre transportador e seguradora, a legislação prevê tratamento específico dos custos relacionados.
Seguro de carga cobre todo roubo?
Não automaticamente.
É necessário verificar:
- cobertura contratada;
- mercadoria;
- limite;
- PGR;
- exclusões;
- circunstâncias do evento.
Nunca publique:
“houve roubo, então a seguradora paga”.
A indenização depende do contrato.
E furto?
O RC-DC atualmente inclui hipóteses de:
- furto simples;
- furto qualificado;
dentro do escopo legal e das condições da apólice.
Mas novamente:
evento citado na lei não elimina condições, limites e exclusões do contrato.
RCTR-C cobre tombamento?
O tombamento aparece entre os eventos relacionados ao RCTR-C.
Também aparecem:
- colisão;
- abalroamento;
- capotamento;
- incêndio;
- explosão.
E se a carga estragar sem acidente?
Depende da causa e das coberturas existentes.
Exemplo:
uma carga refrigerada pode sofrer perda porque houve:
- variação de temperatura;
- falha do equipamento;
- atraso;
- contaminação.
Isso não significa automaticamente que o RCTR-C básico responderá.
Mercadorias específicas podem exigir:
- cobertura própria;
- extensão;
- condição especial.
Seguro para carga refrigerada existe?
Sim.
A própria estrutura de seguro de transportes possui opções específicas para mercadorias:
- refrigeradas;
- congeladas.
As condições precisam ser adequadas ao tipo de operação.
Existe seguro para animais vivos?
Também existem coberturas específicas de transportes para determinadas operações com:
animais vivos.
Isso reforça a importância de não contratar apenas com base no nome genérico:
“seguro de cargas”.
Seguro de carga pode cobrir armazenagem?
Pode.
A Susep informa que o seguro de transportes pode prever extensão durante a permanência da mercadoria em:
armazéns
em determinadas condições.
Isso precisa estar previsto.
Seguro da carga protege o galpão?
Não necessariamente.
Proteger a mercadoria durante determinado período de armazenagem não significa proteger:
- prédio;
- máquinas;
- estoque fora da operação;
- responsabilidade do armazém.
Esses riscos podem exigir outros seguros.
E o seguro do caminhão?
A empresa também deve avaliar separadamente a proteção do veículo.
Um seguro auto para caminhão pode contemplar, conforme o produto:
- colisão;
- roubo;
- furto;
- incêndio;
- assistência;
- vidros;
- outros riscos.
Ele não deve ser confundido com:
- RCTR-C;
- RC-DC;
- seguro da mercadoria.
Então uma transportadora pode precisar de vários seguros?
Sim.
Exemplo simplificado:
Caminhão
Seguro auto/casco.
Carga em acidente
RCTR-C.
Carga desaparecida
RC-DC.
Terceiros atingidos pelo caminhão
RC-V.
Interesse patrimonial do dono da mercadoria
Seguro de Transportes.
Esses produtos podem coexistir.
Seguro de cargas possui “mais de 40 garantias”?
Não recomendamos manter essa afirmação.
O número de coberturas depende:
- da seguradora;
- do produto;
- da atividade;
- do tipo de mercadoria.
Falar em uma quantidade fixa de garantias não acrescenta precisão.
Quais cargas podem ter restrições?
Seguradoras podem tratar de maneira diferente produtos como:
- eletrônicos;
- medicamentos;
- combustíveis;
- cigarros;
- alimentos;
- metais;
- defensivos;
- produtos refrigerados;
- cargas de alto valor.
Isso não significa automaticamente que uma mercadoria seja:
“não segurável”.
Pode haver:
- limites;
- franquias;
- PGR mais rígido;
- aceitação específica.
Como é calculado o preço do seguro de cargas?
Não existe uma tabela única.
A seguradora pode considerar fatores como:
- tipo de mercadoria;
- valor transportado;
- volume de embarques;
- rotas;
- distância;
- região;
- histórico de sinistros;
- perfil da operação;
- veículos;
- motoristas;
- PGR;
- limites contratados;
- franquias ou participações;
- tipo de cobertura.
Seguro de carga é sempre mais barato que o prejuízo?
Não devemos afirmar isso.
O texto antigo dizia que:
“o valor do seguro é mais baixo do que o possível prejuízo”.
A lógica do seguro é transferir determinados riscos mediante pagamento de prêmio.
Mas uma empresa deve avaliar:
- prêmio;
- limites;
- franquias;
- exclusões;
- frequência;
- severidade;
- capacidade própria de absorver perdas.
O seguro impede roubo?
Não.
Seguro não é uma ferramenta que:
impede o crime.
Ele ajuda a administrar consequências financeiras de eventos cobertos.
O PGR, rastreamento e demais controles atuam na prevenção e mitigação.
São funções diferentes.
O que fazer após roubo da carga?
Siga as instruções da apólice e do PGR.
Normalmente, isso pode envolver:
- preservar a segurança das pessoas;
- comunicar autoridades;
- registrar a ocorrência;
- acionar a seguradora;
- avisar gerenciadora de risco, quando aplicável;
- preservar documentos;
- fornecer informações do embarque;
- cumprir os procedimentos de regulação.
Evite improvisar procedimentos que contrariem o PGR.
E depois de acidente?
Também é necessário seguir o plano previsto.
Podem ser importantes:
- segurança;
- autoridades;
- registro da ocorrência;
- comunicação da seguradora;
- salvamento da carga;
- prevenção de agravamento;
- documentação dos danos.
A seguradora paga imediatamente?
Não.
Existe um processo de:
regulação e liquidação do sinistro.
A seguradora precisa verificar:
- evento;
- cobertura;
- documentos;
- prejuízo;
- responsabilidade;
- limites;
- condições contratuais.
Indenização é sempre igual ao valor total da carga?
Não.
Pode depender de:
- prejuízo efetivamente apurado;
- limite máximo;
- importância segurada;
- participação do segurado;
- cobertura;
- cláusulas contratuais.
Um sinistro não significa automaticamente:
indenização integral da nota fiscal.
Como escolher seguro para transporte de cargas?
Não compare apenas o prêmio.
Confira:
Riscos cobertos
O contrato realmente contempla a operação?
Mercadorias
Seu tipo de carga está aceito?
Limites
O valor máximo atende aos embarques?
Gerenciamento de risco
As exigências são executáveis na prática?
Rotas
Existem restrições?
Motoristas e veículos
Quais requisitos precisam ser atendidos?
Franquias e participações
Quanto fica por conta da empresa?
Exclusões
Em quais situações não existe cobertura?
O seguro mais barato é o melhor?
Não necessariamente.
Uma proposta mais barata pode ter:
- limites menores;
- mais exigências;
- mais exclusões;
- participação maior;
- cobertura diferente.
Compare propostas equivalentes.
Preciso contratar seguro em seguradora autorizada?
Sim.
Antes de contratar, confirme se a seguradora está autorizada a operar.
Também é importante trabalhar com:
- corretor habilitado;
- documentação formal;
- proposta;
- apólice.
Seguro de carga e proteção veicular são a mesma coisa?
Não.
Seguro e proteção patrimonial mutualista possuem estruturas regulatórias diferentes.
Para cargas e operações empresariais, identifique claramente:
- quem assume o risco;
- qual contrato está sendo firmado;
- qual regime jurídico se aplica;
- quais coberturas existem.
Checklist para empresas transportadoras
Antes de iniciar ou renovar a operação:
- Tenho RCTR-C vigente?
- Tenho RC-DC vigente?
- Tenho RC-V vigente?
- O RNTRC e os dados da empresa estão corretos?
- Meu PGR está atualizado?
- Os motoristas conhecem as exigências?
- O rastreamento atende à apólice?
- Conheço os limites por embarque?
- Minhas mercadorias estão enquadradas?
- Minhas rotas possuem restrições?
- Conheço as franquias/participações?
- Tenho canal de sinistro disponível 24 horas?
- A frota possui proteção adequada?
- O proprietário da carga possui seguro próprio quando aplicável?
- Contrato e apólices foram revisados?
Perguntas frequentes
O que é seguro para transporte de cargas?
É um conjunto de seguros voltados a proteger mercadorias e responsabilidades relacionadas ao transporte. Pode envolver seguro da própria carga e seguros de responsabilidade do transportador.
O seguro auto do caminhão cobre a carga?
Não automaticamente. Seguro do veículo e seguro da carga são produtos diferentes.
Qual seguro de carga é obrigatório para transportadora?
No transporte rodoviário abrangido pela Lei nº 11.442, são obrigatórios RCTR-C, RC-DC e RC-V.
RCTR-C é obrigatório?
Sim para os transportadores abrangidos pela legislação atual.
RC-DC é obrigatório?
Sim. A Lei nº 14.599/2023 tornou obrigatória essa proteção para o transportador rodoviário sujeito à regra.
O antigo RCF-DC virou RC-DC?
A nomenclatura atual reflete o fato de a cobertura ter deixado de ser facultativa para o transportador abrangido pela legislação.
RC-V é obrigatório?
Sim durante a efetiva atividade de transporte rodoviário de cargas, nos termos da regulamentação atual.
RC-V cobre o próprio caminhão?
Não é essa sua finalidade. Ele protege a responsabilidade por danos corporais e materiais causados a terceiros.
O que cobre RCTR-C?
Responsabilidade por perdas e danos à carga decorrentes de acidentes previstos, como colisão, abalroamento, tombamento, capotamento, incêndio e explosão.
O que cobre RC-DC?
Responsabilidade relacionada ao desaparecimento da carga em eventos previstos, incluindo roubo, furto, apropriação indébita, estelionato e determinadas formas de extorsão.
Seguro de carga cobre roubo?
Pode cobrir, dependendo do produto e das condições contratadas. No caso da responsabilidade do transportador rodoviário, o RC-DC é o ramo específico relacionado ao desaparecimento da carga.
O dono da carga pode ter seguro próprio?
Sim. Seguro da própria mercadoria é diferente do seguro de responsabilidade da transportadora.
Seguro de Transportes é obrigatório?
Existem diferentes regras legais aplicáveis. A Susep continua indicando obrigatoriedade para transporte de bens pertencentes a pessoas jurídicas, enquanto a legislação específica do transporte rodoviário também prevê contratação facultativa pelo proprietário em determinadas relações. Empresas devem confirmar o enquadramento exato da operação.
O que é PGR?
É o Plano de Gerenciamento de Riscos acordado entre transportador e seguradora para estabelecer medidas de controle e prevenção aplicáveis à operação.
RCTR-C e RC-DC precisam de PGR?
Sim, a legislação atual vincula esses seguros a um PGR.
Posso contratar cobertura além do mínimo obrigatório?
Sim. A legislação permite coberturas adicionais.
Seguro de carga cobre armazenagem?
Pode haver extensão para armazenagem, dependendo das condições contratadas.
Quanto custa um seguro de cargas?
Depende da mercadoria, valor, rotas, volume de embarques, histórico, PGR, limites e demais características.
A seguradora indeniza qualquer roubo?
Não. A indenização depende da cobertura, contrato, limites, PGR e circunstâncias do sinistro.
Qual seguradora é melhor para cargas?
Não existe uma seguradora universalmente melhor. Compare aceitação, coberturas, limites, gerenciamento de risco e preço para a operação específica.
Conclusão
O termo:
“seguro auto para cargas”
é impreciso para explicar toda a proteção necessária a uma operação de transporte.
Em 2026, é melhor separar:
veículo → carga → responsabilidade do transportador → terceiros.
Para o transportador rodoviário abrangido pela legislação atual, três seguros merecem atenção especial:
- RCTR-C — acidentes com a carga;
- RC-DC — desaparecimento da carga;
- RC-V — danos causados a terceiros pelo veículo.
RCTR-C e RC-DC ainda precisam estar ligados a um:
Plano de Gerenciamento de Riscos.
Além disso, o proprietário da mercadoria pode possuir sua própria cobertura de transportes.
E o caminhão pode precisar de um seguro auto/casco separado.
Portanto, uma operação completa pode envolver:
seguro do caminhão + RCTR-C + RC-DC + RC-V + seguro da mercadoria.
Nem sempre todos serão contratados pela mesma parte e cada apólice possui função própria.
Antes de contratar, compare:
mercadoria → valor por embarque → rotas → PGR → coberturas → limites → franquias → exclusões → preço.
Cotar agora — Precisa avaliar a proteção dos veículos utilizados na sua operação? Faça uma cotação e compare além do preço.
Sobre o conteúdo
Redação SegurodeAutomovel.org
Conteúdo atualizado em 17 de setembro de 2026, considerando a Lei nº 11.442/2007, as alterações introduzidas pela Lei nº 14.599/2023 e a regulamentação atual da Susep e do CNSP aplicável aos seguros de transporte rodoviário de cargas.
Desde 2023, o transportador rodoviário abrangido pela legislação deve observar a obrigatoriedade de:
- RCTR-C;
- RC-DC;
- RC-V.
Em março de 2026, a regulamentação do RC-V foi ajustada para esclarecer sua obrigatoriedade durante a efetiva prestação do serviço de transporte.
Coberturas, limites, mercadorias aceitas, gerenciamento de risco, franquias, participações e critérios de indenização variam conforme seguradora e contrato.
Este conteúdo é informativo e não substitui a análise da apólice, da operação logística nem orientação jurídica específica sobre obrigações legais da empresa.
segurodeautomovel.org é operado por Zipia Tecnologia LTDA, CNPJ 17.467.253/0001-72. Intermediação por Seguroo Administradora e Corretora de Seguros LTDA, CNPJ 23.699.086/0001-98, SUSEP nº 202088455. Não somos seguradora.