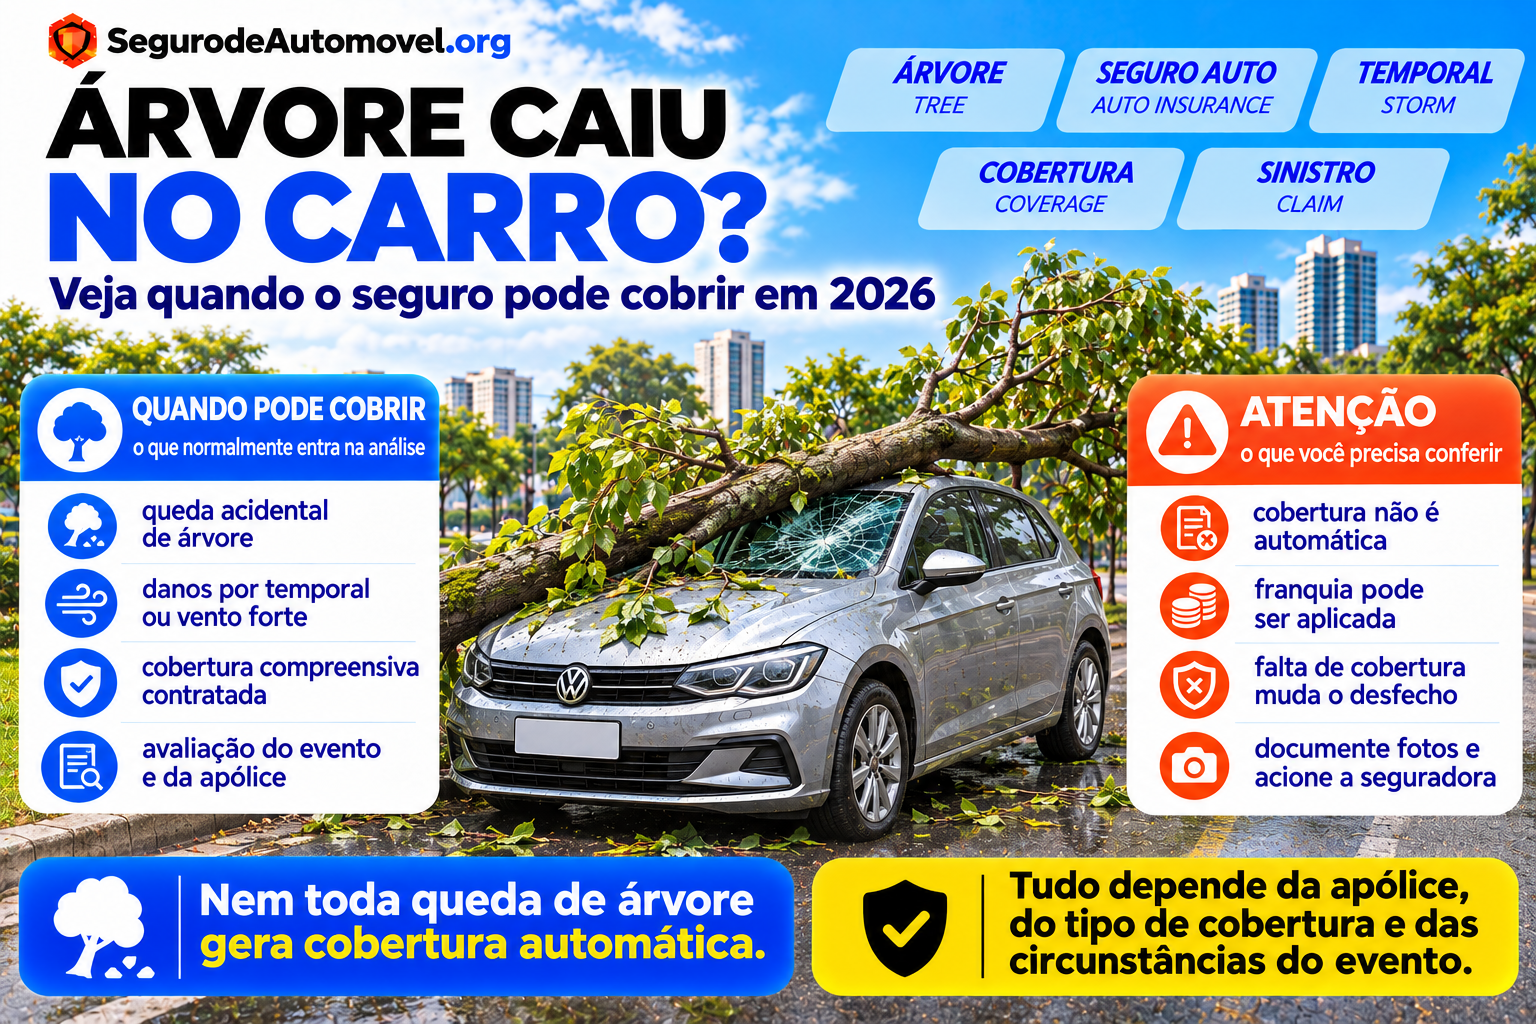
Depois de uma chuva forte, você chega ao local onde deixou o carro e encontra:
uma árvore caída sobre o veículo.
O teto afundou.
O vidro quebrou.
O capô ficou amassado.
Talvez o carro nem consiga mais sair do lugar.
A primeira dúvida costuma ser:
o seguro Auto cobre queda de árvore?
A resposta é:
pode cobrir, desde que esse risco esteja previsto na proteção contratada.
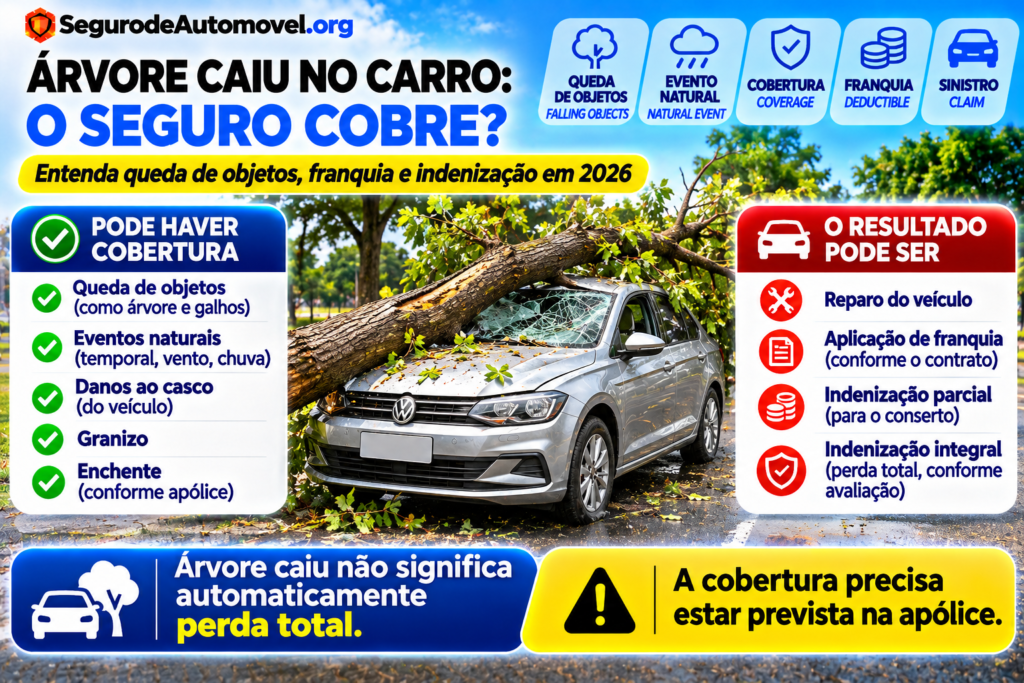
A queda de árvore pode ser enquadrada dentro de coberturas relacionadas a:
- queda de objetos;
- eventos naturais;
- danos ao casco;
conforme as condições da apólice.
Por isso, não existe uma regra dizendo que:
qualquer seguro Auto obrigatoriamente cobre queda de árvore.
Também não é correto concluir que:
árvore caiu = perda total.
O veículo precisa ser:
avaliado.
Dependendo da extensão dos danos, pode haver:
- reparo;
- aplicação de franquia;
- indenização integral.
Atualizado em 4 de novembro de 2026 · Leitura de aproximadamente 14 min · Conteúdo informativo
Uma árvore caiu sobre seu carro?
Priorize sua segurança, registre o dano com fotos e acione a seguradora antes de providenciar reparos ou remoções por conta própria, salvo quando houver necessidade imediata de reduzir riscos.
Resposta rápida
Seguro Auto pode cobrir danos provocados pela queda de uma árvore.
A Susep informa que seguros de automóvel podem oferecer coberturas para eventos como:
- queda de objetos sobre o veículo;
- granizo;
- enchente;
- outros riscos contratados.
Mas:
a cobertura precisa constar no produto contratado.
Se o carro puder ser reparado, pode haver:
indenização parcial
com participação do segurado por meio da:
franquia, quando aplicável.
Se os danos atingirem o critério contratual para:
indenização integral
o valor será calculado conforme a modalidade escolhida na contratação.
Isso pode ser:
- Valor de Mercado Referenciado;
- Valor Determinado;
- outro critério permitido e claramente definido no contrato.
Portanto:
seguro não paga necessariamente 100% da FIPE.
Neste artigo
- Seguro Auto cobre queda de árvore?
- Todo seguro cobre?
- O que significa queda de objetos?
- Chuva forte muda a cobertura?
- Temporal é coberto?
- Vento forte é coberto?
- Galho também conta?
- Como funciona o dano parcial?
- Existe franquia?
- Quando há indenização integral?
- Perda total é sempre 75%?
- Seguro paga sempre FIPE?
- Quem remove a árvore?
- Posso chamar o guincho?
- Preciso de boletim de ocorrência?
- O que fazer antes de retirar o carro?
- Quem responde se a árvore estava em terreno particular?
- Município pode ser responsável?
- Seguro pode cobrar o responsável depois?
- Carro reserva está incluído?
- Como evitar problemas?
- Checklist depois da queda
- Perguntas frequentes
- Conclusão
Seguro Auto cobre queda de árvore?
Pode cobrir.
A Susep explica que seguros de automóvel podem incluir proteção contra:
queda de objetos sobre o veículo.
Uma árvore ou galho que cai sobre o carro pode se enquadrar:
nesse tipo de evento, dependendo das condições da apólice.
O ponto principal é:
não presumir cobertura.
Leia as condições do produto.
Seguro “completo” sempre cobre árvore?
Não necessariamente.
“Seguro completo” é:
uma expressão comercial.
Não existe uma lista universal de coberturas que todo produto chamado dessa forma precisa oferecer.
Dois seguros considerados “completos” podem ter:
- riscos cobertos diferentes;
- exclusões diferentes;
- franquias diferentes;
- assistências diferentes.
Por isso, confira:
a apólice.
O que devo procurar no contrato?
Procure termos relacionados a:
- queda de objetos;
- fenômenos da natureza;
- eventos naturais;
- casco;
- danos acidentais;
- tempestade;
- vendaval;
- granizo.
Também consulte:
os riscos excluídos.
A queda precisa acontecer durante uma tempestade?
Não necessariamente.
A questão principal é:
a causa e a cobertura contratada.
Uma árvore pode cair:
- durante temporal;
- por vento;
- por deterioração;
- por acidente;
- por obra;
- por outro motivo.
A análise dependerá:
do evento concreto e das condições da apólice.
Chuva forte é coberta?
A chuva isoladamente não é a pergunta principal.
É preciso identificar:
qual dano ocorreu.
Por exemplo:
Situação 1
Temporal derruba árvore sobre o carro.
Situação 2
Enchente submerge o carro.
Situação 3
Granizo danifica teto e capô.
São eventos diferentes.
Podem estar cobertos, mas:
as condições precisam ser verificadas individualmente.
Vento forte derrubou uma árvore. O seguro cobre?
Pode.
Se a apólice cobre:
o dano provocado pela queda daquele objeto
o fato de o vento ter contribuído para a queda não exclui automaticamente:
a proteção.
Mas sempre consulte:
as exclusões específicas.
E se cair apenas um galho?
Também pode gerar cobertura.
O tamanho do objeto não é:
o único critério.
Um galho pode:
- quebrar para-brisa;
- amassar teto;
- destruir capô;
- danificar pintura.
O que importa é:
o evento coberto e o prejuízo causado.
Árvore caiu e só amassou o teto. O que acontece?
Se o carro puder ser reparado:
pode haver indenização parcial.
A seguradora poderá:
- receber o aviso de sinistro;
- solicitar documentos;
- realizar vistoria ou análise;
- aprovar orçamento;
- autorizar o reparo.
Nesse caso, pode existir:
franquia.
O que é franquia?
É a participação do segurado em determinados prejuízos previstos no contrato.
Exemplo ilustrativo:
Reparo: R$ 15.000
Franquia: R$ 4.000
Se o sinistro estiver coberto e a franquia aplicável funcionar dessa forma:
o segurado participa com:
R$ 4.000
e a seguradora assume a parte indenizável restante.
Toda queda de árvore tem franquia?
Não necessariamente.
A aplicação depende:
da cobertura e do contrato.
Em reparos parciais de casco, a franquia é bastante comum.
Já em determinadas situações de:
indenização integral
as regras podem ser diferentes.
Por isso:
consulte a apólice.
E se o reparo custar menos que a franquia?
Nesse cenário, a cobertura principal pode:
não gerar pagamento pela seguradora.
Exemplo:
Reparo: R$ 2.500
Franquia: R$ 4.000
O prejuízo ficaria:
abaixo da franquia.
Por isso, até em uma queda de galho pequena pode fazer sentido:
pedir um orçamento antes de decidir como proceder, desde que isso não contrarie o fluxo de aviso e autorização do seguro.
Árvore caiu e destruiu o carro. É perda total?
Pode ser:
indenização integral.
Mas não existe uma resposta apenas olhando:
a aparência do carro.
Um veículo muito destruído pode ser classificado como indenização integral.
Outro visualmente muito danificado pode:
ainda ser reparável.
A seguradora precisa analisar:
- orçamento;
- extensão dos danos;
- valor segurado;
- critério previsto na apólice.
Perda total acontece sempre com 75% do valor do carro?
Não trate:
75% como regra universal.
Existem produtos que utilizam esse percentual.
Mas a regulamentação atual exige que:
o critério para caracterização da indenização integral conste no contrato.
Portanto:
é o percentual e o critério contratados que devem ser consultados.
Então não existe “regra dos 75%”?
Existe como critério utilizado em diversos produtos.
Mas não deve ser apresentado como:
uma determinação universal para qualquer seguro Auto.
A apólice precisa informar:
como a indenização integral será caracterizada.
Seguro paga 100% da FIPE?
Não necessariamente.
Essa é outra correção importante do artigo antigo.
O seguro pode ser contratado, por exemplo, em:
Valor de Mercado Referenciado
Nesse modelo, utiliza-se:
- uma tabela de referência;
- um fator de ajuste.
Exemplo:
100% da tabela
ou:
105% da tabela
ou outro percentual contratado.
Valor Determinado
Nesse caso:
o valor da indenização é fixado no contrato.
Por isso:
Tabela FIPE não é sinônimo automático de indenização do seguro.
Qual tabela pode ser utilizada?
A apólice deverá informar:
a tabela de referência adotada, quando essa modalidade for utilizada.
Pode ser a FIPE ou outra tabela aceita conforme:
o produto.
Por isso, confira:
o nome da tabela no contrato.
E se o carro for financiado?
Nesse caso, existe também:
o saldo devedor e o gravame.
Uma eventual indenização integral precisa considerar:
a existência do financiamento.
O seguro não significa automaticamente que:
qualquer dívida restante desaparecerá.
É necessário verificar:
- valor da indenização;
- saldo devedor;
- procedimento da financeira;
- procedimento da seguradora.
Quem paga para remover a árvore?
Depende.
A remoção física da árvore pode envolver:
- Corpo de Bombeiros;
- Defesa Civil;
- prefeitura;
- concessionária;
- proprietário do terreno;
- serviço contratado.
Isso varia conforme:
local, risco e responsabilidade pela árvore.
Não tente remover sozinho:
uma árvore grande ou instável.
Posso mexer no carro antes da vistoria?
Evite alterações desnecessárias.
Registre:
- fotos;
- vídeos;
- posição da árvore;
- danos;
- local;
- horário.
Depois:
avise a seguradora.
Se for necessário remover o carro ou a árvore para:
- eliminar perigo;
- liberar via;
- evitar dano maior;
siga as orientações das autoridades e:
guarde registros do que aconteceu.
Devo tirar fotos?
Sim.
Fotografe:
- veículo inteiro;
- árvore;
- ponto de queda;
- teto;
- capô;
- vidros;
- interior;
- placa;
- danos próximos.
Fotos ajudam:
na documentação do evento.
Preciso fazer boletim de ocorrência?
Pode ser recomendado ou solicitado dependendo:
das circunstâncias e do procedimento da seguradora.
Não existe necessidade de afirmar que todo sinistro desse tipo obrigatoriamente exige:
o mesmo documento em qualquer seguradora.
Consulte:
a central de sinistro.
Devo acionar o seguro imediatamente?
Faça o aviso:
assim que for possível e seguro.
Informe:
- local;
- data;
- horário;
- descrição;
- fotos;
- situação do carro.
Mantenha:
o protocolo de atendimento.
Posso mandar consertar antes?
Se pretende utilizar o seguro:
não é recomendável iniciar reparos sem autorização.
A seguradora pode precisar:
- avaliar o veículo;
- aprovar orçamento;
- indicar procedimentos.
Se você consertar tudo por conta própria:
o reembolso não deve ser presumido.
O carro ficou preso embaixo da árvore. Posso pedir guincho?
Pode haver:
assistência 24 horas com reboque, se contratada.
Mas primeiro talvez seja necessário:
liberar o veículo de forma segura.
Guincho não substitui:
- bombeiros;
- Defesa Civil;
- equipe de poda;
- responsável pela remoção da árvore.
Guincho está incluído automaticamente?
Não.
Assistência 24 horas é:
uma cobertura adicional possível.
Verifique:
- quilometragem;
- número de acionamentos;
- destino permitido;
- condições do atendimento.
Carro reserva está incluído?
Não automaticamente.
Carro reserva também pode ser:
um benefício adicional.
Mesmo que a queda da árvore esteja coberta:
isso não significa automaticamente que haverá carro reserva.
Confira:
- se contratou;
- quantos dias;
- quais eventos dão direito;
- categoria.
Árvore caiu dentro de estacionamento. Quem responde?
Depende:
das circunstâncias.
Pode ser necessário avaliar:
- quem administra o local;
- quem era responsável pela árvore;
- se existiam sinais de risco;
- manutenção;
- avisos;
- condições climáticas;
- natureza do evento.
Não existe uma resposta universal.
Árvore estava em propriedade particular. Posso cobrar o proprietário?
Pode existir:
responsabilidade civil
se houver elementos que demonstrem ato ou omissão relevante, negligência ou outra situação que gere dever de indenizar.
Por exemplo, uma árvore claramente comprometida e sem manutenção pode gerar:
discussão diferente
de uma árvore saudável derrubada por:
um evento climático excepcional.
É necessário analisar:
o caso concreto.
E se a árvore for da prefeitura?
Também pode existir discussão sobre:
responsabilidade do poder público, principalmente quando houver alegação de falha ou omissão na manutenção.
Mas não é correto afirmar automaticamente:
“árvore pública caiu = prefeitura obrigatoriamente paga”.
A responsabilidade dependerá:
- das circunstâncias;
- do nexo entre conduta/omissão e dano;
- das provas;
- das regras aplicáveis.
Se eu tenho seguro, ainda posso cobrar o responsável?
O segurado não deve receber:
duas indenizações pelo mesmo prejuízo.
Quando a seguradora indeniza um dano, podem surgir questões de:
sub-rogação e direito de regresso
contra eventual responsável.
Na prática:
informe a seguradora sobre terceiros envolvidos.
A seguradora pode cobrar de quem causou o prejuízo?
Em determinadas situações:
sim.
Depois de indenizar o segurado, pode existir direito de buscar ressarcimento:
do responsável pelo dano, conforme as regras aplicáveis.
Esse procedimento não deve ser confundido com:
o pagamento do sinistro ao segurado.
Se a árvore caiu naturalmente, ninguém é responsável?
Pode existir uma situação em que:
não haja terceiro responsabilizável.
Um fenômeno natural imprevisível pode ocorrer sem:
culpa de alguém.
Por isso, a proteção securitária é importante:
ela pode cobrir o evento mesmo quando não existe terceiro de quem cobrar, desde que o risco tenha sido contratado.
Toda queda de árvore é “caso fortuito”?
Não é adequado afirmar isso automaticamente.
Essa era outra simplificação do texto antigo.
Uma árvore pode cair por:
- temporal excepcional;
- deterioração;
- ausência de manutenção;
- obra;
- corte inadequado;
- impacto;
- problema conhecido.
Por isso:
a causa precisa ser investigada.
Nem toda queda será juridicamente tratada da mesma forma.
Temporal sempre exclui responsabilidade de alguém?
Não.
O fato de estar chovendo ou ventando não elimina automaticamente:
qualquer responsabilidade.
Se houver evidência de que:
- a árvore já estava condenada;
- existiam alertas;
- havia risco conhecido;
- houve falha relevante na manutenção;
a discussão pode ser diferente.
Tudo depende:
das provas.
O seguro cobre granizo também?
Pode.
A Susep cita:
queda de granizo
entre as coberturas que podem ser oferecidas no seguro Auto.
Mas, novamente:
verifique o contrato.
E enchente?
Pode existir cobertura para:
submersão decorrente de enchente, dependendo do produto.
Isso reforça uma regra importante:
“fenômeno da natureza” não é uma cobertura única e padronizada para todos os seguros.
Queda de poste também pode ser coberta?
Pode.
A lógica da cobertura de:
queda de objetos
pode abranger diferentes situações conforme o contrato.
Um poste pode cair sobre o veículo por:
- temporal;
- colisão;
- obra;
- falha estrutural.
Cada caso precisa ser:
analisado.
E muro que cai sobre o carro?
Também pode existir cobertura de:
queda de objeto ou estrutura, dependendo da apólice.
Além disso, pode haver:
terceiro responsável.
Seguro cobre vidro quebrado pela árvore?
Pode fazer parte:
do mesmo sinistro de casco.
Se um galho quebra o para-brisa durante um evento coberto, o dano poderá ser:
incluído no orçamento.
Também pode existir cobertura específica:
de vidros.
É melhor usar cobertura de vidro ou casco?
Depende:
- do dano;
- do produto;
- da franquia;
- da forma como a seguradora enquadra o evento.
Se apenas o vidro foi danificado, uma cobertura específica pode:
ter regras próprias.
Consulte:
a seguradora antes de escolher o caminho.
Árvore caiu e arranhou o carro. Vale acionar?
Depende:
do custo do reparo em comparação com a franquia.
Exemplo:
Reparo: R$ 1.500
Franquia: R$ 4.000
Nesse cenário:
a cobertura de casco provavelmente não traz vantagem financeira.
Agora imagine:
Reparo: R$ 18.000
Franquia: R$ 4.000
A análise muda completamente.
E se o carro for zero-quilômetro?
Pode existir na apólice:
garantia de valor de novo
por determinado período.
Mas:
o prazo não é universal.
Verifique:
- quantidade de dias;
- condições;
- modalidade contratada.
Veículo antigo também pode ter cobertura contra árvore?
Pode.
A idade do carro não impede automaticamente:
essa cobertura.
Mas a seguradora pode oferecer:
- produtos diferentes;
- limites diferentes;
- combinações diferentes.
Tudo depende:
da aceitação e da contratação.
Árvore caiu sobre carro estacionado na rua. A cobertura muda?
Não necessariamente.
O fato de estar estacionado não impede:
o enquadramento do sinistro.
O importante é:
- evento;
- local;
- cobertura;
- exclusões.
E se eu estacionar embaixo de árvore durante tempestade?
Estacionar sob uma árvore não significa automaticamente:
perder o direito ao seguro.
Mas situações específicas podem exigir análise.
O segurado também possui dever de:
agir de boa-fé e evitar o agravamento intencional do risco.
Por isso, não crie situações deliberadamente perigosas.
Como reduzir o risco durante temporais?
Quando houver alerta severo:
- evite áreas com árvores aparentemente instáveis;
- evite estacionar próximo a galhos grandes comprometidos;
- prefira locais cobertos quando seguro;
- observe postes e estruturas;
- acompanhe alertas oficiais.
Mas lembre:
nem todo acidente pode ser previsto.
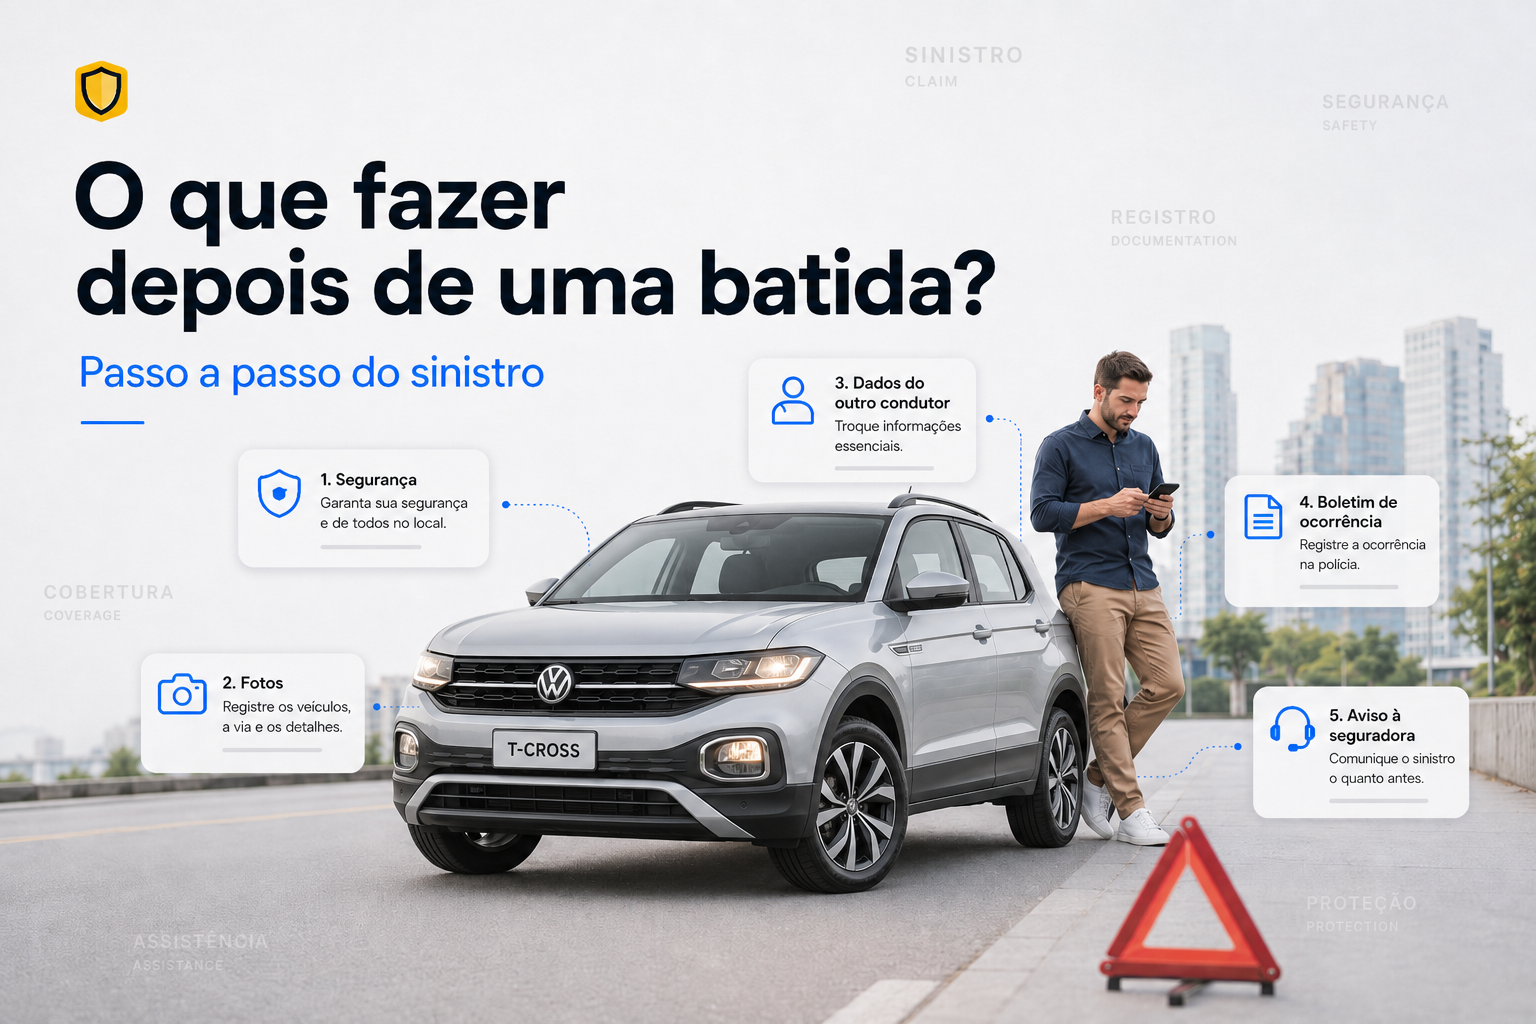
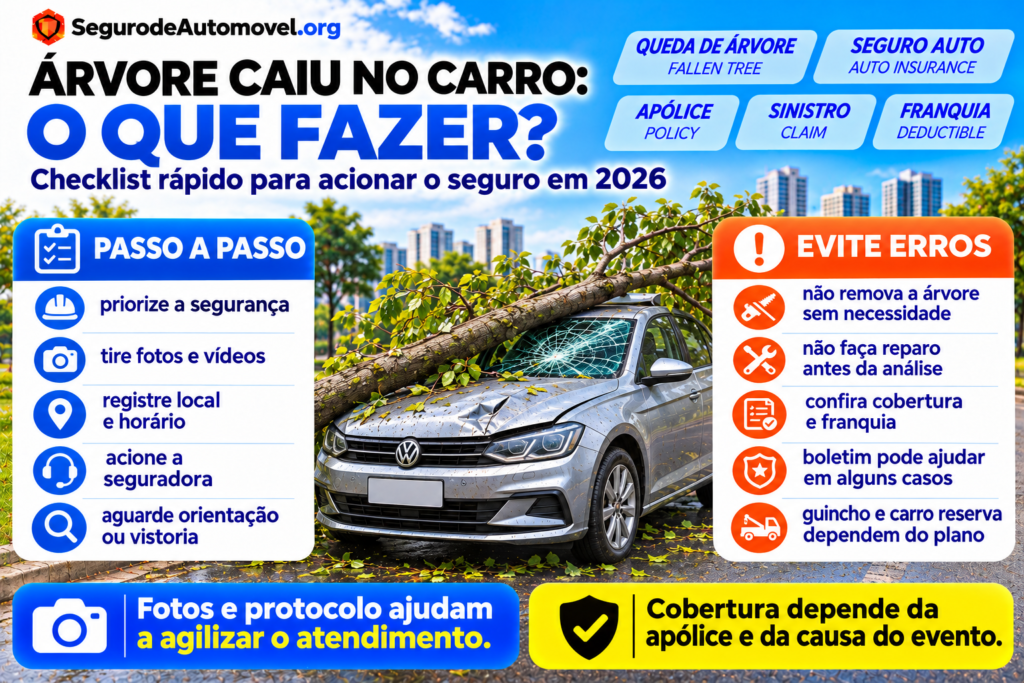
O que fazer imediatamente depois da queda?
1. Proteja as pessoas
Antes do carro:
priorize sua segurança.
Verifique riscos de:
- fios elétricos;
- novos galhos;
- estrutura instável;
- trânsito.
2. Não toque em fios
Se houver rede elétrica caída:
mantenha distância.
Acione o serviço responsável.
3. Registre tudo
Tire:
- fotos;
- vídeos.
4. Acione autoridades se necessário
Pode ser necessário chamar:
- Bombeiros;
- Defesa Civil;
- prefeitura;
- concessionária de energia.
5. Avise a seguradora
Informe:
o sinistro.
6. Não faça reparo sem orientação
Aguarde:
o procedimento indicado.
Checklist: árvore caiu no carro
Segurança
- Todos estão em segurança?
- Existem fios elétricos?
- A árvore ainda está instável?
- O local precisa ser isolado?
Registro
- Tirei fotos?
- Fiz vídeos?
- Registrei horário?
- Registrei endereço?
- Fotografei a árvore e o veículo juntos?
Seguro
- Queda de objetos está coberta?
- Eventos naturais estão cobertos?
- Qual é a franquia?
- Tenho assistência 24h?
- Tenho carro reserva?
Atendimento
- Avisei a seguradora?
- Tenho número do protocolo?
- O carro precisa de guincho?
- Preciso aguardar vistoria?
Responsabilidade
- A árvore era pública?
- Estava em propriedade privada?
- Havia sinais de deterioração?
- Existiam reclamações anteriores?
- Há testemunhas?
Reparação
- Qual orçamento?
- Dano parcial?
- Critério de indenização integral?
- Qual modalidade de indenização?
Perguntas frequentes
Seguro Auto cobre queda de árvore?
Pode cobrir, se a apólice incluir o evento correspondente, como queda de objetos ou cobertura aplicável.
Todo seguro cobre?
Não.
Seguro completo cobre?
Não presuma. “Completo” não significa uma lista universal de proteções.
Árvore caiu durante tempestade. É coberto?
Pode ser, conforme o risco contratado.
Galho também é coberto?
Pode.
Existe franquia?
Pode existir em reparos parciais.
Árvore amassou só o teto. Tem cobertura?
Pode haver indenização parcial, conforme contrato.
Árvore destruiu o carro. É perda total?
A seguradora precisa avaliar se os danos atingiram o critério contratual de indenização integral.
Perda total é sempre 75%?
Não deve ser tratada como regra universal.
Seguro paga 100% da FIPE?
Não necessariamente.
O que é Valor de Mercado Referenciado?
É uma modalidade que utiliza tabela de referência e fator de ajuste previstos no contrato.
O que é Valor Determinado?
É uma modalidade em que o valor da indenização integral é fixado na contratação.
Preciso pagar franquia na indenização integral?
Depende das regras do produto, mas não presuma que funciona da mesma forma da indenização parcial.
Posso tirar a árvore antes da seguradora chegar?
Se houver risco ou necessidade de liberar o local, pode ser necessário remover. Registre tudo e siga orientações das autoridades e da seguradora.
Preciso de boletim de ocorrência?
Depende do procedimento e das circunstâncias.
Tenho direito a guincho?
Se houver assistência contratada e o evento estiver dentro das condições.
Tenho direito a carro reserva?
Somente se esse benefício estiver contratado e as condições forem atendidas.
Prefeitura sempre paga quando árvore pública cai?
Não automaticamente.
Dono do terreno sempre paga?
Não automaticamente.
Pode existir responsabilidade por falta de manutenção?
Pode, dependendo das provas e das circunstâncias.
Seguro pode cobrar o responsável?
Pode haver direito de regresso após a indenização, conforme o caso.
Seguro cobre granizo?
Pode.
Seguro cobre enchente?
Pode haver cobertura para submersão decorrente de enchente, conforme contrato.
Seguro cobre queda de poste?
Pode, dependendo da cobertura.
Seguro cobre muro que cai?
Pode, conforme o evento e a apólice.
Seguro cobre vidro quebrado pela árvore?
Pode integrar o sinistro ou ser tratado em cobertura específica de vidros.
Vale acionar por um dano pequeno?
Compare o custo do reparo com a franquia.
Conclusão
Se uma árvore caiu sobre seu carro:
o seguro pode cobrir o prejuízo.
Mas isso não acontece simplesmente porque você possui:
“seguro completo”.
A cobertura precisa incluir:
o evento correspondente.
A Susep reconhece que seguros Auto podem oferecer proteção contra:
- queda de objetos;
- granizo;
- enchentes;
- outros eventos.
Por isso, consulte:
a apólice.
Se o dano for reparável:
pode haver indenização parcial
e aplicação:
da franquia.
Se os prejuízos atingirem o critério previsto para:
indenização integral
o procedimento muda.
E não utilize automaticamente a regra:
“75% = perda total”.
O percentual relevante deve estar:
definido no contrato.
Da mesma forma:
a indenização não é obrigatoriamente 100% da FIPE.
Pode existir:
- Valor de Mercado Referenciado;
- fator de ajuste;
- Valor Determinado.
Outro ponto importante é:
não tratar toda queda de árvore como caso fortuito inevitável.
Uma árvore pode cair por:
- tempestade;
- deterioração;
- falta de manutenção;
- obra;
- corte inadequado;
- outra causa.
Dependendo das circunstâncias, pode existir discussão sobre:
responsabilidade de terceiro.
Se isso acontecer:
informe a seguradora.
E, antes de pensar no carro:
proteja-se.
Árvores instáveis, fios elétricos e estruturas danificadas podem representar:
risco muito maior que o próprio prejuízo material.
Vai contratar ou renovar seu seguro Auto?
Confira se a proposta inclui queda de objetos e eventos naturais. Compare também franquia, assistência 24 horas, carro reserva e forma de indenização antes de escolher apenas pelo menor preço.
Sobre o conteúdo
Atualizado em 4 de novembro de 2026 · Conteúdo informativo
Este artigo atualiza integralmente o antigo:
“Seguro de carro e queda de árvore”.
As principais correções foram:
- retirada da afirmação de que qualquer seguro completo certamente cobre árvore;
- explicação da cobertura de queda de objetos;
- diferenciação entre indenização parcial e integral;
- inclusão da franquia;
- retirada da regra universal dos 75%;
- retirada da ideia de indenização sempre pela FIPE;
- inclusão de Valor de Mercado Referenciado;
- inclusão de Valor Determinado;
- atualização sobre assistência e guincho;
- inclusão de carro reserva como cobertura adicional;
- retirada da afirmação de que toda queda de árvore é caso fortuito;
- inclusão de possível responsabilidade de terceiros;
- inclusão de árvores públicas e privadas;
- inclusão de procedimentos de segurança;
- checklist de sinistro.
A Susep orienta que as condições contratuais informem:
os riscos cobertos e excluídos.
Por isso, o segurado deve conferir especificamente:
se queda de objetos e eventos relacionados estão incluídos.
segurodeautomovel.org é operado por Zipia Tecnologia LTDA, CNPJ 17.467.253/0001-72. Intermediação por Seguroo Administradora e Corretora de Seguros LTDA, CNPJ 23.699.086/0001-98, SUSEP nº 202088455. Não somos seguradora.