O seguro auto em Santa Catarina deve ser escolhido com base no perfil do motorista, no veículo, no CEP, na franquia, nas coberturas e nos limites contratados — não apenas pelo menor preço. Comparar propostas equivalentes é a forma mais segura de descobrir qual opção oferece melhor equilíbrio entre custo e proteção.
Atualizado em 27 de agosto de 2026 · Leitura de aproximadamente 12 min · Revisão técnica: corretora registrada na SUSEP
Resposta rápida
Não existe uma única seguradora que seja automaticamente a mais barata ou a melhor para todos os motoristas de Santa Catarina.
O preço do seguro auto em Santa Catarina pode variar conforme fatores como:
- modelo e ano do carro;
- CEP de residência e pernoite;
- perfil do condutor;
- utilização do veículo;
- coberturas escolhidas;
- franquia;
- limites para danos a terceiros;
- assistência 24 horas;
- carro reserva;
- vidros;
- critérios próprios da seguradora.
A SUSEP informa que as seguradoras podem oferecer coberturas isoladas ou combinadas para diferentes riscos, além de adicionais como assistência 24 horas, vidros, carro reserva e danos morais.
Por isso, a melhor pergunta não é:
“Qual é o seguro mais barato em Santa Catarina?”
Mas:
“Qual proposta oferece proteção suficiente, franquia adequada e bons limites pelo preço que cabe no meu orçamento?”
Quer saber quanto pode custar para seu carro? Faça uma cotação agora
Neste artigo
- Como funciona o seguro auto em Santa Catarina
- Quanto custa
- O que influencia o preço
- Quais coberturas comparar
- Cobertura para terceiros
- Franquia
- Assistência 24 horas
- Vidros e carro reserva
- Seguro auto em Florianópolis e outras cidades
- Como economizar
- Como comparar seguradoras
- Checklist
- Perguntas frequentes
Como funciona o seguro auto em Santa Catarina?
O funcionamento segue as regras gerais do seguro automóvel no Brasil.
O motorista apresenta informações sobre:
- veículo;
- perfil;
- endereço;
- utilização;
- coberturas desejadas.
A seguradora analisa a proposta e pode aceitar ou não o risco conforme seus critérios.
Quando a contratação é aceita, a proposta pode envolver:
prêmio + franquia + coberturas + limites + assistências + condições contratuais.
O prêmio é o preço do seguro.
A franquia é a participação financeira do segurado em determinados sinistros, quando aplicável.
Já a importância segurada de cada cobertura representa o limite máximo de responsabilidade da seguradora naquela garantia.
Essa diferença é fundamental.
Dois seguros que custam praticamente a mesma coisa podem ter:
- franquias diferentes;
- limites distintos para terceiros;
- assistência mais ou menos ampla;
- coberturas adicionais diferentes.
Quanto custa seguro auto em Santa Catarina?
Não existe um preço único para o estado.
Também não é recomendável pegar uma média genérica da internet e tratá-la como o valor que um motorista de Florianópolis, Joinville ou Blumenau pagará.
Imagine:
| Característica | Condutor A | Condutor B |
|---|---|---|
| Carro | Mesmo modelo | Mesmo modelo |
| Cidade | Florianópolis | Florianópolis |
| CEP | Diferente | Diferente |
| Uso | Particular | Profissional |
| Franquia | Normal | Reduzida |
| Terceiros | R$ 100 mil | R$ 300 mil |
| Guincho | 100 km | 500 km |
| Carro reserva | Não | Sim |
Os dois estão cotando seguro de carro em Santa Catarina, mas as propostas são diferentes.
Por isso, a forma mais precisa de saber o valor é fazer uma cotação individual.
Santa Catarina possui uma frota grande?
Sim.
Segundo o Detran-SC, o estado possuía 6.177.362 veículos registrados no contexto do calendário do IPVA 2026, dos quais 4.993.715 estavam sujeitos à tributação.
Esse número mostra a dimensão da circulação de veículos no estado, mas não deve ser utilizado para afirmar que o seguro é automaticamente mais caro ou mais barato em Santa Catarina.
Preço de seguro continua sendo uma análise individual.
O que influencia o preço?
Alguns fatores merecem atenção.
Modelo e ano
Características do veículo, valor, custo de reparo e histórico podem influenciar a tarifação.
CEP
O local onde o carro fica normalmente pode fazer parte da análise.
Utilização
Um veículo usado somente para lazer pode ter perfil diferente de outro utilizado todos os dias para trabalho.
Condutor
Informações do motorista principal também podem influenciar a cotação.
Coberturas
Quanto maior a proteção contratada, maior pode ser o prêmio.
Franquia
A opção de franquia escolhida também pode modificar o preço.
Seguro auto é obrigatório em Santa Catarina?
O seguro privado contratado para proteger o próprio veículo é facultativo.
O proprietário pode decidir contratar ou não proteções como:
- colisão;
- roubo;
- furto;
- incêndio;
- responsabilidade civil;
- assistência.
Também é importante distinguir seguro de casco da cobertura de responsabilidade civil.
A SUSEP explica que a Responsabilidade Civil Facultativa — Auto protege o interesse do segurado quando ele é responsabilizado por determinados danos causados a terceiros, dentro dos limites e condições do contrato.
Quais coberturas comparar?
Não existe uma combinação ideal para todos.
A SUSEP informa que o consumidor pode procurar produtos com coberturas isoladas ou combinadas de acordo com suas necessidades.
Entre as mais importantes:
Colisão
Pode cobrir danos ao veículo decorrentes de acidentes previstos no contrato.
Dependendo do sinistro, pode existir:
- perda parcial;
- indenização integral.
Os critérios precisam ser consultados na apólice.
Roubo e furto
Pode fazer parte de uma cobertura mais ampla ou ser oferecido em produtos específicos.
Antes de contratar, confira:
- eventos cobertos;
- condições para indenização;
- documentação;
- exclusões;
- critérios de indenização integral.
Incêndio
Também pode integrar as coberturas do veículo.
Não presuma que está incluído apenas porque o plano parece amplo.
Eventos da natureza
Dependendo do produto, podem existir coberturas relacionadas a eventos da natureza.
Por isso, quem estiver preocupado com esse tipo de risco deve perguntar diretamente:
“Esta proposta cobre alagamento, submersão, granizo ou queda de objetos? Em quais condições?”
A SUSEP deixa claro que as coberturas variam conforme o produto contratado.
“Seguro completo” significa a mesma coisa em todas as empresas?
Não.
A expressão “seguro completo” não representa um pacote universal.
Um produto pode incluir:
- colisão;
- roubo;
- furto;
- incêndio;
- terceiros;
- assistência;
- vidros.
Outro pode oferecer limites e adicionais diferentes.
Compare item por item.
Cobertura para terceiros
Essa é uma das coberturas que mais merece atenção.
Um acidente pode provocar prejuízos a:
- carros;
- motocicletas;
- imóveis;
- estabelecimentos;
- pessoas.
A cobertura de responsabilidade civil pode proteger o segurado quando ele é responsabilizado por esses danos, respeitando o limite contratado.
Não pergunte apenas:
“Tem terceiros?”
Pergunte:
“Qual é o limite?”
Exemplo prático
Imagine que um acidente cause:
R$ 140.000 em danos materiais a outro veículo.
Seu limite de terceiros é:
R$ 80.000.
Diferença potencial:
R$ 60.000.
O exemplo é apenas didático, mas mostra por que o limite contratado importa.
Danos materiais, corporais e morais
Eles podem aparecer de forma separada.
Compare:
- limite para danos materiais;
- limite para danos corporais;
- limite para danos morais, quando contratado.
Danos morais estão entre as coberturas adicionais que podem ser oferecidas pelas seguradoras.
APP
O Seguro de Acidentes Pessoais de Passageiros — APP possui finalidade diferente da responsabilidade civil.
De forma simples:
RCF-Auto → terceiros
APP → passageiros, nas situações cobertas pelo contrato
A SUSEP prevê a possibilidade de conjugação do APP com o seguro automóvel.
Como funciona a franquia?
A franquia precisa ser analisada junto com o prêmio.
Imagine:
Reparo coberto:
R$ 10.000
Franquia hipotética:
R$ 3.500
Quando a franquia se aplica, o segurado participa do prejuízo conforme previsto na apólice.
A SUSEP recomenda que o consumidor verifique a cláusula de franquia antes da contratação para evitar surpresas.
Franquia reduzida
Pode reduzir a participação do segurado no reparo, mas aumentar o preço do seguro.
Franquia normal
Pode servir como opção intermediária.
Franquia majorada
Pode reduzir o prêmio, mas aumenta a participação financeira em determinados sinistros.
Por isso, antes de aumentar a franquia para economizar, pergunte:
“Eu conseguiria pagar esse valor sem comprometer meu orçamento?”
Assistência 24 horas
A assistência pode ser bastante útil no dia a dia.
A SUSEP cita serviços como:
- reboque;
- socorro mecânico;
- chaveiro;
- motorista substituto;
como exemplos de serviços adicionais que podem estar disponíveis.
Mas nem todas as propostas oferecem os mesmos serviços.
Compare:
- quilometragem de reboque;
- número de acionamentos;
- pane mecânica;
- chaveiro;
- troca de pneu;
- pane seca;
- transporte alternativo.
Quem viaja por Santa Catarina deve olhar o guincho
Santa Catarina possui muitos deslocamentos entre municípios.
Quem costuma viajar entre cidades como:
- Florianópolis;
- Joinville;
- Blumenau;
- Chapecó;
- Criciúma;
- Lages;
- Balneário Camboriú;
- Itajaí;
pode dar maior importância à quilometragem da assistência.
Imagine:
Plano A
Guincho de 100 km
Plano B
Guincho de 300 km
Plano C
Guincho de 500 km
Não existe um limite ideal para todos.
Depende de onde e quanto você dirige.
Seguro auto em Florianópolis
Quem procura seguro auto em Florianópolis deve usar o CEP real na cotação.
Não existe uma tarifa única para toda a capital.
Mesmo dentro da cidade, perfis diferentes podem receber preços e condições diferentes.
Por isso, em vez de perguntar:
“Quanto custa seguro em Florianópolis?”
é melhor perguntar:
“Quanto custa para este carro, neste CEP e com estas coberturas?”
Seguro auto em Joinville
A mesma lógica vale para Joinville.
Faça uma cotação individual e compare:
- casco;
- terceiros;
- franquia;
- assistência;
- adicionais.
Seguro auto em Blumenau
Motoristas de Blumenau também devem avaliar a proposta completa.
Não existe uma seguradora automaticamente mais barata para todos os moradores.
Seguro auto em Chapecó
Quem mora ou circula frequentemente por Chapecó deve comparar especialmente:
- assistência;
- franquia;
- terceiros;
- coberturas de casco.
Seguro auto em Itajaí
Faça uma cotação específica para o seu CEP e perfil.
Não utilize uma média estadual como substituta da proposta real.
Seguro auto em Balneário Camboriú
O mesmo vale para Balneário Camboriú.
A cidade, isoladamente, não determina o preço.
O cálculo envolve o conjunto de informações apresentadas à seguradora.
Seguro auto em Criciúma
Motoristas de Criciúma devem avaliar coberturas e assistência conforme o uso real do veículo.
Seguro auto em outras cidades de Santa Catarina
A orientação vale ainda para:
- São José;
- Palhoça;
- Jaraguá do Sul;
- Lages;
- Brusque;
- Tubarão;
- Navegantes;
- Concórdia;
- Rio do Sul;
- outras cidades.
O princípio continua o mesmo:
veículo + perfil + CEP + uso + cobertura.
Cobertura de vidros
A cobertura de vidros pode ser contratada como adicional.
A SUSEP cita reparação ou substituição de vidros entre as coberturas adicionais comuns.
Veja se a proposta inclui:
- para-brisa;
- vidros laterais;
- traseiro;
- retrovisores;
- faróis;
- lanternas.
Nem sempre todos os componentes estão no mesmo pacote.
Carro reserva
Também pode aparecer entre as coberturas adicionais.
Para quem depende do carro para trabalhar, essa proteção pode ter valor importante.
Confira:
- quantidade de dias;
- categoria do carro;
- eventos que dão direito;
- condições de retirada.
Como economizar no seguro auto em Santa Catarina?
Economizar deve significar comparar melhor, não retirar proteção indiscriminadamente.
1. Faça mais de uma cotação
Seguradoras utilizam critérios próprios de precificação.
O mesmo perfil pode receber propostas diferentes.
2. Compare a mesma proteção
Veja este exemplo:
Proposta A
Prêmio menor
Franquia de R$ 6.000
Terceiros de R$ 50 mil
Guincho de 100 km
Sem carro reserva
Proposta B
Prêmio um pouco maior
Franquia de R$ 3.500
Terceiros de R$ 300 mil
Guincho de 500 km
Carro reserva
A Proposta A é mais barata.
Mas não necessariamente tem melhor custo-benefício.
3. Simule diferentes franquias
Quando a seguradora permitir, compare:
- reduzida;
- normal;
- majorada.
Depois avalie quanto você economiza no prêmio e quanto passa a assumir em caso de sinistro.
4. Reveja coberturas adicionais
Retire aquilo que realmente não faz sentido para seu perfil.
Mas não elimine coberturas importantes só para conseguir uma parcela menor.
5. Informe tudo corretamente
Não altere:
- CEP;
- uso;
- principal condutor;
- local de pernoite;
para tentar reduzir artificialmente o preço.
Motorista experiente sempre paga menos?
Não necessariamente.
O texto antigo afirmava que motoristas experientes e com bom histórico poderiam obter descontos significativos.
O histórico pode ser considerado conforme critérios da seguradora, mas não existe percentual garantido.
A SUSEP explica que o bônus é uma prática definida pelas próprias seguradoras e pode ser utilizado como critério de redução do prêmio em determinadas condições.
Rastreador garante desconto?
Não.
Rastreadores e outros dispositivos de segurança podem ser avaliados de forma diferente por cada seguradora.
Não existe garantia universal de redução.
Faça a cotação antes.
Pagar à vista sempre dá desconto?
Também não.
Algumas propostas podem oferecer condições diferentes conforme forma de pagamento, mas isso não deve ser tratado como regra.
Compare o valor total.
Renovação sempre permite negociar desconto?
Pode haver novas condições comerciais, mas não existe direito automático a determinado abatimento.
Na renovação, vale fazer novas cotações em vez de aceitar automaticamente a primeira proposta.
Quais são as melhores seguradoras em Santa Catarina?
Eu não manteria no texto novo um ranking afirmando que determinadas empresas são “as melhores”.
O artigo antigo citava Bradesco, Porto, Allianz e Tokio Marine e atribuía características específicas a cada empresa sem metodologia ou comprovação atual.
Para decidir melhor, compare:
| Critério | O que verificar |
|---|---|
| Regularidade | Empresa autorizada pela SUSEP |
| Prêmio | Valor total |
| Franquia | Valor e aplicação |
| Casco | Eventos cobertos |
| Terceiros | Limites |
| Assistência | Serviços e quilometragem |
| Vidros | Componentes incluídos |
| Carro reserva | Dias e regras |
| Oficinas | Rede ou livre escolha |
| Exclusões | O que não está coberto |
A SUSEP mantém serviço oficial para consulta de entidades licenciadas e orienta o consumidor a verificar se a empresa está autorizada antes da contratação.
Como verificar se a seguradora é autorizada?
Antes de contratar, consulte as entidades licenciadas pela SUSEP.
O serviço oficial permite consultar informações básicas de seguradoras e outras entidades autorizadas.
Isso é mais confiável do que escolher apenas por:
- anúncio;
- avaliação online;
- número de seguidores;
- indicação isolada.
É possível consultar meus seguros?
Sim.
Em 2026, o Governo Federal mantém o Sistema de Consulta de Seguros, que permite ao cidadão visualizar registros de seguros em que consta como segurado, por meio da conta gov.br. O serviço também orienta a confirmar se a contratação foi feita com uma empresa autorizada pela SUSEP.
Seguro auto e proteção veicular são a mesma coisa?
Não devem ser tratados como sinônimos.
Em um artigo sobre seguro, mantenha a nomenclatura correta e verifique:
- quem é a seguradora;
- quem assume o risco;
- qual contrato está sendo oferecido;
- se a empresa é autorizada.
Seguro para carro usado em Santa Catarina
Veículos usados também podem ser aceitos, dependendo da política da seguradora e do produto.
Não existe uma idade universal a partir da qual todo automóvel deixa de poder ter seguro.
Dependendo do caso, podem existir opções com:
- casco;
- roubo e furto;
- terceiros;
- assistência.
Faça uma cotação para descobrir.
Seguro para primeiro carro
Quem está contratando pela primeira vez deve prestar atenção especial a:
- franquia;
- limite para terceiros;
- assistência;
- custo anual;
- exclusões.
Não escolha apenas pela menor mensalidade.
Seguro para quem trabalha com o carro
Se você utiliza o veículo para:
- aplicativos;
- atendimento a clientes;
- viagens profissionais;
- atividade comercial;
informe corretamente.
A utilização faz parte das informações necessárias para avaliação da proposta.
O que conferir antes de contratar
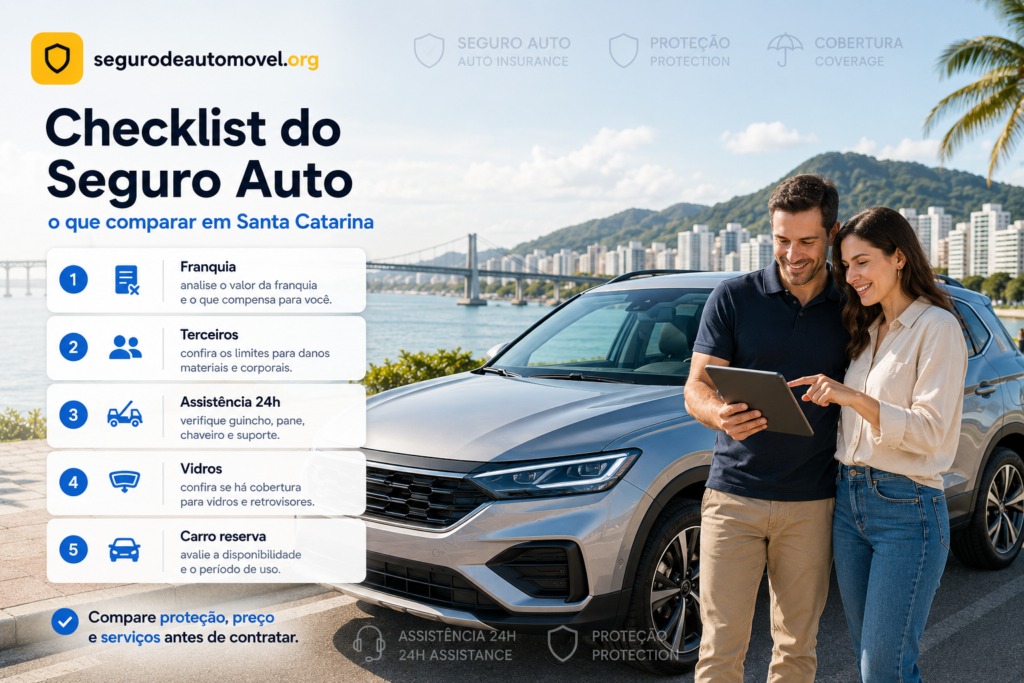
Não olhe somente:
“quanto fica por mês?”
Confira também:
Prêmio total
Quanto você pagará efetivamente.
Franquia
Quanto poderá precisar desembolsar.
Terceiros
Veja limites materiais e corporais.
Danos morais
Confirme se existe cobertura.
Assistência
Veja quilometragem e serviços.
Vidros
Confira os componentes incluídos.
Carro reserva
Veja quantos dias são oferecidos.
Exclusões
Leia o que fica fora da proteção.
Checklist para contratar seguro auto em Santa Catarina
- Fiz mais de uma cotação?
- Comparei coberturas equivalentes?
- Sei o prêmio total?
- Conferi a franquia?
- Sei o limite para danos materiais?
- Sei o limite para danos corporais?
- Verifiquei danos morais?
- Analisei APP?
- Conferi colisão?
- Conferi roubo e furto?
- Verifiquei eventos da natureza?
- Sei a quilometragem do guincho?
- Conferi assistência 24 horas?
- Preciso de carro reserva?
- Analisei vidros?
- Informei corretamente o CEP?
- Informei corretamente o uso?
- Li as exclusões?
- Confirmei se a seguradora é licenciada pela SUSEP?
Perguntas frequentes
Quanto custa seguro auto em Santa Catarina?
Não existe preço fixo. O valor depende do veículo, CEP, perfil, utilização, coberturas, franquia e critérios da seguradora.
Qual é o seguro auto mais barato em Santa Catarina?
Não existe uma companhia mais barata para todos. Faça cotações personalizadas e compare propostas equivalentes.
Qual é a melhor seguradora em Santa Catarina?
Depende do seu perfil e das condições da proposta. Compare preço, franquia, terceiros, assistência e coberturas.
Seguro auto é obrigatório?
O seguro privado de casco e responsabilidade civil facultativa é opcional para o motorista comum.
O que o seguro pode cobrir?
Pode incluir diferentes riscos e coberturas adicionais conforme o produto escolhido.
Assistência 24 horas está sempre incluída?
Não. Pode ser contratada como cobertura adicional e seus serviços variam conforme o produto.
O que é RCF-Auto?
É a cobertura de responsabilidade civil facultativa destinada a proteger o segurado em determinadas situações nas quais ele seja responsabilizado por danos causados a terceiros, dentro dos limites contratados.
APP e terceiros são a mesma coisa?
Não. APP é voltado a acidentes pessoais de passageiros, enquanto RCF-Auto trata da responsabilidade perante terceiros.
Franquia maior deixa o seguro mais barato?
Pode reduzir o prêmio em determinadas propostas, mas aumenta sua participação financeira nos sinistros em que ela se aplica.
Rastreador sempre reduz o preço?
Não. Depende dos critérios da seguradora.
Carro usado pode ter seguro?
Pode, sujeito à análise de aceitação e aos produtos disponíveis.
Como saber se a seguradora é autorizada?
Consulte o serviço oficial de entidades licenciadas pela SUSEP.
Como escolher seguro auto em Santa Catarina em 2026?
Uma boa comparação pode seguir cinco passos.
1. Defina o que precisa proteger
Casco, terceiros ou ambos?
2. Escolha limites adequados
Principalmente para responsabilidade civil.
3. Compare franquias
Avalie quanto consegue assumir.
4. Analise assistência
Especialmente se viaja bastante pelo estado.
5. Compare várias propostas
Sempre com coberturas equivalentes.
O objetivo não deve ser simplesmente encontrar a proposta mais barata.
O ideal é equilibrar:
preço + cobertura + franquia + limites + assistência.
Faça uma cotação antes de decidir
A única forma de descobrir quanto realmente custa para o seu perfil é fazer uma cotação personalizada.
Informe corretamente seu veículo e perfil para comparar as opções disponíveis.
Conteúdo
Estados
Seguro Auto em Mato Grosso do Sul: como comparar coberturas, preços e seguradoras em 2026
Contratar seguro auto em Mato Grosso do Sul exige mais do que procurar a menor parcela..…
Estados
Seguro Auto na Bahia: como comparar coberturas, preços e seguradoras em 2026
O seguro auto na Bahia deve ser escolhido com base no seu veículo, perfil de uso, CEP, franquia, coberturas e limites de indenização — e não apenas pelo menor preço……
Estados
Seguro Auto em Sergipe: como comparar coberturas, preços e seguradoras em 2026
O seguro auto em Sergipe deve ser escolhido com base no perfil do motorista, no veículo, no CEP de circulação e pernoite, nas coberturas contratadas e nos limites de indenização — e não apenas pelo menor preço..…
Sobre o conteúdo
Redação segurodeautomovel.org
Conteúdo atualizado em 27 de agosto de 2026. As informações sobre seguro automóvel, responsabilidade civil, APP, franquia, coberturas adicionais e assistência foram revisadas com base nas orientações oficiais da Superintendência de Seguros Privados — SUSEP.
A informação sobre a frota de Santa Catarina foi atualizada com dado publicado pelo Detran-SC no calendário do IPVA 2026.
Este conteúdo possui caráter informativo. Preços, aceitação, franquias, coberturas, limites, assistências e exclusões variam conforme seguradora, veículo, perfil, proposta e condições contratuais.
O segurodeautomovel.org não garante aceitação, preço, desconto ou disponibilidade de determinada cobertura.
segurodeautomovel.org é operado por Zipia Tecnologia LTDA, CNPJ 17.467.253/0001-72. Intermediação por Seguroo Administradora e Corretora de Seguros LTDA, CNPJ 23.699.086/0001-98, SUSEP nº 202088455. Não somos seguradora.