O preço do seguro de carro pode variar bastante mesmo quando duas pessoas possuem:
o mesmo modelo de veículo.
Isso acontece porque a seguradora não olha apenas:
quanto o carro vale.
Ela também considera diferentes características do risco apresentado, que podem incluir:
- veículo;
- região;
- perfil do condutor;
- utilização;
- local onde o carro permanece;
- coberturas escolhidas;
- franquia;
- histórico;
- outros critérios próprios de aceitação e precificação.
A SUSEP esclarece que as seguradoras têm liberdade para fixar o preço do seguro de acordo com sua análise do risco e que os valores podem variar significativamente de um segurado para outro.
Isso significa que:
não existe uma única tabela de seguro auto.
E também explica por que uma das maneiras mais eficientes de tentar pagar menos é:
comparar propostas equivalentes antes de contratar.
Mas economizar não significa simplesmente:
eliminar coberturas até chegar à menor parcela.
O objetivo deve ser encontrar:
uma proteção compatível com suas necessidades pelo melhor custo disponível para aquele perfil.
Atualizado em 2 de outubro de 2026 · Leitura de aproximadamente 14 min
Resposta rápida
Para tentar pagar menos no seguro do carro sem reduzir a proteção de forma irresponsável:
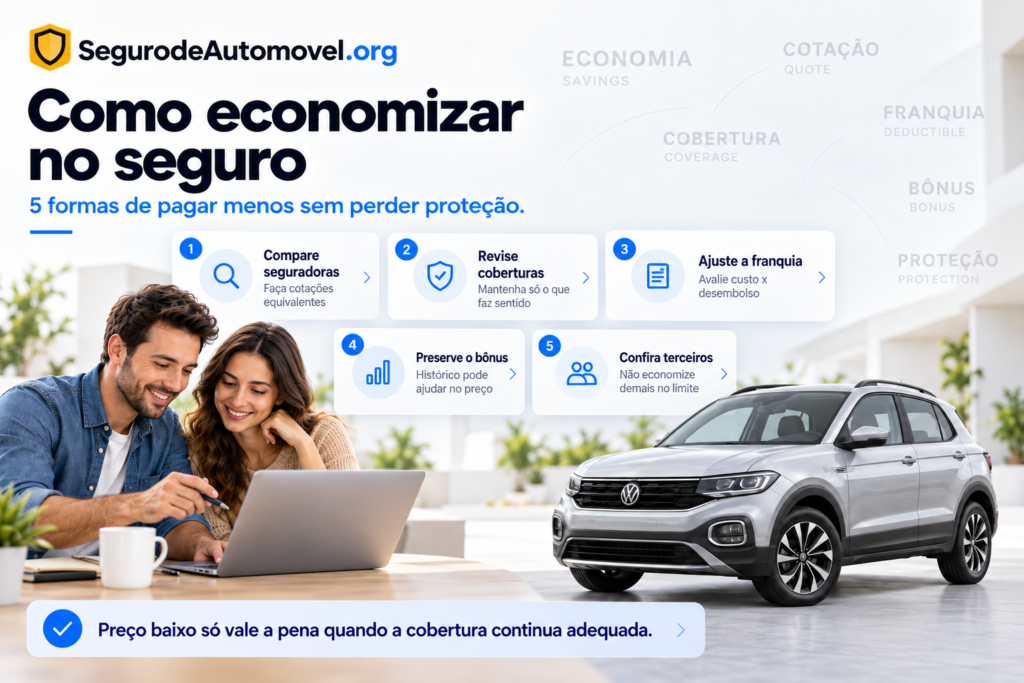
- compare mais de uma seguradora;
- faça as cotações com as mesmas coberturas e limites;
- escolha apenas coberturas que façam sentido para seu uso;
- avalie diferentes opções de franquia;
- preserve seu histórico de bônus quando aplicável;
- mantenha os dados do perfil corretos;
- informe corretamente onde e como utiliza o veículo;
- compare serviços adicionais;
- revise a apólice na renovação;
- não aceite automaticamente a primeira proposta.
A SUSEP recomenda que o consumidor compare seguros considerando:
o mesmo tipo de cobertura e o mesmo valor de capital segurado, além de observar franquias e condições do produto.
Portanto:
o seguro mais barato nem sempre é o que custa menos na cotação inicial.
Uma proposta muito barata pode ter:
- franquia maior;
- limite menor para terceiros;
- menos assistência;
- exclusões diferentes;
- coberturas mais restritas.
A comparação precisa ser:
preço + cobertura + franquia + limites + serviços + condições.
Neste artigo
- Por que o seguro muda tanto de preço
- Como comparar seguradoras corretamente
- O papel da SUSEP
- Como escolher as coberturas
- Franquia maior reduz o seguro?
- Como funciona o bônus
- Estacionamento e uso do veículo
- Dispositivos de segurança e rastreador
- Seguro de mais de um veículo
- Serviços adicionais
- Carro antigo precisa de cobertura completa?
- Quando revisar o seguro
- Erros que parecem economizar, mas aumentam o risco
- Checklist para pagar menos
- Perguntas frequentes
- Conclusão
Por que o preço do seguro muda tanto?
Não existe um preço único para:
“seguro de determinado carro”.
A seguradora analisa o risco apresentado pela proposta.
A própria SUSEP explica que uma seguradora pode:
aceitar ou recusar determinado risco com base em seus próprios critérios.
O preço também pode variar conforme as informações fornecidas.
Entre os fatores que podem fazer diferença estão:
Veículo
Marca, modelo, versão e outras características podem influenciar:
- custo de reparação;
- disponibilidade de peças;
- frequência de sinistros;
- interesse em roubo e furto.
Região
O local de residência e circulação pode fazer parte:
da avaliação de risco.
A SUSEP cita o local de residência como um dos fatores que podem influenciar o prêmio do seguro automóvel.
Uso
Um carro utilizado diariamente para:
trabalho
pode apresentar uma exposição diferente de outro utilizado apenas:
ocasionalmente.
Condutores
Características declaradas dos motoristas também podem:
entrar na avaliação do risco.
Coberturas
Quanto maior a proteção contratada:
maior pode ser o custo, embora isso não ocorra de maneira perfeitamente proporcional.
Franquia
Dependendo da modalidade:
uma franquia maior pode reduzir o prêmio.
1. Compare várias cotações
Essa é uma das medidas mais importantes.
O mesmo perfil pode receber:
preços bastante diferentes entre seguradoras.
Isso não significa que uma empresa esteja:
“cobrando errado”.
Cada seguradora possui:
seus próprios critérios de precificação e aceitação do risco.
Por isso, não faça apenas:
uma cotação.
Compare diferentes propostas antes:
da contratação e da renovação.
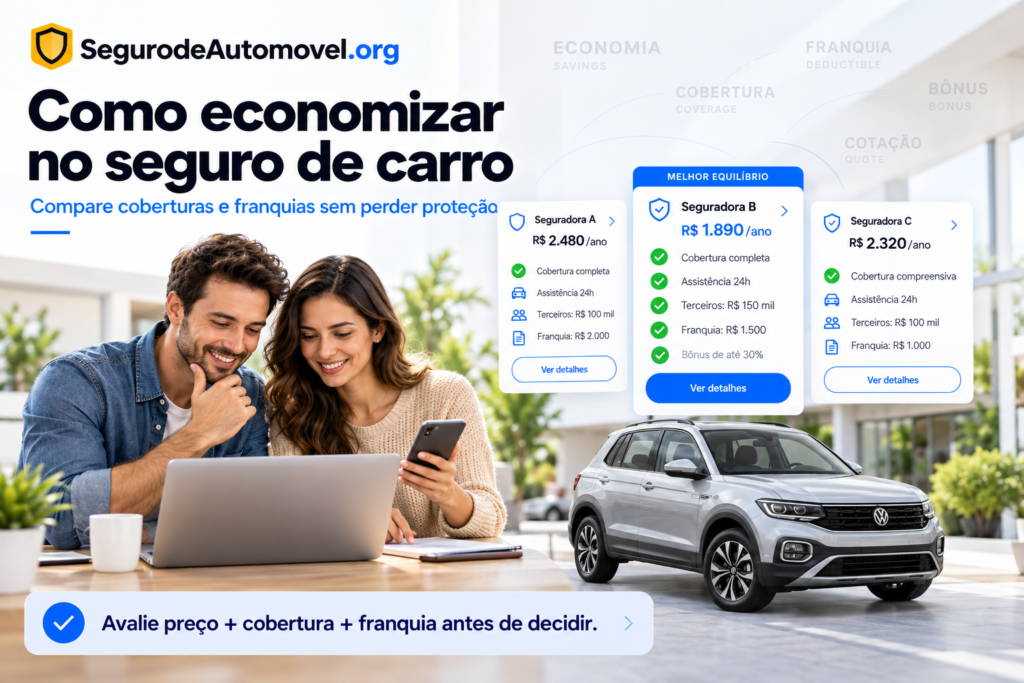
Compare a mesma coisa com a mesma coisa
Existe um erro muito comum:
Seguradora A:
R$ 2.700
Seguradora B:
R$ 2.100
Conclusão:
“B é melhor porque custa R$ 600 menos.”
Mas imagine que:
Proposta A
- casco completo;
- R$ 150 mil para danos materiais a terceiros;
- R$ 150 mil para danos corporais;
- assistência 24 horas;
- carro reserva;
- cobertura de vidros;
- franquia de R$ 3.500.
Proposta B
- casco completo;
- R$ 50 mil para danos materiais;
- R$ 50 mil para danos corporais;
- assistência mais limitada;
- sem carro reserva;
- sem vidros;
- franquia de R$ 5.500.
Nesse caso:
não são produtos equivalentes.
A SUSEP recomenda justamente comparar:
mesmo tipo de cobertura + mesmo capital segurado.
A SUSEP compara preços de seguro?
Não.
Esse é um ponto importante a corrigir no texto antigo.
A SUSEP:
- regula e supervisiona o mercado;
- permite consultar entidades licenciadas;
- disponibiliza consultas de produtos;
- possui informações ao consumidor;
- disponibiliza ferramentas de consulta e reclamações.
Mas ela não funciona como:
um site que recebe seus dados e apresenta cotações de várias seguradoras.
No portal da SUSEP é possível, por exemplo:
- consultar entidades licenciadas;
- pesquisar corretores;
- consultar produtos;
- acessar o SusepCon;
- consultar seguros registrados em seu nome.
Para obter preços:
é necessário realizar cotações junto a seguradoras, corretores ou plataformas de cotação.
Confira se a seguradora é autorizada
Economizar não significa:
contratar qualquer empresa que aparece oferecendo um preço muito baixo.
Antes de contratar, confira se:
a seguradora é autorizada pela SUSEP.
A autarquia mantém uma consulta oficial de entidades licenciadas e recomenda essa verificação especialmente em contratações pela internet.
Preço baixo não compensa:
contratar uma empresa que não está autorizada a operar como seguradora.
2. Escolha as coberturas conforme sua realidade
Outro caminho para controlar o custo é:
não contratar coberturas sem entender para que servem.
Mas também não retire proteção importante:
somente para diminuir o preço.
Primeiro identifique:
quais riscos você precisa transferir para a seguradora.
Cobertura para o próprio veículo
Pode proteger, conforme a apólice, contra situações como:
- colisão;
- roubo;
- furto;
- incêndio;
- outros eventos contratados.
A extensão exata depende:
das condições da apólice.
Responsabilidade civil contra terceiros
Essa cobertura merece bastante atenção.
Ela pode proteger financeiramente quando o segurado é responsável por:
danos cobertos causados a terceiros.
Economizar reduzindo excessivamente o limite de terceiros pode significar:
uma economia pequena no prêmio
e uma exposição financeira grande:
em uma colisão mais séria.
Vidros
Pode cobrir, de acordo com o produto:
- para-brisa;
- vidros laterais;
- vidro traseiro;
- retrovisores;
- faróis;
- lanternas.
Veja:
o que realmente está incluído.
Assistência 24 horas
Pode envolver:
- guincho;
- pane;
- troca de pneu;
- chaveiro;
- auxílio com bateria;
- outros serviços.
Se você já possui benefícios semelhantes por:
- montadora;
- cartão;
- assinatura;
- outro serviço;
compare antes de pagar:
pela mesma assistência duas vezes.
Carro reserva
Pergunte:
eu realmente preciso?
Para alguém que depende do carro todos os dias para trabalhar, a resposta pode ser:
sim.
Para quem possui outro veículo em casa:
talvez não.
A decisão deve considerar:
seu uso.
3. Não escolha automaticamente a cobertura mais básica
O texto antigo sugeria que um carro mais velho ou de menor valor poderia fazer:
uma cobertura básica ser sempre mais vantajosa.
Isso não é necessariamente verdade.
Imagine um carro avaliado em:
R$ 35 mil.
Mesmo sendo mais antigo, perder:
R$ 35 mil
em um roubo pode ser um impacto muito grande para aquela família.
Nesse caso, uma cobertura contra:
roubo e furto
pode continuar sendo relevante.
A decisão deve considerar:
valor do carro + capacidade de absorver o prejuízo + uso + preço do seguro.
Pergunta útil
Se meu carro desaparecer hoje ou tiver perda total:
eu consigo substituir esse veículo sem comprometer minhas finanças?
Se a resposta for:
não,
retirar coberturas importantes apenas para diminuir a cotação:
merece reconsideração.
4. Avalie a franquia
Franquia é:
a parte do prejuízo que fica sob responsabilidade do segurado em determinadas situações cobertas.
A SUSEP explica que, se o prejuízo de determinado sinistro não superar a franquia prevista, a seguradora:
não fará aquela indenização parcial.
Existem produtos com diferentes opções de franquia.
Franquia maior pode deixar o seguro mais barato?
Pode.
Quando o segurado assume uma parcela maior do prejuízo:
a seguradora assume menos risco em determinados sinistros.
A própria SUSEP explica, nas regras gerais dos seguros de danos, que estruturas de franquia ou participação do segurado podem resultar:
em redução do prêmio.
Mas existe uma troca.
Franquia menor
Pode significar:
- prêmio maior;
- menor desembolso em um sinistro parcial coberto.
Franquia maior
Pode significar:
- prêmio menor;
- maior desembolso em caso de reparo coberto sujeito à franquia.
Exemplo
Opção A:
Seguro:
R$ 3.300
Franquia:
R$ 3.000
Opção B:
Seguro:
R$ 2.850
Franquia:
R$ 5.000
Economia no seguro:
R$ 450
Aumento da franquia:
R$ 2.000
Nesse caso, você precisa decidir:
se a economia anual compensa o risco de desembolsar mais em um sinistro.
Os números são apenas ilustrativos.
Não escolha a maior franquia apenas pelo preço
Pergunte:
“se eu tiver um sinistro amanhã, consigo pagar essa franquia sem comprometer meu orçamento?”
Se a resposta for:
não,
a opção mais barata pode não ser:
a mais adequada.
5. Preserve o bônus quando aplicável
O bônus pode ser utilizado por algumas seguradoras como critério para:
reduzir o valor do prêmio de clientes com histórico favorável.
A SUSEP esclarece que bônus é:
um critério definido pela própria seguradora e que a autarquia não estabelece uma regra única de aplicação ou suspensão.
Isso significa que:
as regras podem variar.
Na renovação:
- informe seu histórico corretamente;
- pergunte sobre aproveitamento de bônus;
- confirme como funciona em caso de troca de seguradora;
- confira as regras do produto.
Bônus é desconto obrigatório?
Não.
Não existe:
um percentual único determinado pela SUSEP.
Cada seguradora utiliza:
seus próprios critérios.
6. Preencha o perfil corretamente
Essa talvez seja uma das partes mais importantes.
Nunca forneça informação falsa apenas para:
reduzir o preço.
O questionário de avaliação de risco pode incluir informações como:
- utilização do veículo;
- condutores;
- garagem;
- local de circulação;
- outras características.
A SUSEP orienta que alterações relevantes no perfil sejam comunicadas à seguradora ou ao corretor para evitar problemas:
na cobertura de um futuro sinistro.
Exemplo
Você informou:
uso particular.
Depois começa a trabalhar diariamente:
com o veículo.
Dependendo das condições do produto, isso pode representar:
mudança relevante no risco.
A atitude correta é:
informar a seguradora.
Mentir sobre a garagem economiza?
Talvez possa reduzir artificialmente uma cotação.
Mas também pode gerar:
problemas muito maiores em um sinistro.
Não declare:
“carro dorme em garagem fechada”
se ele normalmente fica:
na rua.
Economia baseada em informação falsa:
não é economia segura.
7. Informe corretamente quem dirige o veículo
O seguro pode considerar:
quem realmente utiliza o carro.
Não omita um condutor frequente apenas:
para tentar pagar menos.
Se outro integrante da família passa a dirigir regularmente:
verifique se a seguradora precisa ser informada.
A SUSEP destaca que o questionário de avaliação de risco pode tratar dos condutores e do uso do veículo e recomenda comunicar mudanças relevantes durante a vigência.
8. Garagem pode influenciar o preço?
Pode.
Local onde o veículo permanece é uma informação que:
pode entrar na análise do risco.
Mas não existe garantia de:
“ter garagem reduz o seguro em X%”.
Cada seguradora calcula:
de maneira própria.
Se você possui:
- garagem residencial;
- estacionamento no trabalho;
- estacionamento na faculdade;
preencha:
a informação verdadeira.
9. Rastreador deixa o seguro mais barato?
Pode influenciar algumas propostas, mas:
não existe desconto universal.
Cada seguradora decide:
- quais dispositivos considera;
- em quais veículos;
- em quais regiões;
- quanto isso influencia.
Em alguns casos, a própria seguradora pode:
exigir ou disponibilizar determinado equipamento.
Por isso:
faça uma cotação antes de comprar um rastreador apenas para tentar reduzir o seguro.
O custo do equipamento pode ser:
maior que a economia obtida.
10. Dispositivos de segurança garantem desconto?
Não.
Itens de segurança podem participar:
da análise de risco, mas não existe uma tabela geral de descontos determinada pela SUSEP.
Portanto, não compre:
- alarme;
- trava;
- rastreador;
- outro dispositivo;
apenas porque alguém afirmou:
“seu seguro vai cair 20%”.
Faça:
a simulação antes.
11. Treinamento de direção segura dá desconto?
Não existe regra geral obrigando seguradoras a conceder:
desconto por curso de direção segura.
Uma empresa pode ter:
campanha ou critério comercial próprio.
Mas isso precisa ser:
confirmado na proposta real.
Evite tratar como:
benefício universal do mercado.
12. Segurar mais de um carro pode ficar mais barato?
Pode haver:
condições comerciais para mais de um veículo.
Mas não existe garantia de:
desconto obrigatório.
Além disso, o texto antigo dizia que todos os carros poderiam ficar:
“sob a mesma apólice”.
Isso não deve ser generalizado.
A estrutura contratual depende:
do produto oferecido.
A SUSEP inclusive informa que, desde 2021, existem seguros que podem ser vinculados ao próprio condutor, além dos seguros tradicionais vinculados ao veículo. Em algumas situações, essa estrutura pode ser relevante para pessoas que dirigem mais de um carro.
Por isso, se sua família possui:
dois ou três veículos,
vale pedir:
- cotação separada;
- cotação na mesma seguradora;
- alternativas disponíveis para aquele perfil.
E comparar:
o custo total.
13. Não presuma que fidelidade significa menor preço
Renovar automaticamente com a mesma empresa pode ser:
conveniente.
Mas não garante:
o melhor preço naquele ano.
Na renovação:
- peça a proposta da seguradora atual;
- obtenha outras cotações comparáveis;
- confira o bônus;
- compare coberturas;
- compare franquias;
- avalie serviços.
Só então:
decida.
14. Faça nova cotação quando sua realidade mudar
Não é necessário esperar apenas:
a renovação anual.
Mudanças importantes podem exigir:
contato com a seguradora durante a vigência.
A SUSEP orienta comunicar alterações de perfil relevantes para:
evitar problemas de cobertura.
Exemplos:
- mudou de endereço;
- mudou o uso do carro;
- outro condutor passou a utilizá-lo;
- passou a trabalhar com o veículo.
Algumas mudanças podem:
aumentar ou diminuir o risco.
15. Na renovação, refaça as contas
Não simplesmente aceite:
o valor anterior corrigido.
O mercado muda.
Também podem mudar:
- seu perfil;
- sua região;
- valor do veículo;
- critérios das seguradoras;
- histórico de sinistros.
Por isso, uma seguradora que era:
muito competitiva no ano passado
pode não ser:
a mais competitiva neste ano.
Seguro deve ser renovado obrigatoriamente todo ano?
Não trate assim.
Muitas apólices tradicionais possuem:
vigência anual,
mas existem diferentes estruturas de produtos atualmente.
A SUSEP permite formatos de seguro automóvel mais flexíveis, inclusive seguros vinculados:
ao condutor.
O que importa é conferir:
a vigência exata do seu contrato.
16. Compare assistência 24 horas
Duas propostas podem ter:
o mesmo preço
e uma oferecer:
- guincho com quilometragem maior;
- assistência residencial;
- carro reserva;
- chaveiro;
- pane seca;
- troca de pneu.
Não escolha apenas olhando:
o prêmio.
Também compare:
o serviço entregue.
17. Mas cuidado com serviços que você não usa
O raciocínio inverso também vale.
Talvez você não precise:
de todos os adicionais oferecidos.
Pergunte:
- preciso de carro reserva?
- preciso dessa extensão de assistência?
- preciso de cobertura extra para determinados acessórios?
- já tenho algum benefício equivalente?
Retirar um adicional pode:
reduzir o preço, dependendo da seguradora.
Mas primeiro entenda:
o que está retirando.
18. Compare limites de cobertura para terceiros
Não olhe apenas:
“tem terceiros: sim”.
Observe:
qual é o limite.
Exemplo:
Proposta A:
Danos materiais:
R$ 50 mil
Proposta B:
Danos materiais:
R$ 200 mil
As duas possuem:
RCF-V.
Mas a proteção financeira:
não é a mesma.
Reduzir demasiadamente esses limites para economizar pode:
aumentar significativamente sua exposição financeira.
19. Compare cobertura de vidros e peças
Duas coberturas chamadas:
“vidros”
não necessariamente possuem:
as mesmas condições.
Veja se incluem:
- para-brisa;
- vidro traseiro;
- vidros laterais;
- faróis;
- lanternas;
- retrovisores;
- teto panorâmico;
- sensores e câmeras, quando aplicável.
Confira também:
franquias específicas.
A SUSEP recomenda ler a proposta e as condições contratuais, inclusive riscos excluídos e limitações.
20. Leia as exclusões
Às vezes o preço mais baixo vem acompanhado:
de proteção mais restrita.
Leia:
- riscos excluídos;
- situações sem cobertura;
- obrigações do segurado;
- limites;
- franquias.
Não espere:
um sinistro
para descobrir:
o que sua apólice não cobre.
21. Seguro mais barato pode sair caro?
Pode.
Imagine economizar:
R$ 300 por ano
reduzindo o limite de terceiros de:
R$ 200 mil
para:
R$ 50 mil.
Se ocorrer um acidente de maior valor:
a diferença pode ficar sob responsabilidade do motorista.
Isso não significa que todos precisam do maior limite disponível.
Significa apenas:
não analisar cobertura somente pelo preço.
22. Carro antigo precisa de seguro completo?
Não existe uma regra universal.
Para alguns carros de menor valor, talvez faça sentido avaliar:
- roubo e furto;
- terceiros;
- assistência;
- outras coberturas específicas.
Para outros:
a cobertura compreensiva ainda pode fazer sentido.
Faça a conta:
Pergunta 1
Quanto vale meu carro?
Pergunta 2
Se ele for roubado amanhã, consigo comprar outro?
Pergunta 3
Quanto custa a cobertura completa?
Pergunta 4
Quanto custa uma opção mais limitada?
Só depois:
compare.
23. Não reduza cobertura sem entender o risco
Economizar:
R$ 20 ou R$ 30 por mês
pode não compensar se isso retirar:
uma proteção importante para seu perfil.
Seguro existe justamente para transferir:
riscos que seriam difíceis de absorver sozinho.
24. Compare pagamento à vista e parcelado
Seguradoras podem definir:
suas formas de pagamento.
A SUSEP informa que as empresas têm liberdade para estabelecer o prêmio e a maneira de pagamento.
Por isso, pergunte:
- existe desconto à vista?
- existe diferença no parcelamento?
- quantas parcelas?
- há algum custo adicional?
Não presuma que:
parcelar ou pagar à vista será igual em todas as seguradoras.
25. Não deixe o seguro cancelar por falta de pagamento
Uma suposta economia que cria:
um período sem cobertura
pode sair muito cara.
A SUSEP alerta que a falta de pagamento do prêmio pode acarretar:
suspensão ou cancelamento da cobertura, conforme as condições do contrato.
Mantenha:
os pagamentos em dia.
26. Compare antes de trocar de carro
Se você já está pensando em:
comprar outro veículo,
faça uma cotação antes.
Dois carros de preço semelhante podem apresentar:
custos de seguro bem diferentes.
Isso ajuda a calcular:
o custo total de possuir o veículo.
Não considere apenas:
- preço;
- consumo;
- manutenção.
Inclua:
seguro.
Exemplo prático
Você está entre dois carros:
Carro A
Preço:
R$ 100 mil
Seguro anual:
R$ 3 mil
Carro B
Preço:
R$ 97 mil
Seguro anual:
R$ 5 mil
Em quatro anos, apenas a diferença ilustrativa de seguro seria:
R$ 8 mil, desconsiderando reajustes.
Ou seja:
o carro mais barato na compra pode não ser o mais barato de manter.
Valores apenas ilustrativos.
27. Cuidado com “seguro barato demais”
Antes de contratar:
confirme quem está oferecendo o produto.
A SUSEP recomenda conferir:
- se a seguradora está licenciada;
- se o endereço eletrônico utilizado realmente pertence à empresa.
A consulta oficial passou inclusive a mostrar o site informado pelas próprias supervisionadas para ajudar:
na prevenção de golpes digitais.
Se receber uma oferta muito abaixo das demais:
verifique antes de pagar.
28. Seguro, associação e proteção veicular são a mesma coisa?
Não presuma que produtos com nomes comerciais semelhantes possuam:
a mesma natureza jurídica ou regulatória.
Na hora de comparar, saiba:
exatamente o que está contratando e quem é responsável pelo produto.
Se a oferta é apresentada como seguro:
verifique a seguradora na SUSEP.
Tabela: o que pode reduzir o preço e qual é o cuidado
| Estratégia | Pode reduzir o preço? | Principal cuidado |
|---|---|---|
| Comparar seguradoras | Sim | Comparar coberturas equivalentes |
| Aumentar franquia | Pode | Maior desembolso no sinistro |
| Retirar carro reserva | Pode | Avaliar se depende do veículo |
| Reduzir assistência | Pode | Conferir necessidade de guincho |
| Rever cobertura de vidros | Pode | Avaliar custo das peças |
| Preservar bônus | Pode | Regras variam por seguradora |
| Instalar rastreador | Pode | Não há desconto universal |
| Segurar vários carros | Pode | Condição comercial varia |
| Reduzir terceiros | Pode | Maior exposição financeira |
| Retirar casco | Pode | Perda do próprio carro fica por sua conta |
| Cotar antes da renovação | Sim | Comparar produtos equivalentes |
10 perguntas para fazer antes de fechar
- Qual é a cobertura para meu carro?
- Qual é a cobertura para terceiros?
- Quais são os limites de indenização?
- Qual é a franquia?
- Existem franquias diferentes disponíveis?
- O que a assistência 24 horas inclui?
- Existe carro reserva?
- Como funciona a cobertura de vidros?
- Quais são as principais exclusões?
- Qual é o valor total do seguro, e não apenas da primeira parcela?
Checklist para tentar pagar menos
Antes de renovar ou contratar:
- Fiz cotações em mais de uma seguradora?
- Comparei as mesmas coberturas?
- Comparei os mesmos limites?
- Comparei franquias?
- Conferi a cobertura para terceiros?
- Preciso realmente de carro reserva?
- Preciso de toda a assistência oferecida?
- Comparei cobertura de vidros?
- Perguntei sobre bônus?
- Preenchi o perfil corretamente?
- Informei todos os condutores relevantes?
- Informei o uso real do veículo?
- Minha garagem foi declarada corretamente?
- Verifiquei desconto à vista?
- Comparei parcelamento?
- Consultei se a seguradora é autorizada?
- Li as principais exclusões?
- Conferi o prazo da apólice?
- Comparei o custo total?
- Evitei escolher apenas pelo menor preço?
Perguntas frequentes
Como pagar seguro de carro mais barato?
Compare propostas equivalentes entre seguradoras, revise coberturas e serviços, avalie opções de franquia e mantenha as informações do perfil corretas.
A SUSEP recomenda pesquisar e comparar:
mesmo tipo de cobertura e mesmo capital segurado.
Qual é a forma mais eficiente de economizar no seguro?
Não existe uma única estratégia.
Mas:
comparar seguradoras
é especialmente importante porque cada empresa possui critérios próprios de:
aceitação e precificação.
A SUSEP faz cotação de seguro?
Não.
A SUSEP disponibiliza serviços de:
- consulta de entidades;
- produtos;
- corretores;
- seguros;
- reclamações;
mas não funciona como:
comparador comercial de cotações.
Como saber se uma seguradora é autorizada?
Utilize:
a consulta oficial de entidades licenciadas pela SUSEP.
Aumentar a franquia deixa o seguro mais barato?
Pode.
Ao assumir uma parcela maior de determinados prejuízos, o prêmio pode:
ser reduzido.
Mas você precisará:
pagar mais em um sinistro sujeito à franquia.
O que é franquia?
É a parcela do prejuízo que, conforme previsto na apólice, fica:
sob responsabilidade do segurado.
Seguro com franquia maior vale a pena?
Depende.
Compare:
economia no prêmio x aumento do desembolso em um sinistro.
O que é bônus?
É um critério que pode permitir:
redução do prêmio conforme o histórico do segurado.
As regras são definidas pelas seguradoras, e não existe uma tabela obrigatória estabelecida pela SUSEP.
Instalar rastreador reduz o seguro?
Pode acontecer em algumas seguradoras e perfis.
Não existe:
desconto universal.
Faça a cotação antes:
de comprar o equipamento apenas por esse motivo.
Ter garagem reduz o seguro?
Pode influenciar a análise de algumas seguradoras.
Mas não existe:
um percentual garantido de desconto.
Curso de direção defensiva dá desconto?
Pode existir condição comercial específica, mas:
não é um desconto obrigatório para todo seguro auto.
Segurar dois carros juntos dá desconto?
Pode haver condições comerciais específicas.
Compare:
cotação conjunta x propostas separadas.
Carro antigo precisa de seguro completo?
Depende do:
- valor;
- risco;
- preço do seguro;
- capacidade de substituir o carro.
Não existe:
regra universal.
Seguro de terceiros pode ser uma alternativa?
Dependendo do perfil, uma cobertura focada em responsabilidade civil pode entrar na comparação.
Mas ela não substitui automaticamente:
a proteção do próprio veículo.
É necessário entender:
o que fica sem cobertura.
Diminuir a cobertura para terceiros economiza?
Pode reduzir o preço em algumas propostas.
Mas aumenta:
a parcela de risco que fica com você.
Avalie com cuidado.
Mentir no perfil diminui o seguro?
Não é uma estratégia segura.
Informações incorretas podem gerar:
problemas na análise de um sinistro.
A SUSEP recomenda comunicar mudanças relevantes no perfil durante a vigência.
Se eu mudar de endereço preciso avisar?
Mudanças que alterem informações utilizadas na avaliação de risco devem:
ser comunicadas à seguradora ou ao corretor.
Se eu começar a trabalhar com o carro preciso avisar?
Pode representar:
mudança de perfil e utilização.
Consulte:
a seguradora ou o corretor.
Vale renovar automaticamente?
Não necessariamente.
A renovação é uma boa oportunidade para:
fazer novas cotações.
Seguro à vista é mais barato?
Pode existir desconto, mas:
não é uma regra universal.
Pergunte às seguradoras.
Parcelar o seguro aumenta o preço?
Depende:
das condições oferecidas pela seguradora.
A SUSEP informa que as seguradoras têm liberdade para definir:
preço e forma de pagamento.
Posso ficar sem seguro por alguns meses para economizar?
É possível optar por não contratar determinados seguros facultativos, mas isso significa:
assumir integralmente os riscos que deixaram de ser transferidos à seguradora.
Avalie:
o tamanho desse risco antes de decidir.
Qual é o seguro de carro mais barato?
Não existe uma seguradora universalmente mais barata.
O preço depende:
do veículo, perfil, região, uso, cobertura e critérios da seguradora.
É melhor contratar o seguro mais barato?
Não necessariamente.
Compare:
preço + cobertura + limites + franquia + assistência + exclusões.
Conclusão
Economizar no seguro de automóveis não significa:
contratar a proposta com o menor número na tela.
Uma boa comparação precisa considerar:
o que você está comprando por aquele preço.
As medidas mais úteis incluem:
- fazer várias cotações;
- comparar coberturas equivalentes;
- analisar franquias;
- preservar bônus quando aplicável;
- revisar serviços adicionais;
- manter o perfil correto;
- comparar novamente na renovação;
- verificar se a seguradora é autorizada.
A SUSEP recomenda exatamente uma comparação baseada em:
cobertura, capital segurado, franquia e condições do produto, além de orientar o consumidor a conferir se a empresa está autorizada a operar.
Algumas estratégias podem reduzir o prêmio:
mas aumentam o risco assumido pelo próprio motorista.
É o caso de:
- aumentar demais a franquia;
- reduzir limites para terceiros;
- retirar proteção do próprio veículo;
- excluir assistências importantes.
Por isso, a pergunta correta não é apenas:
“como pagar o seguro mais barato?”
É:
“como pagar menos mantendo as coberturas que realmente preciso?”
Essa diferença evita uma economia pequena hoje:
virar uma despesa muito maior depois de um sinistro.
Sobre o conteúdo
Redação SegurodeAutomovel.org
Conteúdo atualizado em 2 de outubro de 2026, com base nas orientações vigentes da Superintendência de Seguros Privados — SUSEP sobre seguro de automóveis, escolha de coberturas, franquias, bônus, avaliação de risco e contratação.
A SUSEP informa atualmente que:
- seguradoras podem avaliar e aceitar ou recusar riscos segundo critérios próprios;
- o seguro automóvel é disciplinado principalmente pela Circular SUSEP nº 639/2021 e pelas regras de seguros de danos aplicáveis;
- o consumidor deve comparar produtos com coberturas e capitais segurados equivalentes;
- a franquia representa a parcela do prejuízo atribuída ao segurado nas condições contratadas;
- bônus depende das regras das próprias seguradoras;
- alterações relevantes no perfil de risco devem ser comunicadas;
- empresas autorizadas podem ser consultadas diretamente no portal oficial da autarquia.
Aviso institucional: este conteúdo é informativo e não substitui a leitura da proposta, da apólice e das condições contratuais do seguro. Coberturas, franquias, limites, preços, critérios de aceitação e benefícios variam entre seguradoras e perfis. Antes de contratar, confira as condições da proposta e se a seguradora está autorizada pela SUSEP.
Participe da conversa.
Compartilhe sua dúvida ou experiência. Comentários passam por moderação para manter uma discussão útil e respeitosa.