
Escolher o melhor seguro auto para você não significa descobrir qual seguradora é a melhor do Brasil ou contratar automaticamente o plano com mais coberturas.
O seguro adequado depende de fatores como:
- valor do veículo;
- utilização;
- perfil dos condutores;
- CEP de pernoite;
- orçamento;
- capacidade de pagar uma franquia;
- necessidade de proteção para terceiros;
- frequência de viagens;
- dependência do carro no dia a dia.
Por isso, uma proposta excelente para uma pessoa pode não fazer sentido para outra.
A decisão mais útil é comparar:
casco → terceiros → franquia → assistência → vidros → carro reserva → oficinas → exclusões → preço.
Atualizado em 23 de setembro de 2026 · Leitura de aproximadamente 16 min · Conteúdo informativo
Resposta rápida
Para escolher um seguro auto, siga esta ordem:
- defina quais prejuízos você não consegue assumir sozinho;
- escolha se quer proteger o próprio carro;
- defina um limite adequado para terceiros;
- avalie APP para passageiros;
- escolha uma franquia que consiga pagar;
- compare assistência e guincho;
- veja se precisa de vidros e carro reserva;
- confira a rede de oficinas;
- compare propostas equivalentes em diferentes seguradoras;
- leia as exclusões antes de contratar.
Não existe uma configuração universal de:
“melhor seguro auto”.
Também não existe um único:
“seguro básico”
ou
“seguro completo”
com coberturas obrigatoriamente iguais em todas as seguradoras.
Quer comparar diferentes configurações para seu carro? Cote agora e veja como coberturas, franquia e adicionais alteram o preço.
Neste artigo
- O que torna um seguro adequado
- Quais tipos de cobertura existem
- Seguro compreensivo
- Seguro mais enxuto
- Proteção para o próprio carro
- Terceiros
- APP
- Enchente e eventos naturais
- Franquia
- Assistência 24 horas
- Vidros
- Carro reserva
- Oficinas
- Valor de indenização
- Carro novo
- Carro usado
- Carro antigo
- Motorista de aplicativo
- Quem roda pouco
- Como comparar preços
- Erros comuns
- Checklist
- Perguntas frequentes
O que significa escolher o melhor seguro auto?
Não existe uma única resposta.
Para uma pessoa, o mais importante pode ser:
menor franquia.
Para outra:
terceiros altos.
Outra pessoa pode priorizar:
assistência para viagens.
E alguém que possui segundo carro talvez não queira pagar por:
carro reserva.
Por isso, o melhor seguro é aquele cuja estrutura combina com:
seu risco + sua rotina + sua capacidade financeira.
Seguro auto cobre tudo?
Não.
Mesmo produtos comercialmente chamados de:
“completos”
possuem:
- limites;
- exclusões;
- franquias;
- regras.
É necessário conferir a proposta e a apólice.
Quais tipos de seguro auto existem?
É melhor falar em:
combinações de coberturas
do que tentar dividir todo o mercado apenas em “básico” e “compreensivo”.
Uma seguradora pode oferecer:
- cobertura compreensiva;
- apenas roubo e furto;
- apenas determinados riscos;
- cobertura parcial;
- seguro por quilometragem;
- seguro com diferentes franquias;
- produtos específicos para determinados veículos.
A disponibilidade depende de cada companhia.
Seguro compreensivo
Tradicionalmente, a cobertura compreensiva reúne riscos como:
- colisão;
- incêndio;
- roubo;
- furto.
Pode incluir outros eventos conforme o produto.
Mas:
compreensivo não significa ilimitado.
Seguro compreensivo é sempre o melhor?
Não.
Ele pode fazer sentido para quem não quer assumir sozinho um prejuízo relevante no próprio carro.
Mas alguém com:
- veículo de menor valor;
- boa reserva financeira;
- pouca utilização;
pode considerar outra estrutura.
A decisão precisa ser feita por:
custo x risco transferido.
Seguro compreensivo é sempre mais caro?
Geralmente uma cobertura mais ampla tende a transferir mais riscos para a seguradora e pode aumentar o prêmio.
Mas não existe uma regra de preço válida para todos.
Só a cotação responde.
Seguro básico existe?
“Seguro básico” é uma expressão muito genérica.
Ela não representa uma lista universal de coberturas.
Uma seguradora pode oferecer produto enxuto com:
- roubo;
- furto.
Outra pode combinar:
- colisão;
- incêndio.
Outra pode oferecer:
- terceiros;
- assistência.
Por isso, não escolha pelo nome.
Pergunte:
o que exatamente está incluído?
Como decidir se devo proteger o próprio carro?
Faça uma pergunta simples:
se eu perder este veículo hoje, consigo substituí-lo com recursos próprios?
Se a resposta for:
não
uma cobertura de casco pode ser mais relevante.
Se a resposta for:
sim
você pode decidir assumir parte desse risco e priorizar outras coberturas.
Meu carro é barato. Ainda vale segurar?
Pode valer.
O valor absoluto do carro não é o único critério.
Considere:
- custo para substituí-lo;
- dependência do veículo;
- custo do seguro;
- risco que você aceita assumir.
Um carro de R$ 30 mil pode ser financeiramente muito importante para alguém.
Meu carro é caro. Seguro compreensivo é obrigatório?
Não.
O seguro facultativo continua sendo uma decisão contratual.
Mas quanto maior o prejuízo potencial que você não consegue absorver, maior pode ser o valor de transferir parte desse risco.
Cobertura para terceiros
Uma das partes mais importantes de uma apólice é a:
Responsabilidade Civil Facultativa — Auto.
Ela pode proteger o patrimônio do segurado quando ele for responsabilizado por determinados danos causados a terceiros.
Terceiros é obrigatório?
Não para o motorista particular no seguro auto facultativo comum.
Essa cobertura é:
facultativa.
Ela não deve ser confundida com obrigações específicas existentes para determinadas atividades profissionais, como o transporte rodoviário de cargas.
O que a cobertura para terceiros pode incluir?
Danos materiais
Exemplos:
- outro carro;
- motocicleta;
- muro;
- portão;
- estabelecimento.
Danos corporais
Relacionados a lesões de terceiros conforme o contrato.
Danos morais
Podem ser contratados separadamente ou conforme a estrutura do produto.
Quanto contratar para terceiros?
Não existe um valor universal.
Mas não escolha um limite apenas para deixar a apólice barata.
Exemplo
Proposta A:
R$ 50 mil em danos materiais
Proposta B:
R$ 200 mil
Proposta C:
R$ 300 mil
Veja quanto o prêmio muda entre os limites.
Às vezes, uma pequena diferença de preço aumenta bastante sua proteção patrimonial.
Meu carro vale pouco. Posso contratar terceiros altos?
Sim.
O valor do seu carro não limita o prejuízo que você pode causar.
Um veículo de R$ 40 mil pode colidir com:
um carro de R$ 300 mil.
APP: proteção para passageiros
APP significa:
Acidentes Pessoais de Passageiros.
Pode oferecer proteção aos ocupantes do veículo segurado em situações previstas na apólice.
Pode contemplar:
- morte;
- invalidez;
- despesas médico-hospitalares;
conforme contratação.
APP e terceiros são iguais?
Não.
Terceiros
Trata da responsabilidade do segurado por determinados prejuízos causados a terceiros.
APP
Trata dos ocupantes do veículo segurado nas condições contratadas.
São coberturas diferentes.
Seguro cobre enchente?
Pode.
Coberturas de casco podem incluir:
- alagamento;
- inundação;
- submersão decorrente de enchentes;
- granizo;
- queda de objetos.
Mas confira a apólice.
Não presuma que:
qualquer seguro cobre enchente.
Seguro cobre granizo?
Pode, quando previsto na cobertura contratada.
Seguro cobre queda de árvore?
Pode haver cobertura quando o produto contempla:
queda de objetos sobre o veículo.
A seguradora analisará as condições do evento.
Como escolher a franquia?
A franquia é a participação financeira do segurado em determinados prejuízos.
Exemplo
Conserto coberto:
R$ 10.000
Franquia:
R$ 4.000
Em uma perda parcial sujeita a essa franquia, o segurado participa com:
R$ 4.000
e a seguradora responde pelo restante conforme o contrato.
Franquia maior deixa o seguro mais barato?
Pode.
Mas você assume mais risco.
Exemplo
Opção A
Prêmio:
R$ 2.000
Franquia:
R$ 7.000
Opção B
Prêmio:
R$ 2.450
Franquia:
R$ 3.800
Economia no prêmio:
R$ 450
Diferença de franquia:
R$ 3.200.
Pergunte:
eu conseguiria pagar R$ 7 mil amanhã se precisasse reparar o carro?
Franquia reduzida é sempre melhor?
Não.
Ela tende a reduzir sua participação em determinados sinistros, mas pode aumentar o prêmio.
Compare:
quanto pago a mais x quanto reduzo da franquia.
Pode existir franquia na indenização integral?
Pode.
A regulamentação atual permite que seguradoras ofereçam produtos:
- com franquia na indenização integral;
- sem franquia na indenização integral.
A regra precisa constar do contrato.
Por isso, não presuma que:
“perda total nunca tem franquia”.
Assistência 24 horas
A assistência pode incluir:
- guincho;
- chaveiro;
- troca de pneu;
- socorro em pane;
- transporte;
- outros serviços.
Como escolher?
Observe sua rotina.
Quem usa apenas na cidade
Talvez não precise do maior limite de guincho disponível.
Quem viaja
Pode valorizar:
- maior quilometragem;
- transporte alternativo;
- hospedagem;
- assistência ampliada.
Guincho é ilimitado?
Não necessariamente.
Compare:
- distância;
- quantidade de acionamentos;
- abrangência.
Cobertura de vidros
Pode incluir:
- para-brisa;
- vidro traseiro;
- laterais;
- retrovisores;
- faróis;
- lanternas;
- teto solar.
Os itens variam.
Vidros podem ter franquia separada?
Sim.
Pode existir franquia específica para:
- para-brisa;
- farol;
- retrovisor.
Leia a tabela correspondente.
Quando vidros merecem mais atenção?
Em veículos com:
- câmeras;
- sensores;
- ADAS;
- faróis LED;
- componentes caros.
Carro reserva
Pode ser útil se você depende diariamente do automóvel.
Compare:
- quantidade de dias;
- categoria;
- eventos que dão direito;
- condições da locadora.
Quem talvez não precise?
Alguém que:
- possui segundo carro;
- trabalha de casa;
- tem transporte alternativo fácil.
Retirar o adicional pode reduzir determinado prêmio.
Como escolher a oficina?
O contrato pode prever:
- livre escolha;
- rede referenciada;
- combinação das duas opções.
Não existe obrigação de todo produto permitir qualquer oficina.
Rede referenciada é ruim?
Não necessariamente.
Pode oferecer:
- integração com a seguradora;
- benefícios;
- processos mais rápidos;
- condições específicas.
Mas veja se existem boas oficinas:
perto de você.
Carro ainda na garantia
Confira:
- exigências da montadora;
- oficinas autorizadas;
- peças;
- procedimentos.
O reparo fora das condições do fabricante pode afetar a garantia.
Seguro sempre paga 100% da Tabela Fipe?
Não.
Existem diferentes modalidades.
Valor de mercado referenciado
Utiliza:
- tabela definida;
- fator de ajuste.
Valor determinado
Utiliza um valor fixado na contratação.
Podem existir outros critérios objetivos e transparentes previstos no contrato.
Portanto:
não presuma que todo seguro paga 100% da Fipe.
Perda total é sempre 75%?
Não.
O contrato pode estabelecer diferentes critérios para caracterização da:
indenização integral.
Podem existir produtos com:
- 70%;
- 80%;
- 90%;
- outro percentual objetivo.
Confira antes de contratar.
Qual seguro escolher para carro novo?
Pode fazer sentido analisar:
- casco amplo;
- terceiros;
- APP;
- vidros;
- carro reserva;
- assistência;
- garantia de valor 0 km, quando disponível.
Também veja as regras de oficina por causa da garantia de fábrica.
Qual seguro escolher para carro usado?
Não existe configuração automática.
Compare:
- valor do veículo;
- prêmio;
- franquia;
- custo de reposição.
Pode fazer sentido:
- seguro compreensivo;
- roubo e furto;
- terceiros;
- assistência.
Carro antigo precisa de seguro básico?
Não necessariamente.
O texto antigo dava a entender que:
carro antigo = seguro básico.
Isso é simplista.
Se o proprietário não consegue substituir o carro, pode preferir proteção mais ampla.
Por outro lado, se o prêmio for muito alto em relação ao veículo, pode avaliar uma cobertura mais enxuta.
Faça a cotação.
Seguro por quilometragem
Existem produtos em que o preço pode considerar:
- valor fixo;
- quilometragem rodada.
Esse modelo pode ser interessante para quem utiliza pouco o carro.
Para quem pode fazer sentido?
- home office;
- segundo veículo;
- uso eventual;
- pequenas distâncias.
Quanto mais o motorista roda, menor pode ser a vantagem desse modelo.
Motorista de aplicativo
Quem utiliza o veículo para:
- Uber;
- 99;
- entregas;
- atividade remunerada;
deve declarar corretamente esse uso.
Pode ser importante priorizar:
- casco;
- terceiros;
- APP;
- assistência;
- carro reserva.
Além do risco físico, existe o impacto financeiro de ficar sem o veículo.
Como comparar preço e cobertura?
Nunca compare apenas:
R$ 180 por mês x R$ 220 por mês.
Compare primeiro o produto.
| Item | Proposta A | Proposta B |
|---|---|---|
| Prêmio anual | R$ 2.160 | R$ 2.640 |
| Franquia | R$ 6.500 | R$ 3.800 |
| Casco | Amplo | Amplo |
| Terceiros materiais | R$ 50 mil | R$ 200 mil |
| APP | Não | Sim |
| Guincho | 100 km | 400 km |
| Vidros | Não | Sim |
| Carro reserva | Não | 15 dias |
A Proposta A é:
mais barata.
Mas não oferece a mesma proteção.
Seguro mais caro é melhor?
Também não.
Uma seguradora pode cobrar mais porque considera seu perfil menos interessante.
Preço não mede qualidade sozinho.
Como comparar seguradoras?
Faça cotações com parâmetros semelhantes.
Compare:
- mesmo veículo;
- mesmos condutores;
- mesmo CEP;
- mesmo uso;
- coberturas semelhantes;
- mesmos limites de terceiros;
- franquias parecidas;
- assistência comparável.
Só então compare:
o prêmio.
Reputação é importante?
Pode ajudar como contexto.
Mas não escolha apenas por:
- nota online;
- número de reclamações;
- fama da marca.
Analise também:
- autorização da seguradora;
- contrato;
- cobertura;
- franquia;
- oficinas;
- assistência;
- preço.
Como verificar uma seguradora?
Consulte a:
Susep — Superintendência de Seguros Privados.
Antes de contratar, confirme:
- razão social;
- autorização;
- canal oficial.
Seguro online é pior?
Não.
Pode ser contratado digitalmente por:
- seguradora;
- corretora;
- plataforma autorizada.
O importante é saber:
- quem assume o risco;
- qual seguradora emite a apólice;
- quais condições estão sendo contratadas.
Erros comuns ao escolher seguro auto
Escolher apenas pelo menor preço
Uma proposta pode ser mais barata porque protege menos.
Procurar “seguro completo” sem ler a apólice
O nome não garante cobertura universal.
Contratar terceiros muito baixo
Pode gerar uma exposição financeira relevante.
Escolher franquia que não consegue pagar
O prêmio fica barato, mas o sinistro pode virar um problema.
Ignorar assistência
Especialmente para quem viaja.
Não conferir oficinas
Principalmente em veículos na garantia.
Achar que carro antigo só precisa de cobertura básica
Depende do impacto financeiro da perda.
Achar que perda total é sempre 75%
Não é uma regra universal.
Presumir que indenização será 100% da Fipe
Também não.
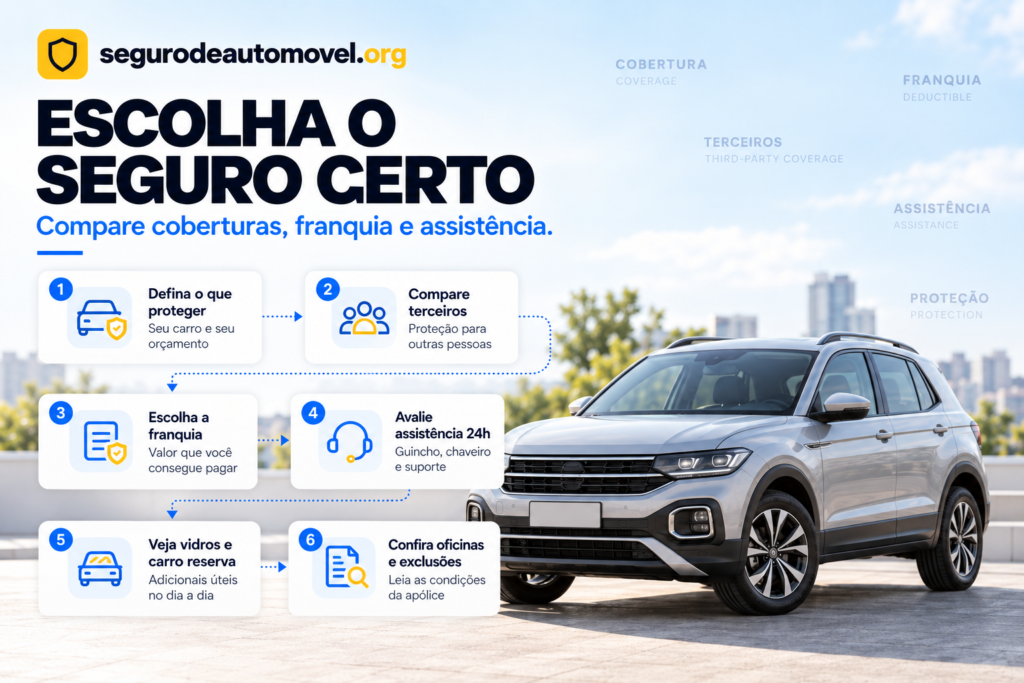
Checklist antes de escolher
- Qual é o valor do meu carro?
- Consigo substituí-lo sozinho?
- Quero cobertura de colisão?
- Quero roubo?
- Quero furto?
- Quero incêndio?
- Tem enchente?
- Tem granizo?
- Quanto cobre terceiros materiais?
- Quanto cobre terceiros corporais?
- Tem danos morais?
- Quero APP?
- Qual é a franquia?
- Consigo pagar essa franquia hoje?
- Pode existir franquia na indenização integral?
- Qual é o critério de indenização integral?
- É valor determinado ou de mercado referenciado?
- Tem vidros?
- Quais peças?
- Tem assistência?
- Qual o limite do guincho?
- Tem carro reserva?
- Quantos dias?
- Como funcionam as oficinas?
- Meu carro está na garantia?
- Declarei corretamente a utilização?
- Comparei mais de uma seguradora?
- Comparei produtos equivalentes?
- Li as exclusões?
Perguntas frequentes
Qual é o melhor seguro auto?
Não existe um único melhor para todos. A escolha depende do veículo, uso, orçamento e riscos que você deseja transferir.
Seguro compreensivo é sempre melhor?
Não. Ele oferece proteção mais ampla para determinados riscos, mas pode custar mais e não ser necessário para todos.
O que é seguro básico?
Não existe uma definição universal. É melhor verificar exatamente quais coberturas estão incluídas no produto.
Seguro compreensivo cobre tudo?
Não.
Terceiros é obrigatório?
A RCF-Auto do motorista particular é facultativa.
Quanto contratar para terceiros?
Não existe um valor universal. Compare diferentes limites e sua exposição financeira.
APP e terceiros são iguais?
Não.
Seguro cobre enchente?
Pode, quando esse risco está previsto.
Seguro cobre granizo?
Pode.
Franquia maior deixa o seguro mais barato?
Pode reduzir o prêmio, mas aumenta sua participação em determinados prejuízos.
Qual franquia escolher?
Uma que equilibre o preço com o valor que você consegue pagar em um sinistro.
Perda total é sempre 75%?
Não.
Seguro sempre paga Fipe?
Não.
Todo seguro tem carro reserva?
Não.
Todo seguro tem guincho?
Não necessariamente.
Posso escolher qualquer oficina?
Depende do produto.
Carro antigo deve ter seguro básico?
Não necessariamente.
Seguro por quilometragem vale a pena?
Pode fazer sentido para quem roda pouco.
Motorista de aplicativo pode contratar?
Pode, desde que informe corretamente a utilização.
Como economizar?
Compare propostas equivalentes, diferentes franquias, terceiros, assistência e adicionais antes de escolher.
Conclusão
Escolher o melhor seguro auto para você não significa procurar:
a marca mais famosa
nem:
o plano com mais coberturas.
A escolha deve partir dos riscos que você não consegue ou não deseja assumir sozinho.
Compare:
casco → terceiros → APP → franquia → eventos naturais → assistência → vidros → carro reserva → oficinas → preço.
O texto antigo também precisava corrigir algumas simplificações.
Não é adequado afirmar que:
- existem apenas seguro compreensivo e seguro básico;
- seguro básico possui uma lista fixa de coberturas;
- carro novo necessariamente deve contratar compreensivo;
- carro antigo deve contratar produto básico;
- responsabilidade civil é obrigatória para todo motorista particular;
- seguro compreensivo é sempre economicamente melhor;
- seguros baratos cobrem apenas terceiros;
- franquia funciona sempre da mesma forma;
- perda total possui regra universal;
- toda indenização segue automaticamente a Tabela Fipe.
Em 2026, a decisão mais segura é:
identificar seus riscos → montar a cobertura → escolher uma franquia suportável → comparar propostas equivalentes.
Cote agora — Quer comparar seguros para seu perfil? Acesse e veja como coberturas, franquias e limites alteram sua cotação.
Sobre o conteúdo
Redação SegurodeAutomovel.org
Conteúdo atualizado em 23 de setembro de 2026 com base nas orientações atuais da Superintendência de Seguros Privados — Susep.
A Susep informa que:
- coberturas de seguro automóvel podem ser isoladas ou combinadas;
- a cobertura compreensiva tradicionalmente reúne colisão, incêndio e roubo/furto;
- podem existir produtos por quilometragem;
- os critérios de indenização integral podem variar;
- pode haver franquia na indenização integral;
- o contrato pode prever rede referenciada ou livre escolha de oficinas.
As condições dependem:
- da seguradora;
- do produto;
- da proposta;
- da apólice.
Este conteúdo não representa recomendação individual de seguro ou seguradora.
segurodeautomovel.org é operado por Zipia Tecnologia LTDA, CNPJ 17.467.253/0001-72. Intermediação por Seguroo Administradora e Corretora de Seguros LTDA, CNPJ 23.699.086/0001-98, SUSEP nº 202088455. Não somos seguradora.
Participe da conversa.
Compartilhe sua dúvida ou experiência. Comentários passam por moderação para manter uma discussão útil e respeitosa.