Comprar um carro não significa necessariamente:
pagar à vista ou financiar.
Existe uma terceira alternativa bastante conhecida no Brasil:
o consórcio de veículos.
Mas é importante entender exatamente como ele funciona.
Consórcio não é financiamento.
Não é investimento.
Não é poupança.
E também não significa:
pagar algumas parcelas e receber o carro automaticamente.
Segundo o Banco Central, o consórcio é a reunião de pessoas físicas ou jurídicas em um grupo com prazo e número de cotas previamente determinados, administrado por empresa autorizada, com o objetivo de permitir a aquisição de bens ou serviços por meio de:
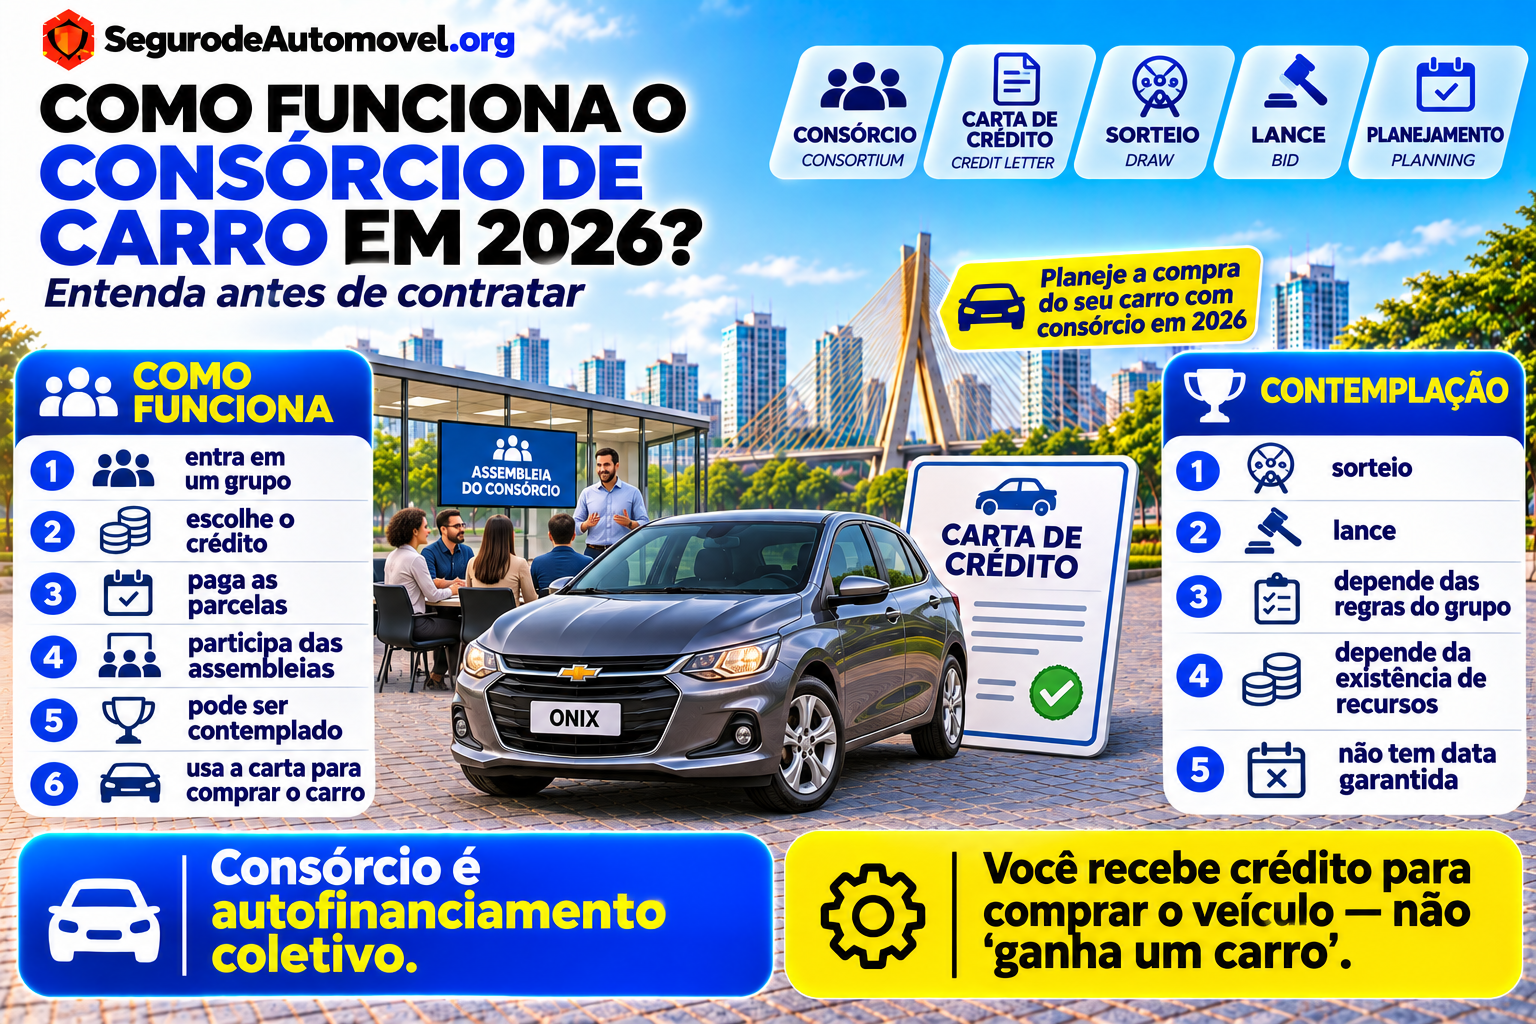
autofinanciamento coletivo.
Na prática, os participantes contribuem periodicamente para formar os recursos do grupo.
Ao longo do prazo:
os consorciados são contemplados por sorteio ou lance.
Quando contemplado, o participante passa a ter direito ao crédito para adquirir o bem da categoria prevista no contrato.
Isso significa que:
você não recebe necessariamente “o carro do consórcio”.
Você recebe o direito de utilizar:
uma carta de crédito
para comprar um veículo dentro das regras estabelecidas.
E essa diferença é fundamental.
Atualizado em 5 de novembro de 2026 · Leitura de aproximadamente 17 min · Conteúdo informativo
Resposta prática: consórcio pode fazer sentido para quem consegue planejar a compra e não precisa do veículo imediatamente. Antes de contratar, compare valor do crédito, prazo, taxa de administração, reajustes, fundo de reserva, seguros, regras de lance e condições de contemplação.
Resposta rápida
No consórcio de carro:
- você entra em um grupo administrado por uma empresa autorizada;
- escolhe um valor de crédito;
- paga prestações conforme o contrato;
- participa das assembleias;
- pode ser contemplado por sorteio ou lance;
- depois da contemplação, utiliza o crédito para comprar um veículo elegível;
- continua responsável pelas obrigações do consórcio até a quitação da cota.
Não existe:
data garantida de contemplação antecipada.
O Banco Central é claro ao informar que a contemplação ocorre por:
- sorteio;
- lance;
e depende:
da existência de recursos no grupo.
Pagar parcelas antecipadamente:
não garante contemplação.
Também não existe regra geral dizendo que:
o maior lance sempre vence
ou que:
todo lance precisa ser de pelo menos 10%.
Os critérios precisam estar:
no contrato e no regulamento do grupo.
Neste artigo
- O que é consórcio de carro?
- Como funciona na prática?
- O que é a carta de crédito?
- Como funciona a contemplação?
- Como funciona o sorteio?
- Como funciona o lance?
- Existe lance mínimo?
- O que é lance embutido?
- Posso ser contemplado rapidamente?
- O que acontece depois da contemplação?
- Posso escolher qualquer carro?
- Posso comprar carro usado?
- Preciso passar por análise depois de contemplado?
- Como funcionam as parcelas?
- Consórcio tem juros?
- O que é taxa de administração?
- O que é fundo de reserva?
- As parcelas podem aumentar?
- Qual a diferença entre consórcio e financiamento?
- Posso quitar financiamento com a carta?
- O que acontece se eu desistir?
- Como verificar a administradora no Banco Central?
- Quais cuidados tomar antes de contratar?
- Checklist
- Perguntas frequentes
- Conclusão
O que é consórcio de carro?
O consórcio é uma forma de:
autofinanciamento coletivo.
Imagine um grupo de pessoas que pretende comprar:
automóveis, utilitários ou outros veículos.
Cada integrante possui:
uma cota.
Os participantes realizam pagamentos conforme:
o contrato do grupo.
Parte relevante desses recursos forma:
o fundo comum.
O dinheiro reunido permite que, ao longo do período:
os integrantes contemplados tenham acesso ao crédito.
Não existe um banco emprestando todo o dinheiro para você no início da operação como ocorre normalmente:
no financiamento.
Por isso, consórcio e financiamento possuem:
estruturas completamente diferentes.
Quem administra o grupo?
Uma:
administradora de consórcios.
Ela precisa:
ser autorizada pelo Banco Central.
O Banco Central regula e supervisiona as administradoras e estabelece regras para funcionamento dos grupos.
Por isso, antes de pagar qualquer valor:
confirme se a empresa realmente está autorizada.
Não confie apenas em:
- anúncio;
- vendedor;
- rede social;
- logo;
- promessa de contemplação.
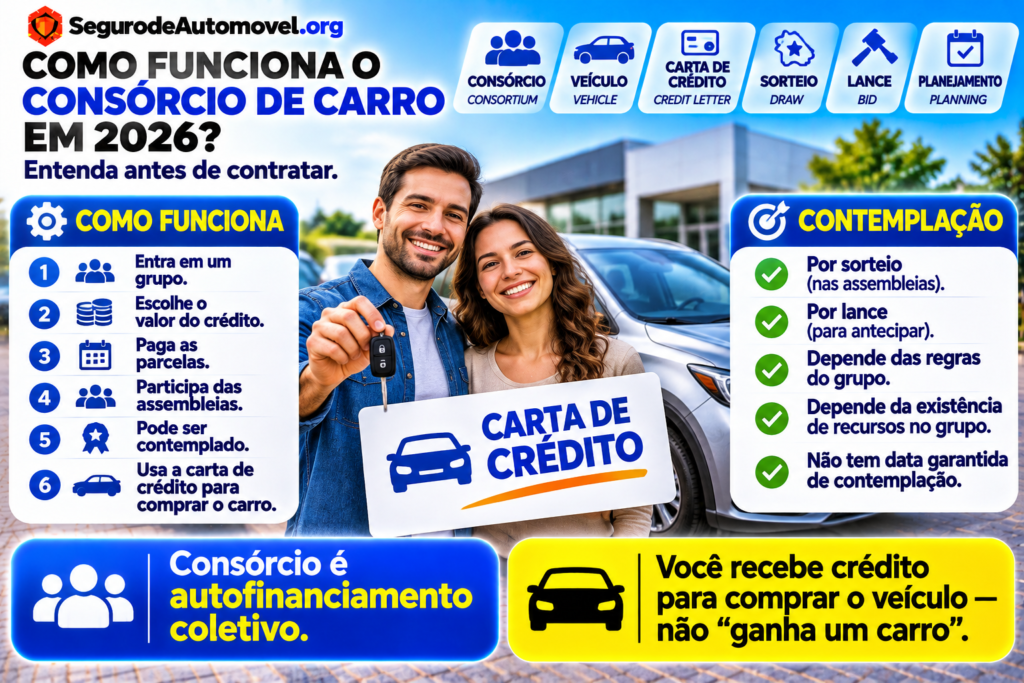
Como funciona o consórcio de carro na prática?
Um exemplo ajuda.
Imagine uma carta de crédito de:
R$ 80 mil.
Você entra em um grupo cujo contrato estabelece:
- valor do crédito;
- prazo;
- taxa de administração;
- critérios de reajuste;
- fundo de reserva, se houver;
- seguros, se houver;
- regras de sorteio;
- regras de lance.
Você passa a pagar:
as prestações previstas.
Enquanto estiver apto conforme as regras do grupo:
participa das assembleias.
Se for contemplado:
recebe o direito de utilizar o crédito.
Você pode então procurar:
o veículo que deseja comprar dentro da categoria permitida.
A administradora realiza os procedimentos previstos no contrato e, cumpridas as exigências:
o crédito é utilizado na aquisição.
O que é carta de crédito?
A carta de crédito representa:
o valor disponibilizado ao consorciado contemplado para adquirir o bem.
Por exemplo:
Carta contratada:
R$ 80 mil.
Quando ocorre a contemplação:
o crédito aplicável é disponibilizado conforme as condições do grupo e seu valor atualizado.
O Banco Central informa que o valor liberado na contemplação corresponde:
ao valor do bem ou serviço atualizado naquela data.
Não confunda:
crédito
com:
dinheiro livre na conta.
Normalmente ele será utilizado:
para adquirir o veículo.
Eu recebo o carro quando sou contemplado?
Não diretamente.
Esse é um dos erros do texto antigo.
A administradora não sorteia:
“um carro”.
Ela atribui:
o crédito.
Depois, o consorciado pode escolher:
o fornecedor e o bem
desde que respeite:
a categoria prevista no contrato.
O Banco Central também estabelece que uma administradora ligada a concessionária, fabricante ou revendedor:
não pode obrigar o contemplado a comprar daquela empresa específica.
Como acontece a contemplação?
Existem dois caminhos principais:
Sorteio
Lance
A contemplação ocorre:
nas assembleias do grupo
e depende:
da disponibilidade de recursos.
Por isso:
ninguém pode garantir legalmente que você será contemplado em determinado mês apenas porque entrou no grupo.
Como funciona o sorteio?
Os consorciados que estejam:
aptos conforme as regras do contrato
participam das contemplações por sorteio.
A forma de sorteio deve estar:
descrita no regulamento do grupo.
O ponto essencial é:
você não controla quando será sorteado.
Pode acontecer:
- nos primeiros meses;
- no meio do grupo;
- mais adiante.
Por isso, se você precisa do carro:
em uma data específica
consórcio pode não ser adequado.
Como funciona o lance?
O lance é uma tentativa de:
antecipar a contemplação.
O consorciado oferece um valor conforme:
as modalidades e regras estabelecidas no contrato.
Se o lance vencer de acordo com os critérios do grupo:
ocorre a contemplação.
Mas cuidado.
Não existe regra universal dizendo:
“o maior lance do mês sempre ganha”.
Podem existir:
- lance livre;
- lance fixo;
- critérios de desempate;
- mais de uma contemplação por lance;
- regras específicas de cada grupo.
Tudo precisa estar:
no contrato.
Existe lance mínimo de 10%?
Não como regra geral do sistema.
O artigo antigo dizia:
“os consorciados dão um lance de pelo menos 10%”.
Essa afirmação não deve ser mantida.
Cada grupo pode estabelecer:
suas próprias condições para oferta e apuração de lances.
O Banco Central exige que esses critérios constem:
no contrato de adesão.
Portanto:
10% não é percentual mínimo universal.
O lance mais alto sempre ganha?
Também não necessariamente.
Depende:
da modalidade prevista.
No lance livre, normalmente o valor ofertado possui forte influência.
Mas existem grupos com:
- lance fixo;
- desempate;
- outras regras contratuais.
Nunca escolha uma cota baseado apenas na frase:
“é só dar o maior lance”.
Leia:
o regulamento.
O que acontece com o dinheiro do lance vencedor?
Desde as regras do Banco Central em vigor, o lance vencedor precisa ser destinado:
à quitação ou amortização de prestações vincendas
de acordo com:
a forma prevista no contrato.
Isso é diferente de imaginar que:
o lance é uma taxa extra entregue à administradora.
O que é lance embutido?
É uma modalidade em que o consorciado utiliza:
parte da própria carta de crédito para ofertar o lance.
Exemplo:
Carta:
R$ 100 mil
Lance embutido:
R$ 20 mil
Se ele for contemplado por esse lance:
não terá R$ 100 mil disponíveis para comprar o veículo.
O valor destinado à aquisição será:
reduzido pelo lance embutido, observadas as regras contratuais.
Nesse exemplo simplificado:
Crédito inicial:
R$ 100 mil
Lance embutido:
R$ 20 mil
Crédito restante para aquisição:
aproximadamente R$ 80 mil, antes de considerar outras condições aplicáveis.
Por isso:
lance embutido não é dinheiro grátis.
Todo grupo permite lance embutido?
A regulamentação admite essa modalidade.
Mas você deve verificar:
as regras específicas do contrato.
Também confira:
- percentual permitido;
- forma de cálculo;
- efeito sobre o crédito;
- encargos incidentes.
Posso ser contemplado no primeiro mês?
Pode acontecer.
Mas:
não existe garantia.
Entrar no consórcio esperando:
contemplação imediata
é arriscado.
O Banco Central orienta expressamente:
não há garantia de contemplação imediata.
Um vendedor pode prometer contemplação em 30 dias?
Desconfie.
A menos que esteja descrevendo:
uma situação já formalmente garantida por outra estrutura válida
não trate promessa comercial de:
- “contemplação certa”;
- “contemplação garantida”;
- “vai sair em três meses”;
como característica normal de uma cota não contemplada.
Em consórcio comum:
a contemplação antecipada depende de sorteio ou lance.
Pagar várias parcelas antecipadamente garante contemplação?
Não.
O Banco Central é direto:
antecipar parcelas não garante contemplação.
Você pode:
reduzir obrigações futuras
conforme o contrato.
Mas isso não significa:
ganhar automaticamente o direito ao crédito.
O que acontece depois da contemplação?
A contemplação não significa necessariamente:
pegar o carro naquele mesmo dia.
Existem procedimentos posteriores.
A administradora pode precisar:
- atualizar cadastro;
- analisar capacidade de pagamento;
- conferir documentos;
- analisar o bem;
- formalizar garantias;
- verificar o fornecedor.
O contrato deve informar:
procedimentos e prazos.
As regras atuais também exigem avaliação da capacidade de pagamento:
na adesão e na contemplação.
Então contemplado pode passar por análise?
Sim.
Esse ponto é muito importante.
Contemplação:
não elimina automaticamente todas as exigências cadastrais e contratuais.
A administradora precisa seguir:
os procedimentos previstos no contrato e na regulamentação.
Por isso, antes de contratar, pergunte:
- quais documentos serão pedidos;
- quais garantias podem ser exigidas;
- como funciona a análise;
- qual prazo de liberação.
Posso escolher qualquer carro?
Você tem liberdade para escolher:
o fornecedor e o bem
desde que o veículo seja compatível:
com a categoria do contrato.
Em um consórcio referenciado em:
veículos automotores
é possível adquirir bens que se enquadrem nessa categoria.
Posso comprar carro usado?
Sim.
O Banco Central informa que contratos de consórcio referenciados em veículos podem permitir:
bens novos ou usados.
Mas existem administradoras que estabelecem:
- limite de idade;
- critérios de avaliação;
- condições adicionais.
Portanto:
consulte o contrato antes de escolher o usado.
Posso escolher um carro mais barato que a carta?
Pode haver essa possibilidade, mas é necessário observar:
as regras aplicáveis ao crédito e ao contrato.
Não presuma que:
a diferença será entregue imediatamente em dinheiro.
Existem regras específicas para utilização de eventuais saldos.
Confirme:
diretamente no contrato da administradora.
Posso escolher um carro mais caro?
Sim, em geral você pode complementar:
com recursos próprios.
Exemplo:
Carta:
R$ 80 mil
Carro:
R$ 95 mil
Diferença:
R$ 15 mil
O consorciado deverá providenciar:
essa diferença, conforme a operação.
Posso usar a carta para quitar um financiamento?
Pode.
O Banco Central permite que, após a contemplação, o crédito seja usado para quitar financiamento:
de bem ou serviço da mesma categoria
desde que exista:
anuência prévia da administradora
e sejam observadas:
as condições contratuais.
Posso receber a carta em dinheiro?
Não imediatamente só porque foi contemplado.
Segundo o Banco Central, depois de:
180 dias da contemplação
pode ser possível receber o crédito em espécie se:
- ele não tiver sido utilizado;
- as obrigações com o grupo estiverem quitadas.
Existem:
condições específicas para isso.
Portanto:
consórcio não deve ser contratado como forma de sacar dinheiro rapidamente.
Como funcionam as parcelas?
A prestação pode reunir:
- parcela destinada ao fundo comum;
- taxa de administração;
- fundo de reserva, se houver;
- seguro, se houver;
- outras obrigações previstas contratualmente.
O Banco Central exige que os componentes da prestação inicial sejam informados:
de forma discriminada em valores nominais e percentuais.
O que é fundo comum?
É uma das bases do:
autofinanciamento coletivo.
Os recursos pagos pelos participantes formam o fundo utilizado:
para viabilizar as contemplações do grupo.
O valor do fundo comum está relacionado:
ao crédito contratado e ao prazo.
Consórcio tem juros?
O consórcio não cobra:
juros de financiamento sobre um capital emprestado da mesma forma que uma operação de crédito tradicional.
Mas isso não significa:
custo zero.
Existem custos que podem incluir:
- taxa de administração;
- fundo de reserva;
- seguro;
- outras despesas previstas.
Por isso:
“não tem juros” não significa “vou pagar apenas o valor do carro”.
Consórcio é sempre mais barato que financiamento?
Não é possível afirmar isso:
universalmente.
O artigo antigo dizia:
“um consórcio é consideravelmente mais barato que financiamento”.
Essa frase precisa ser corrigida.
Financiamento e consórcio possuem:
estruturas completamente diferentes.
No financiamento:
- você normalmente recebe o veículo imediatamente;
- existe crédito;
- há juros e demais custos.
No consórcio:
- não há juros de financiamento no mesmo formato;
- existe taxa de administração e outros custos possíveis;
- não há garantia de contemplação imediata;
- o crédito e as parcelas podem ter critérios de atualização.
A comparação deve considerar:
custo total + tempo de acesso ao veículo.
O que é taxa de administração?
É a remuneração paga:
à administradora pela gestão do grupo.
O percentual precisa estar:
previsto no contrato.
Não existe uma taxa de administração universal aplicável:
a todos os consórcios.
Existe taxa média de 15%?
Não use essa informação antiga como:
regra de mercado atual.
As taxas variam de:
- administradora;
- grupo;
- prazo;
- produto.
O importante é conferir:
o percentual total contratado
e como ele:
é distribuído nas parcelas.
Pode haver taxa de adesão?
O Banco Central informa que:
não pode ser cobrada uma “taxa de adesão” autônoma.
Entretanto, pode haver antecipação de parte da taxa de administração para despesas relacionadas à venda da cota e remuneração de representantes, desde que:
esse valor seja abatido da taxa de administração total.
Por isso, pergunte:
o que exatamente estou pagando na primeira parcela?
O que é fundo de reserva?
É um valor que:
pode existir no grupo
se estiver previsto contratualmente.
Não é correto afirmar:
“todo consórcio cobra fundo de reserva”.
O Banco Central utiliza expressamente:
“se houver”.
O fundo só pode ser utilizado:
nas situações permitidas pela regulamentação.
O fundo de reserva é simplesmente para cobrir “calote”?
Essa explicação é simplista.
O artigo antigo dizia que o valor ficava guardado apenas:
para cobrir inadimplência.
Na realidade, sua utilização precisa seguir:
as finalidades previstas na regulamentação e no contrato.
Portanto:
leia a regra específica daquele grupo.
Fundo de reserva sempre volta integralmente no final?
Não prometa isso.
Pode haver:
saldo remanescente
ao final do grupo e regras para sua destinação.
Mas não trate:
“pagou tudo em dia = recebe todo fundo de reserva de volta”
como regra automática.
As parcelas do consórcio são fixas?
Não necessariamente.
Essa é uma das principais armadilhas de interpretação.
A parcela do fundo comum pode mudar:
quando muda o valor do bem ou serviço utilizado como referência.
Além disso, as regras atuais permitem grupos em que o crédito é:
corrigido periodicamente por índice ou indicador definido em contrato.
Portanto:
não assine imaginando que a parcela ficará igual até o fim.
Exemplo de reajuste
Imagine:
Carta inicial:
R$ 80 mil
Se o critério contratual atualizar o crédito para:
R$ 88 mil
as prestações futuras podem:
ser recalculadas conforme o contrato.
Isso acontece porque o objetivo é manter:
o poder de compra do crédito do grupo.
Então consórcio tem parcela variável?
Pode ter.
Por isso, antes de contratar:
pergunte exatamente qual é o critério de reajuste.
Pode estar associado:
- ao preço do bem;
- a um índice;
- a outro indicador contratual permitido.
Qual a diferença entre consórcio e financiamento?
Consórcio
- autofinanciamento coletivo;
- contemplação por sorteio ou lance;
- sem garantia de acesso imediato ao crédito;
- taxa de administração;
- possíveis outros encargos;
- regras de reajuste.
Financiamento
- operação de crédito;
- normalmente o comprador recebe o carro no início;
- paga juros e demais encargos;
- passa por análise de crédito para contratação;
- veículo normalmente fica vinculado como garantia.
São:
produtos diferentes.
Qual é melhor?
Depende da sua necessidade.
Consórcio pode fazer sentido quando:
- você consegue esperar;
- quer planejamento de longo prazo;
- aceita a incerteza da contemplação;
- entende os reajustes;
- tem estratégia de lance sem depender dela.
Financiamento pode fazer mais sentido quando:
- você precisa do carro agora;
- consegue aprovação;
- o custo do crédito cabe no orçamento;
- a parcela é compatível com sua renda.
Compra à vista pode fazer sentido quando:
- você possui recursos;
- não compromete sua reserva;
- consegue negociar.
Nenhuma alternativa é:
universalmente melhor.
O consórcio é investimento?
Não.
O objetivo do consórcio é:
aquisição de bens ou serviços por autofinanciamento coletivo.
Não é um produto de investimento criado para:
gerar rentabilidade ao participante.
Não use consórcio como sinônimo de:
- investimento;
- aplicação;
- poupança.
Consórcio é uma dívida?
Existe uma obrigação contratual de pagamento:
da cota.
Por isso, mesmo sem ser financiamento:
ele compromete renda futura.
Antes de contratar, verifique se a prestação:
cabe no orçamento mesmo depois de reajustes.
Posso desistir do consórcio?
Pode.
Mas as consequências dependem:
do momento e das condições da saída.
O Banco Central informa que, em contratação fora do estabelecimento comercial, existe direito de desistência em:
até sete dias da assinatura, nos termos aplicáveis, com devolução dos valores pagos.
Depois desse período:
a lógica muda.
Podem existir:
- regras de exclusão;
- prazo para restituição;
- multas previstas no contrato nas situações permitidas.
Se eu desistir, recebo tudo imediatamente?
Não necessariamente.
Esse é outro ponto que precisa:
ser analisado antes da adesão.
O contrato deve informar:
como funciona a restituição de participantes excluídos.
Por isso:
não entre em um consórcio contando que poderá simplesmente cancelar e sacar todo o dinheiro quando quiser.
O que acontece se eu atrasar parcelas?
As regras atuais estabelecem prazo máximo de inadimplência para exclusão do participante:
de até três vencimentos consecutivos, conforme os critérios previstos.
A situação pode gerar:
- exclusão;
- encargos;
- efeitos sobre participação em assembleias;
- outras consequências contratuais.
Consorciado contemplado pode simplesmente parar de pagar?
Não.
Contemplação:
não encerra suas obrigações.
Você continua responsável:
pela cota e pelo saldo devido.
Não confunda:
ser contemplado
com:
ter quitado o consórcio.
Como saber se a administradora é confiável?
Primeiro:
consulte o Banco Central.
Ele recomenda verificar se a administradora:
está autorizada a funcionar.
Também vale consultar:
- Ranking de Reclamações do Banco Central;
- Procon;
- Consumidor.gov.br;
- contrato;
- regulamento do grupo.
Não basta a empresa ter CNPJ?
Não.
Administrar grupos de consórcio é:
atividade regulada.
A empresa precisa:
ser autorizada pelo Banco Central.
Cuidado com falsa carta contemplada
Desconfie de anúncios como:
- “carta liberada na hora”;
- “contemplação garantida”;
- “pague a entrada e retire o carro”;
- “crédito aprovado sem análise”;
- “cota contemplada com desconto enorme”.
Antes de pagar:
confirme tudo diretamente com a administradora.
Nunca faça pagamento:
para pessoa física desconhecida
apenas com base em conversa por WhatsApp.
O Banco Central recomenda algum cuidado específico?
Sim.
Entre as orientações estão:
- verificar autorização da administradora;
- consultar reclamações;
- ler o contrato;
- ler o regulamento;
- evitar pagamentos sem possibilidade de comprovação;
- desconfiar de promessa de contemplação imediata.
Como está o mercado de consórcios em 2026?
O setor está:
em expansão.
Em setembro de 2026, o Sistema de Consórcios alcançou:
13,93 milhões de participantes ativos.
Em setembro de 2025 eram:
12,20 milhões.
Crescimento:
14,2%.
De janeiro a setembro de 2026 foram comercializadas:
4,37 milhões de cotas.
Alta de:
14,1%
sobre o mesmo período do ano anterior.
O volume de créditos comercializados chegou a:
R$ 454,13 bilhões
no período.
Crescimento:
23,7%.
E o consórcio de carros?
O segmento de veículos leves — que inclui:
- automóveis;
- camionetas;
- utilitários;
também cresceu.
Em setembro de 2026 havia:
5,72 milhões de participantes ativos.
Em setembro de 2025:
5,18 milhões.
Alta:
10,4%.
Quantas cotas de veículos leves foram vendidas?
De janeiro a setembro de 2026:
1,54 milhão de cotas.
No mesmo período de 2025:
1,44 milhão.
Crescimento:
6,9%.
Quanto isso movimentou?
O volume de créditos comercializados no segmento de veículos leves chegou a:
R$ 115,81 bilhões
entre janeiro e setembro de 2026.
Alta de:
15,9%.
Quantas contemplações ocorreram?
Foram aproximadamente:
572,78 mil contemplações
em veículos leves entre janeiro e setembro de 2026.
Isso mostra:
um mercado muito maior do que aquele retratado no artigo antigo.
O consórcio representa 1% do PIB?
Não mantenha essa afirmação antiga como se fosse:
um dado atual.
Ela pertencia ao contexto do texto original.
Para 2026, é mais adequado utilizar:
os números atuais do sistema
como participantes, vendas de cotas, contemplações e créditos comercializados.
Exemplo completo de consórcio de carro
Imagine:
Carta:
R$ 100 mil
Prazo:
80 meses
Taxa de administração hipotética:
15%
Fundo de reserva hipotético:
2%
Atenção:
esses percentuais são apenas um exemplo didático.
Não representam:
média do mercado.
O contrato real poderá possuir:
- outra taxa;
- outro prazo;
- outro fundo;
- outro critério de reajuste.
Você entra no grupo.
Paga as prestações.
Participa das assembleias.
Cenário A — sorteio
No mês 18:
é sorteado.
Cumpre os procedimentos exigidos e utiliza:
o crédito para adquirir o veículo.
Continua pagando:
as obrigações restantes.
Cenário B — lance
No mês 12 você oferece:
um lance.
Se ele vencer segundo:
as regras do grupo
e for homologado:
você é contemplado.
Cenário C — não é contemplado antecipadamente
Você continua:
participando das assembleias
até que ocorra:
a contemplação nos termos do grupo.
O erro seria contratar pensando:
“certamente vou pegar o carro no terceiro mês”.
Isso:
não pode ser garantido em uma cota comum não contemplada.
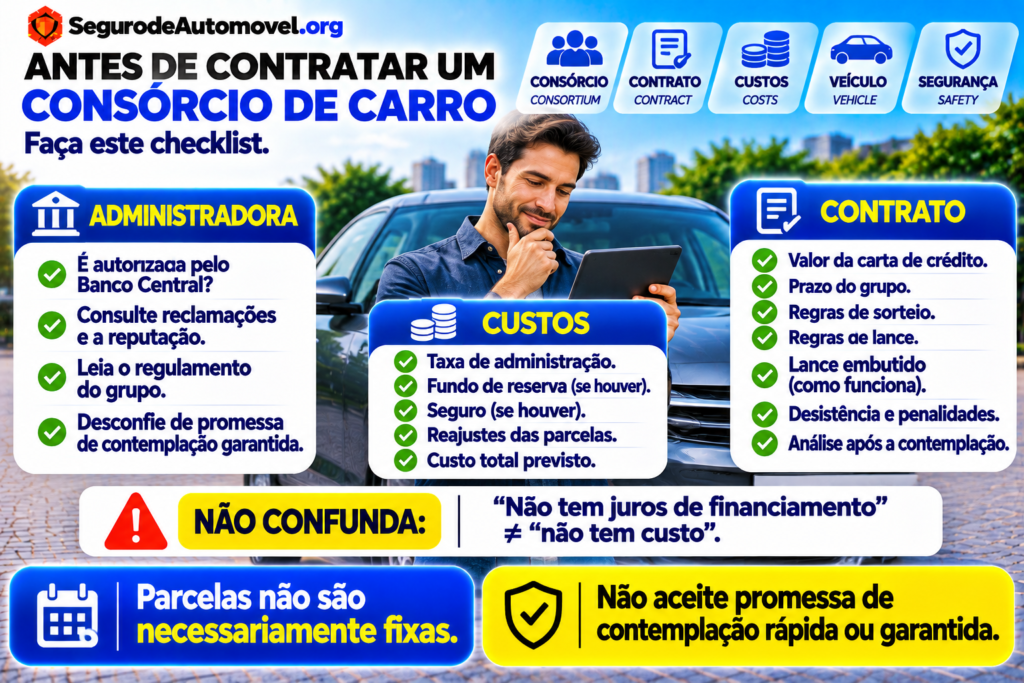
Checklist antes de contratar um consórcio de carro
Administradora
- É autorizada pelo Banco Central?
- Consultei reclamações?
- Li o regulamento?
Crédito
- Qual o valor da carta?
- Como é reajustada?
- Posso comprar usado?
- Existe limite de idade?
Prazo
- Quantos meses?
- A parcela cabe no orçamento?
- Consigo suportar reajustes?
Custos
- Taxa de administração?
- Fundo de reserva?
- Seguro?
- Outras despesas?
- Quanto pagarei no total previsto?
Contemplação
- Como funciona o sorteio?
- Como funciona o lance livre?
- Existe lance fixo?
- Existe lance embutido?
- Qual critério de desempate?
Depois da contemplação
- Existe nova análise?
- Quais documentos?
- Quais garantias?
- Quanto tempo leva a liberação?
- Posso escolher qualquer fornecedor?
Desistência
- Como funciona?
- Quando recebo os valores?
- Existe multa?
- Quais descontos podem ocorrer?
Perguntas frequentes
O que é consórcio de carro?
É uma modalidade de autofinanciamento coletivo administrada por empresa autorizada pelo Banco Central.
Consórcio é financiamento?
Não.
Consórcio é investimento?
Não.
Consórcio tem juros?
Não há juros de financiamento no mesmo formato de um empréstimo, mas existem custos como taxa de administração e, quando previstos, fundo de reserva e seguro.
O consórcio tem entrada?
Não existe uma regra universal de entrada como no financiamento.
Mas podem existir pagamentos iniciais previstos e antecipação de parte da taxa de administração.
Tem taxa de adesão?
O Banco Central informa que não pode ser cobrada taxa de adesão autônoma.
O que é contemplação?
É a atribuição/liberação do crédito para aquisição do bem ou serviço contratado.
Como sou contemplado?
Por:
- sorteio;
- lance.
Posso ser contemplado no primeiro mês?
Pode acontecer, mas não existe garantia.
Existe lance mínimo de 10%?
Não como regra geral.
O maior lance sempre ganha?
Depende das regras do grupo.
O que é lance embutido?
É utilizar parte do próprio crédito como lance.
Lance embutido reduz minha carta?
Sim. A parte utilizada no lance é deduzida do crédito disponível.
Pagar parcelas adiantadas garante contemplação?
Não.
Depois de contemplado eu paro de pagar?
Não.
Posso escolher o carro?
Sim, respeitando a categoria contratada e as regras aplicáveis.
Preciso comprar na concessionária da administradora?
Não necessariamente. A liberdade de escolha do fornecedor deve ser preservada.
Posso comprar carro usado?
Sim, observadas as regras da administradora e do contrato.
Posso comprar carro mais caro que a carta?
Em geral, pode complementar a diferença com recursos próprios, observadas as condições da operação.
Posso quitar financiamento?
Sim, desde que seja bem da mesma categoria e haja anuência da administradora e observância das condições contratuais.
A carta é entregue em dinheiro?
Não automaticamente.
Posso receber dinheiro depois?
Existem hipóteses específicas. Uma delas envolve 180 dias após a contemplação, crédito não utilizado e obrigações quitadas.
Parcelas são fixas?
Não necessariamente.
A carta pode ser reajustada?
Sim, conforme o critério definido no contrato.
Taxa de administração é igual em todas as empresas?
Não.
Fundo de reserva é obrigatório?
Não necessariamente.
Seguro é obrigatório?
Depende do produto e das condições previstas.
Administradora precisa ser autorizada pelo Banco Central?
Sim.
Posso desistir?
Sim, mas as condições de restituição dependem do momento e do contrato.
Consórcio é melhor que financiamento?
Não existe resposta universal.
Conclusão
O artigo antigo explicava o consórcio da seguinte maneira:
“várias pessoas pagam uma mensalidade e recebem o carro por sorteio ou maior lance”.
Essa definição é:
simplificada demais.
Em 2026, a explicação correta precisa começar por:
autofinanciamento coletivo.
Os participantes formam um grupo administrado por empresa autorizada pelo Banco Central e contribuem para:
o fundo do grupo.
A contemplação ocorre por:
- sorteio;
- lance.
E o contemplado recebe:
crédito para aquisição do veículo
em vez de simplesmente:
“ganhar o carro”.
Também foi necessário corrigir a antiga afirmação de que:
todo lance precisa ter pelo menos 10%.
Não existe:
esse percentual mínimo universal.
As regras precisam:
estar previstas no contrato.
Outra correção importante:
não é garantido que o maior lance sempre seja contemplado.
A forma de apuração depende:
da modalidade adotada pelo grupo.
O lance embutido também merece atenção.
Ele permite usar:
parte da carta como lance
mas reduz:
o crédito disponível para comprar o carro.
Além disso:
consórcio não possui juros de financiamento, mas não é gratuito.
Pode haver:
- taxa de administração;
- fundo de reserva;
- seguro;
- outros custos previstos.
E as parcelas:
não são necessariamente fixas.
O crédito pode ser atualizado, e a prestação pode acompanhar:
as regras definidas contratualmente.
Em 2026, o setor continua crescendo.
O Sistema de Consórcios chegou a:
13,93 milhões de participantes ativos em setembro.
Só no segmento de veículos leves eram:
5,72 milhões de participantes.
Entre janeiro e setembro foram comercializadas:
1,54 milhão de cotas de veículos leves
correspondendo a:
R$ 115,81 bilhões em créditos comercializados.
Isso mostra que consórcio continua sendo:
uma alternativa relevante para planejamento de aquisição de veículos.
Mas alternativa relevante:
não significa escolha certa para todo mundo.
Ele tende a fazer mais sentido para quem:
- consegue esperar;
- entende a contemplação;
- aceita reajustes;
- possui orçamento organizado;
- não depende de uma data certa para receber o crédito.
Quem precisa do veículo imediatamente:
precisa avaliar outras opções.
Antes de contratar:
- verifique a administradora no Banco Central;
- leia o contrato;
- confira o regulamento;
- compare taxa de administração;
- entenda os reajustes;
- confira fundo de reserva e seguro;
- entenda sorteios e lances;
- não aceite promessa de contemplação garantida;
- confira regras de desistência;
- compare o custo total com outras formas de aquisição.
Pensando em comprar um carro por consórcio?
Compare diferentes valores de crédito, prazos e custos antes de entrar em um grupo. A melhor cota não é necessariamente a de menor parcela, mas a que apresenta regras e custo total compatíveis com seu planejamento.
Sobre o conteúdo
Atualizado em 5 de novembro de 2026 · Conteúdo informativo
Este artigo atualiza integralmente o antigo:
“Como funciona o consórcio de carro”.
As principais mudanças foram:
- definição correta de autofinanciamento coletivo;
- retirada da ideia de “prêmio”;
- diferenciação entre carta de crédito e veículo;
- atualização das regras de contemplação;
- retirada do lance mínimo universal de 10%;
- explicação de lance livre e lance embutido;
- retirada da promessa de contemplação rápida;
- inclusão da análise após contemplação;
- inclusão da possibilidade de compra de veículo usado;
- atualização de taxa de administração;
- correção do fundo de reserva;
- explicação sobre reajustes;
- diferenciação entre consórcio e financiamento;
- inclusão de desistência;
- atualização dos dados do setor para 2026;
- reforço da consulta ao Banco Central.
segurodeautomovel.org é operado por Zipia Tecnologia LTDA, CNPJ 17.467.253/0001-72. Intermediação por Seguroo Administradora e Corretora de Seguros LTDA, CNPJ 23.699.086/0001-98, SUSEP nº 202088455. Não somos seguradora.