Quem está contratando um seguro Auto pela primeira vez costuma se deparar com vários termos que não fazem parte da rotina de quem simplesmente dirige o carro.
Prêmio, franquia, indenização integral, indenização parcial, bônus, valor de mercado referenciado.
Entender esses conceitos antes de contratar é importante porque duas propostas com preços semelhantes podem funcionar de maneiras bastante diferentes quando ocorre um sinistro.
Também é preciso ter cuidado com informações antigas sobre seguro de automóvel.
Durante muitos anos, por exemplo, tornou-se comum repetir que um veículo teria direito à chamada “perda total” sempre que o custo do reparo atingisse 75% do seu valor.
Hoje, essa afirmação não deve ser tratada como regra universal.
As condições contratuais é que precisam indicar o critério utilizado para caracterizar o direito à indenização integral.
Neste guia, atualizamos cinco das principais dúvidas sobre seguro de carro com base nas orientações atuais da SUSEP.
Atualizado em 29 de outubro de 2026 · Leitura de aproximadamente 13 min · Conteúdo informativo
Está comparando seguro para o seu carro?
Antes de escolher pelo menor preço, confira franquia, critério de indenização integral, cobertura para terceiros, assistência e regras de reparação. Faça uma cotação com os dados reais do veículo e do principal condutor.
Resposta rápida
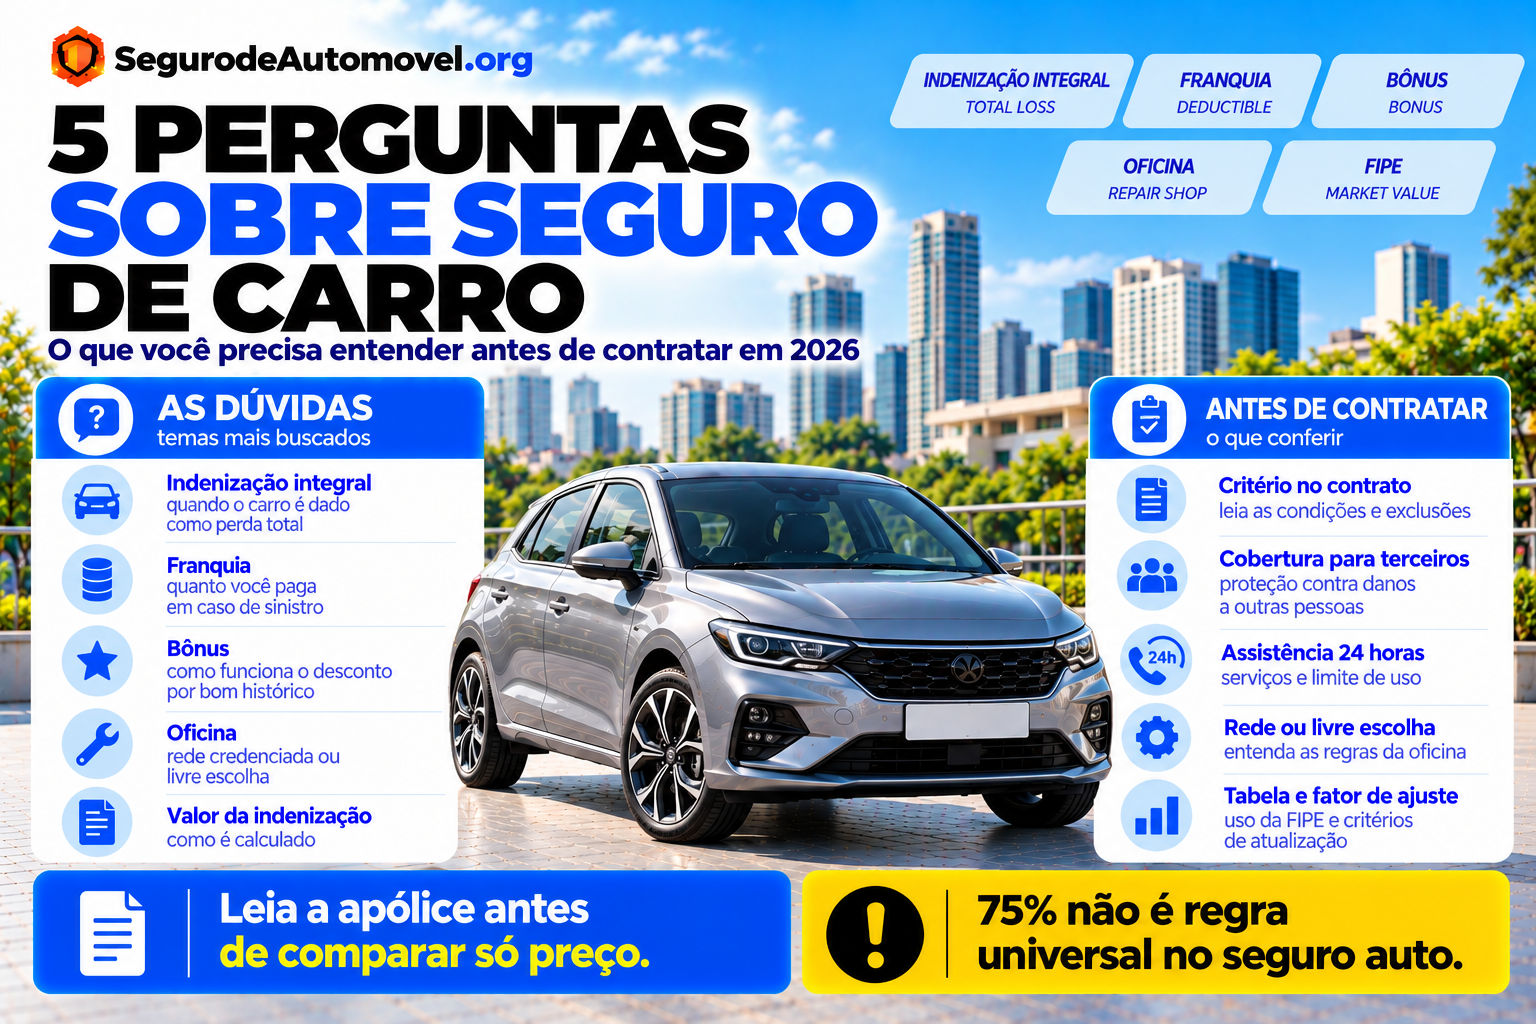
Cinco dúvidas importantes antes de contratar seguro Auto são:
- Quando existe direito à indenização integral?
- Como solicitar uma indenização integral?
- Como funciona um reparo com indenização parcial?
- O que é franquia?
- O que é bônus no seguro Auto?
As respostas dependem, em vários pontos, das condições específicas da apólice.
Alguns cuidados importantes:
- indenização integral não possui necessariamente percentual de 75%;
- o contrato deve informar o critério utilizado;
- pode existir franquia inclusive em indenização integral, se isso estiver previsto;
- nem todo seguro permite livre escolha de oficina;
- bônus não possui uma regra única definida pela SUSEP;
- 100% da tabela Fipe não é garantia universal.
Por isso:
leia a proposta e as condições contratuais antes de contratar.
Neste artigo
- O que é prêmio do seguro?
- O que é indenização integral?
- Perda total é sempre 75%?
- Como receber a indenização integral?
- Quanto a seguradora paga?
- Como funciona a indenização parcial?
- Posso escolher qualquer oficina?
- O que é franquia?
- Quando a franquia é cobrada?
- O que é bônus?
- Bônus significa desconto garantido?
- Seguro paga sempre 100% da Fipe?
- O que conferir antes de contratar?
- Checklist
- Perguntas frequentes
- Conclusão
O que significa prêmio no seguro Auto?
Antes das cinco perguntas principais, vale esclarecer um termo muito comum:
prêmio é o preço do seguro.
É o valor cobrado pela seguradora para assumir os riscos previstos no contrato durante o período de vigência.
Esse pagamento pode ocorrer:
- à vista;
- parcelado;
- de outras formas previstas no contrato.
Não confunda:
prêmio
com:
indenização.
Prêmio é o que você paga pelo seguro.
Indenização é o valor que a seguradora poderá pagar quando ocorre um evento coberto e existe direito ao pagamento conforme o contrato.
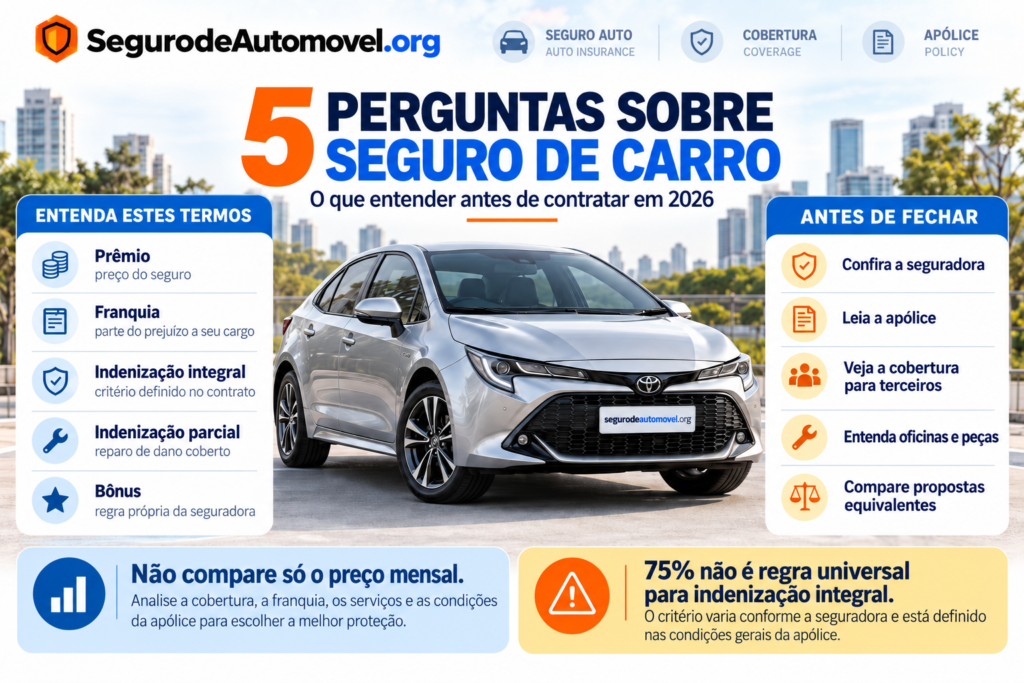
1. O que caracteriza a indenização integral em caso de sinistro?
A indenização integral ocorre quando um evento coberto atende ao critério definido na apólice para esse tipo de pagamento.
Esse critério precisa estar:
claramente indicado nas condições contratuais.
Pode envolver, por exemplo, a relação entre:
- custo do reparo;
- valor segurado;
- Limite Máximo de Indenização — LMI.
Também pode haver indenização integral em situações como roubo ou furto do veículo sem recuperação, desde que o risco esteja coberto e as demais condições do contrato sejam atendidas.
Perda total acontece sempre quando o reparo chega a 75%?
Não.
Essa é uma das principais correções em relação ao texto antigo.
Durante muito tempo, 75% foi tratado como uma espécie de regra geral do seguro Auto.
A regulamentação atual permite que o produto estabeleça:
outro percentual nas condições contratuais.
A própria SUSEP apresenta exemplos em que uma seguradora poderia estabelecer:
70%, 80% ou 90%, dependendo do produto.
Por isso:
não presuma 75%.
Confira a apólice.
Como esse percentual funciona na prática?
Imagine um veículo com LMI de:
R$ 100 mil.
Suponha que o contrato determine indenização integral quando o reparo atingir:
80% do LMI.
Nesse caso, o limite de referência seria:
R$ 80 mil.
Se o orçamento de um sinistro coberto chegasse a:
R$ 85 mil, o critério contratual teria sido ultrapassado.
Esse é apenas um exemplo.
Outra apólice poderia utilizar:
um percentual diferente.
Então “perda total” e “indenização integral” são exatamente a mesma coisa?
No uso cotidiano, as pessoas costumam falar em:
perda total
ou:
PT.
Na documentação securitária, é mais adequado observar o conceito de:
indenização integral.
Ela pode decorrer não apenas de uma colisão com reparação economicamente elevada, mas também de situações previstas no contrato, como:
roubo ou furto sem recuperação.
Roubo sempre gera indenização integral?
Não basta ocorrer um roubo.
É preciso que:
- roubo esteja coberto;
- sejam cumpridas as condições contratuais;
- o veículo não seja recuperado nas condições aplicáveis;
- o sinistro seja regulado pela seguradora.
Por isso, evite frases como:
“carro roubado sempre recebe 100% da Fipe”.
Não funciona dessa maneira.
2. Como receber a indenização integral?
Quando ocorre um sinistro que pode gerar indenização integral, o primeiro passo é:
comunicar a seguradora.
Depois, siga o procedimento indicado nas condições contratuais.
Normalmente podem ser solicitados:
- aviso de sinistro;
- documentos do segurado;
- documentos do veículo;
- informações sobre o evento;
- boletim de ocorrência quando aplicável;
- documentação necessária para transferência do veículo, quando pertinente.
A lista exata:
depende da seguradora e do sinistro.
Preciso falar com o corretor também?
Se houve um corretor intermediando a contratação, ele pode auxiliar durante o processo.
Mas a regulação e a liquidação do sinistro são realizadas:
pela seguradora responsável pela apólice.
O corretor pode ajudar a:
- entender os procedimentos;
- organizar documentos;
- acompanhar o processo.
A seguradora pode pedir qualquer documento?
O contrato deve apresentar a documentação básica necessária para regulação e liquidação do sinistro.
Em determinadas situações, podem surgir necessidades adicionais justificadas durante a análise.
Por isso, guarde:
- apólice;
- proposta;
- documentos do carro;
- registros do evento;
- protocolos.
Quanto vou receber em uma indenização integral?
Depende da modalidade contratada.
As principais estruturas incluem:
Valor de Mercado Referenciado
Nessa modalidade, a indenização é calculada utilizando:
uma tabela de referência indicada no contrato + fator de ajuste.
Exemplo:
- tabela de referência na data do sinistro: R$ 100 mil;
- fator de ajuste: 100%.
Resultado:
R$ 100 mil, observadas as demais condições do contrato.
Se o fator fosse 90%:
a conta seria diferente.
Valor Determinado
Nesse caso, existe:
um valor fixado previamente no contrato.
A indenização integral segue esse limite, de acordo com as condições contratadas.
Seguro paga sempre 100% da tabela Fipe?
Não.
Esse é outro erro comum.
Primeiro porque a tabela utilizada:
não precisa necessariamente ser a Fipe.
O contrato deve indicar qual tabela de referência será usada.
Segundo porque pode existir:
fator de ajuste diferente de 100%.
Também existe a modalidade:
Valor Determinado.
Por isso, antes de contratar, pergunte:
qual será a base de cálculo da minha indenização integral?
Vai comparar duas propostas de seguro?
Veja qual tabela será utilizada, qual é o fator de ajuste e qual critério caracteriza indenização integral. Uma proposta mais barata pode possuir condições diferentes.
Pode existir franquia na indenização integral?
Pode, se isso estiver expressamente previsto no produto.
Esse é outro ponto que mudou em relação às simplificações antigas.
As seguradoras podem oferecer produtos:
- sem franquia para indenização integral;
- com franquia para indenização integral.
A existência dessa franquia deve aparecer:
nas condições contratuais e na documentação do seguro.
Por isso, não presuma:
“em perda total nunca existe franquia”.
Confira o contrato.
3. Como funciona a indenização parcial?
A chamada indenização parcial normalmente aparece quando existe um dano coberto, mas o evento:
não atende ao critério para indenização integral.
Imagine:
- veículo segurado;
- colisão coberta;
- reparo possível;
- orçamento abaixo do critério de indenização integral.
Nesse caso:
o carro pode ser reparado.
A franquia aplicável também precisa ser observada.
O que devo fazer depois de uma colisão?
O procedimento exato depende do contrato, mas normalmente envolve:
- proteger as pessoas e o local;
- acionar autoridades quando necessário;
- comunicar a seguradora;
- fornecer as informações solicitadas;
- encaminhar o veículo para avaliação;
- aguardar as orientações sobre o reparo.
Evite autorizar reparos importantes por conta própria antes:
da orientação da seguradora, quando o contrato exigir análise prévia.
Posso escolher qualquer oficina?
Não necessariamente.
Esse é outro ponto do artigo antigo que precisava ser atualizado.
Atualmente, as seguradoras podem oferecer produtos com:
- livre escolha de oficina;
- rede referenciada;
- as duas possibilidades.
Ou seja:
não existe obrigação universal de permitir qualquer oficina em todos os seguros.
A regra precisa estar clara no produto contratado.
Vale a pena escolher rede referenciada?
Pode valer.
Dependendo da seguradora, a rede referenciada pode oferecer:
- facilidades no atendimento;
- garantia do reparo;
- descontos em franquia;
- processos mais integrados.
Mas é preciso conferir:
- localização;
- qualidade;
- especialização;
- disponibilidade.
E se meu carro estiver na garantia de fábrica?
Esse ponto merece atenção.
Dependendo do fabricante e das condições da garantia, determinados reparos fora da rede autorizada podem gerar consequências.
Antes de contratar seguro para um veículo novo, confira:
- possibilidade de concessionária;
- livre escolha;
- rede referenciada;
- condições da garantia do fabricante.
A seguradora pode usar peças não originais?
Pode haver produtos com diferentes regras de peças.
As condições contratuais podem prever, conforme a legislação aplicável:
- peças novas;
- usadas;
- originais;
- não originais;
- nacionais;
- importadas.
Tudo precisa ser apresentado:
de forma clara no contrato.
Por isso, se esse ponto for importante para você:
pergunte antes de contratar.
4. O que é franquia?
A franquia representa a parte do prejuízo ou da indenização que fica sob responsabilidade do segurado, conforme definido no contrato.
Em um reparo parcial, um exemplo simples seria:
- reparo coberto: R$ 12 mil;
- franquia: R$ 4 mil.
Dentro da estrutura contratada, o segurado participa:
com R$ 4 mil
e a seguradora responde pelo valor indenizável que excede a franquia, conforme as condições do produto.
Os números são apenas ilustrativos.
Se o reparo ficar abaixo da franquia, o seguro paga?
Em uma cobertura estruturada dessa forma:
não.
Imagine:
- franquia: R$ 4 mil;
- dano: R$ 2.500.
Nesse cenário, o prejuízo não ultrapassou a participação contratada do segurado.
Por isso, pode não fazer sentido acionar o seguro para aquele reparo.
Franquia se aplica em qualquer sinistro?
Não necessariamente.
Isso depende:
- da cobertura;
- do produto;
- do evento;
- das condições contratuais.
Podem existir, por exemplo:
- franquia de casco;
- franquia de vidros;
- franquia de faróis;
- franquia de retrovisores.
Leia cada cobertura separadamente.
Existem diferentes tipos de franquia?
Sim.
No mercado, podem existir alternativas como:
- normal;
- reduzida;
- majorada;
- outras estruturas definidas pelo produto.
Uma franquia menor normalmente tende a significar:
prêmio maior.
Uma franquia maior pode reduzir:
o preço do seguro.
Franquia reduzida é sempre melhor?
Não.
Imagine:
Proposta A
- prêmio anual: R$ 3.000;
- franquia: R$ 6.000.
Proposta B
- prêmio anual: R$ 3.700;
- franquia: R$ 3.500.
A segunda possui franquia menor.
Mas custa:
R$ 700 a mais por ano.
Qual é a melhor?
Depende da sua:
- utilização;
- capacidade financeira;
- tolerância ao risco.
Os valores são apenas ilustrativos.
Posso ter mais de uma franquia no mesmo seguro?
Pode haver franquias diferentes relacionadas a:
- coberturas;
- componentes;
- situações distintas.
Por exemplo, a cobertura de vidros pode ter valores próprios para:
- para-brisa;
- farol;
- retrovisor.
Por isso:
não analise apenas a franquia principal de casco.
5. O que é bônus no seguro Auto?
Bônus é um critério utilizado pelas seguradoras que pode gerar redução do prêmio conforme:
a experiência do segurado ao longo do tempo.
A SUSEP não estabelece:
uma regra única de bônus para todas as seguradoras.
Cada companhia define seus critérios.
Quando houver bônus previsto:
ele deve constar da:
- proposta;
- apólice.
Bônus é simplesmente desconto por não ter sinistro?
Pode estar relacionado a uma experiência favorável do segurado, frequentemente associada ao histórico de sinistros.
Mas não é adequado dizer:
“um ano sem acidente = X% de desconto garantido”.
As regras podem variar.
A SUSEP define as classes de bônus?
Não de forma universal para todas as seguradoras.
A companhia define:
- critérios;
- progressão;
- redução;
- perda;
- transferência;
conforme suas regras e o produto.
Posso levar meu bônus para outra seguradora?
Pode haver possibilidade de reconhecimento de histórico na troca de companhia, conforme:
as regras da seguradora receptora.
Não presuma que:
o mesmo desconto será mantido exatamente.
Compare a nova proposta.
Se eu acionar o seguro, perco todo o bônus?
Não existe uma resposta única.
A consequência depende:
- da cobertura utilizada;
- das regras de bônus;
- da seguradora.
Por isso, pergunte antes:
como um sinistro afeta minha classe de bônus?
Vale deixar de acionar o seguro para preservar bônus?
Depende.
Compare:
- valor do prejuízo;
- franquia;
- possível impacto do bônus;
- custo de fazer o reparo sozinho.
Não existe uma resposta universal.
O que mais devo saber antes de contratar seguro Auto?
Além dessas cinco perguntas, vale entender:
- o que está coberto;
- o que está excluído;
- limite para terceiros;
- assistência;
- carro reserva;
- vidros;
- oficinas;
- forma de indenização.
Não compre seguro apenas com base em:
“quanto custa por mês”.
O que são riscos excluídos?
São situações que:
não fazem parte da cobertura contratada.
As exclusões precisam estar descritas nas condições do seguro.
Por isso, não basta perguntar:
“o que cobre?”
Pergunte também:
“o que não cobre?”
O que é cobertura para terceiros?
É uma proteção de responsabilidade civil que pode ajudar quando o segurado é responsabilizado por determinados danos causados a outras pessoas.
Pode haver limites para:
- danos materiais;
- danos corporais;
- danos morais.
Esses limites precisam ser escolhidos:
na contratação.
Assistência 24 horas faz parte de todo seguro?
Não necessariamente.
Pode haver serviços como:
- guincho;
- chaveiro;
- troca de pneu;
- auxílio em pane;
- transporte.
Mas quantidade de utilizações e limites:
podem variar.
Carro reserva é obrigatório?
Não.
Pode ser:
- incluído;
- opcional;
- inexistente.
Confira:
- número de dias;
- categoria;
- eventos que dão direito ao serviço.
Cotação significa que meu carro já está segurado?
Não.
Cotação é apenas uma etapa.
Depois dela ainda podem existir:
- proposta;
- análise;
- vistoria;
- aceitação;
- pagamento;
- início da vigência.
Confirme sempre:
quando a cobertura efetivamente começa.
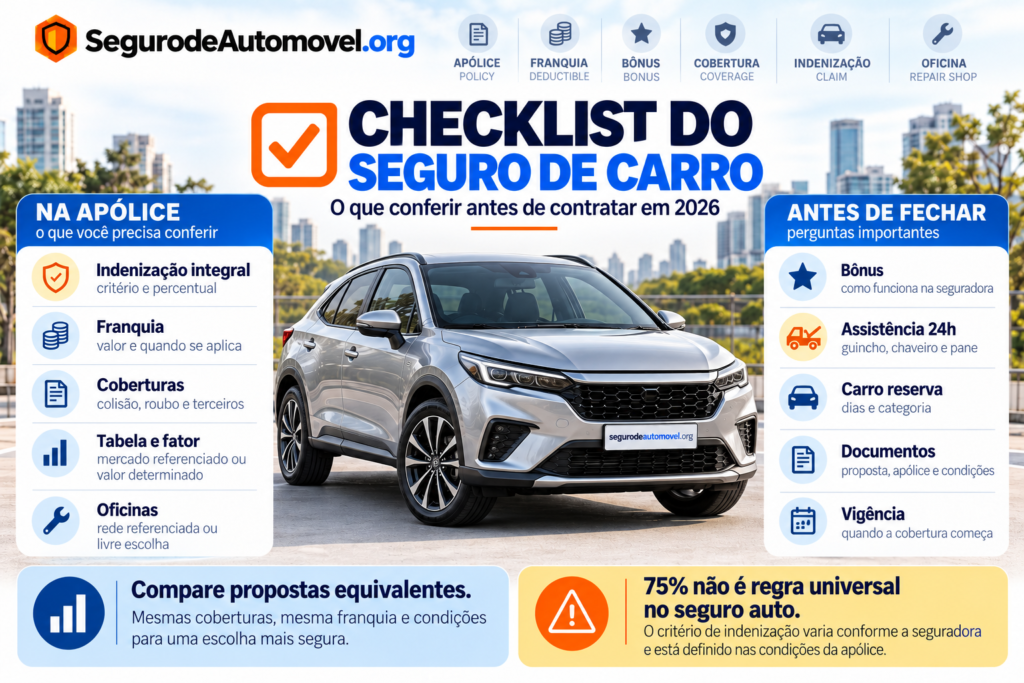
Checklist antes de contratar seguro Auto
Seguradora
- Sei qual empresa assume o risco?
- Consultei sua situação na SUSEP?
- Confirmei os canais oficiais?
Veículo
- Marca correta?
- Modelo correto?
- Ano correto?
- Versão correta?
- Utilização declarada corretamente?
Coberturas
- Colisão?
- Roubo?
- Furto?
- Incêndio?
- Eventos naturais?
- Sei o que está excluído?
Indenização integral
- Qual é o critério?
- Qual percentual é utilizado?
- É realmente 75% ou outro valor?
- Existe franquia?
- Como funciona em roubo ou furto?
Valor da indenização
- Valor de Mercado Referenciado?
- Qual tabela?
- Qual fator de ajuste?
- Valor Determinado?
- Existe outro critério objetivo?
Indenização parcial
- Como funciona o reparo?
- Existe autorização prévia?
- Qual rede de oficinas?
- Tenho livre escolha?
- Quais peças podem ser usadas?
Franquia
- Qual é o valor?
- Quando se aplica?
- Existe franquia para indenização integral?
- Existem franquias de vidros?
- Existem franquias para faróis e retrovisores?
Bônus
- Existe programa de bônus?
- Qual é minha classe?
- Como ocorre progressão?
- Um sinistro reduz o bônus?
- Pode ser reconhecido por outra seguradora?
Terceiros
- Danos materiais?
- Danos corporais?
- Danos morais?
- Limites adequados?
Assistência
- Guincho?
- Quantos quilômetros?
- Chaveiro?
- Pneu?
- Pane?
- Quantidade de acionamentos?
Carro reserva
- Está incluído?
- Quantos dias?
- Qual categoria?
- Em quais eventos?
Contratação
- Li a proposta?
- Li as condições?
- Comparei produtos equivalentes?
- Sei quando começa a vigência?
- Recebi a apólice?
Perguntas frequentes
O que é prêmio do seguro?
É o valor pago pelo segurado para contratar a cobertura oferecida pela seguradora.
O que é indenização integral?
É o pagamento devido quando um sinistro coberto atende aos critérios definidos no contrato para esse tipo de indenização.
Indenização integral acontece sempre em 75%?
Não. O percentual ou critério precisa estar definido nas condições contratuais e pode variar de um produto para outro.
Então 75% está errado?
Não necessariamente para uma apólice que estabeleça esse percentual. O erro é tratá-lo como regra obrigatória para todo seguro Auto.
Pode existir indenização integral com 80%?
Sim, se esse for o critério previsto no produto.
Pode ser 90%?
Também pode.
Roubo sem recuperação gera indenização integral?
Pode gerar quando o risco está coberto e as condições da apólice são atendidas.
Seguro paga sempre 100% da Fipe?
Não.
A seguradora é obrigada a usar a Fipe?
Não. A tabela de referência deve estar identificada no contrato quando utilizado Valor de Mercado Referenciado.
O que é fator de ajuste?
É um percentual aplicado sobre o valor da tabela de referência na modalidade de Valor de Mercado Referenciado.
O que é Valor Determinado?
É a modalidade na qual a indenização integral utiliza um valor fixado previamente no contrato.
Pode existir franquia em indenização integral?
Pode, se isso estiver expressamente previsto.
O que é indenização parcial?
É a reparação ou pagamento relacionado a um dano coberto que não atende ao critério de indenização integral, conforme as condições do seguro.
Posso escolher qualquer oficina?
Depende. O produto pode permitir livre escolha, usar rede referenciada ou oferecer ambas as alternativas.
A seguradora é obrigada a aceitar minha oficina?
Não em todos os produtos.
Pode usar peça não original?
Pode haver contratos que permitam diferentes tipos de peças, desde que isso esteja previsto e sejam respeitadas as regras aplicáveis.
O que é franquia?
É a participação do segurado no prejuízo, conforme as condições da apólice.
Se o reparo ficar abaixo da franquia, a seguradora paga?
Em uma cobertura estruturada com essa franquia, normalmente não haverá valor indenizável acima da participação do segurado.
Franquia reduzida é sempre melhor?
Não. Pode resultar em prêmio maior.
Vidros podem ter franquia própria?
Sim.
O que é bônus?
É um critério definido pela seguradora que pode permitir redução do prêmio conforme a experiência do segurado.
A SUSEP define quanto de bônus recebo?
Não.
Bônus é garantido por não ter sinistro?
Não existe percentual universal garantido pela SUSEP.
Posso perder bônus se acionar o seguro?
Depende das regras da seguradora.
Carro reserva é obrigatório?
Não.
Assistência 24 horas é obrigatória?
Não necessariamente.
Cotação já significa seguro ativo?
Não.
Conclusão
As cinco perguntas frequentes sobre seguro de carro continuam muito úteis, mas algumas respostas do conteúdo antigo precisavam ser atualizadas.
A primeira mudança está na:
indenização integral.
Não deve mais ser dito que ela ocorre obrigatoriamente quando os danos chegam a:
75% do valor do veículo.
O critério precisa estar definido:
no contrato.
Uma seguradora pode trabalhar, por exemplo, com:
- 70%;
- 80%;
- 90%;
- outro critério permitido.
Portanto:
leia a apólice.
A segunda dúvida é sobre o procedimento para receber a indenização.
O segurado precisa:
- comunicar o sinistro;
- seguir as orientações da seguradora;
- apresentar os documentos previstos.
O valor também depende da modalidade contratada.
Pode existir:
Valor de Mercado Referenciado
ou:
Valor Determinado, entre outras estruturas admitidas.
Isso significa que:
100% da Fipe não é garantia universal.
Na indenização parcial, também houve uma correção importante.
Não é mais adequado afirmar:
“o segurado sempre pode escolher qualquer oficina”.
Atualmente podem existir produtos com:
- livre escolha;
- rede referenciada;
- ambos.
A quarta dúvida é:
franquia.
Ela representa a participação financeira do segurado de acordo com as condições contratadas.
E é importante conferir porque pode existir:
- franquia de casco;
- franquia de vidro;
- franquia de farol;
- até franquia em indenização integral em produtos que prevejam essa estrutura.
A quinta dúvida envolve:
bônus.
A SUSEP não estabelece uma regra única para esse benefício.
Cada seguradora define:
seus próprios critérios.
Por isso, antes de contratar, não fique apenas no:
“quanto custa?”
Pergunte também:
“como esse seguro funciona quando eu realmente precisar usar?”
Quer comparar seguro para o seu carro?
Faça uma cotação com os dados reais do veículo e compare propostas equivalentes. Veja prêmio, franquia, indenização integral, terceiros, assistência e oficinas antes de decidir.
Sobre o conteúdo
Atualizado em 29 de outubro de 2026 · Conteúdo informativo
Este conteúdo foi atualizado considerando as orientações atuais da SUSEP para seguro de automóveis.
O percentual de 75% não deve ser tratado como critério obrigatório e universal de indenização integral.
As condições contratuais devem indicar o percentual ou critério aplicável.
Seguradoras podem oferecer produtos com livre escolha de oficinas, rede referenciada ou ambas.
A SUSEP não estabelece regra única para concessão ou suspensão de bônus.
As modalidades de indenização podem incluir Valor de Mercado Referenciado, Valor Determinado ou outro critério objetivo e transparente permitido.
Coberturas, franquias, critérios de indenização, oficinas e benefícios dependem do contrato efetivamente escolhido.
segurodeautomovel.org é operado por Zipia Tecnologia LTDA, CNPJ 17.467.253/0001-72. Intermediação por Seguroo Administradora e Corretora de Seguros LTDA, CNPJ 23.699.086/0001-98, SUSEP nº 202088455. Não somos seguradora.