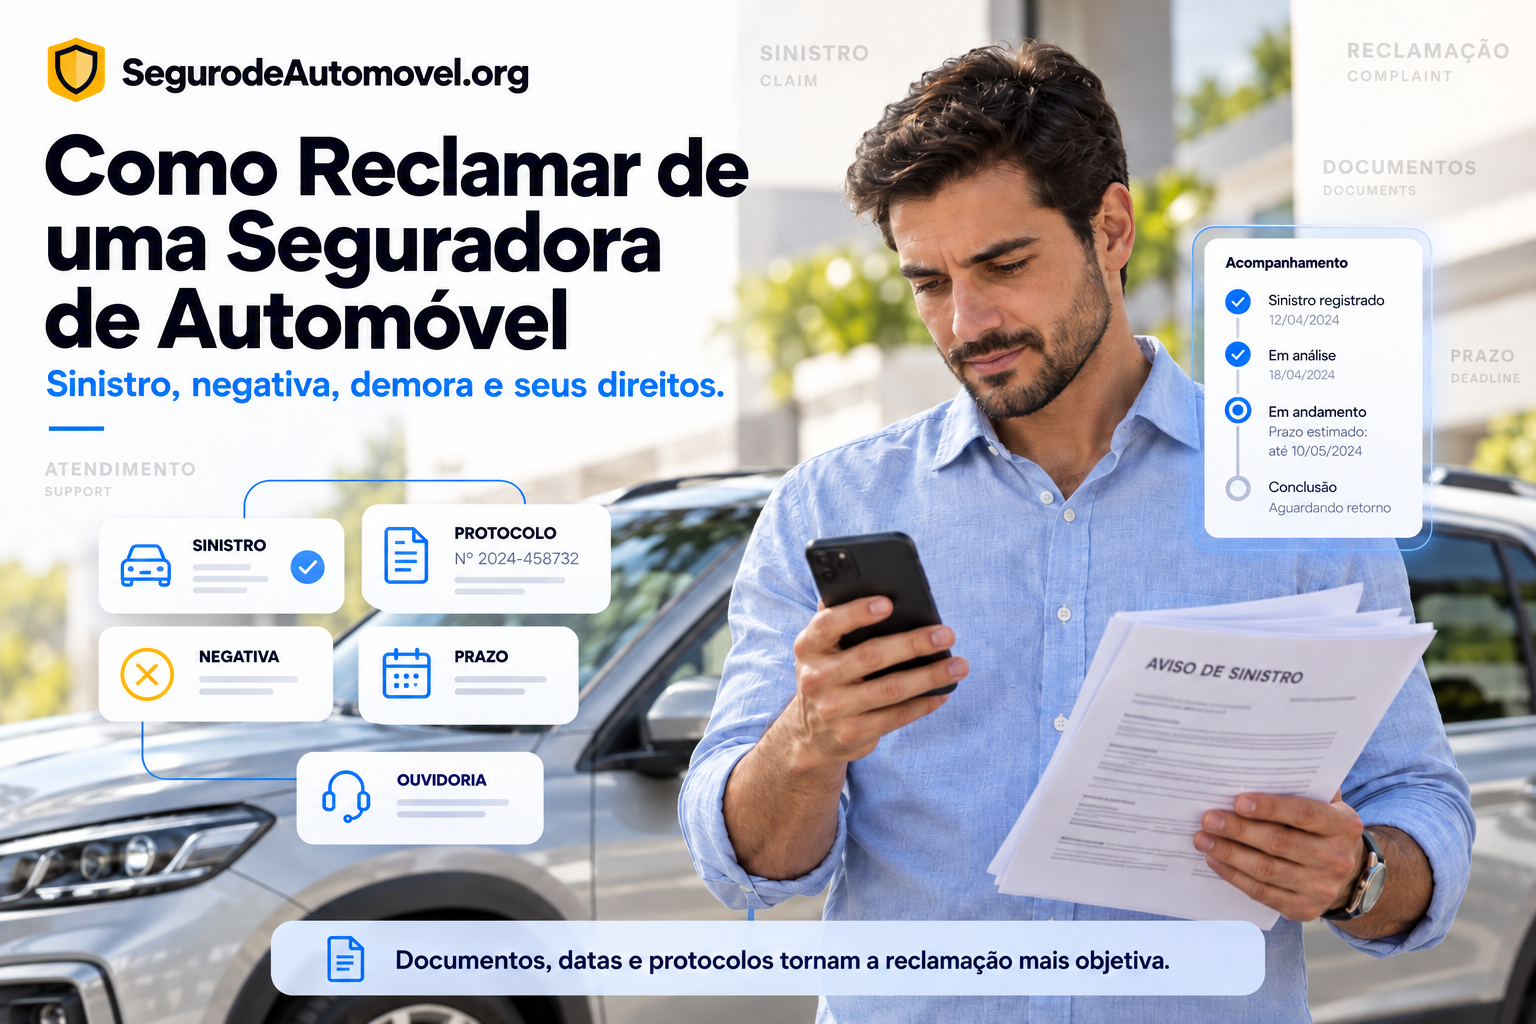
Ter um problema com o seguro Auto pode gerar bastante confusão.
O carro pode estar:
- parado na oficina;
- aguardando autorização;
- esperando uma peça;
- aguardando análise da seguradora;
ou o segurado pode ter recebido:
- negativa de cobertura;
- indenização diferente do esperado;
- cobrança que não reconhece;
- atendimento insatisfatório.
Nessas situações, é importante separar duas coisas:
reclamação de sinistro
e
reclamação contra a seguradora.
A primeira está relacionada ao pedido de cobertura ou indenização decorrente de um evento previsto no contrato.
A segunda ocorre quando o consumidor contesta:
- demora;
- atendimento;
- decisão;
- cobrança;
- negativa;
- procedimento.
Saber essa diferença ajuda a escolher o canal correto e a reunir os documentos necessários.
Atualizado em 25 de setembro de 2026 · Leitura de aproximadamente 17 min · Conteúdo informativo
Resposta rápida
Se você está tendo problema com uma seguradora de automóvel:
- identifique se o problema é um sinistro ou uma reclamação de atendimento;
- leia a apólice e as condições contratuais;
- guarde o número do sinistro e todos os protocolos;
- envie os documentos solicitados;
- peça qualquer negativa por escrito e com justificativa;
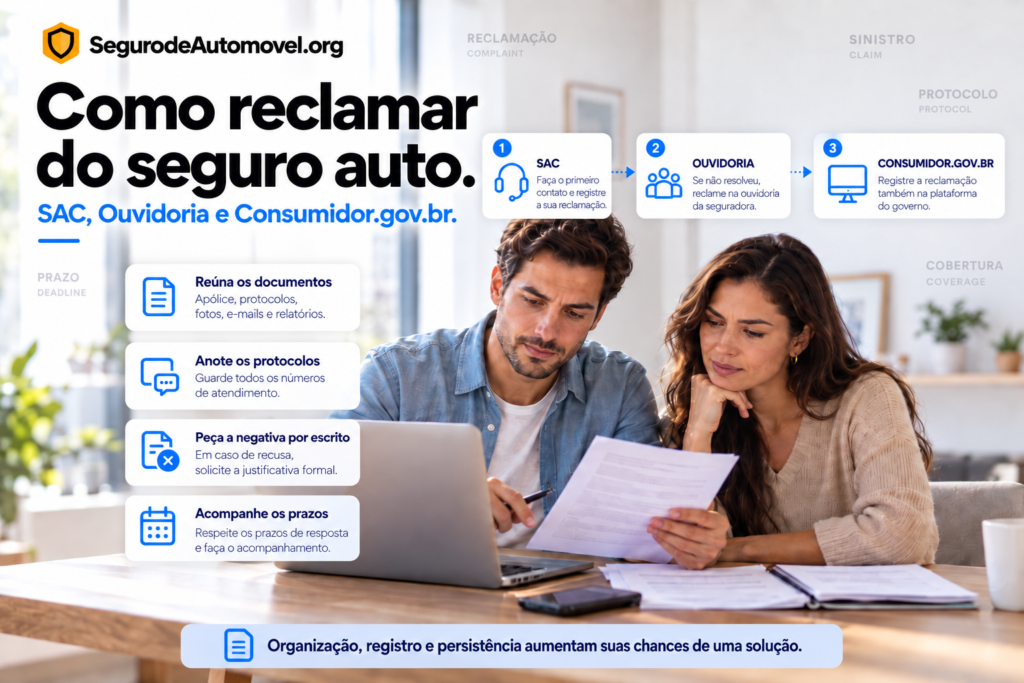
- procure o SAC da seguradora;
- se não resolver, acione a Ouvidoria;
- persistindo o problema, registre no Consumidor.gov.br;
- dependendo do caso, também podem ser utilizados Procon, orientação jurídica ou o Poder Judiciário.
Para sinistros, a legislação atual estabelece prazos próprios.
De forma geral, apresentados os elementos necessários, a seguradora tem até:
30 dias para se manifestar sobre a cobertura.
Reconhecida a cobertura, há também prazo máximo de:
30 dias para pagamento da indenização, observadas as regras legais sobre documentação e eventual suspensão do prazo.
Em seguro de veículos automotores, a solicitação justificada de documentos complementares pode suspender cada um desses prazos:
uma vez.
Está procurando seguro Auto e quer comparar coberturas antes de contratar? Cote agora e saiba mais.
Neste artigo
- Reclamação ou sinistro?
- O que fazer imediatamente após um sinistro
- Quais documentos guardar
- Como funciona a análise da seguradora
- Prazo para decidir a cobertura
- Prazo para pagar a indenização
- Documentos complementares
- Negativa de cobertura
- Como contestar uma negativa
- Atraso no reparo
- Problemas com oficina
- Valor da indenização
- Franquia
- Terceiros
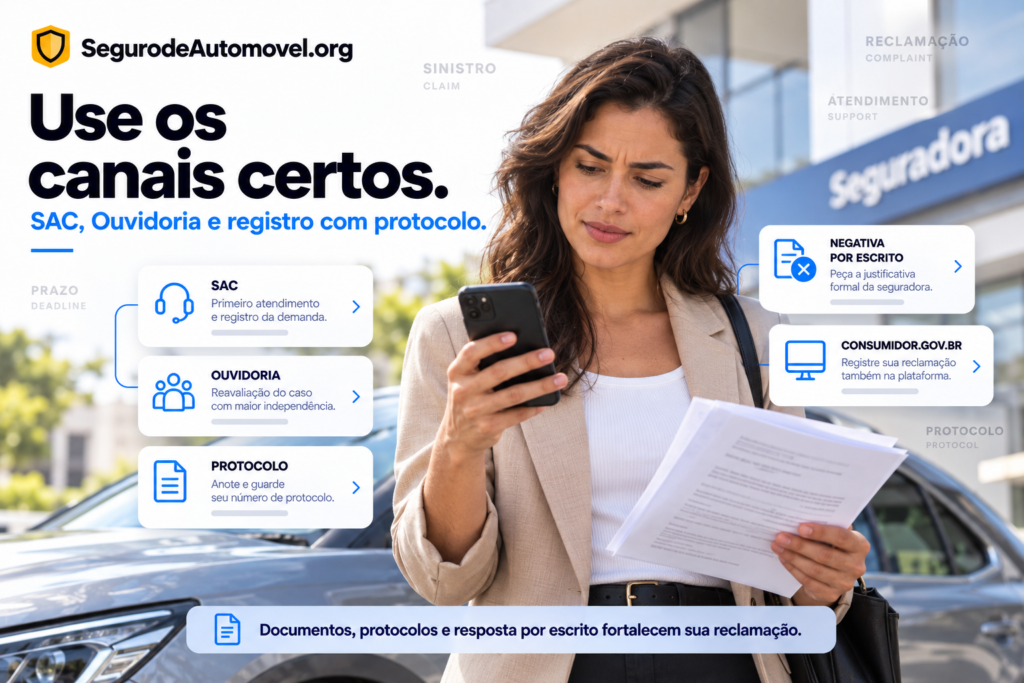
- SAC
- Ouvidoria
- Consumidor.gov.br
- Susep
- Procon
- Quando buscar orientação jurídica
- Como escrever uma boa reclamação
- Checklist
- Perguntas frequentes
Primeiro: reclamação não é necessariamente sinistro
Essa distinção é importante.
Sinistro
É o evento relacionado a um risco previsto no seguro e comunicado à seguradora.
Exemplos:
- colisão;
- roubo;
- furto;
- incêndio;
- alagamento;
quando enquadrados nas coberturas contratadas.
Reclamação contra a seguradora
É quando o consumidor está insatisfeito com algum aspecto do:
- atendimento;
- contrato;
- procedimento;
- pagamento;
- negativa;
- demora.
Você pode ter:
um sinistro sem reclamação
ou:
uma reclamação relacionada a um sinistro.
O que significa “reclamação de pagamento por sinistro”?
A Lei nº 15.040/2024 utiliza essa expressão para o pedido apresentado pelo:
- segurado;
- beneficiário;
- terceiro prejudicado;
que dá início aos procedimentos de:
regulação e liquidação do sinistro.
Esses procedimentos têm como objetivo verificar:
- causas;
- efeitos;
- existência de cobertura;
- valor devido.
Portanto, “reclamação” nesse contexto jurídico não significa necessariamente:
queixa contra a seguradora.
O que fazer depois de um sinistro?
A primeira preocupação deve ser:
segurança das pessoas.
Depois, quando for seguro:
- registre as circunstâncias;
- fotografe os danos;
- anote dados dos envolvidos;
- preserve documentos;
- avise a seguradora.
A legislação atual determina que o segurado comunique prontamente o sinistro por meio adequado e forneça as informações de que dispõe quando solicitado.
Preciso comunicar imediatamente?
A orientação é:
comunicar prontamente.
Não espere vários dias sem motivo quando já sabe que pretende acionar o seguro.
A comunicação permite que a seguradora:
- abra o sinistro;
- oriente os próximos passos;
- solicite documentos;
- avalie medidas necessárias.
Preciso impedir que o dano aumente?
Dentro do razoável, sim.
O segurado possui dever de adotar medidas necessárias e úteis para:
evitar ou reduzir os efeitos do sinistro.
Mas isso não significa colocar:
- sua vida;
- sua integridade;
- terceiros;
em risco.
Posso consertar o carro antes da vistoria?
Tenha cuidado.
A legislação estabelece dever de não destruir nem alterar indevidamente elementos relacionados ao sinistro.
Por isso, antes de iniciar reparações relevantes:
consulte a seguradora.
Existem exceções práticas quando medidas são necessárias para:
- segurança;
- contenção de danos;
- remoção adequada.
Mas documente tudo.
Quais documentos devo guardar?
Depende do evento, mas pode incluir:
- apólice;
- proposta;
- número do sinistro;
- protocolos;
- fotos;
- vídeos;
- orçamento;
- comprovantes;
- mensagens;
- e-mails;
- laudos;
- documentos do veículo;
- habilitação;
- documentos dos envolvidos.
Se houver despesas relacionadas:
guarde os recibos.
Sempre preciso fazer boletim de ocorrência?
Não necessariamente.
Uma pequena colisão sem vítimas não exige automaticamente BO em todas as circunstâncias.
Ele pode ser especialmente relevante ou necessário em casos envolvendo:
- vítimas;
- roubo;
- furto;
- crime;
- fuga;
- outras situações determinadas pela legislação ou procedimento aplicável.
Confira também a documentação exigida pela seguradora.
Posso enviar fotos pelo aplicativo?
Se a seguradora disponibilizar esse canal:
sim.
Muitas empresas permitem procedimentos digitais.
Mas guarde:
- confirmação do envio;
- protocolo;
- cópia das imagens.
Quem decide se há cobertura?
A decisão sobre a cobertura cabe à:
seguradora.
Ela pode utilizar:
- reguladores;
- peritos;
- prestadores;
para auxiliar na análise.
Mas a decisão contratual permanece sendo da companhia seguradora.
O que é regulação de sinistro?
É o processo de apuração do evento.
Pode envolver análise de:
- causa;
- dinâmica;
- danos;
- documentos;
- contrato;
- cobertura.
E liquidação de sinistro?
Está relacionada à:
determinação do valor devido
e aos procedimentos necessários para a indenização ou prestação prevista.
Pelas regras atuais, regulação e liquidação devem acontecer:
simultaneamente sempre que possível.
Quanto tempo a seguradora tem para responder sobre cobertura?
A Lei nº 15.040/2024 estabelece, como regra geral:
até 30 dias.
O prazo é contado a partir da apresentação da reclamação ou aviso de sinistro acompanhado:
dos elementos necessários para decidir sobre a existência da cobertura.
Portanto, não significa necessariamente:
30 dias desde o primeiro telefonema, independentemente da documentação.
A seguradora pode pedir documentos adicionais?
Sim.
Mas a solicitação precisa ser:
justificada
e envolver documentos que o interessado possa produzir.
Não deveria existir uma sucessão indefinida de solicitações sem fundamento.
Pedir documentos zera o prazo?
A lei estabelece regras específicas de:
suspensão, não simplesmente um reinício ilimitado.
Nos sinistros de veículos automotores, o prazo para manifestação sobre cobertura pode ser suspenso:
uma vez
pela solicitação justificada de documentos complementares.
Depois que a documentação é entregue, o prazo volta a correr na forma legal.
E depois que a seguradora aceita a cobertura?
Reconhecida a cobertura, a seguradora possui, em regra:
até 30 dias para pagar a indenização ou o capital devido.
Esse é outro prazo.
Portanto, existem duas etapas que não devem ser confundidas:
Etapa 1
Decisão sobre:
há cobertura?
Etapa 2
Reconhecida a cobertura:
qual valor deve ser pago e quando?
O prazo de pagamento também pode ser suspenso?
Sim, nas condições da lei.
Nos seguros de veículos automotores, a solicitação justificada de documentos complementares para quantificação pode suspender esse prazo:
uma vez.
A seguradora pode ficar solicitando documentos indefinidamente?
Não deveria ocorrer dessa forma.
Os documentos necessários precisam estar relacionados ao processo e as solicitações complementares estão sujeitas às limitações estabelecidas na legislação.
Quando houver repetição de pedidos:
- sem justificativa;
- desconectados do sinistro;
- aparentemente protelatórios;
registre formalmente sua insatisfação.
E se parte da indenização já estiver definida?
A legislação prevê que, quando for apurada a existência de sinistro e de:
quantias parciais a pagar
a seguradora deve realizar os adiantamentos correspondentes dentro do prazo legal aplicável.
Esse ponto pode ser relevante em sinistros mais complexos.
O que acontece se a seguradora atrasar o pagamento?
A Lei nº 15.040/2024 prevê consequências para mora da seguradora, incluindo:
- multa de 2% sobre o montante devido;
- correção monetária;
- juros legais;
- eventual responsabilidade por perdas e danos;
nas condições previstas em lei.
Isso não significa que qualquer demora operacional automaticamente gere indenização adicional.
É necessário verificar se efetivamente houve:
descumprimento do prazo legal aplicável.
A seguradora negou meu sinistro. O que fazer?
Primeiro:
peça a negativa por escrito.
A legislação atual determina que a recusa de cobertura seja:
- expressa;
- motivada.
Você precisa saber:
qual foi exatamente o fundamento.
A seguradora pode apenas dizer “não está coberto”?
Uma explicação genérica pode ser insuficiente para o consumidor entender a decisão.
Peça:
- fundamento contratual;
- cláusula aplicável;
- fatos considerados;
- documentação relevante.
Compare a justificativa com:
- apólice;
- condições contratuais;
- proposta.
A seguradora pode mudar depois o motivo da negativa?
A lei estabelece que, em regra, a seguradora não pode inovar posteriormente o fundamento da recusa.
Há exceção quando toma conhecimento posterior de:
fatos que antes desconhecia.
Isso torna ainda mais importante guardar:
a primeira negativa formal.
Discordo da negativa. O que faço?
Um fluxo prático é:
- leia a justificativa;
- identifique a cláusula usada;
- reúna documentos que contradigam ou esclareçam o fundamento;
- solicite reconsideração;
- registre protocolo;
- procure o SAC;
- depois, a Ouvidoria;
- se necessário, Consumidor.gov.br.
Dependendo do valor e da complexidade, também pode fazer sentido procurar:
- Procon;
- orientação jurídica;
- Poder Judiciário.
Pedido de reconsideração é permitido?
Sim.
Inclusive, a legislação atual prevê efeito específico do pedido de reconsideração da recusa sobre:
prescrição, nas condições estabelecidas pela lei.
Por isso, uma contestação formal pode ter importância além do atendimento administrativo.
Existe prazo para entrar com ação?
Há regras de prescrição.
A Lei nº 15.040/2024 estabelece, entre outras hipóteses, prazo de:
1 ano
para determinadas pretensões do segurado, contado da ciência da recepção da:
recusa expressa e motivada da seguradora.
Há regras diferentes para:
- beneficiários;
- terceiros prejudicados;
- outras situações.
Se houver risco de perda de prazo:
procure orientação jurídica.
Não espere indefinidamente por uma resposta informal
Um erro comum é passar meses em:
- telefonemas;
- conversas de WhatsApp;
- promessas de retorno;
sem formalizar a contestação.
Para assuntos importantes, registre por canais que produzam:
protocolo e histórico.
Meu carro está parado na oficina. É atraso da seguradora?
Não necessariamente.
O tempo total de reparo pode depender de:
- autorização;
- oficina;
- disponibilidade de peças;
- importação;
- diagnóstico;
- desmontagem;
- serviços adicionais.
Antes de reclamar, identifique:
onde está o gargalo.
Como descobrir quem está causando a demora?
Pergunte objetivamente:
À oficina
- orçamento foi enviado?
- houve pedido de complemento?
- peça está disponível?
- reparo está autorizado?
À seguradora
- orçamento foi recebido?
- vistoria foi concluída?
- existe pendência documental?
- reparo foi autorizado?
Isso ajuda a diferenciar:
demora da oficina
de:
demora da seguradora.
A seguradora garante prazo de entrega de peça?
Não necessariamente.
A seguradora pode ser responsável por sua parte no processo, mas disponibilidade de peça pode depender de:
- fabricante;
- importador;
- distribuidor;
- oficina.
Não atribua automaticamente todo atraso à companhia.
Posso reclamar da oficina indicada?
Sim, se houver problema com o serviço ou atendimento.
Mas identifique se a oficina é:
- referenciada;
- escolhida livremente;
- concessionária.
As responsabilidades podem variar.
Posso escolher oficina?
Depende do produto contratado.
Alguns seguros trabalham com:
- rede referenciada;
- livre escolha;
- ambas.
Consulte a apólice.
A seguradora pode obrigar qualquer tipo de peça?
As regras do produto devem informar os critérios aplicáveis à reparação e às peças.
Antes de contestar, verifique:
- condições da apólice;
- tipo de peça autorizado;
- garantia do reparo;
- situação da garantia de fábrica.
Discordo do valor da indenização integral
Confira primeiro:
qual modalidade você contratou.
Pode ser:
- valor de mercado referenciado;
- valor determinado;
- outro critério objetivo previsto.
Não presuma que todo seguro paga:
100% da Tabela Fipe.
O percentual da Fipe está errado. O que fazer?
Veja na apólice:
- tabela referencial;
- percentual contratado;
- data de referência;
- regras do produto.
Depois peça à seguradora:
a memória do cálculo, quando aplicável.
Perda total sempre ocorre com 75%?
Não.
Não existe um percentual universal obrigatório de 75% para todos os produtos atuais.
O critério de:
indenização integral
deve ser verificado no contrato.
Discordo do valor da franquia
Confirme:
- modalidade contratada;
- tipo de sinistro;
- franquia prevista;
- coberturas adicionais.
Pode haver franquias diferentes para:
- casco;
- vidros;
- faróis;
- retrovisores;
- outros itens.
A seguradora pode cobrar franquia em qualquer sinistro?
Não necessariamente.
A incidência depende:
do produto e do evento.
Não trate franquia como:
taxa para acionar seguro.
Problema envolve terceiro: para quem reclamar?
Depende de quem você é.
Você é o segurado
Acione sua própria seguradora conforme a cobertura contratada.
Você é terceiro prejudicado
Pode existir reclamação contra a seguradora responsável pela cobertura de responsabilidade civil, conforme:
- contrato;
- circunstâncias;
- legislação.
A Lei nº 15.040/2024 também estabelece regras próprias para:
terceiros prejudicados.
Terceiro possui os mesmos direitos do segurado?
Não necessariamente.
A relação jurídica é diferente em vários aspectos.
Por isso, em um conflito mais complexo envolvendo:
- responsabilidade;
- lesão corporal;
- danos elevados;
orientação jurídica pode ser especialmente importante.
Como abrir uma reclamação no SAC?
Tenha em mãos:
- CPF;
- apólice;
- número do sinistro;
- placa;
- protocolos anteriores;
- resumo do problema;
- documentos relevantes.
Explique objetivamente:
o que aconteceu + o que você quer que seja corrigido.
O que pedir ao SAC?
Evite apenas dizer:
“quero reclamar”.
Faça um pedido específico.
Exemplos:
- análise da negativa;
- justificativa formal;
- conclusão da vistoria;
- correção de cálculo;
- atualização do status;
- autorização pendente;
- revisão de cobrança.
Guarde o protocolo
Sempre registre:
- número;
- data;
- horário;
- canal utilizado.
Se houver conversa por:
- e-mail;
- aplicativo;
- chat;
guarde uma cópia.
Quando procurar a Ouvidoria?
Se o atendimento inicial ou SAC:
não resolver o problema, procure a Ouvidoria da seguradora.
A própria Susep recomenda essa sequência:
atendimento/SAC → Ouvidoria.
A Ouvidoria deve funcionar como:
instância de reavaliação da reclamação.
Preciso passar pelo SAC antes?
Na prática, é recomendável criar primeiro um histórico no canal de atendimento da própria companhia.
Assim você chega à Ouvidoria com:
- protocolo;
- resposta;
- problema claramente definido.
O que enviar para a Ouvidoria?
Inclua:
- número da apólice;
- número do sinistro;
- protocolo do SAC;
- resumo cronológico;
- resposta recebida;
- documentos principais;
- solução pretendida.
A Ouvidoria não resolveu. E agora?
A orientação atual da Susep é registrar a reclamação no:
Consumidor.gov.br.
Essa é a plataforma pública utilizada para interlocução direta entre:
consumidor e empresa.
Quanto tempo a empresa tem para responder no Consumidor.gov.br?
Atualmente:
até 10 dias.
Depois, o consumidor possui prazo para:
- comentar;
- avaliar;
- indicar se a reclamação foi resolvida ou não.
Consumidor.gov.br é a Susep?
Não.
É uma plataforma pública de solução de conflitos de consumo.
A Susep acompanha as reclamações relacionadas às empresas que supervisiona e utiliza essas informações em suas atividades de:
- supervisão;
- fiscalização de conduta.
Posso reclamar diretamente na Susep?
Para reclamações individualizadas contra seguradoras, a orientação da própria autarquia direciona o consumidor ao:
Consumidor.gov.br.
A Susep possui outros canais para:
- informações;
- denúncias;
- manifestações sobre sua própria atuação.
Não confunda:
reclamação individual
com:
denúncia de infração regulatória.
Quando fazer denúncia à Susep?
Denúncia tem outro objetivo.
Ela se refere ao relato de possível:
infração às normas do mercado supervisionado.
Uma discussão individual como:
“não concordo com o valor do meu reparo”
não vira automaticamente denúncia regulatória.
O que é Fala.BR?
O Fala.BR é a plataforma integrada de ouvidoria e acesso à informação do Poder Executivo Federal.
Pode ser utilizada para manifestações relacionadas à:
Susep enquanto órgão público.
Não substitui o fluxo de reclamação individual contra a seguradora no Consumidor.gov.br.
Posso procurar o Procon?
Sim.
O Procon pode ser uma alternativa de proteção do consumidor, especialmente quando existe discussão sobre:
- informação;
- atendimento;
- contrato;
- prática de consumo.
Os procedimentos podem variar conforme o órgão local.
Posso entrar no Juizado Especial?
Dependendo:
- do valor;
- da matéria;
- da complexidade;
- das provas;
o Juizado Especial Cível pode ser uma alternativa.
Mas nem todo conflito de seguro é:
simples.
Discussões técnicas sobre:
- dinâmica do acidente;
- perícia;
- causa de dano;
- responsabilidade;
podem exigir avaliação mais complexa.
Preciso contratar advogado?
Para uma reclamação administrativa:
não necessariamente.
Nos processos judiciais, a exigência depende:
- do procedimento;
- do valor;
- da instância.
Se o caso envolver:
- valor alto;
- negativa relevante;
- lesão;
- morte;
- prazo prescricional;
- questão técnica complexa;
considere buscar orientação profissional.
Como escrever uma boa reclamação?
Uma boa reclamação não precisa ser longa.
Ela precisa ser:
clara, cronológica e comprovável.
Estrutura
1. Identificação
Informe:
- apólice;
- sinistro;
- protocolo.
2. Fato
Explique o que aconteceu.
3. Cronologia
Informe:
- data;
- contatos;
- respostas.
4. Problema
Explique exatamente o que está errado.
5. Fundamento
Se possível, indique:
- cláusula;
- documento;
- informação recebida.
6. Pedido
Diga claramente o que pretende.
Exemplo de estrutura
Em vez de:
“a seguradora está me enrolando há semanas e quero solução.”
Prefira algo como:
“O sinistro nº X foi aberto em determinada data. Os documentos solicitados foram enviados em determinada data. Até o momento não recebi manifestação conclusiva sobre a cobertura. Solicito informar eventual pendência documental e apresentar posição formal sobre o sinistro.”
Isso facilita:
a análise objetiva do problema.
Não exagere ou invente fatos
Uma reclamação forte não depende de:
- ameaça;
- insulto;
- exagero.
Use:
datas + documentos + protocolos.
Isso é mais útil do que uma narrativa emocional sem comprovação.
Posso gravar minhas ligações?
As regras sobre gravação e utilização de conversas podem depender:
- da situação;
- dos participantes;
- da finalidade.
De qualquer forma, dê preferência a canais que já forneçam:
protocolo e registro escrito.
E conversas por WhatsApp?
Guarde:
- mensagens;
- arquivos;
- datas;
- identificação do canal oficial.
Certifique-se de que realmente está conversando com:
um canal autorizado da seguradora ou corretora.
Corretor pode resolver minha reclamação?
O corretor pode ajudar na:
- comunicação;
- obtenção de documentos;
- acompanhamento;
- explicação do processo.
Mas quem decide sobre:
cobertura e indenização
é a seguradora.
Não atribua ao corretor poder que ele não possui.
Corretor e seguradora são a mesma coisa?
Não.
O corretor atua na:
intermediação.
A seguradora é quem:
assume os riscos previstos no contrato.
Confira sempre qual companhia consta na apólice.
Meu seguro foi contratado por banco ou aplicativo
Mesmo assim, identifique:
qual seguradora efetivamente assume o risco.
O nome do:
- banco;
- aplicativo;
- plataforma;
pode ser diferente da seguradora indicada na apólice.
Sua reclamação precisa chegar à:
empresa responsável pela decisão contestada.
O que não fazer durante uma reclamação?
Evite:
Jogar documentos fora
Guarde tudo.
Fazer apenas contatos telefônicos sem protocolo
Crie histórico.
Alterar o veículo antes da análise sem necessidade
Preserve evidências.
Mentir sobre a dinâmica do acidente
Isso pode ter consequências graves.
Assinar documento sem ler
Confira o conteúdo.
Aceitar explicação verbal para negativa importante
Peça formalização.
Esperar indefinidamente
Acompanhe os prazos.
Fraude em reclamação de sinistro é séria
A Lei nº 15.040/2024 prevê consequências para fraude praticada durante:
a reclamação de sinistro.
Inventar:
- dano;
- informação;
- documento;
- circunstância;
pode levar à perda de direitos, além de outras consequências legais.
Quais informações a seguradora pode pedir?
Devem estar relacionadas à:
- existência da cobertura;
- causa;
- extensão do dano;
- valor;
- legitimidade do interessado.
Exemplos podem incluir:
- documento do veículo;
- CNH;
- boletim quando aplicável;
- fotos;
- comprovantes.
A lista exata depende do sinistro.
A seguradora pode pedir algo que eu não consigo obter?
A lei trata documentos complementares como aqueles cuja produção seja:
possível ao interessado.
Se receber uma exigência que considera impossível ou desproporcional:
questione formalmente.
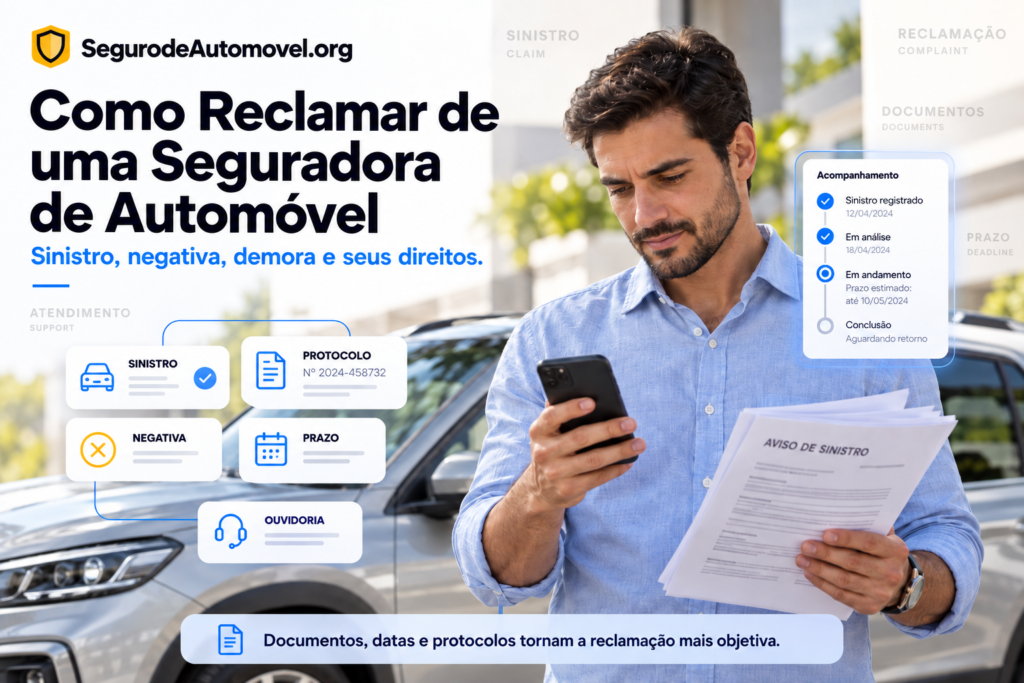
Como acompanhar um sinistro sem se perder?
Crie uma linha do tempo.
| Data | Evento | Protocolo |
|---|---|---|
| 02/09 | Aviso de sinistro | 123 |
| 03/09 | Documentos enviados | 456 |
| 05/09 | Vistoria | 789 |
| 08/09 | Pedido complementar | 987 |
| 10/09 | Documento enviado | 654 |
Assim fica muito mais simples identificar:
- demora;
- pendência;
- contradição.
Reclamação contra oficina e contra seguradora são iguais?
Não.
Se o problema é:
qualidade do reparo
pode envolver principalmente a oficina.
Se é:
negativa de autorização
pode envolver a seguradora.
Se é:
peça indisponível
pode envolver:
- oficina;
- fornecedor;
- fabricante.
Identificar a responsabilidade evita abrir reclamação contra:
a parte errada.
A seguradora é responsável por todo problema em oficina referenciada?
A relação precisa ser analisada caso a caso.
Não é adequado presumir responsabilidade integral ou inexistente sem examinar:
- contrato;
- indicação;
- serviço;
- fato ocorrido.
Em conflito relevante:
documente e conteste formalmente.
Seguro tem obrigação de fornecer carro reserva enquanto o meu está parado?
Somente quando essa cobertura ou serviço estiver:
contratado e nas condições previstas.
Confira:
- número de dias;
- categoria;
- evento coberto;
- prazo de início.
A demora aumenta automaticamente o período do carro reserva?
Não necessariamente.
Se sua apólice prevê:
7 dias
não presuma que um reparo de 30 dias transforma a cobertura em:
30 dias.
Confira as condições.
Meu limite de guincho acabou. Posso reclamar?
Primeiro verifique:
- distância contratada;
- evento;
- quantidade de utilizações;
- condição do serviço.
Uma limitação claramente prevista não é, por si só:
erro da seguradora.
O que verificar antes de reclamar sobre cobertura?
Confira se você contratou:
- casco;
- roubo e furto;
- eventos naturais;
- RCF-Auto;
- APP;
- vidros;
- carro reserva;
- assistência.
Não existe cobertura automática para:
todo prejuízo envolvendo o carro.
Checklist para reclamar de seguradora
- Tenho a apólice?
- Tenho as condições contratuais?
- Sei qual cobertura contratei?
- Tenho número do sinistro?
- Tenho todos os protocolos?
- Guardei e-mails e mensagens?
- Tenho fotos?
- Tenho documentos do acidente?
- Entreguei todos os documentos solicitados?
- Sei a data em que foram entregues?
- Houve pedido de documento complementar?
- Esse pedido foi justificado?
- A seguradora apresentou decisão formal?
- Se negou, explicou o motivo?
- Identifiquei a cláusula usada?
- Pedi reconsideração, quando aplicável?
- Registrei no SAC?
- Tenho protocolo do SAC?
- Procurei a Ouvidoria?
- Tenho a resposta da Ouvidoria?
- Registrei no Consumidor.gov.br se necessário?
- Avaliei Procon se o conflito persistiu?
- Existe risco de prazo prescricional?
- Preciso de orientação jurídica?
- Sei exatamente qual solução estou pedindo?
Perguntas frequentes
Como reclamar de uma seguradora de carro?
Comece pelo atendimento ou SAC da seguradora, guarde o protocolo e, se não houver solução, procure a Ouvidoria. Persistindo o problema, a Susep orienta utilizar o Consumidor.gov.br.
O que é reclamação de sinistro?
É o pedido relacionado à prestação prevista no seguro depois da ocorrência de um evento potencialmente coberto.
Reclamação de sinistro e reclamação contra seguradora são iguais?
Não. A primeira busca cobertura ou indenização; a segunda contesta atendimento, decisão ou procedimento.
Quanto tempo a seguradora tem para analisar um sinistro?
Pela Lei nº 15.040/2024, a regra geral é de até 30 dias para manifestação sobre a cobertura depois da apresentação dos elementos necessários, sujeita às regras legais aplicáveis.
Pode pedir documento complementar?
Sim, de forma justificada.
Quantas vezes o prazo pode ser suspenso no seguro Auto?
Nos sinistros de veículos automotores, a suspensão em razão de solicitação justificada de documentos complementares é limitada a uma vez para o prazo de análise de cobertura, observadas as condições legais.
Depois de aprovada a cobertura, quando recebe?
A regra geral prevê prazo máximo de 30 dias para pagamento depois do reconhecimento da cobertura, observadas as regras de documentação e suspensão.
A seguradora pode negar verbalmente?
Peça sempre a negativa expressa e motivada por escrito.
Precisa explicar por que negou?
Sim. A recusa de cobertura deve ser expressa e motivada.
Pode mudar o motivo depois?
Em regra, não, salvo conhecimento posterior de fatos anteriormente desconhecidos nas condições previstas em lei.
Como contestar uma negativa?
Peça a justificativa, compare com o contrato, reúna provas, solicite reconsideração e utilize os canais SAC, Ouvidoria e Consumidor.gov.br.
A Susep resolve meu sinistro individualmente?
As reclamações individualizadas contra empresas supervisionadas são direcionadas ao Consumidor.gov.br. A Susep utiliza as reclamações no acompanhamento e supervisão do mercado.
Quanto tempo a seguradora tem no Consumidor.gov.br?
Até 10 dias para responder à reclamação na plataforma.
Posso procurar o Procon?
Sim.
Posso entrar na Justiça?
Dependendo do caso, sim.
Sempre preciso de advogado?
Não para os canais administrativos. Em processo judicial, depende do procedimento, valor e instância.
O corretor pode aprovar meu sinistro?
Não. A decisão sobre cobertura cabe à seguradora.
Oficina pode ser responsável pela demora?
Pode. É importante identificar se o atraso está na seguradora, oficina ou disponibilidade de peças.
Seguro precisa dar carro reserva?
Somente quando contratado e nos limites previstos.
Toda batida exige BO?
Não necessariamente.
Negativa significa que a seguradora está errada?
Não. Uma negativa pode estar correta se baseada no contrato e na legislação. O importante é verificar se a justificativa é adequada ao caso.
Posso reclamar mesmo depois de receber uma resposta?
Sim, se discordar e houver fundamento para contestação.
Posso esperar meses antes de contestar?
Não é recomendável. Existem prazos prescricionais, e casos relevantes devem ser tratados rapidamente.
Conclusão
Lidar com uma reclamação de seguro de automóvel fica mais simples quando você transforma o problema em:
documentos + datas + protocolos + pedido objetivo.
O primeiro passo é identificar se você está lidando com:
um sinistro
ou com:
uma reclamação contra a seguradora.
No sinistro:
comunique → documente → entregue os elementos necessários → acompanhe os prazos.
Se houver problema:
SAC → Ouvidoria → Consumidor.gov.br → demais vias cabíveis.
O texto antigo precisava atualizar principalmente estes pontos:
- “reclamação” deixou de ser usada como sinônimo genérico de sinistro;
- foram incluídos os prazos da Lei nº 15.040/2024;
- foi diferenciada análise de cobertura de pagamento da indenização;
- pedidos complementares de documentos passaram a ser contextualizados;
- negativa deve ser expressa e motivada;
- pedido de reconsideração ganhou tratamento próprio;
- SAC e Ouvidoria foram organizados na ordem recomendada pela Susep;
- Consumidor.gov.br foi incluído como canal oficial para reclamações individualizadas;
- Susep foi diferenciada do Consumidor.gov.br;
- denúncia regulatória foi diferenciada de reclamação individual;
- Procon foi incluído como possibilidade adicional;
- orientação jurídica deixou de ser apresentada como primeira etapa;
- atraso de oficina foi diferenciado de atraso da seguradora;
- indisponibilidade de peça deixou de ser automaticamente atribuída à companhia;
- franquia foi diferenciada de taxa para acionar seguro;
- valor de mercado referenciado deixou de significar automaticamente 100% da Fipe;
- não foi utilizado percentual universal de 75% para indenização integral;
- BO deixou de ser apresentado como necessário em toda colisão;
- corretor foi diferenciado da seguradora;
- documentação e linha do tempo passaram a ser o centro da estratégia.
Se houver negativa ou demora, a pergunta mais útil é:
“qual foi a decisão, quando ela foi tomada, qual é o fundamento e quais documentos ainda estão pendentes?”
Isso produz uma reclamação muito mais eficaz do que simplesmente:
“meu seguro não resolveu”.
Cote agora — Ainda está escolhendo a proteção do seu veículo? Acesse e compare coberturas, franquias e limites antes de contratar.
Sobre o conteúdo
Redação SegurodeAutomovel.org
Conteúdo atualizado em 25 de setembro de 2026 com base nas orientações atuais da Superintendência de Seguros Privados — Susep e na Lei nº 15.040/2024, atualmente vigente.
A Lei do Contrato de Seguro disciplina, entre outros temas:
- comunicação do sinistro;
- deveres do segurado;
- regulação;
- liquidação;
- solicitação de documentos;
- decisão de cobertura;
- pagamento;
- negativa motivada;
- prescrição.
Para reclamações individualizadas contra empresas supervisionadas, a Susep orienta inicialmente procurar os canais da própria companhia e, não havendo solução, utilizar:
Ouvidoria e Consumidor.gov.br, conforme o estágio da reclamação.
O caso concreto pode exigir análise adicional, especialmente quando envolve:
- responsabilidade civil;
- vítimas;
- negativa de cobertura;
- valores elevados;
- possível prescrição.
Este conteúdo é informativo e não substitui orientação jurídica individual.
segurodeautomovel.org é operado por Zipia Tecnologia LTDA, CNPJ 17.467.253/0001-72. Intermediação por Seguroo Administradora e Corretora de Seguros LTDA, CNPJ 23.699.086/0001-98, SUSEP nº 202088455. Não somos seguradora.
Participe da conversa.
Compartilhe sua dúvida ou experiência. Comentários passam por moderação para manter uma discussão útil e respeitosa.