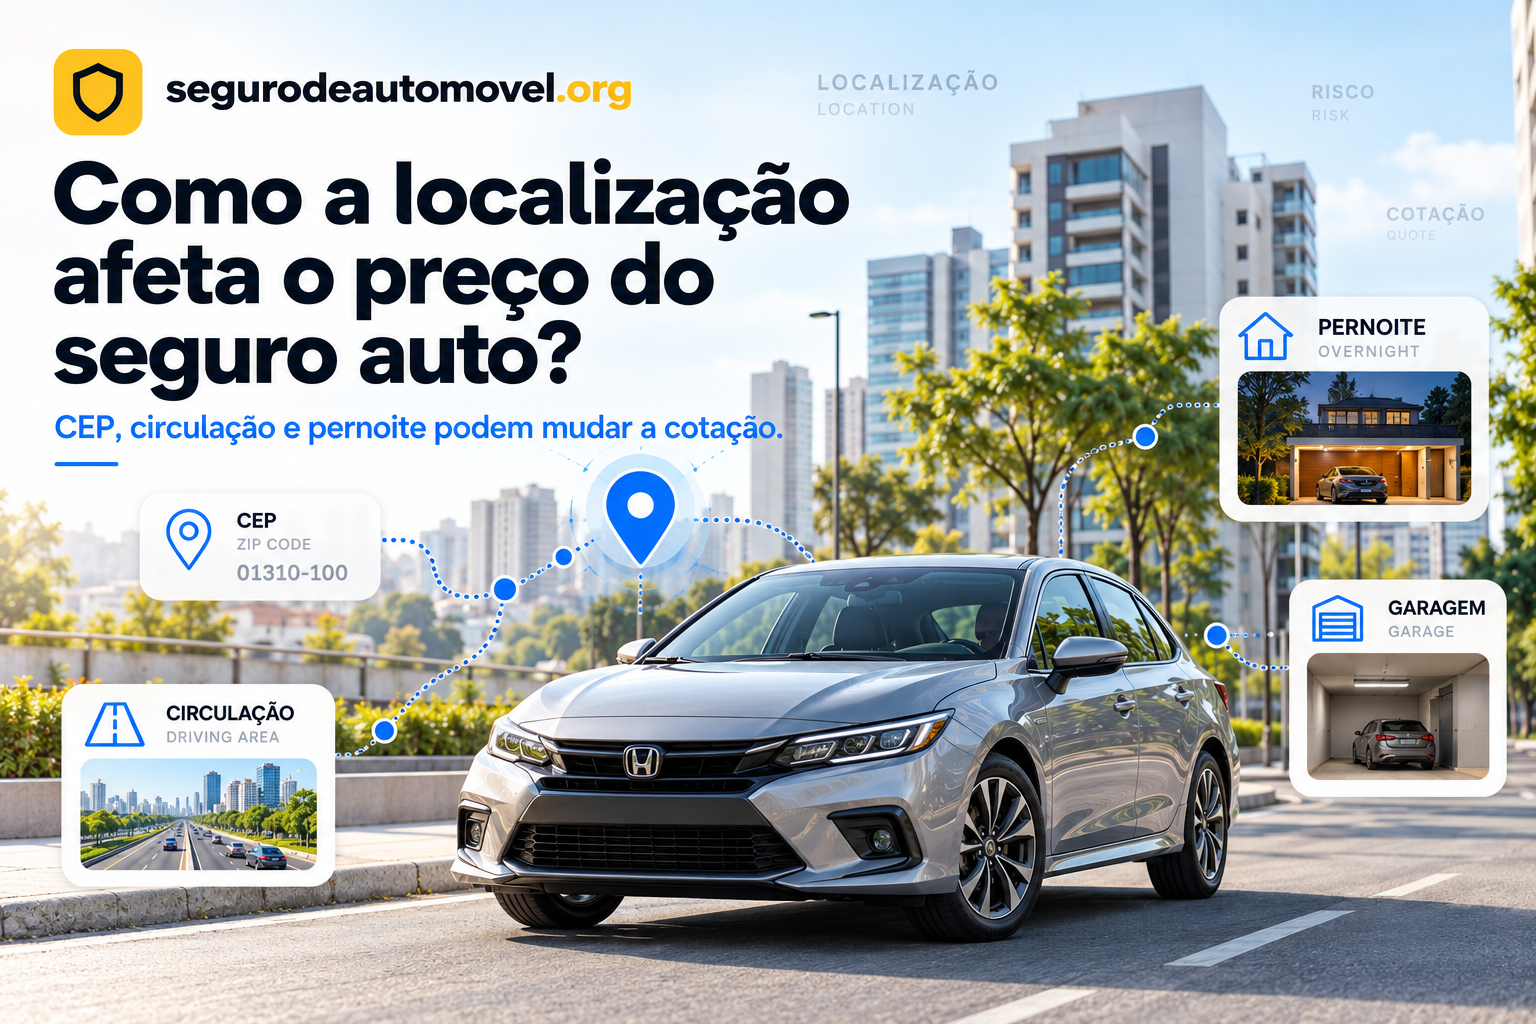
O lugar onde um carro circula e permanece habitualmente pode influenciar bastante o preço do seguro.
Mas existe uma diferença importante entre:
estado de registro do veículo
e
local real de circulação e pernoite.
No Brasil, não é correto afirmar que o seguro fica mais caro ou barato simplesmente porque o veículo está registrado em determinado estado.
Na cotação, a seguradora pode considerar informações como:
- CEP;
- região de circulação;
- local onde o carro permanece à noite;
- utilização do veículo;
- modelo e versão;
- condutores;
- coberturas;
- franquia;
- características do risco.
Por isso, até dentro da mesma cidade duas pessoas com carros iguais podem receber:
cotações diferentes.
Atualizado em 24 de setembro de 2026 · Leitura de aproximadamente 14 min · Conteúdo informativo
Resposta rápida
O estado onde o veículo está registrado pode aparecer nos dados do automóvel, mas não deve ser tratado como o único nem necessariamente como o principal fator geográfico usado para calcular o seguro.
As seguradoras avaliam o:
risco real associado ao veículo e ao seu uso.
A localização pode influenciar porque diferentes regiões apresentam:
- padrões distintos de circulação;
- exposição diferente a roubo e furto;
- intensidade de tráfego;
- exposição a determinados eventos naturais;
- custos de reparação e serviços;
- experiência de sinistros da seguradora.
Mas não existe uma tabela universal dizendo:
“São Paulo custa X%, Paraná custa Y% e Bahia custa Z%”.
Cada seguradora utiliza seus próprios critérios de precificação.
Quer descobrir o valor para o seu CEP e veículo? Cote agora e compare propostas usando os dados reais de circulação e utilização.
Neste artigo
- Estado de registro influencia o seguro?
- CEP é mais importante?
- Região de circulação
- Local de pernoite
- Mudança de endereço
- Roubo e furto
- Trânsito e colisões
- Chuva, enchente e outros eventos
- Valor do carro
- Concorrência entre seguradoras
- Fraude e histórico de sinistros
- Leis de seguro no Brasil
- Veículo registrado em outro estado
- Uso profissional
- Garagem
- Como comparar cotações
- Checklist
- Perguntas frequentes
O estado de registro do veículo determina o preço do seguro?
Não sozinho.
Essa é a principal correção do texto antigo.
O seguro auto não é calculado simplesmente pela:
UF registrada no documento do veículo.
A seguradora analisa diversas informações para estimar o risco.
A Susep cita, entre os elementos que podem fazer parte do questionário de avaliação:
- região de circulação;
- idade do condutor;
- tempo de habilitação;
- tipo de utilização;
- características do veículo;
- dispositivos de segurança;
- outros dados relevantes.
Portanto, a localização importa.
Mas precisa ser analisada de maneira:
mais específica do que apenas o estado.
CEP pode influenciar o seguro?
Sim.
O local informado na proposta pode ser utilizado pela seguradora como um dos elementos de avaliação do risco.
Dependendo do questionário, podem ser solicitadas informações relacionadas a:
- residência;
- circulação;
- pernoite;
- garagem.
A seguradora utiliza esses dados juntamente com outros fatores para calcular:
o prêmio do seguro.
O que é prêmio?
Prêmio é:
o preço do seguro.
É o valor pago pelo segurado para transferir à seguradora os riscos definidos no contrato.
Portanto, quando falamos em:
“preço do seguro”
tecnicamente estamos falando do:
prêmio.
Por que o CEP pode mudar o preço?
Porque a exposição ao risco não é igual em todos os lugares.
Uma seguradora pode possuir experiências diferentes de:
- roubo;
- furto;
- colisão;
- alagamento;
- custo de assistência;
- reparação;
em diferentes áreas.
Esses dados podem influenciar sua:
precificação.
Mas isso não significa que exista uma classificação pública e universal dos:
“CEPs mais caros do Brasil”.
Cada companhia possui metodologia própria.
Dois bairros da mesma cidade podem ter preços diferentes?
Podem.
Um seguro calculado para uma grande cidade não precisa possuir o mesmo preço em:
- todos os bairros;
- todos os CEPs;
- todos os perfis.
Por isso, dizer simplesmente:
“seguro em São Paulo é caro”
é menos preciso do que considerar:
qual região + qual carro + qual motorista + qual uso.
Um carro registrado no Paraná e usado em São Paulo: qual localização importa?
A informação da proposta deve refletir:
a realidade do risco.
Imagine:
- veículo registrado no Paraná;
- proprietário mora atualmente em São Paulo;
- carro circula diariamente em São Paulo;
- veículo dorme em São Paulo.
Não seria adequado fazer a cotação como se o risco continuasse concentrado no Paraná apenas porque o documento do carro ainda possui vínculo registral com essa UF.
A seguradora precisa receber:
informações verdadeiras sobre o uso do veículo.
E se eu informar outro CEP para pagar menos?
Não faça isso.
Informações incorretas podem afetar:
- aceitação;
- preço;
- análise do sinistro.
A legislação e as regras securitárias exigem que informações relevantes ao risco sejam prestadas corretamente.
A economia aparente na cotação pode gerar:
problemas muito maiores depois.
Mudei de cidade. Preciso avisar a seguradora?
É prudente comunicar alterações relevantes do risco.
Uma mudança de:
- residência;
- local habitual de circulação;
- local de pernoite;
- utilização;
pode alterar os dados considerados na contratação.
Entre em contato com:
- seguradora;
- corretor;
e verifique se é necessário realizar:
endosso.
O seguro pode aumentar depois da mudança?
Pode.
Também pode:
- diminuir;
- permanecer semelhante.
Não existe resposta universal.
A seguradora recalculará conforme:
seus próprios critérios.
Local onde o carro dorme influencia?
Pode influenciar quando essa informação faz parte do questionário de risco.
Por exemplo, a seguradora pode perguntar se o veículo permanece à noite em:
- garagem fechada;
- estacionamento;
- via pública;
- outro local.
Mas não existe desconto universal como:
“garagem reduz 20%”.
O efeito depende da companhia e da proposta.
Garagem sempre deixa o seguro mais barato?
Não é possível garantir.
Ela pode ser uma das informações analisadas.
Mas o preço final resulta da combinação de muitos elementos.
Por isso, não contrate uma garagem apenas esperando:
um desconto fixo no seguro.
Primeiro compare as propostas.
Roubo e furto influenciam o preço?
Podem.
Se determinada combinação de:
modelo + região + utilização
representa uma exposição diferente para determinada seguradora, isso pode aparecer na precificação.
Mas evite afirmações como:
“este estado tem seguro caro porque há muitos roubos”.
Uma correlação geral não substitui a análise do:
veículo e CEP específicos.
Posso descobrir o preço apenas olhando estatísticas de roubo?
Não.
Roubo e furto representam apenas:
parte do risco.
O seguro também pode considerar:
- colisão;
- custo de peças;
- frequência de reparos;
- valor de indenização;
- perfil do condutor;
- utilização;
- coberturas contratadas.
Um carro pouco visado para roubo ainda pode ter:
reparo caro.
Trânsito intenso deixa o seguro mais caro?
Pode fazer parte do contexto de risco de uma região, mas não existe uma regra automática.
A seguradora trabalha com sua experiência e seus modelos de precificação.
Não é correto dizer:
“quanto mais trânsito, maior será obrigatoriamente o seguro”.
Dois motoristas expostos à mesma cidade podem possuir:
- rotinas diferentes;
- carros diferentes;
- perfis diferentes.
Quilometragem diária importa?
Pode.
A seguradora pode considerar:
- tipo de uso;
- frequência;
- deslocamento habitual.
Existem inclusive produtos cuja estrutura pode considerar:
quilometragem percorrida.
Quem usa o carro muito pouco pode encontrar produtos diferentes daquele que:
roda centenas de quilômetros por semana.
Uso profissional pode mudar a cotação?
Sim.
É importante informar se o automóvel é usado para:
- deslocamento pessoal;
- trabalho;
- atividade comercial;
- aplicativo;
- entregas;
- outra utilização remunerada.
Uso diferente daquele declarado pode representar:
alteração relevante do risco.
Motorista de aplicativo precisa informar?
Sim.
Se o veículo é utilizado de forma remunerada, essa utilização deve ser informada corretamente.
Não declare:
“uso particular”
se o automóvel é utilizado habitualmente em:
- transporte por aplicativo;
- atividade profissional semelhante.
Condições climáticas influenciam?
A localização pode estar relacionada à exposição a determinados eventos naturais.
Dependendo da região, podem existir riscos relacionados a:
- chuvas intensas;
- alagamentos;
- granizo;
- vendavais;
- queda de objetos.
Mas não é correto afirmar:
“estado com mais chuva necessariamente tem seguro mais caro”.
A precificação depende do conjunto de dados utilizado por cada seguradora.
Enchente influencia seguro?
A experiência de risco de determinada região pode fazer parte da análise da seguradora.
Para o consumidor, porém, a questão prática mais importante é outra:
minha apólice cobre esse tipo de evento?
Não basta ter seguro.
Confira se eventos como:
- alagamento;
- inundação;
- enchente;
estão contemplados nas condições contratadas.
Seguro cobre todo evento climático?
Não necessariamente.
A cobertura depende:
- do produto;
- dos riscos contratados;
- das exclusões.
Leia as condições.
O valor do carro muda de estado para estado?
Os preços praticados no mercado podem variar regionalmente.
Mas o valor do veículo é apenas um dos componentes da análise.
O seguro pode utilizar diferentes modalidades para indenização integral, como:
- valor de mercado referenciado;
- valor determinado;
- outro critério objetivo previsto no produto.
Isso não significa que a seguradora simplesmente consulte:
“quanto este carro custa neste estado”
e aplique um percentual fixo.
Carro mais caro sempre tem seguro mais caro?
Não necessariamente.
O valor do veículo pode influenciar, mas existem outros fatores.
Compare dois carros:
Carro A
Valor:
R$ 150 mil
Peças amplamente disponíveis.
Carro B
Valor:
R$ 120 mil
Peças caras e reparação complexa.
O carro mais barato pode não produzir:
o seguro mais barato.
Custo de reparo regional pode influenciar?
A seguradora pode utilizar sua própria experiência de custo e sinistros na precificação.
Isso pode refletir diferenças relacionadas a:
- oficinas;
- logística;
- peças;
- assistência.
Mas não existe uma tabela pública universal estabelecida pela Susep dizendo quanto cada estado acrescenta ao prêmio.
Cada estado possui sua própria lei de seguro auto?
Não da forma descrita no texto antigo.
Esse trecho parecia baseado na estrutura dos:
Estados Unidos.
No Brasil, o mercado de seguros privados possui:
regulação nacional.
A Susep é a autarquia federal responsável pela supervisão do mercado, enquanto o CNSP estabelece diretrizes e normas de política de seguros privados.
Além disso, desde dezembro de 2025 está em vigor a:
Lei nº 15.040/2024 — Lei do Contrato de Seguro.
Portanto, não existe uma lógica em que:
cada estado brasileiro define um mínimo diferente de seguro Auto obrigatório para o motorista particular.
Existe cobertura mínima obrigatória diferente por estado?
Não para o seguro Auto facultativo comum.
Não é correto dizer que:
- São Paulo exige uma cobertura;
- Rio de Janeiro exige outra;
- Minas Gerais exige outro limite.
Essa lógica não corresponde ao seguro facultativo brasileiro.
As coberturas e limites são definidos:
no contrato escolhido pelo segurado.
Seguro auto é obrigatório no Brasil?
O seguro Auto facultativo comum:
não é obrigatório para todos os proprietários de veículos particulares.
Portanto, também não há uma exigência estadual de:
“valor mínimo de casco”
ou:
“limite mínimo de terceiros”
para cada motorista particular.
Concorrência entre seguradoras muda o preço?
Uma seguradora pode cobrar muito diferente de outra para:
o mesmo perfil.
Isso acontece porque cada companhia possui:
- experiência própria de sinistros;
- estratégia comercial;
- critérios de aceitação;
- modelos de precificação.
A Susep não fixa:
o preço que cada seguradora deve cobrar.
Mais seguradoras em um estado garantem seguro barato?
Não.
Essa relação é mais complexa.
Mesmo em uma região com várias seguradoras, determinada companhia pode:
- gostar mais daquele risco;
- gostar menos;
- oferecer cobertura diferente;
- aplicar franquia diferente.
Por isso, o método mais confiável continua sendo:
cotação real.
Por que o mesmo carro varia tanto entre seguradoras?
Imagine o mesmo motorista cotando o mesmo carro.
Seguradora A
R$ 2.600
Seguradora B
R$ 3.400
Seguradora C
R$ 4.100
Valores apenas didáticos.
Isso pode acontecer porque cada empresa interpreta aquele risco de:
maneira própria.
Não existe uma tarifa única do mercado.
Fraude aumenta o preço do seguro?
Fraudes representam custos para o mercado segurador e são combatidas pelas seguradoras.
Mas o texto antigo foi longe demais ao afirmar que:
um estado com mais fraude automaticamente terá seguro mais caro.
A metodologia de tarifação de cada seguradora não é reduzida a:
uma taxa pública estadual de fraude.
Portanto, não use fraude como explicação automática para a diferença de preço entre duas UFs.
Posso descobrir quais estados têm mais fraude e prever o seguro?
Não de forma confiável.
Mesmo que existam estatísticas sobre fraude, isso não é suficiente para prever:
sua cotação individual.
O preço depende de diversos fatores simultâneos.
Número de reclamações de seguro em um estado determina o preço?
Não existe uma regra universal dessa natureza.
Também é importante separar:
Reclamação do consumidor
Queixa sobre:
- atendimento;
- sinistro;
- contrato.
Sinistro
Evento comunicado à seguradora que pode gerar indenização.
São coisas diferentes.
O texto antigo utilizava “reclamações” como se fosse sinônimo de:
sinistralidade.
Isso precisa ser corrigido.
O que é sinistralidade?
De maneira simplificada, é uma relação utilizada pelo setor para analisar:
sinistros e prêmios
em determinada carteira ou período.
Mas isso não significa que o consumidor consiga pegar um índice geral e calcular:
o preço do próprio seguro.
A tarifação é mais complexa.
Região com mais sinistros pode influenciar?
A experiência de sinistros pode fazer parte dos modelos internos de risco das seguradoras.
Mas não transforme isso em uma fórmula como:
“10% mais sinistro = 10% mais seguro”.
Não funciona dessa maneira.
Posso registrar meu carro em outro estado para pagar seguro mais barato?
Não use registro documental como estratégia para:
informar um risco diferente do real.
Se o veículo:
- circula;
- permanece;
- é utilizado;
habitualmente em outro lugar, informe essa realidade.
A proposta precisa refletir:
o risco verdadeiro.
E se eu tiver duas residências?
Informe corretamente a situação à seguradora.
Ela poderá orientar qual dado deve ser utilizado considerando:
- residência;
- local habitual de pernoite;
- circulação.
Não escolha simplesmente:
o CEP que gera a cotação mais barata.
Seguro pode verificar essas informações depois?
A seguradora pode analisar informações relevantes durante:
- contratação;
- alteração;
- sinistro.
Por isso, responda corretamente ao:
questionário de avaliação de risco.
Informações erradas podem afetar indenização?
Sim, especialmente quando a informação inexata ou omitida é relevante para:
- aceitação;
- preço;
- risco assumido.
Por isso, não manipule dados da proposta.
O estado influencia menos que o CEP?
Não existe uma hierarquia obrigatória válida para toda seguradora.
Mas, para explicar o tema ao consumidor, é mais correto pensar em:
localização real e específica do risco
do que simplesmente:
UF do registro.
Uma companhia pode trabalhar com:
- CEP;
- município;
- região;
- outros agrupamentos territoriais.
Os modelos variam.
Posso comparar preço médio por estado?
Pode ser útil apenas como:
referência muito geral.
Não use média estadual como previsão de quanto determinado motorista pagará.
Uma média mistura:
- veículos populares;
- carros de luxo;
- jovens;
- motoristas experientes;
- capitais;
- cidades pequenas;
- coberturas diferentes.
A cotação individual pode ficar muito distante da média.
Capital sempre tem seguro mais caro que interior?
Não.
Pode acontecer para determinados:
- veículos;
- perfis;
- seguradoras.
Mas não é uma lei.
O interior também pode apresentar:
- outras exposições;
- custos;
- distâncias de assistência;
- particularidades.
Faça a cotação.
Como economizar sem informar endereço errado?
Existem caminhos legítimos.
Compare várias seguradoras
O mesmo risco pode receber preços muito diferentes.
Compare coberturas equivalentes
Não compare:
casco completo
com:
roubo e furto somente.
Teste franquias
Uma franquia maior pode reduzir o prêmio.
Revise adicionais
Veja se realmente precisa de:
- carro reserva;
- assistência muito extensa;
- determinados adicionais.
Compare terceiros separadamente
Às vezes ampliar o limite de terceiros produz diferença relativamente pequena no prêmio.
Atualize corretamente seu perfil
Não mantenha dados antigos quando sua realidade mudou.
Mudança de CEP sempre altera a apólice?
Pode exigir atualização.
Exemplo:
Você contratou morando em:
Campinas.
Depois se mudou permanentemente para:
São Paulo.
O local habitual do veículo mudou.
Nesse caso, consulte a seguradora para realizar a atualização necessária.
Seguro de viagem temporária precisa mudar?
Viajar temporariamente para outro estado é diferente de:
mudar permanentemente o local habitual do risco.
Um seguro Auto normalmente existe justamente para permitir circulação dentro da abrangência contratada.
Não significa que cada viagem exija:
novo CEP na apólice.
Confira apenas eventuais limites territoriais ou de assistência.
Guincho pode mudar conforme a região?
A cobertura de assistência pode estabelecer:
- distância máxima;
- área de atendimento;
- destinos;
- serviços.
Isso é diferente da:
precificação principal do seguro.
Quem viaja bastante deve comparar:
quilometragem de reboque.
Cobertura de terceiros muda conforme o estado?
O limite contratado não deveria ser tratado como consequência automática da UF.
Você escolhe, conforme as opções disponíveis:
- danos materiais;
- danos corporais;
- danos morais, quando oferecidos.
A necessidade de proteção deve considerar sua:
exposição financeira, não apenas o estado.
Seguro contra roubo funciona diferente em cada estado?
A cobertura segue:
o contrato.
O preço pode refletir a avaliação territorial da seguradora, mas não significa que a definição de:
- roubo;
- furto;
- indenização;
seja criada separadamente por cada estado.
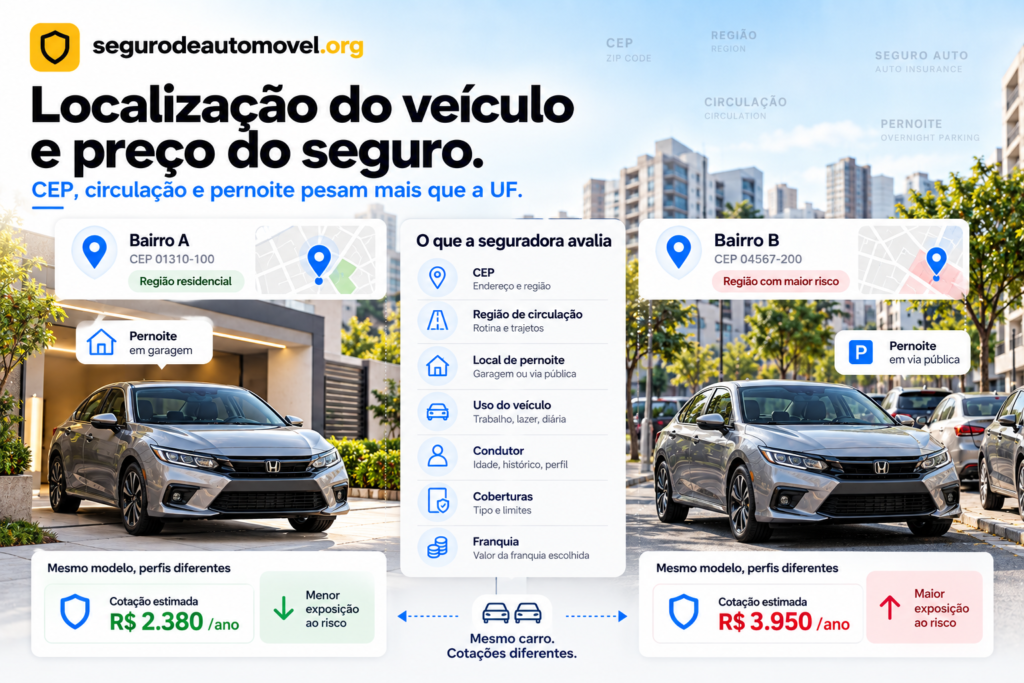
Exemplo: por que localização muda uma cotação?
Considere dois motoristas hipotéticos com:
o mesmo modelo e ano.
Motorista A
- uso particular;
- baixa quilometragem;
- veículo permanece em garagem;
- determinada região de circulação.
Motorista B
- deslocamento diário longo;
- veículo permanece frequentemente na rua;
- outra região de circulação.
Mesmo com carro idêntico, as propostas podem diferir.
Mas não é possível afirmar previamente:
quanto cada característica adicionará.
E se os dois forem do mesmo CEP?
Ainda podem receber preços diferentes devido a:
- idade;
- experiência;
- condutores;
- utilização;
- coberturas;
- franquia;
- bônus;
- critérios da seguradora.
CEP não explica tudo.
E se forem a mesma pessoa mudando apenas a seguradora?
Também pode existir grande diferença.
Essa é uma das razões pelas quais comparar propostas é importante.
Exemplo didático de comparação
Mesmo veículo e perfil:
| Item | Seguradora A | Seguradora B | Seguradora C |
|---|---|---|---|
| Prêmio anual | R$ 2.700 | R$ 3.150 | R$ 3.800 |
| Franquia | R$ 4.500 | R$ 3.800 | R$ 5.200 |
| Terceiros | R$ 100 mil | R$ 300 mil | R$ 200 mil |
| Guincho | 200 km | 500 km | 400 km |
| Carro reserva | 7 dias | 15 dias | Não |
| Vidros | Básico | Ampliado | Básico |
Valores exclusivamente didáticos.
A Seguradora A aparece como:
mais barata.
Mas as coberturas não são idênticas.
Por isso, não compare apenas:
o prêmio final.
Como comparar seguro depois de mudar de cidade?
Faça uma nova cotação usando:
exatamente os mesmos parâmetros de cobertura.
Mantenha iguais:
- veículo;
- cobertura de casco;
- franquia;
- terceiros;
- assistência;
- vidros;
- carro reserva.
Assim fica mais fácil perceber o efeito da:
nova configuração de risco.
O que mais pesa no seguro além da localização?
Dependendo da seguradora:
Veículo
- modelo;
- versão;
- ano;
- valor;
- reparabilidade.
Condutor
- perfil solicitado;
- experiência;
- histórico considerado pela seguradora.
Utilização
- particular;
- profissional;
- aplicativo.
Coberturas
Quanto mais riscos e maiores limites forem transferidos, o prêmio pode mudar.
Franquia
Pode alterar significativamente o preço.
Histórico e bônus
Quando aplicáveis segundo as regras da companhia.
A seguradora pode recusar o seguro por causa da localização?
A seguradora possui liberdade para analisar cada risco e decidir sobre:
- aceitação;
- condições;
- preço;
nos limites legais e regulatórios.
Uma determinada seguradora pode ter menor interesse em certo:
veículo + uso + região
enquanto outra pode apresentar proposta competitiva.
É mais uma razão para:
não depender de apenas uma cotação.
A Susep define quanto o seguro deve custar em cada estado?
Não.
A Susep:
- regula;
- supervisiona;
- fiscaliza;
o mercado.
Ela não mantém uma tabela obrigatória dizendo quanto cada veículo deve pagar por:
- estado;
- cidade;
- CEP.
As seguradoras definem seus preços de acordo com seus critérios de risco e produtos.
Checklist ao cotar seguro em outra cidade ou estado
- Informei minha residência atual?
- Informei corretamente o CEP solicitado?
- O local de pernoite está correto?
- Declarei se há garagem?
- A região de circulação está coerente?
- Informei o condutor principal corretamente?
- Outros condutores habituais estão declarados?
- O uso é realmente particular?
- Uso para aplicativo foi informado?
- A versão do veículo está correta?
- Comparei a mesma cobertura em todas as seguradoras?
- A franquia é comparável?
- Os limites para terceiros são os mesmos?
- O guincho possui distância adequada?
- Há cobertura para eventos naturais?
- A rede de oficinas atende a região?
- Atualizei a seguradora depois de mudança permanente?
- Evitei usar CEP de outra pessoa apenas para reduzir o preço?
Perguntas frequentes
O estado de registro altera o preço do seguro?
Pode fazer parte do conjunto de informações do veículo, mas o preço não é definido apenas pela UF de registro. Região de circulação, residência, utilização, veículo e condutores são fatores mais completos para analisar o risco.
O CEP influencia o seguro?
Pode influenciar quando faz parte do questionário de avaliação de risco da seguradora.
Qual CEP devo informar?
Informe corretamente o endereço e demais dados de localização solicitados pela seguradora, de acordo com a realidade de residência, circulação e pernoite.
Posso usar CEP de outro estado para pagar menos?
Não forneça informação falsa para reduzir a cotação.
Se eu mudar de cidade, preciso avisar?
Uma mudança permanente pode alterar informações relevantes do risco. Consulte a seguradora ou o corretor para atualizar a apólice.
Viajar para outro estado altera meu seguro?
Uma viagem temporária é diferente da mudança do local habitual do risco. Confira a abrangência territorial e a assistência previstas na apólice.
Seguro na capital é sempre mais caro?
Não.
Seguro no interior é sempre mais barato?
Não.
Estado com mais roubos tem seguro mais caro?
Não é possível transformar essa relação em regra universal. O risco depende também do modelo, CEP, utilização e metodologia da seguradora.
Trânsito intenso aumenta o preço?
Pode fazer parte do contexto de risco, mas não existe aumento automático e universal.
Chuva e enchente afetam a cotação?
A experiência territorial com diferentes riscos pode ser considerada pela seguradora, mas o impacto depende dos critérios de cada empresa.
Garagem reduz o seguro?
Pode influenciar determinada cotação, mas não há percentual universal de desconto.
Carro registrado em outro estado perde cobertura?
O simples fato de a UF registral ser diferente não permite responder isso. O importante é que as informações relevantes do risco estejam corretas e a apólice seja respeitada.
Cada estado brasileiro possui uma lei diferente de seguro auto?
Não como descrito no texto antigo. A regulação do mercado segurador brasileiro é nacional.
Existe cobertura mínima obrigatória de seguro particular por estado?
Não para o seguro Auto facultativo comum.
A Susep define os preços?
Não. As seguradoras precificam o risco segundo seus critérios.
Duas seguradoras podem cobrar valores muito diferentes?
Sim.
O mesmo carro pode ter preços diferentes dentro da mesma cidade?
Sim.
Fraude de seguro define o preço por estado?
Não há uma fórmula pública universal desse tipo.
Reclamações de clientes aumentam o seguro?
Reclamação de consumidor e sinistro são conceitos diferentes. Não se deve usar quantidade de reclamações como fórmula direta para preço.
Como descobrir quanto a localização realmente muda meu seguro?
Faça cotações com seu perfil real e compare propostas equivalentes.
Conclusão
A localização pode ter impacto relevante no preço do seguro auto, mas o tema precisa ser explicado com mais precisão do que:
“o estado onde o veículo está registrado”.
No Brasil, a seguradora pode considerar fatores como:
CEP → região de circulação → residência → pernoite → veículo → condutor → utilização.
O texto antigo precisava corrigir especialmente estas afirmações:
- cada estado brasileiro não possui sua própria exigência mínima de seguro Auto facultativo;
- a precificação não é definida apenas pela UF de registro;
- não existe relação automática entre número de seguradoras em um estado e preço;
- não é possível afirmar que estados com mais fraude necessariamente terão seguro mais caro;
- reclamações de consumidores não são sinônimo de sinistros;
- trânsito intenso não produz aumento automático;
- condições climáticas não geram uma tabela estadual universal;
- veículo mais caro não necessariamente terá sempre seguro mais caro;
- garagem não gera desconto fixo;
- localização não deve ser usada isoladamente para prever uma cotação.
A pergunta correta na hora de cotar é:
“qual é a localização real do risco deste veículo?”
E não apenas:
“em qual estado ele está registrado?”
Para descobrir o efeito real, compare:
o mesmo veículo + o mesmo condutor + as mesmas coberturas + a mesma franquia
em diferentes propostas.
Cotar agora — Quer descobrir quanto custa o seguro para seu CEP e perfil? Acesse e compare propostas de diferentes seguradoras.
Sobre o conteúdo
Redação SegurodeAutomovel.org
Conteúdo atualizado em 24 de setembro de 2026 com base nas informações atuais da Superintendência de Seguros Privados — Susep e na legislação vigente do mercado segurador brasileiro.
A Susep informa que o valor do prêmio é baseado:
no risco ao qual o bem segurado está exposto
e é definido pela seguradora a partir das informações sobre:
- automóvel;
- segurado;
- condutor;
- utilização;
- região de circulação;
- outros elementos do questionário de risco.
As seguradoras possuem critérios próprios de:
- aceitação;
- precificação;
- cobertura.
Por isso, não existe tabela oficial universal de preço do seguro Auto por:
- estado;
- cidade;
- CEP.
Informações fornecidas na proposta devem representar corretamente a realidade do risco.
segurodeautomovel.org é operado por Zipia Tecnologia LTDA, CNPJ 17.467.253/0001-72. Intermediação por Seguroo Administradora e Corretora de Seguros LTDA, CNPJ 23.699.086/0001-98, SUSEP nº 202088455. Não somos seguradora.
Participe da conversa.
Compartilhe sua dúvida ou experiência. Comentários passam por moderação para manter uma discussão útil e respeitosa.