
Escolher a cobertura do seguro auto não significa necessariamente contratar o pacote com mais itens disponíveis.
A melhor configuração depende de fatores como:
- valor do veículo;
- forma de uso;
- capacidade de pagar um prejuízo;
- quantidade de passageiros;
- necessidade de carro reserva;
- frequência de viagens;
- valor que você consegue assumir como franquia;
- proteção desejada para terceiros.
Um motorista pode precisar de cobertura ampla para o próprio carro, enquanto outro pode preferir assumir parte desse risco e priorizar uma cobertura elevada para terceiros.
Por isso, antes de contratar, a pergunta não deve ser apenas:
“qual é o seguro mais completo?”
E sim:
“quais riscos eu não quero ou não consigo assumir sozinho?”
Atualizado em 23 de setembro de 2026 · Leitura de aproximadamente 16 min · Conteúdo informativo
Resposta rápida
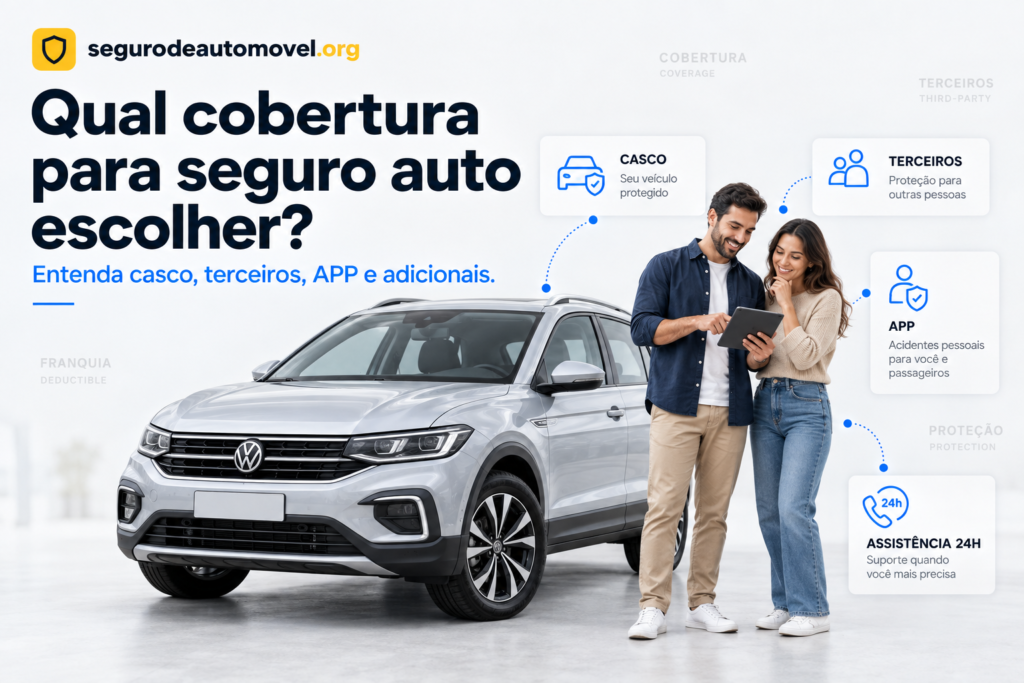
Para muitos motoristas, vale começar a comparação por cinco pontos:
- cobertura para o próprio veículo;
- responsabilidade civil para terceiros;
- APP para passageiros;
- assistência adequada à rotina;
- adicionais realmente úteis, como vidros ou carro reserva.
Uma configuração mais ampla pode incluir:
- colisão;
- roubo;
- furto;
- incêndio;
- eventos naturais;
- terceiros;
- APP;
- vidros;
- assistência 24 horas;
- carro reserva.
Mas nenhuma dessas combinações é universalmente ideal.
Também é importante saber que:
RCF-Auto não é uma cobertura obrigatória para todo proprietário de automóvel.
Trata-se de uma cobertura facultativa que pode proteger o segurado quando ele for responsabilizado por determinados danos causados a terceiros.
Quer comparar diferentes combinações de cobertura?Cote agora e veja como franquia, terceiros e adicionais mudam o preço.
Neste artigo
- O que é cobertura de seguro auto
- Quais coberturas existem
- Cobertura compreensiva
- Colisão
- Roubo e furto
- Incêndio
- Eventos naturais
- Responsabilidade civil para terceiros
- Quanto contratar para terceiros
- APP
- Vidros
- Assistência 24 horas
- Carro reserva
- Acessórios, blindagem e outros adicionais
- Franquia
- Indenização integral
- Como escolher conforme seu perfil
- Erros ao escolher cobertura
- Checklist
- Perguntas frequentes
O que é cobertura de seguro auto?
Cobertura é a proteção contratada para determinado risco.
Em outras palavras, o seguro não protege automaticamente o veículo contra qualquer situação.
A apólice estabelece:
- quais eventos estão cobertos;
- os limites de indenização;
- franquias;
- exclusões;
- obrigações do segurado;
- condições para utilização.
Por isso, duas pessoas podem dizer que possuem:
“seguro de carro”
e, na prática, terem níveis de proteção bastante diferentes.
Seguro auto precisa ser contratado em pacote?
Não necessariamente.
A regulamentação atual permite que seguradoras ofereçam diferentes coberturas:
- isoladamente;
- combinadas.
Isso possibilita, por exemplo, encontrar produtos focados em:
- colisão;
- roubo e furto;
- responsabilidade civil;
- combinações mais amplas.
A disponibilidade depende da seguradora.
O que é cobertura compreensiva?
Tradicionalmente, a chamada:
cobertura compreensiva
reúne diferentes riscos em uma mesma contratação.
Em geral, pode incluir:
- colisão;
- incêndio;
- roubo;
- furto.
Também podem existir proteções para outros eventos conforme o produto.
Mas atenção:
“compreensiva” não significa “cobre absolutamente tudo”.
Leia a apólice.
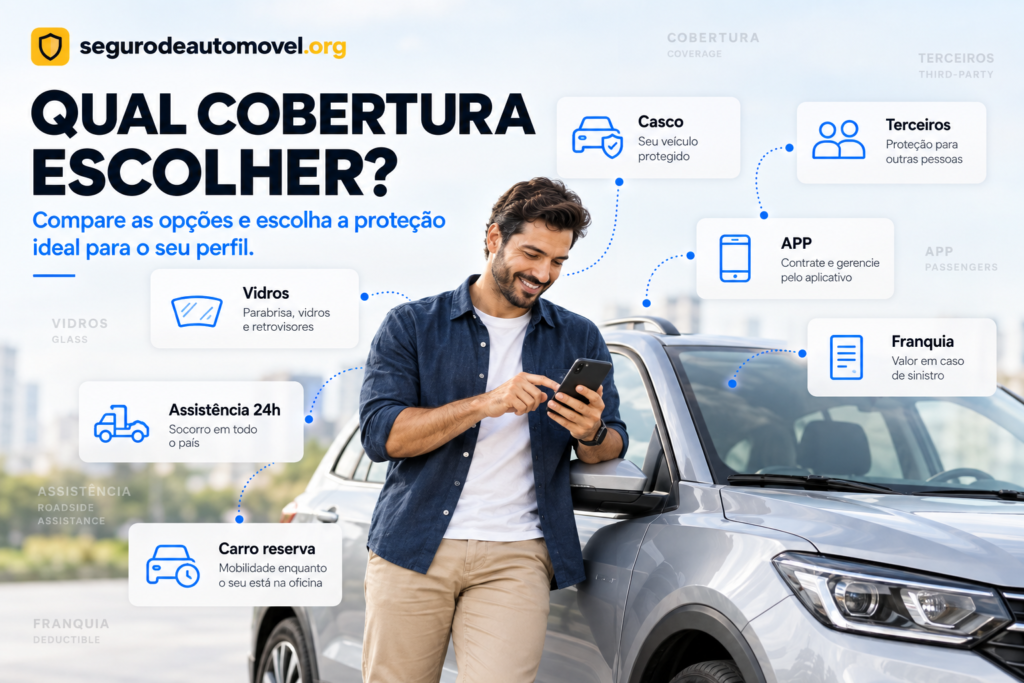
Seguro completo é a mesma coisa?
“Seguro completo” é uma expressão comercial bastante utilizada, mas não existe uma configuração universal com esse nome que obrigatoriamente inclua todas as coberturas.
Uma seguradora pode utilizar determinada combinação.
Outra pode oferecer estrutura diferente.
Por isso, compare:
item por item.
Cobertura de colisão
A cobertura de colisão pode proteger o próprio veículo contra danos decorrentes de acidentes previstos no contrato.
Pode envolver situações como:
- batida com outro veículo;
- colisão contra objeto;
- capotamento, conforme produto.
Em uma perda parcial, normalmente será importante verificar:
- franquia;
- oficina;
- tipo de peça;
- autorização do reparo;
- limite contratado.
A colisão só é coberta se eu for culpado?
Não use a ideia de culpa como único critério.
A cobertura de casco protege o veículo conforme:
evento + condições da apólice.
A análise de responsabilidade perante terceiros é outra questão.
Toda batida é coberta?
Não necessariamente.
Existem:
- exclusões;
- situações não contratadas;
- obrigações previstas na apólice.
Leia as condições antes de precisar utilizar o seguro.
Cobertura contra roubo e furto
Pode proteger o veículo quando ocorrer:
- roubo;
- furto;
dentro das condições do contrato.
É uma das coberturas mais procuradas por quem não deseja contratar um casco mais amplo.
Posso contratar apenas roubo e furto?
Pode existir essa possibilidade.
Algumas seguradoras oferecem produtos mais enxutos voltados principalmente a esses riscos.
Normalmente podem custar menos que uma cobertura mais abrangente.
Mas há uma troca:
menor preço pode significar menor quantidade de riscos transferidos.
Seguro contra roubo cobre objetos dentro do carro?
Não automaticamente.
Roubo ou furto do veículo não significa cobertura universal para:
- celular;
- notebook;
- bolsa;
- dinheiro;
- objetos pessoais.
Esses itens podem estar excluídos ou depender de cobertura específica.
E se o carro roubado for recuperado danificado?
A resposta depende do produto contratado.
Confira se a cobertura prevê:
- danos decorrentes da recuperação;
- reparação;
- franquia aplicável.
Cobertura contra incêndio
Incêndio pode fazer parte da cobertura de casco.
Também podem existir proteções para:
- explosão;
- queda de raio;
conforme a configuração contratada.
Eventos naturais
O seguro auto pode incluir proteção para eventos naturais como:
- granizo;
- enchente;
- alagamento;
- inundação;
- submersão;
- queda de objetos.
Essa cobertura merece atenção especialmente porque o motorista muitas vezes presume que qualquer seguro de casco protege contra esses eventos.
Não presuma.
Confira a apólice.
Seguro cobre enchente?
Pode cobrir.
Quando submersão decorrente de enchente está entre os riscos contratados, o veículo pode estar protegido conforme as condições do produto.
Posso atravessar uma área alagada de propósito?
Não é recomendável.
Além do risco à vida, a seguradora pode analisar as circunstâncias do evento.
Diante de alagamento:
- evite entrar em água sem conhecer a profundidade;
- procure rota alternativa;
- priorize sua segurança.
Seguro cobre granizo?
Pode.
Veja se esse evento está incluído na cobertura contratada.
Seguro cobre queda de árvore?
Pode haver proteção quando o produto contempla:
queda de objetos sobre o veículo.
A seguradora analisará o evento e o contrato.
Cobertura para terceiros: uma das mais importantes para comparar
A cobertura conhecida como:
Responsabilidade Civil Facultativa — Auto
pode proteger o interesse do segurado quando ele for responsabilizado por determinados prejuízos causados a terceiros.
Isso pode envolver:
- danos a outros veículos;
- danos a imóveis;
- danos a outros bens;
- lesões corporais;
dentro dos limites contratados.
Responsabilidade civil é obrigatória no seguro auto particular?
Não.
Esse era um erro importante do texto antigo.
A cobertura é:
facultativa.
O motorista escolhe contratá-la e define limites dentro das opções oferecidas.
Isso não deve ser confundido com outros seguros obrigatórios existentes em situações específicas previstas em lei.
Quais coberturas para terceiros posso encontrar?
Podem existir limites distintos para:
Danos materiais
Prejuízos a bens de terceiros.
Exemplos:
- carro;
- motocicleta;
- portão;
- muro;
- estabelecimento.
Danos corporais
Prejuízos relacionados a lesões físicas de terceiros dentro das condições contratadas.
Danos morais
Pode ser contratada proteção específica, conforme o produto.
Quanto contratar para terceiros?
Não existe um valor universal.
Mas essa decisão merece cuidado.
Imagine uma colisão envolvendo:
- carro de alto valor;
- vários veículos;
- fachada de estabelecimento;
- danos corporais.
Um limite muito baixo pode ser consumido rapidamente.
Exemplo
Proposta A
Danos materiais:
R$ 50 mil
Proposta B
Danos materiais:
R$ 200 mil
Proposta C
Danos materiais:
R$ 300 mil
Antes de escolher a primeira apenas porque custa menos, veja:
quanto aumenta o prêmio para elevar o limite.
Em alguns casos, a diferença pode ser pequena comparada à ampliação da proteção.
Tenho carro barato. Preciso de terceiros alto?
O valor do seu carro não determina sozinho o tamanho do prejuízo que você pode causar.
Um veículo de R$ 30 mil pode:
atingir um veículo de R$ 300 mil.
Por isso, terceiros deve ser analisado separadamente do valor do próprio automóvel.
APP: Acidentes Pessoais de Passageiros
APP é a cobertura de:
Acidentes Pessoais de Passageiros.
Ela é destinada aos ocupantes do veículo segurado nas condições estabelecidas pela apólice.
Pode prever indenização relacionada a:
- morte;
- invalidez permanente;
- despesas médico-hospitalares;
conforme contratação.
APP e terceiros são a mesma coisa?
Não.
Essa distinção é muito importante.
RCF-Auto
Protege o interesse do segurado diante de determinadas responsabilidades por danos a terceiros.
APP
É voltado aos ocupantes do veículo nas condições contratadas.
Portanto:
APP ≠ cobertura de terceiros.
“Proteção de passageiros” é outra cobertura?
O artigo antigo tratava:
- acidentes pessoais;
- proteção de passageiros;
como se fossem duas categorias necessariamente diferentes.
Isso pode gerar duplicidade.
No seguro auto, o conceito que deve ser analisado é principalmente:
APP e seus limites por passageiro.
Quem costuma considerar APP?
Pode ser relevante para quem:
- leva família com frequência;
- transporta amigos;
- utiliza o carro com vários ocupantes;
- deseja adicionar proteção específica aos passageiros.
A decisão depende do perfil.
Cobertura de vidros
Vidros podem ser contratados como adicional.
Dependendo do produto, podem entrar:
- para-brisa;
- vidro traseiro;
- laterais;
- retrovisores;
- faróis;
- lanternas;
- teto solar;
- outros componentes.
Todo plano de vidros cobre tudo isso?
Não.
Há planos:
- básicos;
- intermediários;
- ampliados.
Compare item por item.
Vidros possuem franquia?
Podem possuir.
Inclusive, diferentes componentes podem ter franquias próprias.
Exemplo:
- para-brisa: franquia X;
- retrovisor: franquia Y;
- farol: franquia Z.
Confira antes de contratar.
Cobertura de vidros vale a pena?
Depende principalmente do veículo.
Pode merecer mais atenção em carros com:
- para-brisa caro;
- sensores;
- câmeras;
- sistemas ADAS;
- faróis LED;
- retrovisores sofisticados.
Compare:
preço da cobertura + franquia + custo potencial da peça.
Assistência 24 horas
A assistência pode oferecer serviços como:
- guincho;
- chaveiro;
- troca de pneu;
- socorro mecânico;
- pane seca;
- transporte;
- motorista substituto.
Os serviços variam muito.
Assistência é cobertura de casco?
Não trate os dois conceitos como equivalentes.
Ter:
guincho para pane
não significa que a seguradora pagará:
o reparo do motor.
O que observar no guincho?
Principalmente:
- quilometragem;
- limite por evento;
- quantidade de acionamentos;
- abrangência territorial.
Quem faz viagens frequentes pode precisar de um limite diferente de quem utiliza o carro apenas na cidade.
Carro reserva
Carro reserva pode ser importante para quem depende do automóvel diariamente.
Compare:
- 7 dias;
- 15 dias;
- 30 dias;
- outros períodos disponíveis.
Além disso, veja:
- categoria do veículo;
- eventos que dão direito;
- condições da locadora.
Todo sinistro dá carro reserva?
Não.
A utilização depende das regras contratadas.
Quem pode priorizar essa cobertura?
Pode ser especialmente útil para quem:
- trabalha com deslocamento diário;
- tem filhos;
- não possui segundo veículo;
- mora onde transporte alternativo é limitado.
Já para quem possui outro carro disponível, talvez o adicional seja menos importante.
Coberturas para acessórios
Acessórios instalados no veículo podem exigir contratação específica.
Podem existir proteções para:
- som;
- central multimídia;
- rodas;
- equipamentos;
- outros acessórios fixos.
Não presuma que qualquer modificação está automaticamente dentro do casco.
Blindagem
Veículos blindados podem exigir:
- declaração específica;
- cobertura da blindagem;
- condições próprias.
Kit gás
Também pode existir cobertura específica.
Carro elétrico ou híbrido
Quem possui veículo eletrificado deve verificar itens como:
- bateria;
- cabo de carregamento;
- assistência em caso de falta de carga;
- oficina especializada;
- peças;
- guincho adequado.
A oferta varia entre seguradoras.
Como funciona a franquia?
Franquia é a participação financeira do segurado em determinados prejuízos.
Exemplo
Conserto coberto:
R$ 10.000
Franquia:
R$ 4.000
Em uma perda parcial sujeita a essa franquia:
- segurado participa com R$ 4.000;
- seguradora responde pelo restante conforme o contrato.
Qual franquia escolher?
Uma boa escolha depende da sua capacidade financeira.
Franquia maior
Pode:
- reduzir o prêmio;
- aumentar sua participação no sinistro.
Franquia menor
Pode:
- elevar o prêmio;
- reduzir seu desembolso em determinada perda parcial.
Exemplo
Opção A
Prêmio anual:
R$ 2.100
Franquia:
R$ 6.500
Opção B
Prêmio anual:
R$ 2.500
Franquia:
R$ 3.800
Você economiza:
R$ 400 no prêmio
na opção A.
Mas assume:
R$ 2.700 a mais de franquia.
A escolha depende de quanto risco você consegue assumir.
Franquia menor é sempre melhor?
Não.
Você pode pagar um prêmio muito maior por uma diferença de franquia que talvez não compense para seu perfil.
Como funciona a indenização integral?
Outro ponto importante é não presumir uma regra universal.
Perda total é sempre 75%?
Não.
O contrato pode utilizar critérios diferentes para caracterizar:
indenização integral.
O percentual precisa estar previsto nas condições do produto.
Seguro sempre paga 100% da Fipe?
Não.
Podem existir diferentes formas de determinar a indenização.
Entre elas:
Valor de mercado referenciado
Utiliza uma tabela de referência e um fator definidos na contratação.
Valor determinado
Utiliza um valor fixado conforme o contrato.
Podem existir outras estruturas objetivas permitidas.
Leia a proposta antes de contratar.
Qual cobertura escolher para carro novo?
Quem possui carro novo pode considerar:
- cobertura de casco mais ampla;
- terceiros;
- APP;
- vidros;
- assistência;
- carro reserva.
Também vale verificar:
garantia de veículo 0 km
e as regras de indenização correspondentes.
Se o veículo ainda está na garantia de fábrica, confira também:
- rede de oficinas;
- peças;
- procedimentos de reparação.
Qual cobertura escolher para carro usado?
Depende do valor e da sua capacidade de assumir o prejuízo.
Um proprietário pode considerar cobertura ampla.
Outro pode escolher algo mais enxuto, como:
- roubo e furto;
- terceiros;
- assistência.
Não existe uma regra de que:
carro usado não compensa segurar.
Faça a cotação.
E para carro antigo?
O mesmo raciocínio vale.
Pergunte:
se eu perder este carro hoje, consigo substituí-lo com recursos próprios?
Se a resposta for não, pode existir valor em transferir parte do risco.
Mas talvez um produto de casco amplo fique caro em relação ao veículo.
Compare alternativas.
E se eu quase não uso o carro?
Pode fazer sentido analisar:
- coberturas mais enxutas;
- produtos vinculados ao uso;
- seguros por quilometragem, quando disponíveis.
Mas não reduza automaticamente terceiros.
Você pode rodar pouco e ainda causar um prejuízo elevado em um único acidente.
E para motorista de aplicativo?
Quem utiliza o carro profissionalmente deve:
declarar corretamente essa utilização.
Pode ser importante analisar:
- casco;
- terceiros;
- APP;
- assistência;
- carro reserva;
- guincho.
A dependência financeira do veículo também pode tornar o tempo parado mais relevante.
E para quem viaja muito?
Priorize a análise de:
- guincho;
- abrangência da assistência;
- hospedagem, quando oferecida;
- transporte alternativo;
- carro reserva.
Um plano de assistência adequado à cidade pode ser insuficiente para viagens longas.
Posso contratar somente terceiros?
Existem produtos que podem priorizar responsabilidade civil sem cobrir o próprio carro.
Isso pode ser considerado por quem:
- aceita assumir o risco do próprio veículo;
- quer proteger seu patrimônio contra responsabilidades por danos a outras pessoas.
A disponibilidade depende da seguradora.
Qual cobertura escolher se quero economizar?
Não comece eliminando coberturas aleatoriamente.
Faça nesta ordem:
1. Defina o que seria financeiramente difícil suportar
Por exemplo:
- perder o carro;
- causar dano a veículo caro;
- ficar sem transporte;
- pagar guincho em viagem.
2. Compare franquias
Veja se uma franquia maior reduz significativamente o prêmio.
3. Revise adicionais
Talvez você não precise de:
- carro reserva por 30 dias;
- assistência extremamente ampla;
- determinados serviços.
4. Preserve os riscos mais importantes
Não economize R$ 100 no prêmio para retirar uma proteção que poderia representar dezenas de milhares de reais em um acidente.
Erros comuns ao escolher cobertura
Escolher apenas pelo preço
Seguro barato pode oferecer proteção muito diferente.
Ignorar terceiros
O valor do dano causado a outra pessoa pode superar o valor do seu próprio carro.
Confundir APP com terceiros
São proteções distintas.
Achar que “compreensivo” cobre tudo
Não cobre automaticamente qualquer situação.
Não conferir enchente
Eventos naturais precisam ser analisados no contrato.
Ignorar a franquia
Uma proposta barata pode ter franquia muito alta.
Não conferir vidros
Faróis e para-brisas modernos podem ser caros.
Ignorar o guincho
Principalmente para quem viaja.
Presumir que Tabela Fipe é obrigatória
Não é a única forma de indenização possível.
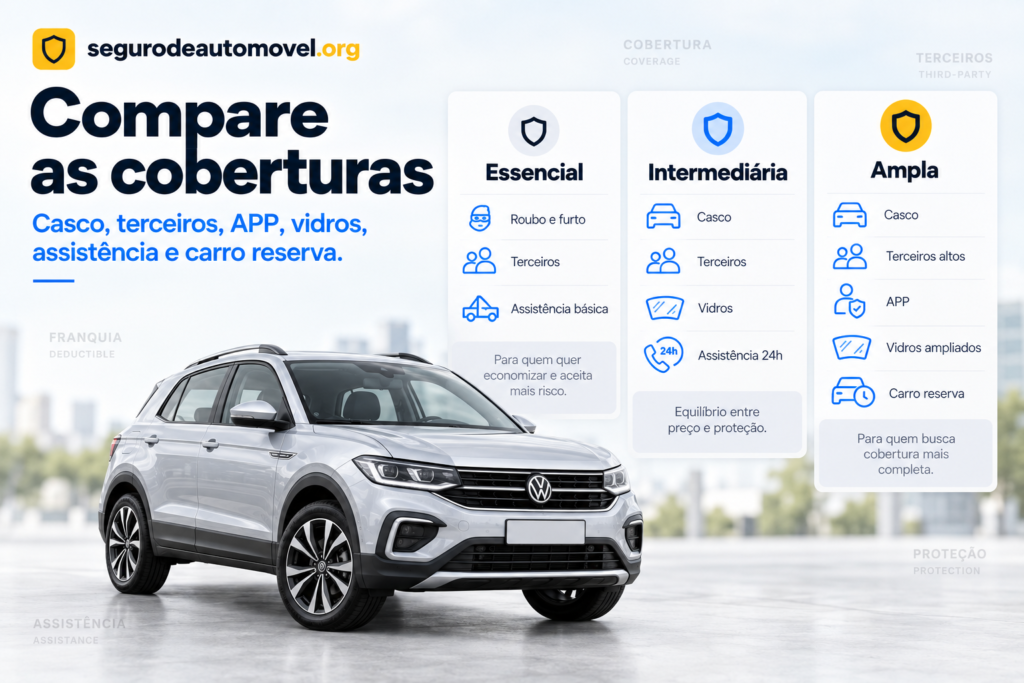
Exemplo de comparação
Valores meramente didáticos:
| Item | Plano A | Plano B | Plano C |
|---|---|---|---|
| Prêmio anual | R$ 1.900 | R$ 2.400 | R$ 2.800 |
| Casco | Roubo/furto | Compreensivo | Compreensivo |
| Franquia | — | R$ 6.000 | R$ 3.500 |
| Terceiros materiais | R$ 100 mil | R$ 100 mil | R$ 300 mil |
| APP | Não | Sim | Sim |
| Vidros | Não | Básico | Ampliado |
| Guincho | 100 km | 200 km | 500 km |
| Carro reserva | Não | 7 dias | 15 dias |
Qual é o melhor?
Depende do motorista.
O Plano A pode fazer sentido para alguém disposto a assumir os danos de colisão do próprio veículo.
O Plano C pode fazer mais sentido para quem deseja:
- proteção ampla;
- franquia menor;
- terceiros maiores;
- mais assistência.
Checklist para escolher a cobertura
- Quanto vale meu carro?
- Consigo substituir o veículo sozinho se houver perda?
- Quero cobertura de colisão?
- Quero roubo?
- Quero furto?
- Quero incêndio?
- Está coberto contra enchente?
- Está coberto contra granizo?
- Qual é a franquia?
- Consigo pagar essa franquia hoje?
- Qual o critério de indenização integral?
- Qual é a modalidade de valor segurado?
- Quanto cobre terceiros materiais?
- Quanto cobre terceiros corporais?
- Tem danos morais?
- Quero APP?
- Qual o limite por passageiro?
- Tem cobertura de vidros?
- Quais peças entram?
- Qual a franquia dos vidros?
- Tem assistência 24 horas?
- Qual é o limite do guincho?
- Preciso de carro reserva?
- Por quantos dias?
- Tenho acessórios especiais?
- O carro é blindado?
- Tem GNV?
- É elétrico ou híbrido?
- Como funcionam as oficinas?
- Meu carro ainda está na garantia?
- Li as exclusões?
- Comparei propostas equivalentes?
Perguntas frequentes
Qual é a melhor cobertura para seguro auto?
Não existe uma única cobertura ideal. A escolha depende do veículo, utilização, orçamento e riscos que você deseja transferir.
O que é cobertura compreensiva?
É uma combinação que tradicionalmente inclui riscos como colisão, incêndio, roubo e furto, mas a composição precisa ser conferida no contrato.
Seguro compreensivo cobre tudo?
Não.
Responsabilidade civil para terceiros é obrigatória?
Não no seguro auto particular comum. RCF-Auto é uma cobertura facultativa.
O que é RCF-Auto?
É a cobertura de responsabilidade civil facultativa que protege o interesse do segurado em determinadas responsabilidades por danos causados a terceiros.
Quanto contratar para terceiros?
Não existe valor universal. Compare diferentes limites e avalie sua exposição financeira.
O que é APP?
É o seguro de Acidentes Pessoais de Passageiros, destinado aos ocupantes nas condições contratadas.
APP e terceiros são iguais?
Não.
Seguro cobre passageiros?
Pode haver APP para essa finalidade.
Seguro cobre roubo?
Pode, se estiver contratado.
Seguro cobre furto?
Pode, conforme a apólice.
Posso contratar só roubo e furto?
Pode existir produto específico com essa configuração.
Seguro cobre enchente?
Pode, se esse risco fizer parte da cobertura.
Seguro cobre granizo?
Pode.
Seguro cobre vidro?
Pode existir adicional para vidros e outros componentes.
Vidro tem franquia?
Pode ter franquia própria.
Preciso de carro reserva?
Depende de quanto você depende do veículo no dia a dia.
Qual franquia escolher?
Uma que equilibre o prêmio com o valor que você consegue assumir em eventual sinistro.
Franquia alta deixa o seguro mais barato?
Pode reduzir o prêmio.
Perda total é sempre 75%?
Não. O critério depende do produto.
Seguro sempre paga Fipe?
Não. Existem diferentes modalidades de indenização.
Assistência 24 horas cobre manutenção?
Não necessariamente. Socorro e guincho não significam pagamento automático do conserto mecânico.
Qual cobertura escolher para carro velho?
Depende do valor do veículo, preço do seguro e sua capacidade de absorver uma perda. Compare casco amplo, roubo/furto, terceiros e assistência.
Qual cobertura escolher para carro novo?
Pode fazer sentido avaliar proteção de casco mais ampla, terceiros, APP, vidros, assistência e garantia de 0 km, dependendo do produto.
Conclusão
Escolher a cobertura certa para seguro auto exige mais do que procurar o plano que tenha o maior número de benefícios.
Comece respondendo:
quais prejuízos eu não conseguiria pagar sozinho?
Depois compare:
casco → terceiros → APP → franquia → eventos naturais → assistência → vidros → carro reserva → exclusões.
O artigo antigo também precisava de correções importantes.
Não é correto afirmar que:
- responsabilidade civil do seguro auto particular é obrigatória;
- APP e “proteção de passageiros” são necessariamente duas coberturas diferentes;
- cobertura compreensiva cobre qualquer evento;
- colisão depende apenas de ser considerado culpado;
- roubo do veículo cobre automaticamente objetos pessoais;
- toda seguradora usa as mesmas coberturas;
- toda indenização segue o mesmo limite ou percentual.
Em 2026, a configuração ideal precisa ser:
personalizada para o risco e para o orçamento de cada motorista.
Cote agora — Quer comparar diferentes coberturas para seu carro? Acesse e veja como casco, terceiros, franquia e adicionais mudam o preço.
Sobre o conteúdo
Redação SegurodeAutomovel.org
Conteúdo atualizado em 23 de setembro de 2026 com base nas orientações atuais da Superintendência de Seguros Privados — Susep.
A Susep informa que as coberturas de seguro automóvel podem ser oferecidas:
- isoladamente;
- combinadas.
Também diferencia:
- cobertura do próprio veículo;
- Responsabilidade Civil Facultativa — Auto;
- Acidentes Pessoais de Passageiros;
- coberturas e assistências adicionais.
As condições reais dependem:
- da seguradora;
- do produto;
- da proposta;
- da apólice.
Este conteúdo é informativo e não representa recomendação individual de cobertura.
segurodeautomovel.org é operado por Zipia Tecnologia LTDA, CNPJ 17.467.253/0001-72. Intermediação por Seguroo Administradora e Corretora de Seguros LTDA, CNPJ 23.699.086/0001-98, SUSEP nº 202088455. Não somos seguradora.
Participe da conversa.
Compartilhe sua dúvida ou experiência. Comentários passam por moderação para manter uma discussão útil e respeitosa.