Encontrar um seguro auto barato não significa simplesmente contratar a proposta com a menor parcela.
Um seguro pode custar menos porque possui:
- franquia maior;
- cobertura mais limitada;
- limite menor para terceiros;
- assistência mais curta;
- ausência de vidros;
- ausência de carro reserva;
- cobertura parcial do veículo.
Por isso, a pergunta mais útil não é apenas:
“qual é o seguro mais barato?”
E sim:
“como reduzir o preço sem assumir um risco financeiro que eu não conseguiria suportar?”
Em 2026, economizar exige comparar:
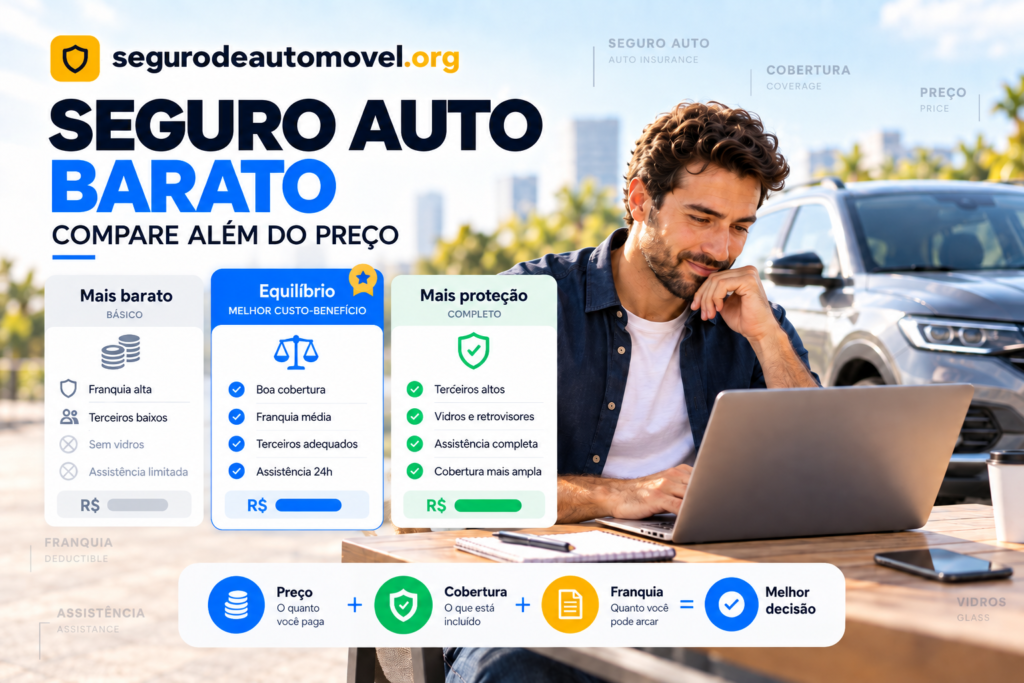
cobertura → franquia → terceiros → assistência → adicionais → oficinas → indenização → preço total.
Atualizado em 23 de setembro de 2026 · Leitura de aproximadamente 15 min · Conteúdo informativo
Resposta rápida
Para tentar pagar menos no seguro auto:
- faça cotações em diferentes seguradoras;
- compare propostas com coberturas equivalentes;
- teste diferentes franquias;
- retire apenas adicionais que realmente não utiliza;
- veja se uma cobertura mais enxuta atende ao seu perfil;
- compare limites de assistência e guincho;
- avalie seguro por quilometragem se roda pouco;
- preserve o bônus quando aplicável;
- informe corretamente todos os dados;
- refaça cotações na renovação.
Alarme, rastreador, garagem e outros dispositivos:
podem influenciar determinadas propostas, mas não garantem desconto universal.
Da mesma forma:
dirigir bem é importante para segurança, mas não existe um percentual automático de desconto por direção prudente.
Quer descobrir quanto seu seguro pode custar? Cote agora e compare propostas para seu veículo e perfil.
Neste artigo
- O que realmente deixa o seguro mais barato
- Como escolher a cobertura
- Seguro amplo ou enxuto
- Franquia
- Terceiros
- Assistência 24 horas
- Vidros
- Carro reserva
- Seguro por quilometragem
- Cobertura parcial
- Roubo e furto
- Alarme e rastreador
- Garagem
- Bônus
- Promoções e descontos
- Renovação
- Erros para evitar
- Checklist
- Perguntas frequentes
Existe seguro auto barato?
Sim, podem existir propostas mais baratas para determinado motorista.
Mas não existe uma única seguradora que seja sempre a mais barata para todos.
O prêmio depende de informações como:
- veículo;
- versão;
- ano;
- condutores;
- CEP;
- utilização;
- coberturas;
- franquia.
Cada seguradora utiliza seus próprios critérios de análise.
Por isso, o mesmo motorista pode receber:
preços bastante diferentes para o mesmo carro.
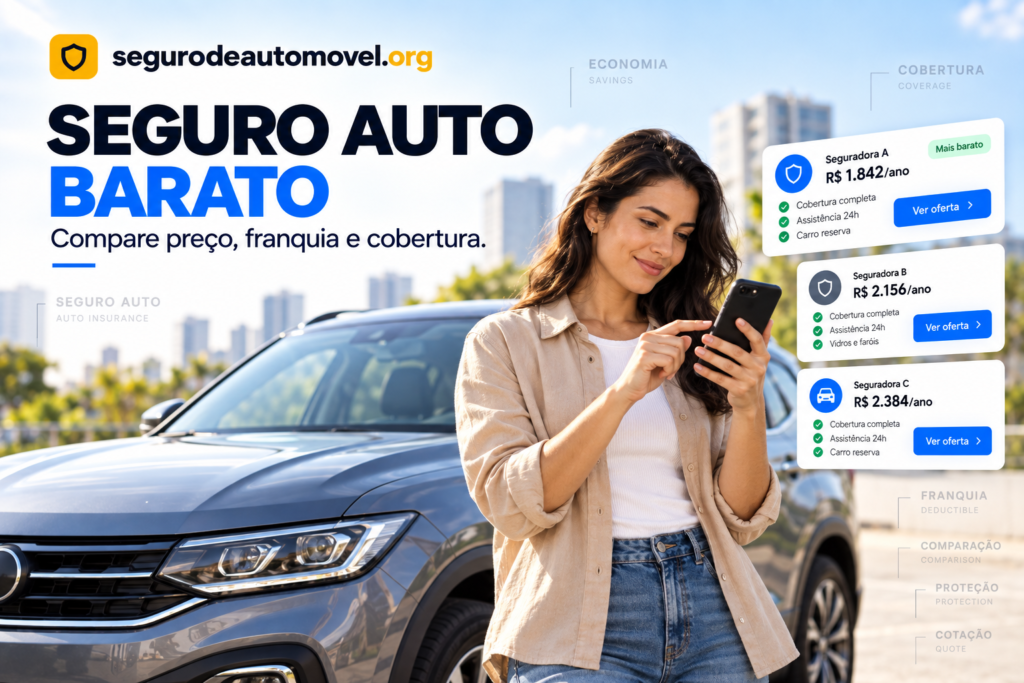
Seguro barato é igual a seguro econômico?
Não necessariamente.
Seguro barato
É aquele com menor prêmio.
Seguro econômico
É aquele que oferece uma combinação adequada entre:
preço + proteção + franquia + limites.
Veja um exemplo meramente didático.
Proposta A
Prêmio anual:
R$ 1.900
Franquia:
R$ 7.000
Terceiros:
R$ 50 mil
Guincho:
100 km
Vidros:
não
Proposta B
Prêmio anual:
R$ 2.300
Franquia:
R$ 3.800
Terceiros:
R$ 200 mil
Guincho:
400 km
Vidros:
sim
A Proposta A custa:
R$ 400 menos.
Mas ela também transfere menos risco.
1. Compare várias seguradoras
Essa continua sendo uma das principais estratégias.
Não faça somente uma cotação.
Uma seguradora pode considerar determinado perfil interessante e oferecer um preço competitivo.
Outra pode avaliar o mesmo risco de maneira diferente.
Quantas cotações fazer?
Não existe número obrigatório.
Mas comparar apenas uma proposta elimina justamente a possibilidade de descobrir diferenças de:
- preço;
- franquia;
- cobertura;
- assistência;
- aceitação.
Sempre que houver disponibilidade, compare várias alternativas.
2. Compare propostas equivalentes
Esse é um dos pontos mais importantes.
Não compare:
R$ 1.800
com:
R$ 2.400
antes de saber o que cada produto protege.
A primeira proposta pode ser apenas:
- roubo;
- furto.
Enquanto a segunda pode incluir:
- colisão;
- roubo;
- furto;
- incêndio;
- enchente;
- terceiros;
- vidros.
São produtos diferentes.
Como fazer uma comparação justa?
Mantenha parâmetros semelhantes.
Por exemplo:
Casco
Nas duas propostas:
- colisão;
- roubo;
- furto;
- incêndio.
Terceiros
Mesmo limite.
Franquia
Valores próximos ou mesma modalidade.
Guincho
Distância semelhante.
Carro reserva
Mesmo número de dias.
Depois compare:
o prêmio total.
3. Escolha somente as coberturas que fazem sentido
A Susep permite que as seguradoras ofereçam coberturas:
- isoladas;
- combinadas.
Você não é obrigado a contratar necessariamente um pacote compreensivo.
Isso pode abrir espaço para produtos mais econômicos.
Exemplo
Um motorista pode querer:
- roubo e furto;
- terceiros;
- assistência.
Outro pode querer:
- casco amplo;
- terceiros;
- APP;
- vidros;
- carro reserva.
O primeiro pode custar menos.
Mas também oferece:
menos proteção ao próprio veículo.
Cobertura compreensiva é sempre necessária?
Não.
Tradicionalmente, ela reúne riscos como:
- colisão;
- incêndio;
- roubo;
- furto.
Pode fazer sentido quando você não deseja assumir sozinho os prejuízos relacionados ao próprio veículo.
Mas não é automaticamente a melhor opção para todos.
Seguro básico é sempre mais barato?
“Seguro básico” não possui uma definição universal.
Uma seguradora pode chamar um produto mais enxuto de determinada maneira e outra utilizar outra configuração.
Por isso:
não compare pelo nome.
Compare as coberturas.
4. Teste franquias diferentes
A franquia pode alterar bastante a relação entre preço e risco.
Em geral:
franquia maior → pode reduzir o prêmio.
franquia menor → pode elevar o prêmio.
Exemplo
Franquia normal
Prêmio:
R$ 2.500
Franquia:
R$ 4.000
Franquia majorada
Prêmio:
R$ 2.050
Franquia:
R$ 7.000
Economia:
R$ 450 por ano
Aumento da participação:
R$ 3.000.
A pergunta é:
você conseguiria pagar os R$ 7 mil se tivesse um sinistro amanhã?
Franquia alta é sempre melhor para economizar?
Não.
Você pode reduzir bastante o prêmio e criar um problema financeiro no momento em que mais precisar do seguro.
A franquia precisa:
caber na sua reserva financeira.
5. Não reduza terceiros sem fazer as contas
Cobertura para terceiros pode proteger seu patrimônio quando você for responsabilizado por determinados prejuízos.
Pode incluir:
- danos materiais;
- danos corporais;
- danos morais, quando contratados.
Limite menor sempre deixa o seguro muito mais barato?
Não necessariamente.
Às vezes, aumentar bastante o limite para terceiros gera uma diferença relativamente pequena no prêmio.
Por isso, simule.
Exemplo
Compare:
R$ 50 mil
com:
R$ 100 mil
R$ 200 mil
R$ 300 mil
e veja quanto o preço realmente muda.
Por que não cortar demais?
Porque o valor do carro que você dirige não limita:
o valor do carro que você pode atingir.
Um veículo de R$ 40 mil pode causar danos superiores a esse valor.
6. Revise a assistência 24 horas
Assistência pode incluir:
- guincho;
- chaveiro;
- troca de pneu;
- pane;
- transporte;
- outros serviços.
Mas os planos podem ter limites diferentes.
Preciso do maior guincho disponível?
Talvez não.
Se você utiliza o carro:
somente dentro da cidade
um plano mais curto pode ser suficiente.
Quem viaja frequentemente pode precisar de:
- 300 km;
- 500 km;
- outra distância disponível.
Economizar retirando uma assistência que você realmente usa pode sair caro depois.
7. Avalie se precisa de carro reserva
Carro reserva pode ser importante para quem:
- trabalha presencialmente;
- depende do carro diariamente;
- não possui segundo veículo;
- precisa transportar filhos.
Mas pode ser menos necessário para quem:
- trabalha de casa;
- possui outro carro;
- utiliza transporte alternativo com facilidade.
Tirar carro reserva reduz o preço?
Pode reduzir determinada proposta.
Faça a cotação:
com e sem.
8. Compare a cobertura de vidros
Cobertura de vidros pode incluir:
- para-brisa;
- laterais;
- vidro traseiro;
- retrovisores;
- faróis;
- lanternas.
Ela pode ter franquias próprias.
Retirar vidros deixa o seguro mais barato?
Pode.
Mas faça a conta antes.
Em carros modernos, itens como:
- para-brisa com câmera;
- sensores;
- faróis LED;
- retrovisores eletrônicos;
podem custar bastante.
Às vezes, economizar pouco na apólice não compensa assumir integralmente esse risco.
9. Se você roda pouco, avalie seguro por quilometragem
Esse é um ponto importante em 2026.
Existem produtos em que o preço pode ser composto por:
- parcela fixa;
- valor adicional conforme quilometragem rodada.
Para quem utiliza pouco o veículo, esse modelo pode ficar mais barato que um seguro tradicional.
Para quem pode fazer sentido?
- quem trabalha em home office;
- quem possui segundo carro;
- quem usa o veículo apenas aos finais de semana;
- quem percorre pequenas distâncias.
Quem roda muito deve contratar?
Pode perder vantagem conforme a quilometragem aumenta.
Faça uma estimativa realista do seu uso.
10. Cobertura parcial pode reduzir o preço
Também podem existir produtos nos quais o segurado transfere apenas:
parte do valor do risco.
Exemplo didático
Em vez de segurar 100% do valor de determinado risco, um produto pode proteger:
50%.
O prêmio tende a ser menor porque a seguradora assume menos risco.
Mas atenção:
a indenização também será menor.
Seguro barato não significa:
mesma proteção por menor preço.
11. Seguro apenas contra roubo e furto pode custar menos
Pode existir seguro focado principalmente em:
- roubo;
- furto.
Ele pode ser interessante para quem aceita assumir os prejuízos de colisão do próprio veículo.
Mas não compare seu preço com um seguro compreensivo como se os dois fossem iguais.
12. Alarme reduz o preço do seguro?
Pode influenciar determinada seguradora.
Mas não existe:
desconto automático universal.
O texto antigo dizia que instalar alarme poderia reduzir significativamente o seguro.
Isso não pode ser garantido.
Antes de instalar apenas para economizar:
- faça a cotação sem o equipamento;
- pergunte se há condição relacionada a ele;
- calcule o custo do equipamento;
- compare a economia efetiva.
13. Rastreador dá desconto?
Também pode influenciar determinada análise.
Em alguns riscos, a seguradora pode:
- considerar o equipamento;
- oferecer condição específica;
- exigir sua instalação.
Mas não existe:
percentual universal de desconto.
Rastreador pode ajudar na recuperação?
Pode auxiliar na localização do veículo dependendo:
- da tecnologia;
- da cobertura do serviço;
- das condições da ocorrência.
Mas isso não transforma o equipamento em garantia contra roubo ou furto.
14. Ter garagem deixa o seguro mais barato?
Pode participar da análise do risco.
Mas não existe um percentual universal de redução.
Informe corretamente:
- local de pernoite;
- existência de garagem;
- utilização.
Nunca declare garagem apenas para tentar reduzir o preço.
15. Dirigir com prudência reduz o seguro?
Dirigir de forma segura é importante independentemente do seguro.
Mas não existe uma regra geral como:
“respeitar as leis gera X% de desconto”.
Algumas seguradoras utilizam históricos, bônus ou modelos próprios de análise.
Os critérios variam.
Portanto:
boa direção ≠ desconto automático.
16. Preserve o bônus quando ele existir
Bônus é um critério definido pelas próprias seguradoras.
Ele pode permitir redução no prêmio quando o segurado apresenta determinada experiência anterior.
Mas:
- não existe regra universal da Susep para percentual;
- cada companhia define seus critérios;
- a transferência e manutenção dependem das regras aplicáveis.
Sinistro sempre elimina todo o bônus?
Não necessariamente.
Veja as regras da seguradora.
17. Promoções podem ajudar, mas não compare só o desconto
Seguradoras podem oferecer:
- campanhas;
- benefícios;
- descontos comerciais;
- condições de pagamento.
Mas “20% de desconto” não significa necessariamente:
menor preço final.
Exemplo
Seguro A:
Preço inicial:
R$ 3.000
Desconto:
20%
Preço final:
R$ 2.400
Seguro B:
Preço sem promoção:
R$ 2.200
Mesmo sem “desconto”, o Seguro B continua mais barato.
Compare:
preço final + coberturas.
Cupom de desconto garante melhor negócio?
Não.
Verifique:
- validade;
- elegibilidade;
- coberturas;
- franquia;
- condições;
- preço final.
Não escolha um produto somente porque possui:
cupom.
18. Veja a forma de pagamento
Pode existir:
- desconto à vista;
- parcelamento sem juros;
- parcelamento com custo;
- cobrança mensal em determinados produtos.
Compare o:
prêmio total.
12 parcelas pequenas significam seguro barato?
Não.
Exemplo
12 x R$ 230:
R$ 2.760
10 x R$ 250:
R$ 2.500
A parcela menor não representa necessariamente menor custo.
19. Refaça cotações na renovação
Não renove automaticamente.
A seguradora mais barata no ano anterior pode não ser a melhor proposta agora.
Podem mudar:
- valor do veículo;
- perfil;
- coberturas;
- critérios de precificação;
- franquias;
- ofertas de outras companhias.
Compare novamente.
20. Não minta para reduzir o seguro
Não altere deliberadamente informações sobre:
- CEP;
- garagem;
- motorista principal;
- uso profissional;
- condutores;
- utilização.
Uma economia obtida com informação falsa pode gerar problemas na análise de um sinistro.
Motorista de aplicativo pode pagar mais?
A utilização profissional pode influenciar:
- preço;
- aceitação;
- condições.
Quem utiliza o carro para:
- Uber;
- 99;
- entregas;
- outra atividade remunerada;
deve informar corretamente.
Não declare uso particular apenas para tentar pagar menos.
Seguro online é mais barato?
Não necessariamente.
Existem seguradoras digitais e processos de contratação online que podem apresentar preços competitivos.
Mas:
digital não significa automaticamente barato.
Faça a cotação.
Oficina referenciada pode ajudar a reduzir custos?
Algumas seguradoras estruturam produtos com:
- rede referenciada;
- condições específicas de reparo.
Isso pode participar da composição do produto.
Mas antes de escolher, verifique se:
- existem oficinas próximas;
- elas atendem seu carro;
- o veículo está na garantia de fábrica;
- as condições de peças atendem às suas necessidades.
Seguro com peças diferentes pode custar menos?
A regulamentação permite produtos com diferentes critérios para as peças utilizadas no reparo, desde que sejam respeitadas as regras técnicas e legais aplicáveis.
Por isso, leia:
qual tipo de peça poderá ser utilizado.
Isso pode fazer diferença especialmente em veículos ainda cobertos pela garantia do fabricante.
Indenização integral também influencia o preço
Não compare somente:
prêmio e franquia.
Veja qual é o critério para caracterização da indenização integral.
Não existe uma regra universal de:
75%.
Um produto pode usar um percentual mais elevado e, por isso, apresentar prêmio menor.
Exemplo
Produto A:
indenização integral a partir do critério definido em:
70% do LMI
Produto B:
90% do LMI
As condições são diferentes.
O produto mais barato pode exigir um dano proporcionalmente maior antes de caracterizar a indenização integral.
Pode existir franquia na indenização integral?
Pode.
A Susep permite produtos:
- com franquia;
- sem franquia;
nessa situação, desde que a condição esteja prevista no contrato.
Portanto, um seguro muito barato merece análise completa.
Seguro sempre paga 100% da Fipe?
Não.
Podem existir:
- valor de mercado referenciado;
- valor determinado;
- outro critério objetivo previsto.
Compare também:
quanto efetivamente está segurado.
O que não fazer para economizar
Não retirar tudo
Um seguro muito barato pode deixar você exposto justamente ao risco que pretendia evitar.
Não escolher franquia impossível de pagar
O seguro cabe no bolso, mas o sinistro não.
Não reduzir terceiros automaticamente
Avalie o risco patrimonial.
Não informar dados falsos
Isso pode gerar problemas depois.
Não comparar produtos diferentes só pelo preço
Roubo e furto não é igual a casco compreensivo.
Não confiar em desconto garantido por rastreador
Confirme na cotação.
Não escolher pela promoção
Compare o preço final.
Exemplo de comparação
Valores exclusivamente didáticos:
| Item | Proposta A | Proposta B | Proposta C |
|---|---|---|---|
| Prêmio anual | R$ 1.900 | R$ 2.250 | R$ 2.650 |
| Franquia | R$ 7.000 | R$ 4.500 | R$ 3.500 |
| Casco | Amplo | Amplo | Amplo |
| Terceiros | R$ 50 mil | R$ 150 mil | R$ 300 mil |
| Guincho | 100 km | 300 km | 500 km |
| Vidros | Não | Básico | Ampliado |
| Carro reserva | Não | 7 dias | 15 dias |
A Proposta A é:
a mais barata.
Mas não necessariamente será:
a melhor relação entre preço e proteção.
Checklist para pagar menos no seguro
- Fiz cotações em diferentes seguradoras?
- Comparei coberturas equivalentes?
- Comparei o prêmio anual?
- Testei franquia normal?
- Testei franquia reduzida?
- Testei franquia majorada?
- Consigo pagar a franquia escolhida?
- Preciso de casco amplo?
- Considerei roubo e furto?
- Analisei cobertura parcial?
- Rodo pouco o suficiente para seguro por quilometragem?
- Quanto cobre terceiros?
- Posso aumentar terceiros por pouca diferença?
- Preciso de APP?
- Preciso de vidros?
- Quanto custam os vidros do meu carro?
- Preciso de carro reserva?
- Quantos dias?
- Preciso de guincho longo?
- Existem oficinas adequadas perto de mim?
- Meu carro ainda está na garantia?
- Alarme realmente altera minha cotação?
- Rastreador realmente altera minha cotação?
- Existe bônus?
- Estou comparando o preço depois das promoções?
- Comparei novamente na renovação?
- Informei todos os dados corretamente?
- Li as exclusões?
- Qual é o critério de indenização integral?
- Existe franquia nessa indenização?
- Qual é a modalidade de valor segurado?
Perguntas frequentes
Como deixar o seguro auto mais barato?
Compare diferentes seguradoras, mantenha coberturas equivalentes, teste franquias, revise adicionais e considere produtos mais enxutos ou por quilometragem quando fizerem sentido.
Qual seguradora tem o seguro mais barato?
Não existe uma única seguradora sempre mais barata. O resultado depende do veículo, motorista, CEP, uso e coberturas.
Franquia alta deixa o seguro mais barato?
Pode reduzir o prêmio, mas aumenta a participação do segurado em determinados sinistros.
Vale aumentar a franquia?
Depende da economia obtida e da sua capacidade de pagar a franquia.
Tirar carro reserva reduz o seguro?
Pode reduzir determinada proposta.
Tirar vidros deixa mais barato?
Pode, mas compare a economia com o custo potencial das peças.
Seguro só contra roubo e furto é mais barato?
Pode ser, porque transfere menos riscos.
Seguro por quilometragem é mais barato?
Pode ser vantajoso para quem utiliza o veículo em pequenas distâncias.
Rastreador reduz o seguro?
Pode influenciar determinada seguradora, mas não existe desconto universal.
Alarme reduz o seguro?
Pode influenciar alguma proposta, sem garantia automática.
Garagem dá desconto?
Pode fazer parte da avaliação do risco, mas não existe percentual universal.
Dirigir bem reduz o seguro?
Pode influenciar indiretamente critérios definidos pela seguradora, como histórico e bônus, mas não existe desconto automático universal.
O que é bônus?
É um critério definido pela seguradora que pode reduzir o prêmio conforme regras próprias.
Promoção garante preço menor?
Não. Compare o preço final e as coberturas.
Pagar à vista é mais barato?
Pode haver desconto, dependendo da seguradora.
Seguro online é mais barato?
Não necessariamente.
Posso reduzir terceiros para economizar?
Pode diminuir determinado preço, mas aumenta sua exposição financeira. Compare antes.
Perda total é sempre 75%?
Não. O critério depende do contrato.
Seguro barato sempre paga 100% da Fipe?
Não. Existem diferentes modalidades de indenização e limites.
Conclusão
Encontrar um seguro auto barato não exige procurar truques ou “dicas infalíveis”.
O caminho mais consistente é:
comparar → ajustar → recalcular.
Comece pelas coberturas realmente importantes.
Depois compare:
franquia → terceiros → assistência → vidros → carro reserva → oficinas → indenização → prêmio total.
O texto antigo também precisava corrigir algumas promessas.
Não é adequado afirmar que:
- alarme sempre reduz o preço;
- rastreador sempre gera desconto;
- dispositivos de segurança proporcionam determinada economia;
- direção prudente gera desconto automático;
- seguradora concede obrigatoriamente desconto por bom histórico;
- promoção significa melhor preço;
- cobertura básica possui uma composição universal;
- seguro mais barato oferece necessariamente proteção completa.
Em 2026, economizar significa:
assumir conscientemente apenas os riscos que você consegue suportar.
E não:
retirar o máximo possível da apólice.
Cote agora — Quer encontrar uma configuração mais econômica para seu carro? Acesse e compare preço, franquia e coberturas entre diferentes propostas.
Sobre o conteúdo
Redação SegurodeAutomovel.org
Conteúdo atualizado em 23 de setembro de 2026 com base nas orientações atuais da Superintendência de Seguros Privados — Susep.
A Susep informa que:
- o prêmio é calculado conforme o risco analisado;
- coberturas podem ser contratadas isoladamente ou combinadas;
- diferentes franquias podem alterar o preço;
- existem produtos com cobrança relacionada à quilometragem;
- podem existir coberturas parciais;
- bônus segue critérios definidos por cada seguradora;
- critérios de indenização integral podem variar;
- a apólice pode prever diferentes regras para oficinas e peças.
Preços, descontos e condições dependem da seguradora e do perfil do segurado.
Este conteúdo não garante:
- redução de preço;
- percentual de desconto;
- aceitação da proposta;
- contratação por determinada seguradora.
segurodeautomovel.org é operado por Zipia Tecnologia LTDA, CNPJ 17.467.253/0001-72. Intermediação por Seguroo Administradora e Corretora de Seguros LTDA, CNPJ 23.699.086/0001-98, SUSEP nº 202088455. Não somos seguradora.
Participe da conversa.
Compartilhe sua dúvida ou experiência. Comentários passam por moderação para manter uma discussão útil e respeitosa.