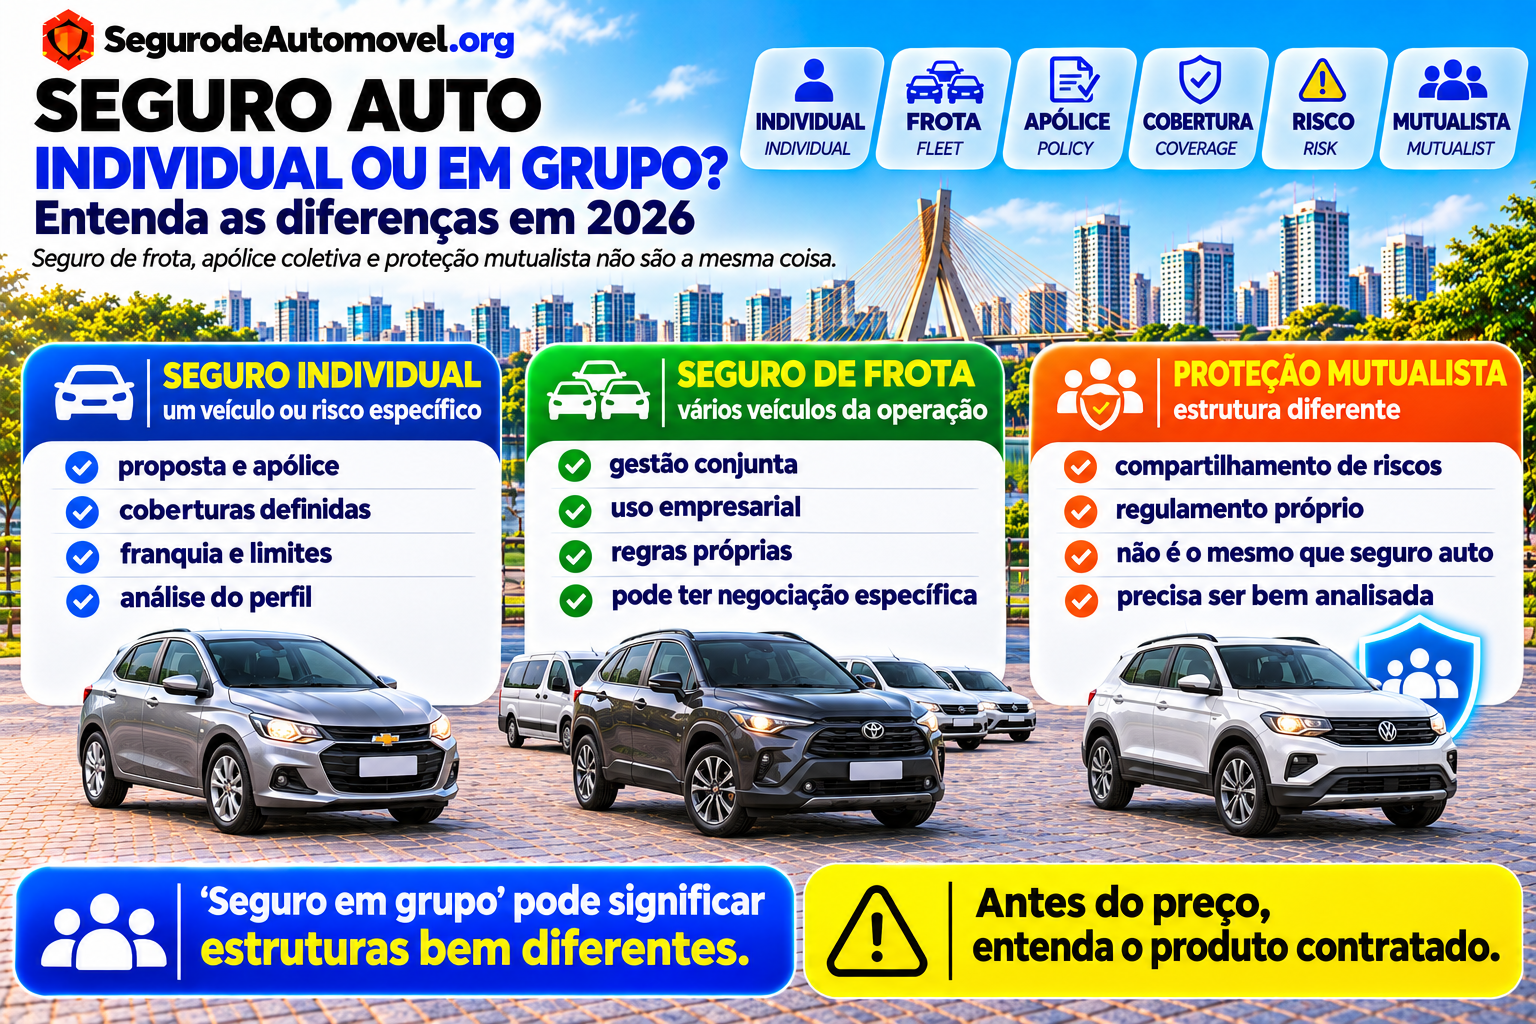
Seguro Auto individual, seguro de frota, seguro coletivo e proteção veicular em grupo:
é tudo a mesma coisa?
Não.
Essa é a principal correção que precisa ser feita no artigo antigo.
Durante muito tempo, expressões como:
“seguro de carro em grupo”
foram utilizadas de maneira bastante ampla para falar de situações diferentes.
Por exemplo:
- uma empresa segurando vários carros;
- funcionários participando de uma apólice;
- vários proprietários buscando proteção conjuntamente;
- associações dividindo prejuízos entre participantes.
Em 2026:
essas estruturas precisam ser diferenciadas.
O seguro Auto tradicional é uma operação realizada por:
seguradora autorizada e supervisionada.
Ele pode ser estruturado para:
- um veículo;
- vários veículos de uma empresa;
- situações coletivas admitidas pelas regras aplicáveis;
- determinadas coberturas vinculadas ao condutor.
Já a:
proteção patrimonial mutualista
possui estrutura jurídica diferente e passou por uma mudança regulatória importante.
A Lei Complementar nº 213/2025 passou a prever formalmente esse mercado, e em maio de 2026 foram publicadas normas do CNSP regulamentando:
operações de proteção patrimonial mutualista e cooperativas de seguros.
Por isso, antes de contratar qualquer proteção para vários veículos ou pessoas, a primeira pergunta deveria ser:
“Estou contratando seguro, seguro de frota, uma apólice coletiva ou proteção patrimonial mutualista?”
A resposta muda:
- quem assume o risco;
- como funciona a proteção;
- quais regras se aplicam;
- como ocorre a supervisão;
- quais documentos precisam ser analisados.
Atualizado em 5 de novembro de 2026 · Leitura de aproximadamente 17 min · Conteúdo informativo
Vai proteger um ou vários veículos?
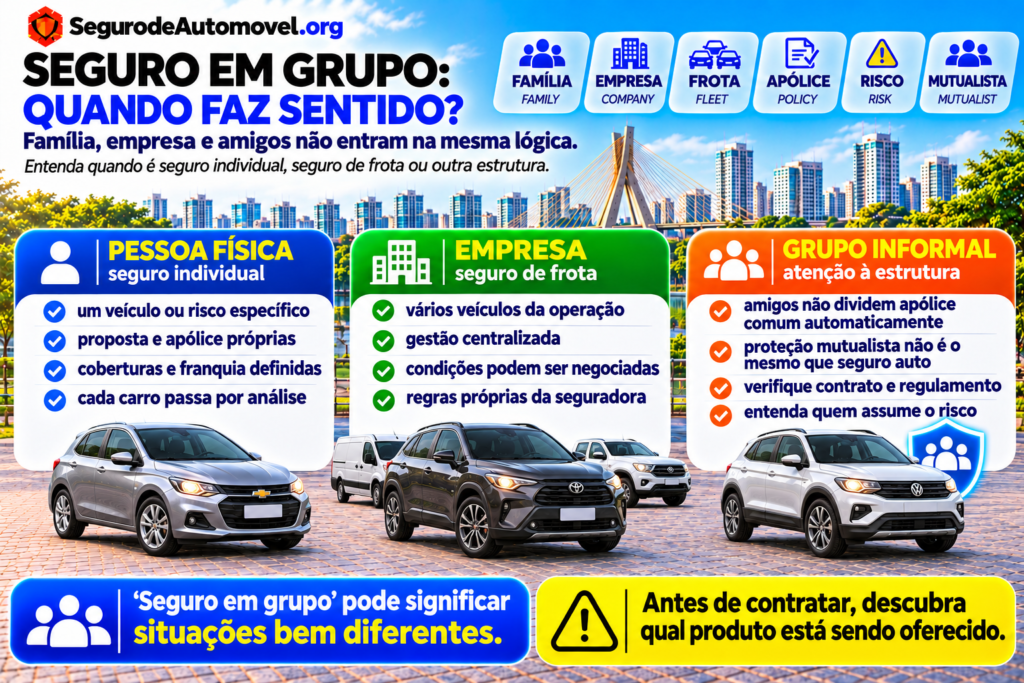
Antes de comparar preço, descubra exatamente qual produto está sendo oferecido. Seguro individual, seguro de frota e proteção patrimonial mutualista possuem estruturas diferentes.
Resposta rápida
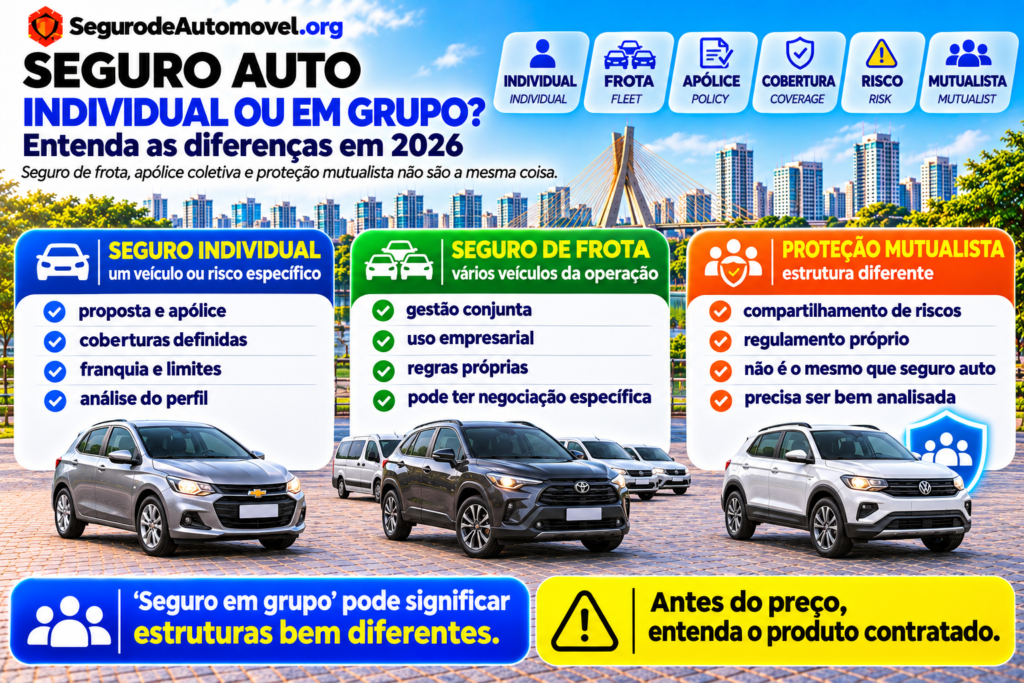
O seguro Auto individual normalmente protege um veículo ou um risco específico contratado por um segurado, conforme:
- proposta;
- apólice;
- coberturas;
- limites;
- franquia.
Já quando existem:
vários veículos
pode haver soluções voltadas a:
frotas ou estruturas coletivas, dependendo da situação.
Isso não significa que:
um grupo de amigos pode simplesmente juntar todos os carros e dividir uma única apólice comum.
Também não significa que:
“proteção veicular” seja automaticamente igual a seguro Auto.
Desde 2025, a legislação brasileira passou a tratar formalmente de:
proteção patrimonial mutualista.
Em maio de 2026, o CNSP publicou a regulamentação específica para esse mercado.
Outra correção importante:
seguro Auto não reembolsa manutenção comum.
Desgaste, depreciação pelo uso e defeitos mecânicos podem aparecer entre:
os riscos excluídos do produto, conforme as condições contratuais.
Portanto, compare:
estrutura + cobertura + limites + custo
e não apenas:
“individual ou grupo”.
Neste artigo
- O que é seguro Auto individual?
- O que significa seguro Auto em grupo?
- Seguro de frota é seguro em grupo?
- Uma família pode colocar vários carros na mesma apólice?
- Amigos podem dividir um seguro?
- O que é apólice coletiva?
- O que é seguro por afinidade?
- “Grupo Automóvel” da Susep significa seguro coletivo?
- O que é proteção patrimonial mutualista?
- Proteção mutualista é igual a seguro?
- O que mudou em 2025 e 2026?
- Como funciona seguro para vários veículos?
- Empresa com frota pode contratar uma única solução?
- Pessoa física com vários carros pode ter condições especiais?
- Seguro coletivo fica sempre mais barato?
- Todos os carros precisam ter a mesma cobertura?
- Como funciona a franquia?
- Seguro cobre manutenção?
- Seguro cobre pane?
- Seguro cobre terceiros?
- APP pode ser incluído?
- Seguro pode ser vinculado ao condutor?
- Como funciona indenização?
- Qual a diferença para proteção veicular?
- O que verificar na Susep?
- Como escolher entre individual e frota?
- Checklist
- Perguntas frequentes
- Conclusão
O que é seguro Auto individual?
É a forma mais conhecida de contratação.
O proprietário ou interessado contrata uma proteção para:
determinado veículo ou risco.
A proposta pode estabelecer:
- veículo;
- segurado;
- condutores;
- utilização;
- CEP;
- coberturas;
- franquia;
- limites.
A seguradora avalia:
o risco daquela proposta.
A Susep explica que o preço do seguro pode considerar informações sobre:
- automóvel;
- segurado;
- condutor;
- utilização;
- região de circulação.
A partir disso, a companhia pode:
aceitar ou recusar o risco conforme sua política.
Seguro individual significa apenas uma cobertura?
Não.
Um seguro Auto pode combinar diferentes proteções.
Por exemplo:
- colisão;
- roubo;
- furto;
- incêndio;
- eventos previstos no produto;
- vidros;
- assistência 24 horas;
- carro reserva.
Também pode ser conjugado com:
Responsabilidade Civil Facultativa — Auto
e:
Acidentes Pessoais de Passageiros — APP.
Por isso:
“individual” não significa “básico”.
O que é seguro Auto em grupo?
Essa expressão precisa ser usada:
com cuidado.
No uso cotidiano, ela pode significar várias coisas.
Alguém pode chamar de “seguro em grupo”:
- seguro de frota;
- seguro de funcionários;
- apólice coletiva;
- programa de afinidade;
- proteção mutualista.
Mas juridicamente e contratualmente:
essas estruturas podem ser muito diferentes.
Por isso, não basta perguntar:
“é seguro em grupo?”
Pergunte:
“qual é exatamente a estrutura contratada?”
Seguro de frota é o mesmo que seguro em grupo?
Não necessariamente.
Seguro de frota está ligado principalmente a:
um conjunto de veículos relacionados a determinado segurado ou operação.
Exemplos:
- transportadora;
- empresa de serviços;
- locadora;
- indústria;
- empresa com veículos comerciais.
Pode existir:
gestão conjunta dos riscos da frota.
Mas isso é diferente de:
dez pessoas sem relação entre si juntarem seus carros apenas para conseguir desconto.
Uma empresa pode segurar vários carros?
Sim.
Esse é um dos usos mais naturais de:
soluções para frota.
Uma empresa pode possuir:
- carros administrativos;
- vans;
- utilitários;
- caminhões;
- outros veículos.
A seguradora pode avaliar:
- tamanho da frota;
- tipos de veículo;
- regiões de circulação;
- utilização;
- condutores;
- histórico de sinistros;
- medidas de prevenção.
A lógica de precificação pode:
ser diferente da contratação individual de apenas um carro.
Empresa com dez carros precisa de dez apólices totalmente separadas?
Não necessariamente.
Dependendo do produto e da seguradora:
pode existir uma solução estruturada para a frota.
Mas não existe uma regra universal dizendo:
“acima de X carros vira frota”.
A política comercial e de subscrição:
varia entre seguradoras.
Pessoa física com vários carros pode ter solução diferente?
Pode.
Uma pessoa pode possuir:
- carro pessoal;
- SUV familiar;
- veículo do cônjuge;
- esportivo;
- outro automóvel.
Existem produtos e condições comerciais que podem considerar:
mais de um veículo.
Mas isso não significa que:
todos ficam automaticamente cobertos por uma única contratação genérica.
Confira:
como cada veículo aparece no contrato.
Seguro Auto pode ser vinculado ao condutor?
Sim.
Essa é uma possibilidade importante e relativamente mais recente.
A partir da Circular Susep nº 639/2021, passou a ser possível comercializar determinadas coberturas de seguro Auto:
vinculadas ao condutor, além do modelo tradicional vinculado ao veículo.
A Susep explica que essa estrutura pode permitir proteção para diferentes veículos conduzidos pelo segurado, dependendo:
do produto contratado.
Isso pode ser interessante para quem:
- dirige mais de um carro;
- utiliza veículo alugado;
- utiliza veículo compartilhado.
Mas novamente:
depende da cobertura e do contrato.
Isso significa que um seguro do motorista cobre qualquer carro?
Não automaticamente.
A possibilidade existe.
Mas o produto precisa:
ter sido contratado dessa forma.
Não pegue uma apólice tradicional e conclua:
“estou coberto em qualquer veículo”.
Leia:
a modalidade contratada.
O que é uma apólice coletiva?
É uma estrutura em que:
um estipulante contrata o seguro em benefício de determinado grupo elegível, conforme as normas aplicáveis ao produto.
Historicamente, existiram regras específicas para seguros coletivos de veículos ligados, por exemplo:
a empregados de um mesmo empregador.
Isso é diferente de afirmar que:
qualquer associação ou grupo informal pode criar uma apólice coletiva de automóveis.
O vínculo e a estrutura precisam:
atender às regras aplicáveis.
Um grupo de amigos pode contratar uma única apólice?
Não trate isso como:
regra geral.
O artigo antigo dava a entender que:
“um grupo de pessoas se reúne e protege seus veículos numa única apólice”.
Essa afirmação é ampla demais.
A existência de:
várias pessoas
não cria automaticamente:
direito a uma apólice coletiva.
A estrutura dependerá:
- do vínculo entre participantes;
- do produto;
- da seguradora;
- das regras regulatórias.
E familiares?
Também depende.
Uma família pode ter:
vários veículos na residência.
Isso não significa necessariamente:
“seguro coletivo familiar”.
Pode haver:
- apólices individuais;
- descontos comerciais;
- produto com múltiplos veículos;
- cobertura vinculada a condutor.
Compare:
o desenho real da proposta.
O que é seguro por afinidade?
“Afinidade” é uma expressão utilizada no mercado para programas ligados:
a determinado grupo ou relacionamento.
Exemplo:
- clientes de uma empresa;
- empregados;
- integrantes de determinado programa;
- parceiros comerciais.
Mas não é adequado definir simplesmente:
“afinidade = várias pessoas dividem uma apólice”.
A estrutura pode envolver:
condições comerciais ou distribuição voltada a um grupo específico.
O contrato continua precisando:
identificar corretamente seguradora, segurado, risco e coberturas.
“Grupo Automóvel” da Susep significa seguro de várias pessoas?
Não.
Esse é um detalhe muito importante.
Quando a Susep fala em:
“seguros do grupo Automóvel”
ela está usando uma:
classificação regulatória de ramo/grupo de seguros.
A Circular Susep nº 639/2021 estabelece regras para:
seguros do grupo Automóvel.
Nesse contexto:
“grupo Automóvel” não significa grupo de consumidores.
Não confunda as duas expressões.
O que é proteção patrimonial mutualista?
Aqui está uma das maiores atualizações deste artigo.
Proteção patrimonial mutualista envolve:
um grupo de participantes que compartilha determinados riscos patrimoniais dentro de uma estrutura mutualista.
Historicamente, esse mercado ficou conhecido popularmente por expressões como:
- proteção veicular;
- associação veicular;
- proteção associativa.
Mas o cenário jurídico mudou.
A:
Lei Complementar nº 213, de 15 de janeiro de 2025
passou a tratar expressamente:
das operações de proteção patrimonial mutualista.
O que mudou em 2026?
Em:
4 de maio de 2026
foram publicadas as Resoluções CNSP nº:
491 e 492.
A Resolução 491 trata das normas gerais de:
proteção patrimonial mutualista.
A 492 trata:
das sociedades cooperativas de seguros.
As normas entraram em vigor:
imediatamente.
Isso significa que:
o cenário regulatório de proteção veicular de 2015 não pode ser usado para explicar 2026.
Proteção mutualista agora é seguro Auto?
Não.
Essa é outra distinção fundamental.
A nova regulamentação não transforma automaticamente:
proteção patrimonial mutualista em contrato de seguro tradicional.
São estruturas:
diferentes.
A própria Susep separa:
- associações de proteção patrimonial mutualista;
- cooperativas de seguros.
A autarquia inclusive informa que, se identificar uma cooperativa de seguros no cadastro destinado a associações mutualistas:
o cadastro será invalidado, porque cooperativa atua com seguro e não com proteção patrimonial mutualista.
Então “proteção veicular” e seguro não são sinônimos?
Não.
Em 2026:
é especialmente importante não usar os termos como sinônimos.
Seguro privado envolve:
seguradora ou estrutura securitária autorizada conforme a legislação.
Proteção patrimonial mutualista envolve:
regras próprias do regime mutualista.
Ao receber uma proposta, descubra:
qual dos dois está sendo oferecido.
Como verificar uma associação mutualista?
A Susep disponibiliza:
consulta específica para associações de proteção patrimonial mutualista.
Também informa existir canal:
para denúncias de atuação irregular.
Por isso:
não confie apenas no site ou no vendedor.
Confira:
a situação da entidade.
Como verificar uma seguradora?
A Susep orienta:
consultar a empresa antes de contratar.
A própria página oficial de seguro Auto recomenda verificar:
o nome da seguradora no site da Susep.
Seguro coletivo é sempre mais barato?
Não.
Essa era outra conclusão excessivamente simples do artigo antigo.
Reunir vários veículos:
não garante preço menor.
Uma frota pode ter:
- alta frequência de colisões;
- motoristas diferentes;
- uso comercial severo;
- circulação intensa;
- veículos caros;
- histórico ruim de sinistros.
Isso pode aumentar:
o custo.
Por outro lado, uma operação:
- organizada;
- monitorada;
- com baixo histórico;
- com boa gestão de risco;
pode obter:
condições comerciais interessantes.
Mas não existe:
desconto automático por quantidade.
Dividir o custo com outras pessoas reduz o seguro?
Também não funciona dessa forma necessariamente.
No seguro tradicional, o prêmio decorre:
do risco contratado.
Não é simplesmente:
“dez pessoas dividem a conta e todo mundo paga menos”.
Se alguém apresentar essa explicação:
peça os documentos do produto.
Todos os veículos de uma frota precisam ter a mesma cobertura?
Depende:
do produto.
Uma frota pode possuir veículos com:
- valores diferentes;
- utilizações diferentes;
- riscos diferentes.
A seguradora pode estruturar:
as coberturas conforme a contratação.
Por isso, confira veículo por veículo quando necessário.
O que pode estar coberto?
A Susep informa que seguros Auto podem oferecer coberturas:
isoladas ou combinadas
para diferentes riscos.
Dependendo do produto, podem existir:
- colisão;
- roubo;
- furto;
- incêndio;
- outros eventos previstos.
Também podem existir coberturas adicionais como:
- assistência 24 horas;
- vidros;
- carro reserva;
- acessórios;
- blindagem.
Seguro Auto reembolsa manutenção?
Não como regra.
Esse é um erro importante do artigo antigo.
Ele dizia:
“reembolso de despesas com manutenções e reparos”.
Isso mistura:
manutenção
com:
reparo decorrente de sinistro.
Seguro Auto tradicional não funciona como:
plano de revisão mecânica.
Um contrato de seguro consultado na base da Susep, por exemplo, exclui prejuízos decorrentes de:
- desgaste;
- depreciação pelo uso;
- defeitos mecânicos;
- determinadas falhas elétricas.
Qual é a diferença?
Manutenção
Exemplos:
- troca de óleo;
- pneus desgastados;
- pastilhas;
- embreagem;
- correia;
- revisão.
Normalmente:
não é sinistro.
Reparo de sinistro
Exemplo:
um veículo da frota sofre:
colisão coberta.
São danificados:
- para-choque;
- porta;
- farol.
Nesse caso:
o reparo pode ser indenizável conforme a cobertura.
Seguro cobre pane mecânica?
Não automaticamente.
Se um veículo:
quebra por falha mecânica
o reparo pode ficar:
fora da cobertura de casco.
Mas a assistência 24 horas pode oferecer:
reboque ou socorro, dependendo do plano.
Assistência paga o conserto?
Não necessariamente.
Exemplo:
uma van da empresa quebra.
A assistência envia:
guincho.
O veículo é levado:
à oficina.
O custo de conserto do motor:
pode continuar por conta do proprietário.
Seguro cobre terceiros?
Pode.
A cobertura:
Responsabilidade Civil Facultativa — Auto
pode responder, dentro das condições e limites contratados, quando o segurado é responsabilizado por:
danos causados a terceiros.
Em uma frota:
isso pode ser particularmente importante.
Por quê?
Imagine:
um veículo comercial avaliado em:
R$ 60 mil
atinge outro veículo de:
R$ 300 mil.
O valor do carro da empresa:
não limita o prejuízo causado ao terceiro.
Por isso:
limites de RCF-V precisam ser analisados separadamente do valor do casco.
APP pode ser contratado?
Pode.
A cobertura:
Acidentes Pessoais de Passageiros — APP
pode indenizar passageiros em determinadas situações de acidente, conforme:
coberturas e limites contratados.
Isso pode ser relevante em veículos utilizados para:
- passageiros;
- funcionários;
- transporte autorizado.
Mas APP e RCF-V:
não são a mesma coisa.
Como funciona a franquia?
Depende:
do produto.
A franquia representa uma parte do prejuízo que fica:
sob responsabilidade do segurado
em determinadas situações.
Em uma frota:
a franquia merece atenção especial.
Vários sinistros pequenos ao longo do ano podem gerar:
impacto financeiro relevante.
Frota sempre possui uma franquia única?
Não necessariamente.
Pode haver:
- franquias diferentes;
- critérios diferentes;
- veículos com configurações específicas.
Leia:
a proposta e a apólice.
Seguro individual também pode ter franquias diferentes?
Sim.
As seguradoras podem oferecer:
- franquia normal;
- reduzida;
- majorada;
- outros formatos.
Dependendo:
do produto.
Como funciona a indenização integral?
Não existe regra dizendo:
“seguro em grupo paga de um jeito e individual de outro”.
A forma de indenização depende:
das condições contratadas.
A Susep reconhece modalidades como:
Valor de Mercado Referenciado
Usando:
- tabela de referência;
- fator de ajuste.
Valor Determinado
Com:
valor definido na apólice.
Também pode haver outro critério objetivo e transparente previsto contratualmente.
Seguro paga sempre 100% da Fipe?
Não.
Nem no individual.
Nem em frota.
O percentual e o critério precisam:
estar contratados.
Perda total é sempre 75%?
Não trate isso como:
regra universal.
O contrato deve estabelecer:
o critério para indenização integral.
Carro reserva pode valer para frota?
Pode existir.
Mas uma empresa precisa avaliar:
se o benefício realmente faz sentido.
Uma frota grande pode ter:
veículos substitutos próprios.
Nesse caso, pagar por carro reserva em todas as unidades pode:
não ser a melhor estratégia.
Já uma pequena empresa com dois veículos pode:
depender muito desse benefício.
O seguro de frota cobre lucro cessante?
Não automaticamente.
O fato de um veículo ficar parado e a empresa deixar de faturar:
não significa que o seguro de casco pagará a receita perdida.
Existem produtos e coberturas específicas que podem tratar:
determinados prejuízos financeiros.
Mas isso precisa:
estar contratado.
Não presuma.
Quem dirige os carros influencia?
Pode influenciar.
A seguradora pode analisar:
- perfil dos condutores;
- idade;
- uso;
- região;
- experiência.
A Susep explica que as informações do condutor e utilização podem:
impactar a avaliação do risco e o prêmio.
Uma empresa precisa informar todos os motoristas?
Depende:
do questionário e do produto.
Responda exatamente:
o que for solicitado.
Não omita que diferentes funcionários:
utilizam os veículos
se essa informação for relevante para a proposta.
Uso profissional aumenta o seguro?
Pode.
Um veículo comercial que roda:
200 km por dia
possui exposição diferente de um carro particular usado:
aos fins de semana.
Mas isso não significa:
um percentual fixo de aumento.
A seguradora calcula:
o risco.
Seguro de frota pode ser interessante para caminhões e vans?
Sim.
Principalmente em empresas que possuem:
vários veículos vinculados à mesma operação.
Mas caminhões, vans, utilitários e carros de passeio podem ter:
necessidades de cobertura muito diferentes.
Não escolha apenas uma solução porque:
“é de frota”.
Avalie:
cada risco relevante.
E se a empresa tiver apenas dois carros?
Pode existir solução comercial adequada.
Mas não significa que:
automaticamente será melhor que duas apólices individuais.
Compare:
- prêmio;
- franquia;
- cobertura;
- terceiros;
- assistência;
- gestão.
Quando o individual pode ser melhor?
Pode fazer mais sentido quando:
- existe apenas um carro;
- os veículos possuem proprietários diferentes;
- não existe vínculo para estrutura coletiva;
- cada veículo precisa de cobertura muito específica.
Também pode facilitar:
personalização.
Quando uma solução de frota pode fazer sentido?
Principalmente quando:
- uma empresa possui vários veículos;
- os carros pertencem à mesma operação;
- existe gestão centralizada;
- há necessidade de padronização.
Pode facilitar:
- administração;
- renovação;
- controle de sinistros;
- gestão de riscos.
Seguro de frota sempre é mais simples?
Não.
Administrar muitos veículos significa acompanhar:
- inclusões;
- exclusões;
- substituições;
- sinistros;
- motoristas;
- documentos.
Por isso:
gestão é parte importante do contrato.
Posso adicionar um carro durante a vigência?
Dependendo da estrutura:
pode ser possível por endosso ou procedimento contratual equivalente.
A empresa precisa:
comunicar corretamente a alteração.
Não presuma que:
um carro comprado hoje está automaticamente coberto.
E vender um carro?
Também é necessário:
atualizar a contratação.
Não deixe:
veículo vendido ativo
ou:
veículo novo sem inclusão formal.
Uma associação pode chamar proteção mutualista de seguro?
O consumidor precisa observar:
qual é a natureza jurídica real da operação.
Em 2026, a distinção ficou ainda mais importante.
A Susep possui consultas diferentes para:
- seguradoras;
- associações de proteção patrimonial mutualista.
Isso mostra que:
não são a mesma estrutura.
Proteção mutualista é ilegal?
Não faça essa generalização.
O cenário mudou.
A Lei Complementar nº 213/2025 e a regulamentação de 2026 criaram:
um marco legal específico para proteção patrimonial mutualista.
O que precisa ser verificado é:
se a entidade e a operação estão adequadas às regras atuais.
Então qualquer associação pode operar?
Não.
Existem:
requisitos e regras específicas.
A Susep orienta consultar:
o cadastro das associações.
Se a entidade não aparece onde deveria ou promete algo que não consegue explicar:
investigue antes de pagar.
Qual é a diferença prática entre seguro e proteção mutualista?
De forma simplificada:
Seguro Auto
Há:
transferência de risco para uma seguradora, conforme contrato e regulamentação securitária.
Proteção patrimonial mutualista
Há:
estrutura de compartilhamento mutualista de riscos entre participantes, operacionalizada dentro das regras próprias do regime.
Essa explicação é simplificada.
Os documentos de cada operação precisam:
ser lidos.
Qual é melhor?
Não existe resposta universal.
A comparação deve considerar:
- natureza do produto;
- supervisão;
- contrato/regulamento;
- coberturas;
- exclusões;
- franquias ou participações;
- limites;
- forma de rateio, quando aplicável;
- atendimento;
- preço.
Não compare apenas:
mensalidade.
Seguro em grupo tem cobertura melhor?
Não necessariamente.
Quantidade de participantes:
não determina qualidade.
Um produto individual pode possuir:
- cobertura ampla;
- altos limites;
- boa assistência.
Uma solução coletiva pode ser:
mais restrita.
Ou o contrário.
Leia:
o contrato.
Seguro individual permite personalizar mais?
Muitas vezes:
pode permitir.
Você pode escolher, conforme disponibilidade:
- cobertura de casco;
- limite de terceiros;
- franquia;
- assistência;
- carro reserva;
- vidros.
Em uma solução padronizada para frota:
pode haver menos individualização.
Mas isso depende:
do produto.
Seguro em grupo tem bônus?
Não existe regra universal.
A Susep informa que:
não define uma regra única para bônus.
Quando houver bônus ou outra forma de recompensa:
deve constar da proposta e da apólice.
Por isso, não presuma:
que bônus individual funciona da mesma maneira em frota.
Uma frota ruim pode encarecer a renovação?
Pode.
Se houver:
- muitos acidentes;
- alta frequência;
- perdas elevadas;
a seguradora pode:
reavaliar o risco na renovação.
Isso pode afetar:
- preço;
- franquias;
- condições;
- aceitação.
Um motorista ruim prejudica todo o grupo?
Depende:
da estrutura da contratação e da sinistralidade.
Em uma frota empresarial, por exemplo, muitos sinistros podem afetar:
a experiência global da operação.
Por isso, empresas costumam investir em:
- treinamento;
- telemetria;
- controle de velocidade;
- manutenção preventiva;
- gestão de motoristas.
Manutenção preventiva ajuda no seguro?
Ela é importante:
para reduzir pane e acidentes decorrentes de má conservação.
Mas seguro não paga manutenção só porque:
ela ajuda a reduzir risco.
A empresa continua responsável por:
- pneus;
- freios;
- óleo;
- revisão;
- componentes desgastados.
Seguro substitui manutenção da frota?
Não.
São:
duas coisas completamente diferentes.
A frota pode estar segurada e ainda precisar:
de um programa rigoroso de manutenção.
Como comparar seguro individual e solução de frota?
Monte uma comparação equivalente.
Seguro individual
Some:
- prêmio de todos os veículos;
- franquias;
- assistências;
- terceiros;
- carro reserva.
Frota
Analise:
- prêmio total;
- franquia por veículo;
- limites;
- gestão;
- regras de inclusão;
- cobertura de terceiros;
- assistência.
Depois compare:
o custo total e a proteção.
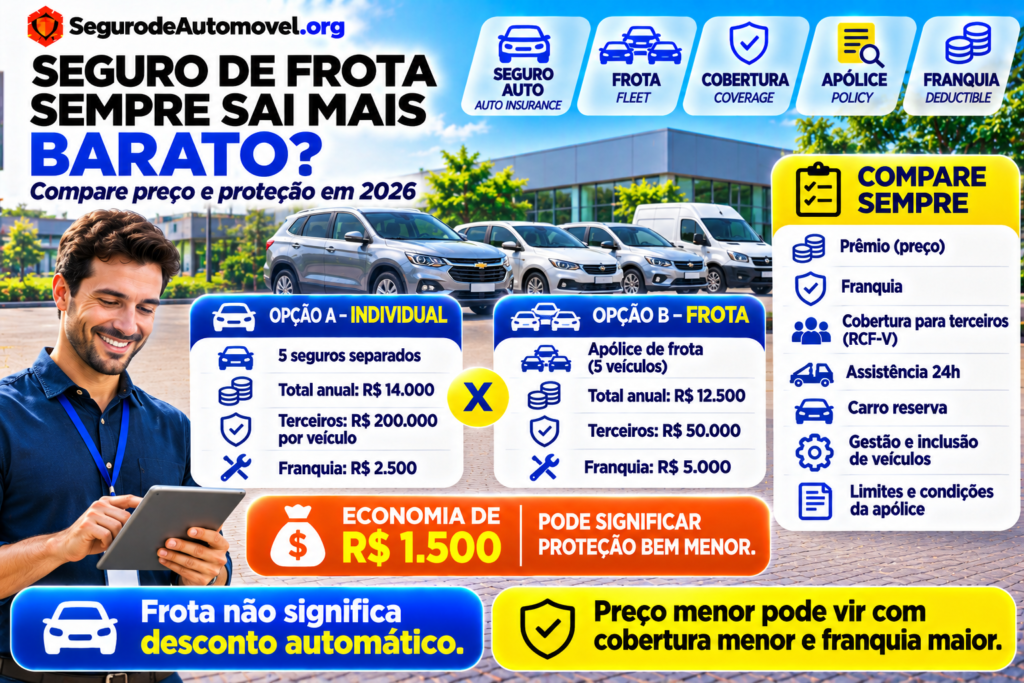
Exemplo
Imagine uma empresa com:
5 veículos.
Opção A — cinco seguros separados
Total anual:
R$ 14 mil
Opção B — solução de frota
Total anual:
R$ 12,5 mil
À primeira vista:
a frota parece melhor.
Mas veja:
Individual
RCF-V:
R$ 200 mil por veículo
Franquia:
R$ 2.500
Frota
RCF-V:
R$ 50 mil
Franquia:
R$ 5.000
Nesse cenário:
R$ 1.500 de economia no prêmio pode significar proteção bastante inferior.
Por isso:
preço sozinho não decide.
Checklist antes de contratar
Estrutura
- É seguro tradicional?
- É seguro de frota?
- É apólice coletiva?
- É proteção patrimonial mutualista?
- Quem assume o risco?
Entidade
- Seguradora está regular?
- Associação mutualista está cadastrada quando aplicável?
- Sei quem administra a operação?
Veículos
- Quantos?
- Proprietários?
- Uso?
- Valor?
- Região de circulação?
Condutores
- Quem dirige?
- Funcionários?
- Uso profissional?
- Existe restrição de idade?
Casco
- Colisão?
- Roubo?
- Furto?
- Incêndio?
- Eventos naturais?
Terceiros
- Danos materiais?
- Danos corporais?
- Danos morais?
- Qual limite?
Passageiros
- Existe APP?
- Qual limite?
Franquia
- Por veículo?
- Qual valor?
- Diferente por categoria?
Assistência
- Guincho?
- Quilometragem?
- Pane?
- Chaveiro?
Gestão
- Como incluir veículo?
- Como retirar veículo?
- Como trocar placa?
- Como registrar novo motorista?
Indenização
- VMR?
- Valor determinado?
- Qual tabela?
- Qual fator?
Exclusões
- Manutenção?
- Desgaste?
- Pane?
- Uso inadequado?
- Condutor não autorizado?
Perguntas frequentes
O que é seguro Auto individual?
É uma contratação voltada a determinado veículo, condutor ou risco, conforme a estrutura prevista no produto.
O que é seguro Auto em grupo?
É uma expressão genérica e imprecisa. Pode estar sendo usada para seguro de frota, apólice coletiva, programa de afinidade ou até proteção mutualista.
Seguro em grupo é o mesmo que frota?
Não necessariamente.
Empresa pode segurar vários carros?
Sim.
Pessoa física pode segurar vários carros?
Pode, conforme os produtos oferecidos.
Posso colocar meus carros e os dos meus amigos na mesma apólice?
Não existe essa possibilidade como regra geral apenas porque vocês desejam dividir custos.
Família pode ter seguro conjunto?
Pode existir solução comercial para múltiplos veículos, mas isso depende da seguradora e da estrutura contratada.
Seguro por afinidade é uma apólice dividida?
Não necessariamente.
“Grupo Automóvel” da Susep significa seguro coletivo?
Não. É uma classificação regulatória do ramo de seguros.
Seguro pode ser vinculado ao motorista?
Sim, há produtos que podem ser vinculados ao condutor.
Seguro de frota é sempre mais barato?
Não.
Ter mais carros dá desconto automático?
Não.
Todos os carros precisam ter mesma cobertura?
Depende do produto.
Seguro cobre manutenção?
Não como regra.
Seguro cobre troca de óleo?
Não.
Seguro cobre pneu gasto?
Não automaticamente.
Seguro cobre defeito mecânico?
Normalmente não como cobertura de casco por simples desgaste ou falha mecânica.
Seguro cobre colisão?
Pode, se contratado.
Seguro cobre roubo?
Pode.
Seguro cobre furto?
Pode.
Seguro cobre terceiros?
Pode haver RCF-V.
Seguro cobre passageiros?
Pode haver APP.
Seguro paga sempre 100% da Fipe?
Não.
Seguro de frota paga 100% da Fipe?
Também não necessariamente.
Perda total é sempre 75%?
Não trate como regra universal.
Assistência 24 horas cobre pane?
Pode prestar socorro ou reboque, conforme o plano.
Assistência paga o conserto do motor?
Não automaticamente.
Proteção veicular é seguro?
Não use os termos como sinônimos.
Proteção patrimonial mutualista é permitida?
Existe marco legal próprio desde a LC 213/2025, regulamentado em 2026.
Associação precisa estar regular?
Sim, conforme as regras aplicáveis ao regime mutualista.
Como consultar?
A Susep disponibiliza consulta de associações de proteção patrimonial mutualista.
Como consultar seguradora?
Também é possível verificar a empresa na Susep.
Qual é melhor: individual ou frota?
Depende de quantidade de veículos, vínculo, uso, perfil, cobertura e custo.
Conclusão
O artigo antigo explicava:
“seguro Auto em grupo x seguro Auto individual”
como se existissem apenas:
duas alternativas simples.
Em 2026:
o mercado é mais complexo.
É necessário diferenciar:
- seguro Auto individual;
- seguro de frota;
- estruturas coletivas admitidas;
- cobertura vinculada ao condutor;
- proteção patrimonial mutualista;
- cooperativas de seguros.
A primeira grande correção é:
não tratar “grupo” como um produto único.
Uma empresa com:
20 veículos
tem uma necessidade completamente diferente de:
dez pessoas que possuem um carro cada.
A segunda correção é sobre:
manutenção.
O artigo antigo dizia que o seguro em grupo poderia oferecer:
“reembolso de despesas com manutenções e reparos”.
Isso precisa ser retirado.
Seguro Auto tradicional:
não é plano de manutenção.
Desgaste, depreciação pelo uso e defeitos mecânicos podem ser excluídos das coberturas de casco.
Se uma colisão coberta danificar:
- porta;
- farol;
- para-choque;
o reparo pode fazer parte:
do sinistro.
Se o carro precisa:
- trocar óleo;
- substituir embreagem gasta;
- trocar pastilha;
- consertar motor desgastado;
isso normalmente pertence:
à manutenção do veículo.
A terceira atualização é:
proteção veicular.
O cenário mudou profundamente desde 2015.
Em janeiro de 2025 foi publicada a:
Lei Complementar nº 213/2025
criando o marco jurídico para:
proteção patrimonial mutualista e cooperativas de seguros.
Em maio de 2026 entraram em vigor:
as Resoluções CNSP 491 e 492
regulamentando essas estruturas.
Mas isso não significa:
“proteção mutualista virou seguro”.
A própria Susep mantém estruturas de consulta distintas e ressalta que:
cooperativa de seguros e associação mutualista não são a mesma coisa.
Por isso, antes de assinar:
descubra exatamente o que está sendo contratado.
Se for seguro:
- quem é a seguradora?
- qual apólice?
- quais coberturas?
- quais limites?
Se for proteção patrimonial mutualista:
- qual associação?
- está regular?
- quem administra?
- como funciona o rateio?
- quais são as regras?
Se for frota:
- quais veículos estão incluídos?
- quais motoristas?
- quais franquias?
- quais limites?
- como funcionam inclusões e exclusões?
E não conclua que:
frota sempre custa menos.
Um preço menor pode vir acompanhado de:
- franquia maior;
- terceiros menores;
- menos assistência;
- menos coberturas.
Compare:
produtos equivalentes.
Possui mais de um veículo ou administra uma frota?
Antes de escolher entre contratos individuais e uma solução conjunta, compare prêmio total, franquias, responsabilidade civil, assistência e regras de gestão. Se a oferta for mutualista, confirme também a situação da entidade na Susep.
Sobre o conteúdo
Atualizado em 5 de novembro de 2026 · Conteúdo informativo
Este artigo atualiza integralmente o antigo:
“Seguro auto em grupo x seguro auto individual”.
As principais mudanças foram:
- diferenciação entre seguro individual e frota;
- correção do conceito de seguro em grupo;
- retirada da ideia de que qualquer grupo de pessoas pode dividir uma apólice;
- atualização do conceito de afinidade;
- diferenciação entre “grupo Automóvel” da Susep e grupo de consumidores;
- inclusão do seguro vinculado ao condutor;
- retirada da cobertura automática de manutenção;
- diferenciação entre manutenção e reparo de sinistro;
- atualização da cobertura de terceiros;
- inclusão de APP;
- atualização de indenização;
- inclusão da proteção patrimonial mutualista;
- inclusão da Lei Complementar nº 213/2025;
- inclusão da regulamentação de 2026;
- diferenciação entre associação mutualista e cooperativa de seguros;
- inclusão de consulta à Susep;
- inclusão de checklist para frota e contratos individuais.
A Circular Susep nº 639/2021 permanece entre os principais normativos aplicáveis aos seguros do grupo Automóvel, e a Susep informa que coberturas podem ser estruturadas para veículo ou, em determinados produtos, para condutor.
Em paralelo, a LC nº 213/2025 e as Resoluções CNSP nº 491 e 492, de maio de 2026, passaram a estruturar o ambiente regulatório atual de proteção patrimonial mutualista e cooperativas de seguros.
segurodeautomovel.org é operado por Zipia Tecnologia LTDA, CNPJ 17.467.253/0001-72. Intermediação por Seguroo Administradora e Corretora de Seguros LTDA, CNPJ 23.699.086/0001-98, SUSEP nº 202088455. Não somos seguradora.