Quem mora em Ipatinga e está procurando proteção para o carro normalmente começa com duas perguntas:
quanto custa o seguro Auto na cidade?
E:
morar em Ipatinga deixa o seguro mais caro?
Não existe uma resposta única.
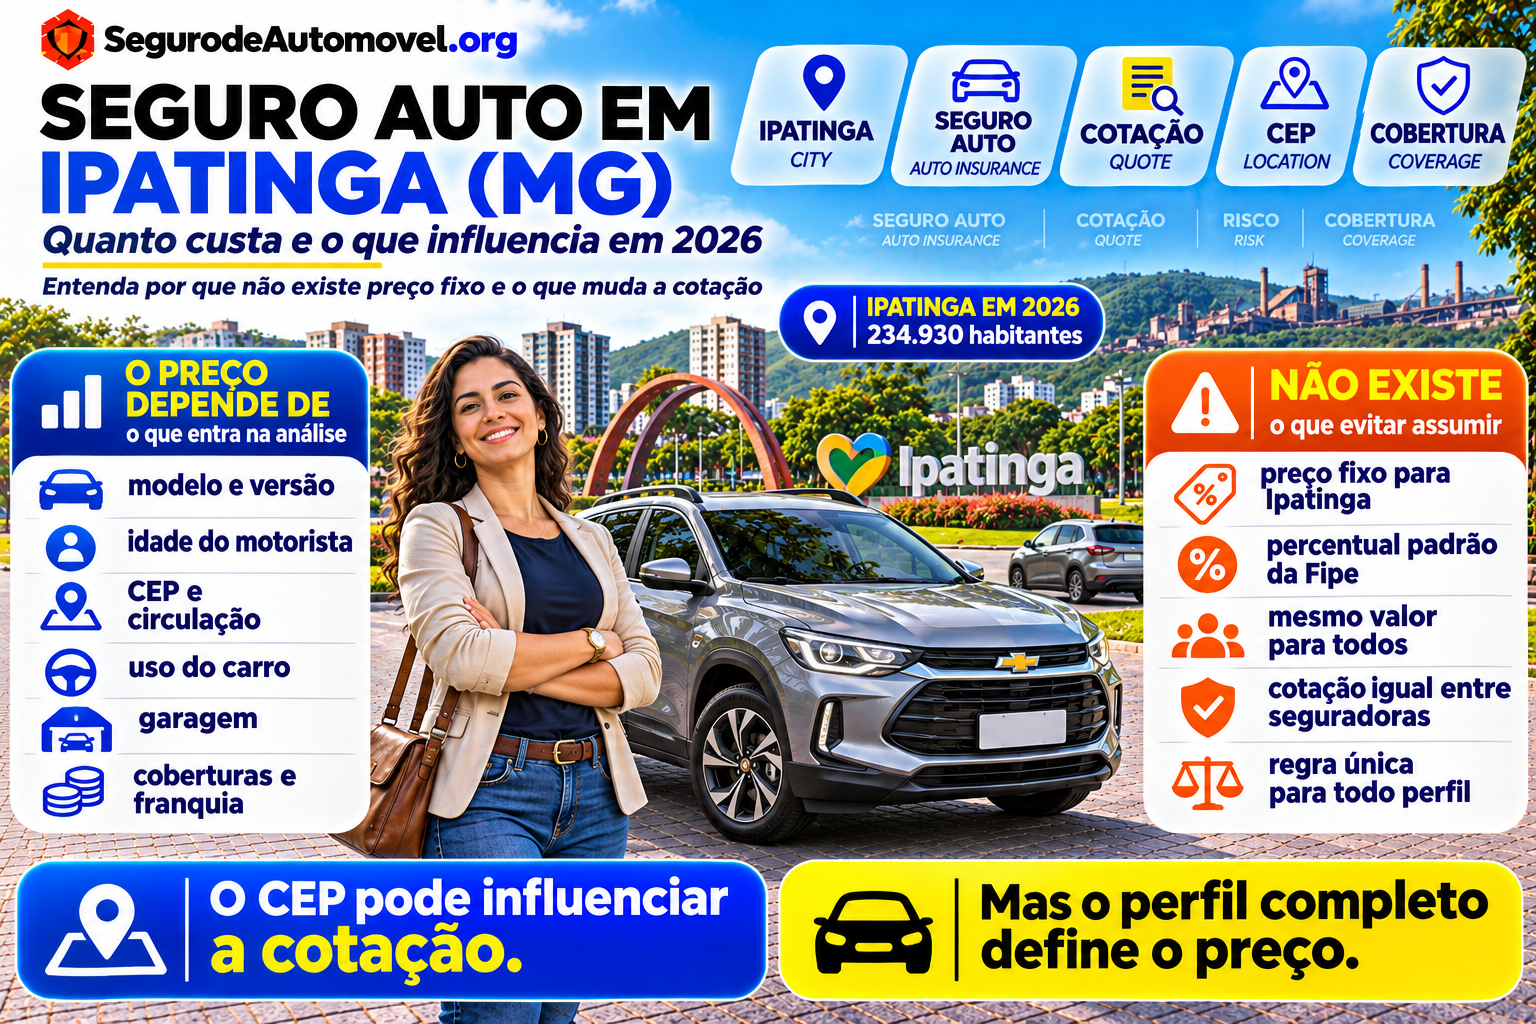
O preço do seguro depende da combinação entre:
- veículo;
- versão;
- ano;
- motorista;
- CEP;
- utilização;
- garagem;
- coberturas;
- franquia;
- critérios da seguradora.
Por isso:
não existe um preço tabelado de seguro Auto em Ipatinga.
Dois moradores da mesma cidade podem receber:
propostas completamente diferentes.
A Susep explica que o prêmio é calculado conforme o risco assumido pela seguradora, utilizando informações sobre:
- automóvel;
- segurado;
- condutor;
- forma de utilização.
Região de circulação, idade, tempo de habilitação e dispositivos de segurança também podem fazer parte da avaliação.
Além disso, o próprio contexto da cidade precisava ser atualizado.
Segundo o IBGE, Ipatinga possui:
234.930 habitantes estimados em 2026.
No Censo 2022 eram:
227.731 moradores.
A área territorial oficial é de aproximadamente:
164,5 km².
Ipatinga integra o:
Vale do Aço
e possui forte ligação histórica com:
a indústria siderúrgica.
A planta da Usiminas está localizada no município e continua sendo uma das referências econômicas e industriais da região.
Atualizado em 5 de novembro de 2026 · Leitura de aproximadamente 16 min · Conteúdo informativo
Mora em Ipatinga e está procurando seguro para o carro?
Compare propostas usando exatamente o mesmo perfil, coberturas, franquia e limites para terceiros. Uma cotação mais barata só é realmente melhor quando oferece proteção equivalente.
Resposta rápida
O seguro Auto em Ipatinga pode proteger o motorista contra riscos contratados como:
- roubo;
- furto;
- colisão;
- incêndio;
- danos a terceiros;
- determinados eventos naturais.
Também podem existir serviços adicionais, como:
- assistência 24 horas;
- reboque;
- carro reserva;
- proteção para vidros.
Mas:
essas coberturas não são automáticas em toda apólice.
É necessário verificar:
o que foi efetivamente contratado.
Outro ponto importante:
seguro Auto não paga manutenção comum do veículo.
Troca de óleo, pneus gastos, revisão, pastilhas, embreagem e defeito mecânico por desgaste não devem ser apresentados como:
coberturas normais de um seguro Auto.
O seguro protege:
contra os riscos definidos no contrato.
Neste artigo
- Como funciona o seguro Auto em Ipatinga?
- Quanto custa?
- CEP influencia?
- Quantos habitantes Ipatinga tem?
- Ipatinga ainda é a décima cidade mais populosa de Minas?
- Qual é o IDHM?
- Como está a segurança na região?
- Os roubos estão aumentando?
- Quais carros são mais roubados em Ipatinga?
- O ranking antigo ainda vale?
- O que influencia o preço?
- Garagem reduz o seguro?
- Uso profissional muda a cotação?
- Seguro cobre roubo e furto?
- Seguro cobre colisão?
- Seguro para terceiros vale a pena?
- O que é franquia?
- Seguro paga sempre 100% da Fipe?
- Perda total é sempre 75%?
- Seguro cobre manutenção?
- Assistência 24 horas cobre pane?
- Vale contratar carro reserva?
- Como comparar propostas?
- Como pagar menos?
- Checklist
- Perguntas frequentes
- Conclusão
Como funciona o seguro Auto em Ipatinga?
O funcionamento é semelhante ao de:
outras cidades brasileiras.
O motorista fornece informações sobre:
- carro;
- condutores;
- residência;
- circulação;
- utilização.
A seguradora então:
analisa o risco.
A partir dessa análise, ela pode:
- aceitar;
- precificar;
- estabelecer determinadas condições;
- recusar a proposta.
A Susep deixa claro que a seguradora possui prerrogativa para:
analisar cada risco conforme seus próprios critérios.
Por isso:
não existe obrigação de todas as seguradoras apresentarem cotação para todo perfil.
Quanto custa seguro Auto em Ipatinga?
Não existe:
um preço médio que sirva para todo mundo.
Imagine dois moradores.
Motorista A
- 46 anos;
- carro fica em garagem;
- uso particular;
- baixa quilometragem;
- veículo compacto.
Motorista B
- 21 anos;
- carro fica na rua;
- uso diário intenso;
- veículo de maior valor.
Mesmo que os dois morem:
no mesmo bairro de Ipatinga
o resultado pode ser:
bem diferente.
Seguro custa uma porcentagem da Fipe?
Não existe uma regra como:
“seguro custa 5% da Fipe”.
Esse tipo de cálculo pode até aparecer como:
estimativa informal
mas não representa:
a forma real de precificação.
A seguradora calcula:
o risco individual da proposta.
O CEP influencia no seguro?
Pode.
A regulamentação atual inclusive prevê que informações de seguros Auto possam incluir:
- CEP de risco;
- município;
- UF.
Isso reforça que:
a localização pode fazer parte da análise.
Mas o CEP não é:
o único fator.
Por que a região influencia?
Porque a seguradora pode avaliar aspectos como:
- frequência de roubo e furto;
- colisões;
- exposição;
- locais de estacionamento;
- histórico de sinistros.
Cada companhia desenvolve:
seu próprio modelo de risco.
Posso informar o CEP de outra pessoa?
Não.
Informe:
o endereço e o perfil reais.
A Susep alerta que informações inexatas ou omissão de circunstâncias relevantes no questionário de risco podem trazer:
consequências para o direito à indenização.
Quantos habitantes Ipatinga tem em 2026?
A estimativa oficial do IBGE é de:
234.930 habitantes.
No Censo 2022:
227.731 habitantes.
A densidade demográfica foi de:
1.381,16 habitantes por km².
O artigo antigo falava em 255 mil habitantes. O que aconteceu?
Esse número não deve continuar sendo utilizado como:
referência atual.
Também havia outro problema.
O texto dizia:
“Censo do IBGE de 2014”.
O IBGE não realizou:
Censo Demográfico em 2014.
O Censo mais recente é:
2022.
Para anos intercensitários, são publicadas:
estimativas populacionais.
Em 2026, o IBGE publicou oficialmente as novas estimativas municipais com referência em:
1º de julho de 2026.
Qual é a área de Ipatinga?
Segundo o IBGE:
164,482 km².
Isso ajuda a entender uma característica importante:
Ipatinga possui população relativamente concentrada em um território pequeno.
Ipatinga é a décima cidade mais populosa de Minas?
Não vale manter:
esse ranking antigo
sem recalcular a posição com os dados atuais de todos os municípios.
Rankings populacionais mudam.
Para uma página de seguro:
não é necessário depender dessa posição.
É mais útil apresentar:
a população oficial atual.
Qual é o IDHM de Ipatinga?
O indicador oficial apresentado pelo IBGE é:
0,771
referente a:
2010.
Por isso, o artigo antigo não deve continuar afirmando:
IDH de 0,806
nem:
primeira colocação entre os municípios mineiros
sem uma fonte e período compatíveis.
Ipatinga pertence ao Vale do Aço?
Sim.
A cidade é uma das principais referências urbanas e econômicas:
do Vale do Aço.
A presença da Usiminas teve papel central:
na industrialização e expansão do município.
A própria Prefeitura identifica em Ipatinga a planta siderúrgica da companhia.
A economia depende apenas da indústria?
Não.
A siderurgia tem enorme importância histórica e econômica.
Mas a cidade também possui atividades ligadas:
- comércio;
- serviços;
- saúde;
- educação;
- turismo de negócios;
- cadeia industrial regional.
Isso influencia inclusive:
o volume diário de deslocamentos.
Quais rodovias são importantes para Ipatinga?
Entre os principais eixos viários da região estão:
- BR-381;
- BR-458;
- corredores de ligação regional.
Documentos e serviços municipais fazem referência à circulação pelas:
BR-381 e BR-458
no próprio território urbano de Ipatinga.
Para quem utiliza o carro com frequência em rodovia:
assistência 24 horas merece atenção.
Por quê?
Porque uma pane ou acidente pode ocorrer:
longe de casa.
Nesse cenário, vale conferir:
- quilometragem do guincho;
- limite de eventos;
- cobertura territorial;
- assistência em viagem.
Seguro Auto é obrigatório em Ipatinga?
Não.
Seguro Auto facultativo:
não é obrigatório porque você mora na cidade.
A decisão depende:
da necessidade do proprietário.
Então por que contratar?
Porque o seguro permite transferir para a seguradora:
determinados riscos financeiros contratados.
Imagine um veículo de:
R$ 80 mil.
Se ele for roubado e:
não recuperado
você conseguiria suportar sozinho:
uma perda de R$ 80 mil?
Se a resposta for não:
seguro pode ser uma proteção patrimonial importante.
Os roubos de veículos em Ipatinga estão aumentando?
Não devemos repetir:
essa afirmação do artigo antigo
sem dados atuais específicos.
O texto utilizava números de:
2014
e ainda misturava dados:
do interior de Minas
com:
a realidade específica de Ipatinga.
Isso é metodologicamente fraco.
Existem dados recentes de segurança?
Sim.
A Secretaria de Estado de Justiça e Segurança Pública de Minas Gerais mantém:
bases abertas de criminalidade para os 853 municípios.
Entre os conjuntos disponíveis estão:
- crimes violentos;
- furtos;
- roubos por alvo;
- veículos roubados;
- veículos furtados.
Esse é o tipo de fonte que deve ser utilizado:
para futuras atualizações municipais.
O que dizem os dados regionais recentes?
No Anuário de Segurança Pública de Minas Gerais referente a 2024, a:
RISP 12 – Ipatinga
registrou:
700 roubos consumados em 2024.
Em 2023:
727.
Isso representa:
queda de 3,71%.
Mas atenção:
RISP 12 não significa apenas o município de Ipatinga.
É uma:
Região Integrada de Segurança Pública.
Portanto, não devemos afirmar:
Ipatinga teve exatamente 700 roubos.
O dado é:
regional.
Isso mostra que a criminalidade está aumentando?
Não para esse indicador.
O recorte da RISP 12 mostrou:
redução dos roubos consumados de 2023 para 2024.
Essa é mais uma razão para retirar a antiga frase:
“os números só aumentam”.
Uma página atual precisa:
acompanhar a série real.
E roubo de veículos?
A Sejusp oferece bases específicas de:
veículos roubados
e:
veículos furtados.
A melhor prática para uma atualização futura é utilizar:
o município de Ipatinga + período definido
em vez de usar:
dados de todo o interior do estado.
Quais são os carros mais roubados em Ipatinga?
O artigo antigo listava:
- Fiat Strada;
- Volkswagen Gol;
- Toyota Corolla;
- Fiat Uno;
- Fiat Palio.
Mas essa lista não deve continuar sendo apresentada como:
ranking atual de 2026.
Ela foi produzida com:
dados antigos
e com um recorte que abrangia:
- Vale do Aço;
- Norte;
- Jequitinhonha.
Isso não é:
Ipatinga isoladamente.
E os percentuais de Chrysler, Volvo e Frontier?
Também devem sair.
O artigo utilizava bases com:
menos de 100 unidades expostas
e percentuais muito sensíveis:
a amostras pequenas.
Por exemplo:
se há poucos veículos daquele modelo circulando, alguns poucos sinistros podem gerar:
percentual aparentemente enorme.
Isso pode enganar o leitor.
Então é melhor não ter ranking?
Sem uma base municipal atual e suficientemente representativa:
sim.
É melhor ser preciso do que:
inventar atualidade.
Um carro muito roubado sempre tem seguro mais caro?
Não.
Roubo e furto podem influenciar:
a precificação.
Mas outros fatores também pesam:
- custo das peças;
- reparabilidade;
- versão;
- colisões;
- motorista;
- CEP.
Um carro pouco roubado pode:
ter seguro caro por outros motivos.
Vale cotar o seguro antes de comprar o carro?
Sim.
Essa é uma das recomendações mais úteis.
Imagine que você esteja considerando:
- Onix;
- HB20;
- Polo.
Faça cotação:
dos três.
Mantenha:
- mesmo motorista;
- mesmo CEP;
- mesmas coberturas;
- mesma franquia.
Assim você consegue incluir o seguro:
no custo real de propriedade.
O que influencia a cotação em Ipatinga?
O carro
- marca;
- modelo;
- versão;
- ano;
- valor.
O motorista
- idade;
- experiência;
- histórico.
A localização
- CEP;
- região de circulação;
- estacionamento.
A utilização
- particular;
- trabalho;
- deslocamento diário;
- profissional.
As coberturas
- roubo;
- furto;
- colisão;
- terceiros;
- assistência.
A franquia
Também pode influenciar:
o preço final.
Garagem pode reduzir o seguro?
Pode influenciar.
A Susep cita:
uso de estacionamento fechado
entre as informações comumente utilizadas no perfil de risco.
Mas não existe:
desconto fixo por garagem.
E estacionamento no trabalho?
Também pode fazer parte:
da análise de algumas seguradoras.
Se perguntarem:
informe corretamente.
Quem utiliza o carro diariamente para trabalhar paga mais?
Pode.
Mas não existe:
percentual automático.
A utilização diária aumenta:
a exposição.
A seguradora pode considerar:
- frequência;
- distância;
- tipo de uso.
Motorista de aplicativo precisa avisar?
Sim.
Se o carro for utilizado para:
transporte remunerado de passageiros
isso precisa ser informado corretamente.
Não declare:
uso particular
se o veículo trabalha:
com Uber ou 99.
Quais coberturas avaliar em Ipatinga?
Depende:
do seu perfil.
Mas existem algumas categorias importantes.
Roubo e furto
A cobertura pode indenizar:
conforme os riscos contratados e condições da apólice.
Não presuma que:
todo produto cobre os dois eventos da mesma maneira.
Colisão
Pode proteger o próprio carro contra:
danos provenientes dos eventos cobertos.
Incêndio
Também pode estar incluído:
dependendo do produto.
Eventos naturais
Algumas coberturas podem incluir danos por eventos como:
- alagamento;
- queda de árvore;
- granizo.
Mas:
confirme no contrato.
Seguro para terceiros
Uma das coberturas mais importantes para avaliar é:
RCF-V — Responsabilidade Civil Facultativa Auto.
Ela pode responder por determinados prejuízos causados:
a terceiros
até:
os limites contratados.
Por que isso importa?
Imagine:
seu carro vale:
R$ 40 mil.
Você atinge um veículo de:
R$ 250 mil.
O baixo valor do seu carro:
não reduz o prejuízo do terceiro.
Quanto contratar para terceiros?
Não existe:
um limite certo para todo mundo.
Compare:
- danos materiais;
- danos corporais;
- danos morais, quando disponíveis.
Analise:
sua exposição real.
E passageiros?
Pode existir cobertura de:
APP — Acidentes Pessoais de Passageiros.
Ela tem como objetivo indenizar passageiros em determinadas situações de acidente pessoal, conforme:
os riscos e limites contratados.
O que é franquia?
Franquia é a parte do prejuízo que:
fica a cargo do segurado
em determinadas situações.
A Susep define franquia como:
o valor indicado na apólice que representa a parcela do prejuízo assumida pelo próprio segurado.
Exemplo
Franquia:
R$ 3.000
Reparo:
R$ 2.500
Em uma franquia dedutível típica:
o seguro não indeniza esse dano parcial.
Agora:
Reparo:
R$ 10.000
a seguradora indeniza:
conforme as regras da cobertura e da franquia.
Franquia reduzida é sempre melhor?
Não.
Pode aumentar:
o preço do seguro.
A escolha precisa considerar:
prêmio + valor que você suportaria em um sinistro.
Seguro paga sempre 100% da Tabela Fipe?
Não.
Essa é outra atualização importante.
A Susep permite modalidades como:
Valor de Mercado Referenciado
A indenização considera:
- tabela prevista na apólice;
- fator de ajuste contratado.
Valor Determinado
Existe:
um valor fixado no contrato.
Também podem existir outros critérios:
objetivos e transparentes.
Por isso:
100% da Fipe não é regra universal.
Posso contratar 110% da tabela?
Alguns produtos podem aceitar:
fator de ajuste superior a 100%, conforme a política da seguradora.
Outros:
não.
A proposta precisa indicar:
o percentual contratado.
Perda total é sempre quando o reparo chega a 75%?
Não.
Essa regra não é:
universal.
A Susep determina que as condições contratuais estabeleçam:
o critério para caracterização da indenização integral.
A própria autarquia apresenta um exemplo com:
80%
para demonstrar que o percentual é:
contratual, e não obrigatoriamente 75%.
Seguro Auto cobre manutenção?
Não como regra.
Esse é um dos maiores erros do texto antigo.
Ele afirmava que seguro poderia pagar:
- manutenção;
- troca de peças;
- pequenos reparos.
Isso precisa ser diferenciado.
Manutenção
Exemplos:
- óleo;
- filtros;
- pneus;
- pastilhas;
- embreagem;
- revisão.
Esses custos pertencem:
à manutenção do veículo.
Sinistro coberto
Imagine uma colisão que danifique:
- para-choque;
- farol;
- suspensão.
Nesse caso:
o reparo pode ser coberto
porque decorreu:
de um evento previsto no seguro.
Então seguro não paga peça?
Pode pagar peça:
no reparo de um sinistro coberto.
Isso é diferente de pagar:
uma peça desgastada pelo uso.
A própria Susep esclarece que, em reparos cobertos, podem existir regras contratuais sobre utilização de:
- peças novas;
- originais ou não;
- nacionais;
- importadas;
- usadas nas hipóteses permitidas.
Seguro cobre pane mecânica?
Não automaticamente.
Uma falha comum de:
- motor;
- câmbio;
- bateria;
- alternador;
não se transforma automaticamente:
em sinistro de casco.
Então para que serve assistência 24 horas?
Pode oferecer serviços como:
- reboque;
- chaveiro;
- auxílio em pane;
- troca de pneu;
conforme:
o plano contratado.
Assistência paga o conserto?
Não necessariamente.
Exemplo:
o motor quebra na BR-381.
A assistência leva:
o carro até uma oficina.
O conserto do motor pode continuar:
por sua conta.
Vale atenção ao guincho em Ipatinga?
Sim.
Principalmente para quem circula:
pelas rodovias da região.
Compare:
- 100 km;
- 200 km;
- 500 km;
- outros limites.
Não olhe apenas:
o preço da assistência.
Carro reserva está sempre incluído?
Não.
Pode ser:
uma cobertura opcional ou benefício específico.
Confira:
- quantidade de dias;
- categoria;
- situações que liberam o veículo.
Para quem depende do carro para trabalhar, vale?
Pode ser bastante útil.
Principalmente se ficar sem o veículo significar:
não conseguir trabalhar normalmente.
Rede de oficinas é obrigatória?
Não existe obrigação de toda seguradora oferecer:
livre escolha de oficina.
A Susep informa que os produtos podem prever:
- livre escolha;
- rede referenciada;
- ambas.
Por isso:
confira antes de contratar.
Seguro é investimento?
Não.
É mais preciso tratar o seguro como:
proteção e transferência de determinados riscos financeiros.
Ele não é:
- investimento;
- aplicação;
- poupança.
Como comparar duas propostas?
Nunca compare:
só o preço.
Proposta A
Prêmio:
R$ 2.100
Franquia:
R$ 4.500
Terceiros:
R$ 50 mil
Carro reserva:
não
Proposta B
Prêmio:
R$ 2.450
Franquia:
R$ 2.800
Terceiros:
R$ 250 mil
Carro reserva:
15 dias
A primeira custa:
R$ 350 menos.
Mas possui:
uma proteção bem diferente.
Seguro barato é sempre melhor?
Não.
Compare:
- casco;
- terceiros;
- franquia;
- carro reserva;
- assistência;
- guincho;
- indenização.
Como tentar pagar menos?
Faça várias cotações
As seguradoras possuem:
modelos de precificação diferentes.
Compare franquias
Uma franquia maior pode:
reduzir o prêmio.
Mas cuidado:
você precisa conseguir pagá-la se houver sinistro.
Informe o perfil corretamente
Nunca altere:
- CEP;
- condutor;
- garagem;
- utilização.
Verifique bônus
Bônus pode ajudar:
em determinadas seguradoras.
Mas a Susep não estabelece:
uma regra universal para bônus.
Cote antes de comprar
Esse é um passo simples:
e muito útil.
Um carro popular sempre tem seguro barato?
Não.
Mesmo veículos populares podem ter:
- frequência alta de colisões;
- índice elevado de roubos;
- peças específicas caras.
Por isso:
modelo popular não significa seguro barato.
Carro caro sempre tem seguro caro?
Também não obrigatoriamente.
Valor do carro é:
um dos elementos.
Não é:
o único.
Rastreador pode reduzir o seguro?
Pode influenciar:
dependendo da seguradora.
A presença de dispositivos de segurança pode fazer parte:
da avaliação do risco.
Mas não existe:
percentual garantido de desconto.
Rastreador substitui seguro?
Não.
Rastreador pode ajudar:
a localizar.
Seguro pode:
indenizar riscos contratados.
São:
funções diferentes.
O que fazer em caso de roubo?
Priorize:
sua integridade física.
Não reaja.
Depois:
- vá para um local seguro;
- acione as autoridades;
- registre a ocorrência;
- comunique a seguradora;
- siga as orientações da apólice;
- informe rastreamento, se houver.
Posso perseguir o carro usando o rastreador?
Não é recomendável.
Compartilhe:
a informação com as autoridades e a central responsável.
Evite:
confronto.
Checklist para contratar seguro em Ipatinga
Veículo
- Marca?
- Modelo?
- Versão?
- Ano correto?
Condutores
- Quem dirige?
- Idade?
- Tempo de CNH?
- Outros condutores?
Localização
- CEP correto?
- Carro dorme onde?
- Tem garagem?
- Circula em outras cidades do Vale do Aço?
Uso
- Particular?
- Trabalho?
- Aplicativo?
- Comercial?
Casco
- Roubo?
- Furto?
- Colisão?
- Eventos naturais?
Terceiros
- Danos materiais?
- Danos corporais?
- Danos morais?
- Limites adequados?
Passageiros
- APP?
- Qual limite?
Franquia
- Quanto?
- Normal?
- Reduzida?
- Caberia no orçamento?
Assistência
- Guincho?
- Qual limite?
- Pane?
- Chaveiro?
- Pneu?
Carro reserva
- Está incluído?
- Quantos dias?
- Qual categoria?
Indenização
- Valor de Mercado Referenciado?
- Qual tabela?
- Qual fator?
- Valor Determinado?
Comparação
- Mesmas coberturas?
- Mesmos limites?
- Mesma franquia?
- Cotei em mais de uma seguradora?
Perguntas frequentes
Quanto custa seguro Auto em Ipatinga?
Não existe preço único. O valor depende do veículo, motorista, CEP, utilização, coberturas, franquia e critérios da seguradora.
Quantos habitantes Ipatinga tem em 2026?
234.930 habitantes.
Quantos habitantes tinha no Censo 2022?
227.731.
Ipatinga tem área de quanto?
Aproximadamente:
164,5 km².
Qual é o IDHM de Ipatinga?
O indicador oficial apresentado pelo IBGE é:
0,771, referente a 2010.
Ipatinga fica no Vale do Aço?
Sim.
Usiminas fica em Ipatinga?
Sim. A planta siderúrgica está localizada no município.
BR-381 passa pela região?
Sim, é um dos principais corredores de circulação ligados a Ipatinga.
Roubos estão aumentando?
Não é correto afirmar isso genericamente. Na RISP 12 – Ipatinga, os roubos consumados caíram de 727 em 2023 para 700 em 2024.
Esses 700 casos são só da cidade de Ipatinga?
Não.
São da:
RISP 12, uma região de segurança pública.
Existem dados específicos de veículos?
A Sejusp disponibiliza bases de veículos roubados e furtados nos dados abertos.
Strada ainda é o carro mais roubado em Ipatinga?
Não é possível afirmar isso com base no ranking antigo.
Gol ainda é um dos mais roubados?
O ranking antigo não deve ser usado como retrato atual.
Seguro Auto é obrigatório?
Não.
Seguro cobre roubo?
Pode, se contratado.
Seguro cobre furto?
Pode.
Seguro cobre colisão?
Pode, conforme a cobertura.
Seguro cobre terceiros?
Pode haver RCF-V.
Seguro cobre passageiros?
Pode haver APP.
Seguro cobre manutenção?
Não como regra.
Seguro paga revisão?
Não.
Seguro paga pneu gasto?
Não.
Seguro cobre pane?
A assistência pode ajudar com reboque ou socorro, mas o conserto mecânico não é automaticamente coberto.
Seguro paga sempre 100% da Fipe?
Não.
Perda total é sempre 75%?
Não.
Garagem ajuda?
Pode influenciar a avaliação de risco.
Posso usar outro CEP para pagar menos?
Não deve fornecer informação incorreta.
Carro reserva é automático?
Não.
Vale cotar antes de comprar?
Sim.
Conclusão
O artigo antigo sobre:
seguro Auto em Ipatinga
precisava de várias correções.
A primeira era:
população.
O texto falava em:
255.256 habitantes
e atribuía esse número a um suposto:
“Censo de 2014”.
O último Censo ocorreu em:
2022
e registrou:
227.731 moradores.
Para 2026, o IBGE estima:
234.930 habitantes.
A segunda correção envolve:
o IDHM.
O dado oficial disponível no IBGE é:
0,771
referente a:
2010.
Portanto, não é adequado manter:
0,806
e muito menos afirmar que Ipatinga ocupa automaticamente:
o primeiro lugar de Minas Gerais
sem uma base compatível.
A terceira mudança está:
na criminalidade.
O texto dizia que:
“furtos e roubos só aumentam”.
Isso não deve continuar.
No Anuário de Segurança Pública referente a 2024:
a RISP 12 – Ipatinga registrou queda de 3,71% nos roubos consumados, passando de 727 para 700 registros.
E novamente:
esses dados são da região de segurança, não exclusivamente da cidade.
Por isso, qualquer análise específica sobre:
veículos roubados em Ipatinga
deve utilizar as bases municipais de veículos roubados e furtados que a Sejusp disponibiliza em seus dados abertos.
A quarta correção envolve:
o ranking de carros roubados.
Strada, Gol, Corolla, Uno e Palio apareciam no artigo antigo porque a base agregava:
- Vale do Aço;
- Norte de Minas;
- Jequitinhonha.
Isso não é:
um ranking municipal de Ipatinga em 2026.
Por isso, ele não deve ser apresentado:
como atual.
E a quinta correção envolve:
as coberturas.
Seguro Auto não cobre automaticamente:
- manutenção;
- troca de óleo;
- pneus;
- peças desgastadas;
- pequenos reparos de rotina.
Ele protege contra:
os riscos efetivamente contratados.
A Susep explica que as condições contratuais devem definir:
- coberturas;
- limites;
- riscos excluídos;
- forma de indenização.
Também não existe:
100% da Fipe obrigatório.
A apólice pode utilizar:
- Valor de Mercado Referenciado;
- Valor Determinado;
- outro critério objetivo permitido.
E não existe:
regra universal de 75% para perda total.
O percentual precisa:
estar definido contratualmente.
Portanto, para contratar seguro Auto em Ipatinga:
- informe seu CEP correto;
- declare o uso real;
- faça mais de uma cotação;
- compare coberturas equivalentes;
- confira a franquia;
- analise terceiros;
- avalie assistência;
- confira carro reserva;
- entenda como funciona a indenização;
- leia as condições antes de contratar.
E se você ainda não comprou o carro:
faça a cotação antes.
Mora em Ipatinga e está escolhendo seguro Auto?
Compare propostas usando os mesmos dados, franquia e limites. O menor preço nem sempre significa a melhor proteção.
Sobre o conteúdo
Atualizado em 5 de novembro de 2026 · Conteúdo informativo
Este artigo atualiza integralmente o antigo:
“Seguro auto em Ipatinga”.
As principais mudanças foram:
- atualização populacional para 2026;
- correção da referência ao “Censo de 2014”;
- atualização da área do município;
- correção do IDHM;
- retirada do antigo ranking populacional;
- contextualização atual do Vale do Aço;
- retirada da afirmação de crescimento contínuo dos roubos;
- inclusão dos dados da RISP 12;
- diferenciação entre RISP e município;
- retirada do ranking antigo de veículos roubados como dado atual;
- inclusão das bases abertas da Sejusp;
- atualização do funcionamento da cotação;
- inclusão do impacto do CEP;
- correção das coberturas de manutenção;
- inclusão de RCF-V;
- inclusão de APP;
- atualização sobre franquia;
- correção da regra de 100% da Fipe;
- correção da regra universal de 75%;
- inclusão de assistência e carro reserva.
Segundo o IBGE:
Ipatinga possui população estimada de 234.930 habitantes em 2026.
Já o Anuário de Segurança Pública de Minas Gerais registrou:
queda de 3,71% nos roubos consumados da RISP 12 – Ipatinga entre 2023 e 2024.
segurodeautomovel.org é operado por Zipia Tecnologia LTDA, CNPJ 17.467.253/0001-72. Intermediação por Seguroo Administradora e Corretora de Seguros LTDA, CNPJ 23.699.086/0001-98, SUSEP nº 202088455. Não somos seguradora.