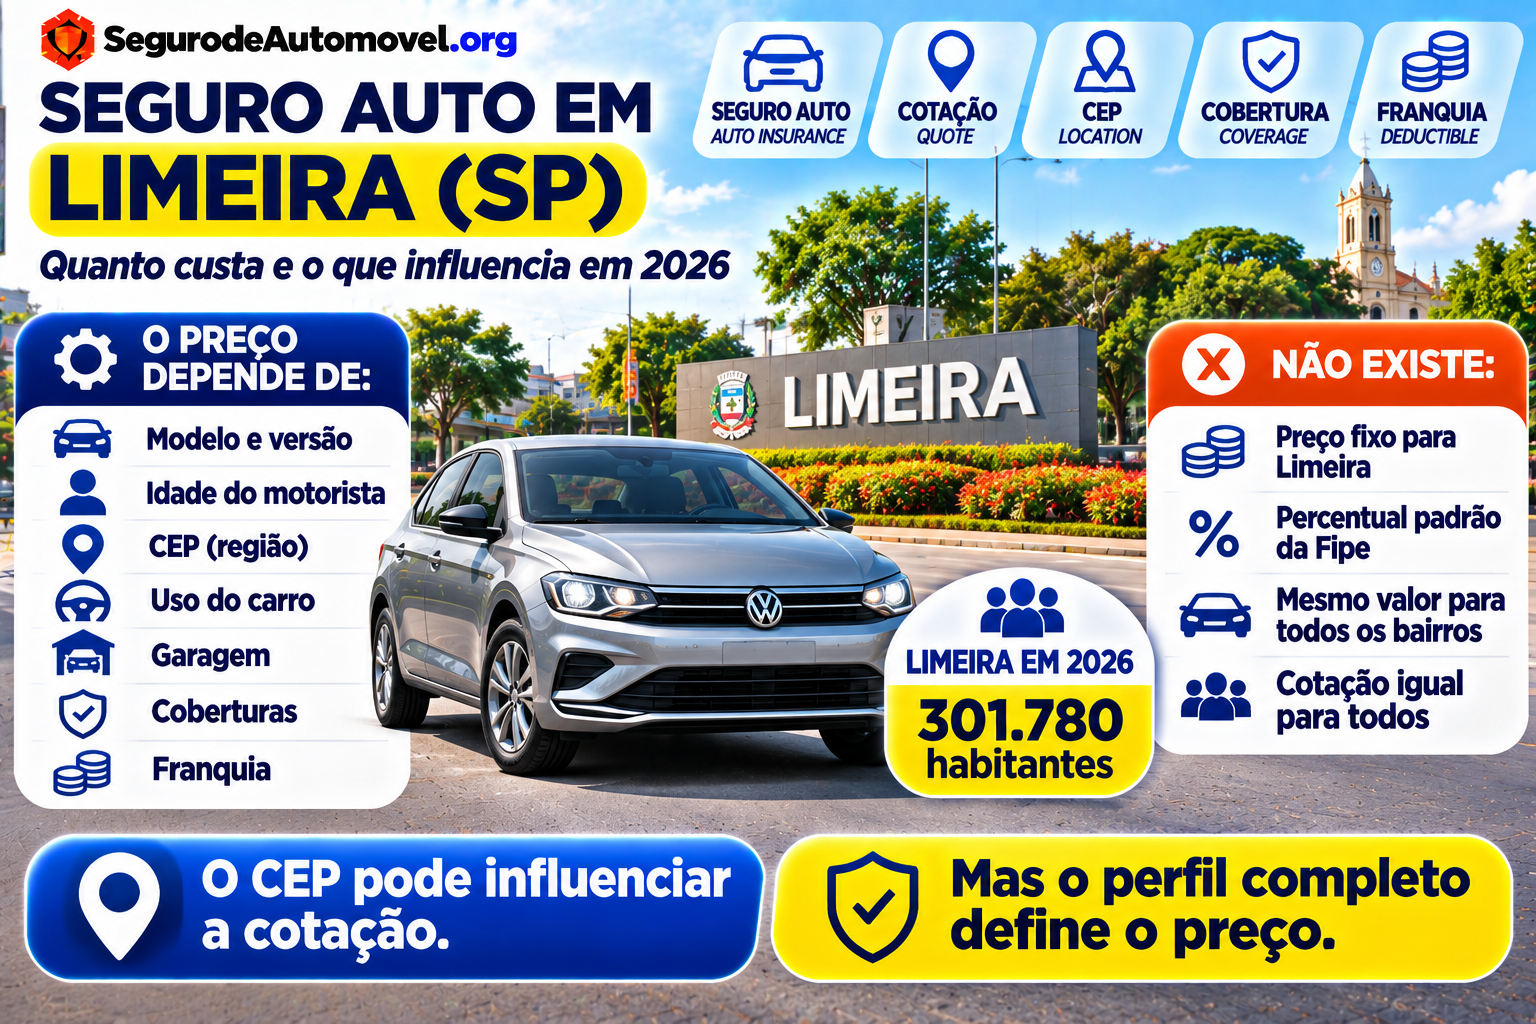
Quem mora em Limeira e está procurando seguro para o carro pode começar com uma dúvida bastante simples:
seguro Auto na cidade é caro?
A resposta é:
depende do motorista, do veículo e do perfil de utilização.
Não existe uma tarifa única de seguro para:
Limeira.
Nem um percentual fixo sobre:
o valor do carro.
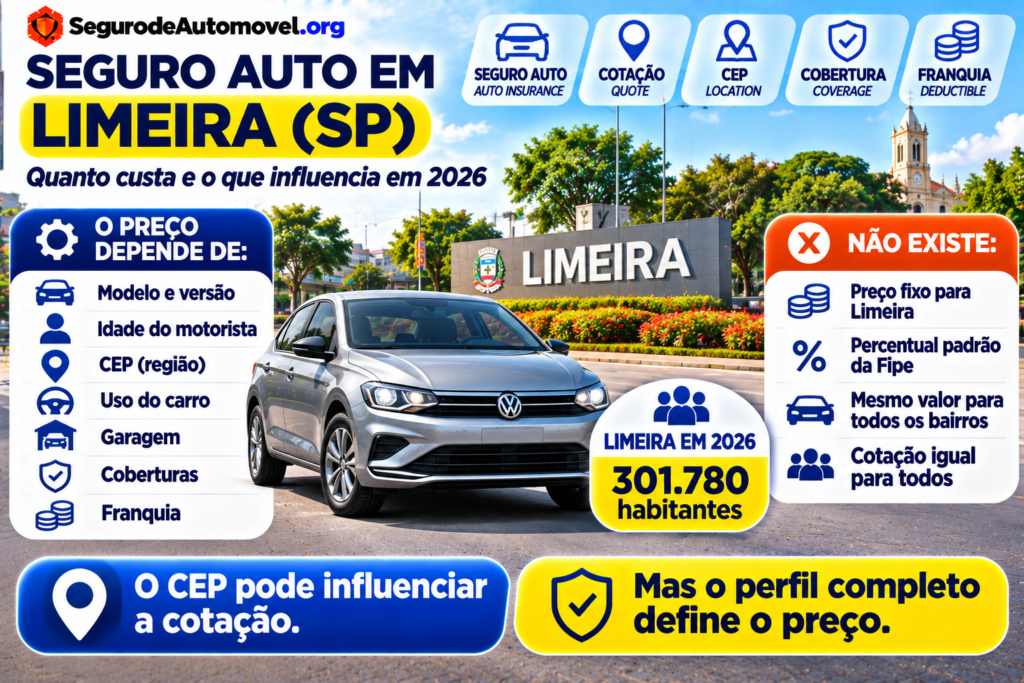
Na cotação, a seguradora pode considerar informações como:
- modelo;
- versão;
- ano;
- idade do condutor;
- tempo de habilitação;
- utilização;
- região de circulação;
- garagem;
- dispositivos de segurança;
- coberturas;
- franquia.
A Susep explica que essas informações fazem parte do chamado:
Questionário de Avaliação do Risco
e podem influenciar tanto:
a aceitação da proposta
quanto:
o valor do prêmio.
Por isso, dois motoristas que vivem em Limeira podem receber:
preços bastante diferentes para o seguro Auto.
Outro ponto importante é atualizar o próprio contexto da cidade.
O artigo antigo utilizava números populacionais e econômicos de mais de dez anos atrás.
Segundo o IBGE, Limeira tinha:
291.869 habitantes no Censo 2022.
A estimativa oficial para 2026 é de:
301.780 habitantes.
A área territorial informada atualmente é de:
580,577 km².
Limeira também não faz parte da Região Metropolitana de São Paulo.
Ela integra:
a Região Metropolitana de Piracicaba — RMP, criada em 2021.
Atualizado em 5 de novembro de 2026 · Leitura de aproximadamente 16 min · Conteúdo informativo
Mora em Limeira e quer proteger seu carro?
Faça cotações com os mesmos dados, coberturas e franquias. Só assim é possível descobrir qual proposta realmente oferece o melhor equilíbrio entre proteção e preço.
Resposta rápida
Seguro Auto em Limeira:
não possui preço tabelado.
O valor depende do risco analisado pela seguradora.
Entre os fatores que podem influenciar estão:
- CEP;
- veículo;
- versão;
- idade;
- utilização;
- estacionamento;
- coberturas;
- franquia;
- histórico.
A própria Susep cita:
região de circulação, tipo de uso e dispositivos de segurança
entre os elementos que podem ser considerados na avaliação do risco.
Por isso, não existe uma regra como:
“seguro em Limeira custa 5% da Fipe”.
Também não é adequado continuar dizendo que:
Limeira tinha o maior índice de roubo e furto de veículos de São Paulo
com base em estatísticas de 2013.
A SSP-SP mantém bases atualizadas de:
veículos subtraídos em 2026, além das séries históricas, e são essas bases atuais que devem ser usadas quando houver necessidade de analisar criminalidade veicular.
Neste artigo
- Como funciona o seguro Auto em Limeira?
- Quanto custa?
- CEP influencia?
- Limeira pertence a qual região?
- Quantos habitantes Limeira tem?
- Como está a segurança?
- Roubo e furto influenciam o seguro?
- Quais carros são mais roubados?
- Vale usar ranking antigo?
- O que influencia na cotação?
- Garagem ajuda?
- Uso profissional muda o preço?
- Quais coberturas contratar?
- Seguro cobre roubo e furto?
- Seguro cobre colisão?
- Como funciona terceiros?
- O que é franquia?
- Seguro paga sempre 100% da Fipe?
- Seguro cobre manutenção?
- Assistência 24 horas vale a pena?
- Carro reserva está sempre incluído?
- Como comparar propostas?
- Como economizar?
- Checklist
- Perguntas frequentes
- Conclusão
Como funciona o seguro Auto em Limeira?
O funcionamento básico é:
o mesmo de outras cidades brasileiras.
O interessado fornece:
- dados pessoais;
- informações do veículo;
- detalhes da utilização.
A seguradora avalia:
o risco.
Depois apresenta:
o preço e as condições da proposta.
Essa análise pode resultar em:
- aceitação;
- ajuste de preço;
- exigência específica;
- recusa.
A Susep deixa claro que:
cada seguradora utiliza seus próprios critérios de avaliação.
Por isso:
uma empresa pode cobrar muito menos que outra para o mesmo motorista.
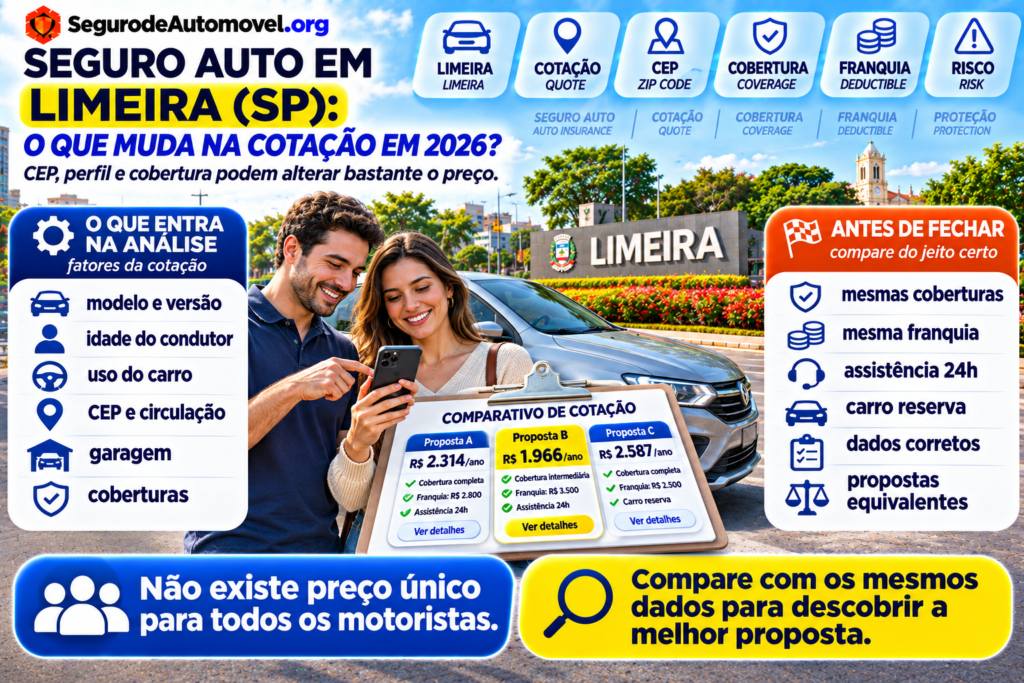
Quanto custa seguro Auto em Limeira?
Não existe:
um valor médio confiável aplicável a todos.
Imagine dois moradores do mesmo município.
Motorista A
- 48 anos;
- garagem em casa;
- uso particular;
- baixa quilometragem;
- carro popular.
Motorista B
- 21 anos;
- veículo mais caro;
- uso diário intenso;
- carro estacionado na rua.
Mesmo vivendo em:
Limeira
eles podem receber:
propostas completamente diferentes.
O CEP influencia no seguro?
Pode influenciar.
A região de circulação é um dos elementos que a seguradora pode utilizar:
para avaliar o risco.
Isso significa que:
o município importa.
E, dependendo da seguradora:
o CEP específico também pode importar.
Todos os bairros de Limeira terão o mesmo preço?
Não necessariamente.
O cálculo pode considerar informações relacionadas:
- à circulação;
- aos sinistros;
- ao estacionamento;
- ao perfil regional.
Por isso:
não utilize CEP de outra região para tentar reduzir o prêmio.
Posso informar outro endereço?
Não é recomendável.
O questionário precisa ser:
respondido corretamente.
A Susep alerta que informações inexatas ou omissão de circunstâncias relevantes podem gerar:
consequências para a cobertura em caso de sinistro.
Quantos habitantes Limeira tem em 2026?
A estimativa oficial do IBGE é:
301.780 habitantes.
No Censo 2022 eram:
291.869 habitantes.
A densidade demográfica registrada foi de:
502,61 habitantes por km².
Qual é a área de Limeira?
O IBGE informa atualmente:
580,577 km².
Portanto, a antiga referência aproximada de:
581 km²
estava próxima, mas agora pode ser substituída:
pelo dado oficial atualizado.
Limeira fica na Região Metropolitana de São Paulo?
Não.
Essa era uma das principais incorreções do texto antigo.
Limeira está:
no interior do estado de São Paulo.
E integra:
a Região Metropolitana de Piracicaba.
A RMP foi criada em:
agosto de 2021
e reúne Limeira, Piracicaba e outros municípios da região.
Por que isso importa?
Porque o artigo antigo relacionava diretamente Limeira:
à criminalidade da Região Metropolitana de São Paulo.
Essa comparação:
não é geograficamente correta.
Limeira possui:
sua própria realidade urbana e regional.
Onde Limeira está localizada?
A cidade fica a aproximadamente:
154 km da capital paulista
e pertence:
à Região Administrativa de Campinas.
Também possui forte ligação regional com cidades como:
- Piracicaba;
- Americana;
- Rio Claro;
- Cordeirópolis.
Quais rodovias atendem Limeira?
Limeira possui:
posição rodoviária estratégica.
Entre os principais eixos citados em documentos municipais estão:
- Rodovia Anhanguera;
- Rodovia dos Bandeirantes;
- Rodovia Washington Luís;
- Limeira–Piracicaba;
- Limeira–Mogi Mirim.
Essa localização ajuda a explicar:
o grande volume de deslocamentos urbanos e rodoviários.
Quem viaja muito precisa de coberturas diferentes?
Pode precisar.
Quem usa frequentemente:
- Anhanguera;
- Bandeirantes;
- vias regionais;
pode dar maior peso a:
- assistência 24 horas;
- limite de guincho;
- cobertura de terceiros;
- carro reserva.
Seguro Auto é obrigatório em Limeira?
Não.
O seguro Auto facultativo:
não é obrigatório apenas porque você mora em Limeira.
A decisão depende:
do proprietário e de sua necessidade de proteção.
Então vale a pena?
Pode valer bastante.
Principalmente se um prejuízo envolvendo:
- roubo;
- furto;
- colisão;
- terceiro;
for difícil de absorver:
com recursos próprios.
Limeira ainda tem muitos roubos e furtos de veículos?
A SSP-SP disponibiliza bases atualizadas de:
veículos subtraídos
para 2026 e anos anteriores.
Mas isso não autoriza manter a frase antiga:
“Limeira é a cidade com maior estatística de furto e roubo de veículos do estado”.
Esse tipo de afirmação precisa:
ser atualizado com o recorte e período corretos.
Posso continuar usando os dados de 2013?
Não como cenário atual.
Eles podem aparecer:
como informação histórica.
Por exemplo:
Em levantamentos antigos, Limeira já apresentou números elevados de roubos e furtos de veículos.
Mas não:
Limeira atualmente é líder do estado.
Sem dados atuais:
essa conclusão seria inadequada.
E os 649 casos do primeiro semestre de 2014?
Também devem ser tratados:
apenas como dado histórico.
Não servem para representar:
o risco em 2026.
Quais são os carros mais roubados em Limeira?
O artigo antigo listava:
- Voyage;
- Strada;
- Saveiro;
- Grand Siena;
- Gol;
- Palio Weekend;
- Sprinter;
- Siena;
- Uno;
- Palio.
Mas existe um problema.
A lista era baseada:
em dados antigos e em um recorte regional mais amplo.
Não é correto apresentá-la como:
ranking atual de Limeira em 2026.
Então devemos apagar esse ranking?
Sim, como ranking atual.
Se houver valor histórico para a página:
pode ser mencionado como retrato de uma época.
Mas para SEO e utilidade atual:
é melhor explicar como consultar informações recentes.
Um carro muito roubado sempre tem seguro caro?
Não necessariamente.
Roubo e furto podem influenciar:
o risco.
Mas o prêmio também depende de:
- reparabilidade;
- peças;
- motorista;
- região;
- colisões;
- versão;
- coberturas.
Um veículo pouco furtado:
também pode ter seguro caro.
Carro popular sempre paga seguro barato?
Não.
Maior frota pode significar:
- peças abundantes;
- oficinas disponíveis.
Mas também pode haver:
- frequência elevada de sinistros;
- exposição maior;
- custo específico de reparo.
Por isso:
não use apenas popularidade para estimar o seguro.
Vale cotar antes de comprar o carro?
Sim.
Essa é uma das melhores estratégias.
Imagine que você esteja entre:
- Onix;
- HB20;
- Polo.
Faça:
três cotações antes de comprar.
Use:
- mesmo motorista;
- mesmo CEP;
- coberturas equivalentes.
Assim você descobre:
o custo real de proteção de cada opção.
O que influencia no preço do seguro em Limeira?
Veículo
- modelo;
- versão;
- ano;
- valor.
Condutor
- idade;
- experiência;
- histórico.
Região
- CEP;
- circulação;
- garagem.
Utilização
- particular;
- profissional;
- deslocamento diário.
Cobertura
- casco;
- terceiros;
- assistência;
- vidros;
- carro reserva.
Franquia
Também pode mudar bastante:
o prêmio.
Garagem reduz o seguro?
Pode influenciar.
A Susep cita a existência ou não de:
estacionamento fechado
entre situações que podem fazer parte do questionário de risco.
Mas isso não significa:
um desconto fixo.
Trabalho em Campinas ou Piracicaba. Isso muda algo?
Pode mudar:
o perfil de circulação.
Se você mora em Limeira e dirige diariamente para:
- Campinas;
- Piracicaba;
- Americana;
informe corretamente:
como o veículo é utilizado.
E quem usa o carro para trabalhar?
Também deve informar:
o uso real.
A Susep cita diferentes formas de utilização, como:
- profissional;
- lazer;
- locomoção diária;
dentro do questionário de risco.
Motorista de aplicativo precisa informar?
Sim.
Trabalhar com:
- Uber;
- 99;
- transporte remunerado;
altera:
a natureza do uso.
Não contrate como:
uso particular
se a realidade for diferente.
Quais coberturas vale avaliar em Limeira?
Não existe uma composição universal.
Mas algumas são especialmente importantes.
Roubo e furto
Pode proteger o patrimônio quando:
esses riscos estiverem contratados.
Confira sempre:
as condições do produto.
Colisão
Pode cobrir danos ao próprio veículo decorrentes:
de eventos previstos na apólice.
Terceiros
É uma cobertura que merece:
bastante atenção.
A Susep explica que o seguro de Responsabilidade Civil Facultativa — Auto pode responder por determinados danos pelos quais o segurado seja responsabilizado, dentro:
dos limites contratados.
Por que terceiros é importante?
Imagine:
seu carro vale:
R$ 50 mil.
Você atinge:
um veículo de R$ 250 mil.
O fato de seu carro ser barato:
não limita o prejuízo causado ao outro.
Quanto contratar para terceiros?
Não existe:
um limite universal.
Analise:
- danos materiais;
- danos corporais;
- danos morais, quando contratáveis.
Evite escolher um limite muito baixo:
apenas para economizar.
O que é franquia?
A franquia é:
a parte do prejuízo que fica com o segurado
nas situações previstas.
A Susep explica que, quando o prejuízo não supera a franquia aplicável:
a seguradora não indeniza aquele dano parcial.
Exemplo
Franquia:
R$ 3.000
Reparo:
R$ 2.000
Em uma franquia dedutível típica:
o reparo fica por conta do segurado.
Agora imagine:
Reparo:
R$ 10.000
A cobertura e a franquia serão aplicadas:
conforme o contrato.
Franquia menor é sempre melhor?
Não.
Pode gerar:
prêmio maior.
A melhor opção é aquela em que:
o preço anual e a participação em eventual sinistro fazem sentido juntos.
Seguro paga sempre 100% da Fipe?
Não.
Não existe:
uma regra universal de 100% da Tabela Fipe.
A apólice pode utilizar:
- valor de mercado referenciado;
- fator de ajuste;
- valor determinado;
- outro critério contratualmente permitido.
O que vale:
é o contrato.
Perda total é sempre 75%?
Também não.
Não trate:
75% como regra obrigatória para todas as apólices.
Os critérios de:
indenização integral
precisam estar estabelecidos:
nas condições do seguro.
Seguro Auto cobre manutenção?
Não.
Essa é uma das principais correções do artigo antigo.
Ele dizia que o seguro poderia cobrir:
- manutenção;
- troca de peças;
- pequenos reparos de rotina.
Isso mistura:
seguro com manutenção automotiva.
Seguro Auto tradicional não é:
plano de revisão.
Então o que ele não paga normalmente?
Manutenção comum como:
- óleo;
- filtros;
- pastilhas;
- pneus gastos;
- embreagem;
- desgaste do motor;
não se torna automaticamente:
sinistro.
E se uma colisão quebrar uma peça?
Aí é diferente.
Imagine que uma colisão coberta danifique:
- farol;
- para-choque;
- suspensão.
O reparo pode ser:
indenizado conforme a cobertura contratada.
Não é manutenção.
É:
dano decorrente de evento coberto.
Seguro cobre pane?
Não automaticamente.
Pode existir:
assistência 24 horas.
Ela pode oferecer:
- reboque;
- chaveiro;
- auxílio em pneu;
- socorro emergencial.
Mas isso não significa:
pagamento do conserto mecânico.
Vale ter assistência em Limeira?
Pode ser especialmente útil para quem:
circula bastante pelas rodovias da região.
Compare:
a distância de reboque.
Exemplo:
Plano A
Guincho:
100 km
Plano B
Guincho:
500 km
Para quem viaja:
isso pode fazer muita diferença.
Carro reserva está incluído em todo seguro?
Não.
Pode ser:
cobertura adicional ou benefício.
Verifique:
- número de dias;
- categoria;
- eventos que dão direito.
Quem depende do carro para trabalhar deveria contratar?
Pode fazer sentido.
Mas compare:
o custo adicional.
Seguro cobre vidros?
Pode existir cobertura específica para:
- para-brisa;
- laterais;
- retrovisores;
- faróis.
Dependendo:
do produto contratado.
Rede de oficinas dá desconto em manutenção?
Pode haver:
benefícios comerciais
em algumas seguradoras.
Mas isso não deve ser confundido com:
cobertura de manutenção.
Uma oficina conveniada pode oferecer:
condição comercial.
Isso é diferente de a seguradora:
pagar sua revisão.
Seguro é investimento?
Não.
A versão antiga dizia:
“seguro não é gasto, é investimento”.
É mais correto dizer:
seguro é uma ferramenta de transferência e proteção contra determinados riscos.
Ele não é:
- aplicação financeira;
- investimento;
- poupança.
Como comparar cotações?
Use:
as mesmas coberturas.
Proposta A
Prêmio:
R$ 2.200
Terceiros:
R$ 50 mil
Franquia:
R$ 4.000
Sem carro reserva.
Proposta B
Prêmio:
R$ 2.500
Terceiros:
R$ 250 mil
Franquia:
R$ 2.500
Carro reserva:
15 dias.
A opção A é:
mais barata.
Mas isso não significa:
melhor custo-benefício.
Seguro barato é melhor?
Não necessariamente.
Analise:
- franquia;
- coberturas;
- limites;
- assistência;
- indenização.
Como economizar no seguro Auto em Limeira?
1. Cote em várias seguradoras
Cada empresa possui:
precificação própria.
2. Compare as mesmas coberturas
Senão:
a comparação fica distorcida.
3. Ajuste a franquia
Mas escolha uma participação que:
você consiga pagar.
4. Informe garagem corretamente
Pode influenciar:
o perfil.
5. Preserve o bônus
Quando aplicável.
A Susep esclarece que:
as regras de bônus são definidas pelas seguradoras, e não por uma tabela universal.
6. Cote antes de comprar
O preço do seguro também deve entrar:
no custo total do carro.
Não omita informações para pagar menos
Não altere:
- CEP;
- condutor;
- uso;
- garagem.
O preço menor pode resultar:
em problema muito maior durante um sinistro.
O que fazer em caso de roubo em Limeira?
Se houver abordagem:
priorize a própria segurança.
Não reaja.
Depois:
- vá para local seguro;
- acione as autoridades;
- registre a ocorrência;
- comunique a seguradora;
- forneça a documentação;
- siga as orientações de rastreamento, se houver.
Rastreador ajuda?
Pode ajudar:
na localização do veículo.
Mas:
não substitui seguro.
Se o automóvel não for recuperado:
o rastreador não paga indenização.
Seguro apenas contra roubo e furto existe?
Existem produtos:
com coberturas mais limitadas.
Podem ser alternativas para quem:
- possui orçamento menor;
- não deseja casco completo.
Mas confira:
o que fica fora.
Seguro apenas para terceiros vale?
Pode.
Principalmente em carro:
mais antigo
quando o proprietário aceita assumir:
o risco do próprio veículo
mas quer proteção contra determinados danos:
causados a outras pessoas.
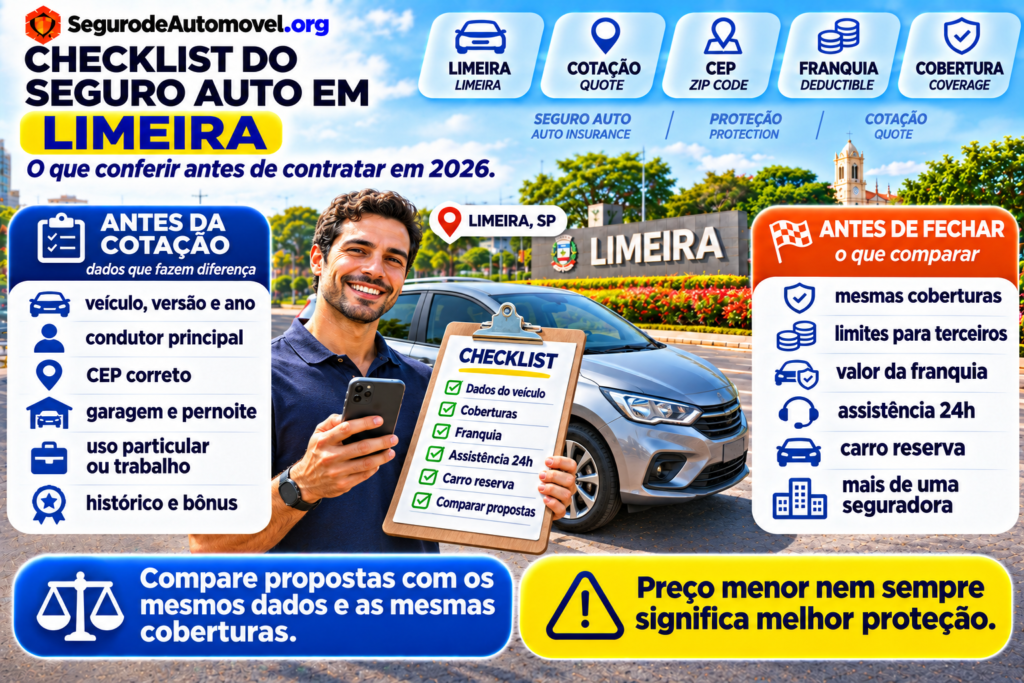
Checklist para contratar seguro em Limeira
Veículo
- Marca?
- Modelo?
- Versão?
- Ano?
Condutor
- Condutor principal?
- Idade?
- Tempo de CNH?
- Outros motoristas?
Localização
- CEP correto?
- Carro dorme onde?
- Garagem?
- Circula em outras cidades?
Uso
- Particular?
- Trabalho?
- Aplicativo?
- Entregas?
Casco
- Roubo?
- Furto?
- Colisão?
- Eventos naturais?
Terceiros
- Danos materiais?
- Danos corporais?
- Danos morais?
- Limites?
Franquia
- Valor?
- Reduzida?
- Normal?
- Cabe no orçamento?
Assistência
- Reboque?
- Quantos km?
- Chaveiro?
- Pane?
Carro reserva
- Incluído?
- Quantos dias?
- Qual categoria?
Indenização
- Valor de mercado?
- Qual tabela?
- Qual percentual?
- Valor determinado?
Comparação
- Mesmas coberturas?
- Mesmos limites?
- Mesma franquia?
- Mais de uma seguradora?
Perguntas frequentes
Quanto custa seguro Auto em Limeira?
Não existe valor único. O preço depende do carro, condutor, CEP, utilização, coberturas, franquia e critérios da seguradora.
CEP de Limeira influencia?
Pode influenciar.
Quantos habitantes Limeira tem em 2026?
A estimativa oficial é de:
301.780 habitantes.
Qual era a população no Censo 2022?
291.869 habitantes.
Limeira fica na Grande São Paulo?
Não.
Qual região metropolitana?
Região Metropolitana de Piracicaba.
Limeira é perto de São Paulo?
Fica a aproximadamente:
154 km da capital.
Quais rodovias passam pela região?
Entre os principais eixos estão Anhanguera, Bandeirantes e ligações regionais para Piracicaba e Mogi Mirim.
Limeira ainda é a cidade com mais roubos de carros de SP?
Não é adequado afirmar isso com base nos dados antigos do artigo.
A SSP tem dados atuais?
Sim. O portal mantém dados criminais e base de veículos subtraídos de 2026.
Voyage ainda é o carro mais roubado em Limeira?
Não é possível afirmar isso usando o ranking antigo.
Posso manter aquela lista antiga?
Apenas como referência histórica claramente identificada, não como ranking atual.
Seguro Auto é obrigatório?
Não.
Seguro cobre roubo?
Pode, se contratado.
Seguro cobre furto?
Pode, conforme a cobertura.
Seguro cobre colisão?
Pode.
Seguro cobre terceiros?
Pode haver RCF-V.
Seguro cobre manutenção?
Não como regra.
Seguro paga troca de óleo?
Não.
Seguro paga pneu gasto?
Não.
Assistência cobre pane?
Pode oferecer socorro ou reboque, mas o conserto não é automaticamente coberto.
Franquia é obrigatória?
Depende da cobertura e da estrutura do produto.
Seguro paga sempre 100% da Fipe?
Não.
Perda total é sempre 75%?
Não como regra universal.
Garagem reduz o seguro?
Pode influenciar.
Posso usar outro CEP para ficar mais barato?
Não é recomendado fornecer informação incorreta.
Carro reserva está sempre incluído?
Não.
Posso cotar antes de comprar o carro?
Sim — e é recomendável.
Conclusão
O artigo antigo:
“Seguro Auto em Limeira (SP)”
precisava de uma atualização grande.
Primeiro:
a geografia estava incorreta.
Limeira não integra:
a Região Metropolitana de São Paulo.
Hoje faz parte:
da Região Metropolitana de Piracicaba, criada em 2021.
A cidade também pertence:
à Região Administrativa de Campinas
e fica a aproximadamente:
154 km da capital paulista.
Segundo:
os números populacionais estavam desatualizados.
O IBGE registrou:
291.869 habitantes no Censo 2022.
Para 2026:
301.780 habitantes.
Terceiro:
os dados de criminalidade precisavam ser tratados com cuidado.
O artigo usava:
- números de 2013;
- dados de 2014;
- um ranking antigo de veículos.
Isso não deve ser apresentado:
como retrato atual da cidade.
A SSP-SP mantém atualmente bases de:
veículos subtraídos de 2026
e anos anteriores.
Portanto, qualquer ranking atual de:
carros mais roubados em Limeira
deve ser construído especificamente:
- para o município;
- para o período analisado;
- com a base atual.
Não é correto simplesmente repetir:
Voyage, Strada, Saveiro e Gol
como líderes atuais.
Quarto:
seguro Auto não paga manutenção de rotina.
O artigo antigo afirmava que poderia cobrir:
- manutenção;
- troca de peças;
- pequenos reparos rotineiros.
Isso precisa ser retirado.
Seguro Auto protege contra:
riscos contratados.
A Susep explica que o seguro existe para proteger contra prejuízos decorrentes de eventos previstos na cobertura, e os limites de responsabilidade precisam estar definidos na apólice.
Revisão:
não é sinistro.
Troca de óleo:
não é sinistro.
Pneu desgastado:
não é sinistro.
Já um farol quebrado em:
uma colisão coberta
pode integrar:
o reparo do sinistro.
Por fim, a cotação em Limeira precisa considerar:
- veículo;
- motorista;
- CEP;
- utilização;
- garagem;
- coberturas;
- franquia.
A Susep confirma que esses elementos podem:
alterar o prêmio.
Por isso:
não existe um “preço de seguro de Limeira”.
Existe:
o preço para determinado motorista e determinado carro em Limeira.
Antes de contratar:
- informe o CEP correto;
- informe o uso real;
- compare várias seguradoras;
- use coberturas equivalentes;
- analise terceiros;
- compare franquias;
- veja assistência;
- confira carro reserva;
- entenda a indenização;
- leia o contrato.
E se ainda estiver escolhendo o carro:
faça a cotação antes de comprar.
Mora em Limeira e está escolhendo um seguro Auto?
Compare propostas usando o mesmo perfil, franquia e limites de cobertura. Uma cotação mais barata só é realmente melhor quando oferece proteção equivalente.
Sobre o conteúdo
Atualizado em 5 de novembro de 2026 · Conteúdo informativo
Este artigo atualiza integralmente o antigo:
“Seguro auto em Limeira (SP)”.
As principais mudanças foram:
- correção da localização de Limeira;
- inclusão da Região Metropolitana de Piracicaba;
- atualização da população para 2026;
- atualização da área territorial;
- retirada dos dados de 2013 como cenário atual;
- retirada dos números de 2014 como referência atual;
- retirada do ranking antigo de carros roubados;
- orientação para uso da base atual da SSP-SP;
- explicação do impacto do CEP;
- inclusão do questionário de risco;
- correção da cobertura de manutenção;
- inclusão de terceiros;
- atualização sobre franquia;
- correção da ideia de 100% da Fipe universal;
- correção da regra universal de 75%;
- inclusão de assistência 24 horas;
- inclusão de carro reserva;
- atualização do processo de cotação.
O IBGE estima:
301.780 habitantes em Limeira em 2026, em território de aproximadamente 580,6 km².
A cidade integra:
a Região Metropolitana de Piracicaba, e não a Região Metropolitana de São Paulo.
segurodeautomovel.org é operado por Zipia Tecnologia LTDA, CNPJ 17.467.253/0001-72. Intermediação por Seguroo Administradora e Corretora de Seguros LTDA, CNPJ 23.699.086/0001-98, SUSEP nº 202088455. Não somos seguradora.