O Fiat 500 Cabrio foi uma das maneiras mais acessíveis de entrar no universo dos carros com teto retrátil no Brasil durante a primeira metade da década de 2010.
Compacto, estiloso e bastante diferente dos hatches tradicionais da época, o modelo conquistou um público que buscava um carro pequeno para a cidade sem abrir mão de uma proposta mais exclusiva.
Em 2026, porém, a realidade é outra:
o Fiat 500 Cabrio não é mais vendido como veículo zero-quilômetro no Brasil.
Por isso, quem procura seguro para esse modelo hoje está interessado principalmente em:
- proteger um carro usado;
- renovar uma apólice;
- avaliar o custo antes da compra;
- entender a aceitação das seguradoras;
- comparar coberturas para um veículo importado e fora de linha.
A versão Cabrio apareceu no Brasil em 2012 e ganhou configurações com motor 1.4 flex, câmbio manual, Dualogic e automático, dependendo do ano e da versão. Em 2014, por exemplo, a linha 2015 incluía Cabrio 1.4 8V Flex, Cabrio Dualogic e Cabrio 1.4 16V automático.
Hoje a situação é diferente. A gama atual da Fiat no Brasil possui modelos como Mobi, Argo, Cronos, Pulse, Fastback, Strada, Toro e 500e, mas não o 500 Cabrio.
Atualizado em 11 de novembro de 2026 · Leitura de aproximadamente 10 min · Conteúdo informativo
Tem um Fiat 500 Cabrio ou está pensando em comprar um usado?
Faça sua cotação pelo segurodeautomovel.org informando corretamente o ano, versão, transmissão, CEP, utilização e perfil do motorista.
Resposta rápida
O Fiat 500 Cabrio não faz mais parte da linha atual da Fiat no Brasil.
Hoje ele deve ser tratado como:
um conversível compacto usado e fora de linha.
Ainda existem unidades à venda no mercado de usados, principalmente dos anos 2014 e 2015. Em 11 de novembro de 2026, levantamentos de anúncios mostram exemplares Cabrio na faixa aproximada de R$ 50 mil a R$ 70 mil, com variação conforme ano, versão, quilometragem e estado de conservação. Esses números são preços anunciados de veículos usados, não valores de seguro.
Já o seguro:
não possui preço médio universal.
A antiga faixa de R$ 4 mil a R$ 16 mil apresentada no artigo original não deve ser mantida como referência atual.
O prêmio pode variar conforme:
- ano;
- versão;
- transmissão;
- valor atual;
- estado do carro;
- motorista;
- CEP;
- uso;
- garagem;
- coberturas;
- franquia;
- seguradora.
E também é importante corrigir uma informação do texto antigo:
seguro Auto não cobre manutenção, desgaste ou defeitos mecânicos comuns como regra.
Neste artigo
- O Fiat 500 Cabrio ainda é vendido?
- Quando o modelo deixou de ser oferecido no Brasil?
- O 500e substitui o 500 Cabrio?
- Como funciona a capota do Cabrio?
- Quanto vale um Fiat 500 Cabrio usado?
- Quanto custa o seguro?
- Seguro de conversível é sempre mais caro?
- Carro fora de linha dificulta a contratação?
- A seguradora pode recusar?
- Seguro cobre a capota?
- Seguro cobre roubo e furto?
- Seguro cobre colisão?
- Seguro cobre manutenção?
- Seguro cobre pane?
- Peças influenciam?
- Seguro para terceiros vale a pena?
- Assistência 24 horas é importante?
- Carro reserva está incluído?
- Como funciona a franquia?
- Seguro paga sempre 100% da Fipe?
- Como comparar propostas?
- Checklist
- Perguntas frequentes
- Conclusão
O Fiat 500 Cabrio ainda é vendido no Brasil?
Não como modelo novo.
A atual linha brasileira da Fiat inclui:
- Mobi;
- Argo;
- Cronos;
- Pulse;
- Fastback;
- Strada;
- Toro;
- Titano;
- Fiorino;
- Ducato;
- 500e;
entre outros.
O:
Fiat 500 Cabrio não aparece na gama atual.
Por isso, esta página deve ser direcionada a:
proprietários e compradores de unidades usadas.
Quando o Fiat 500 Cabrio chegou ao Brasil?
A versão Cabrio foi lançada por aqui em:
2012.
Ela substituiu a antiga versão Lounge na gama brasileira e utilizava uma:
capota de lona retrátil eletricamente.
Em 2014, a linha ganhou também uma configuração Cabrio equipada com:
motor 1.4 Fire Evo Flex de até 88 cv, disponível com câmbio manual de cinco marchas ou Dualogic.
Também existia uma opção:
1.4 16V automática de seis marchas.
Ele é realmente um conversível?
O 500 Cabrio possui:
teto de lona retrátil.
Mas sua estrutura é diferente de um conversível tradicional.
As colunas laterais permanecem no lugar enquanto:
a capota desliza para trás.
Isso significa que o visual é aberto, mas:
não há remoção completa da estrutura superior lateral como em outros conversíveis.
O 500 Cabrio era o conversível mais barato do Brasil?
Na época:
sim.
Quando chegou ao mercado, ficou conhecido justamente por ser:
uma das opções mais acessíveis de carro aberto no país.
A linha 2015, por exemplo, tinha preços de aproximadamente:
- Cabrio 1.4 8V Flex — R$ 56.900;
- Cabrio Dualogic — R$ 59.900;
- Cabrio 1.4 16V automático — R$ 66.300.
Esses valores são:
históricos.
Não representam:
o mercado atual.
O Fiat 500 Cabrio ainda tem mercado de usados?
Sim.
Em novembro de 2026 ainda existem dezenas de unidades anunciadas no Brasil.
Entre os exemplares encontrados aparecem:
- Cabrio Dualogic 2014;
- Cabrio manual 2014;
- Cabrio Dualogic 2015;
- Cabrio Gucci;
- diferentes configurações 1.4.
Isso mostra que:
a intenção de busca “seguro Fiat 500 Cabrio” continua válida.
Quanto custa um Fiat 500 Cabrio usado?
Não existe um único valor.
Em levantamento de anúncios de 11 de novembro de 2026, o preço mediano informado para o Cabrio ficou em torno de:
R$ 68.850
com boa parte dos anúncios concentrada entre aproximadamente:
R$ 63,6 mil e R$ 70 mil.
Também existem unidades:
abaixo de R$ 55 mil
e exemplares especiais anunciados:
acima de R$ 70 mil.
Esses são:
preços de anúncio de carros usados.
Não são:
valores de seguro.
O Fiat 500e substituiu o Cabrio?
Não diretamente.
A Fiat vende atualmente no Brasil:
o 500e elétrico.
Mas ele é:
outro produto.
Por isso, para SEO:
não recomendo transformar a página “seguro Fiat 500 Cabrio” em “seguro Fiat 500e”.
O correto é manter:
Página Fiat 500 Cabrio
Foco em:
usados e fora de linha.
Página Fiat 500e
Foco em:
elétrico atual.
Quanto custa seguro Fiat 500 Cabrio?
Não existe:
uma média nacional confiável que sirva para todos os proprietários.
A faixa antiga de:
R$ 4 mil a R$ 16 mil
é ampla demais e está desatualizada.
Ela deve ser retirada.
O que pode influenciar a cotação?
Entre os fatores estão:
Veículo
- ano;
- versão;
- transmissão;
- valor atual;
- reparabilidade;
- estado de conservação.
Motorista
- perfil informado;
- idade;
- experiência;
- outros condutores habituais.
Localização
- CEP;
- local onde o carro fica;
- garagem.
Contratação
- cobertura de casco;
- terceiros;
- assistência;
- carro reserva;
- franquia.
O seguro depende mais do motorista do que do carro?
Não é correto afirmar isso:
como regra universal.
O artigo antigo dizia que características pessoais tinham muito mais peso que:
o próprio veículo.
Na prática:
o preço resulta do conjunto do risco.
Em um Fiat 500 Cabrio, fatores do automóvel também podem ser relevantes, como:
- baixa quantidade de unidades;
- peças específicas;
- teto retrátil;
- idade;
- versão.
Seguro de conversível é sempre mais caro?
Não.
Não existe uma regra como:
“Todo conversível custa X% mais para segurar.”
O tipo de carro pode influenciar:
a avaliação de risco e o custo potencial de reparação.
Mas o resultado:
só aparece na cotação.
A capota pode influenciar no seguro?
Pode.
O teto retrátil é:
um componente específico do Cabrio.
Dependendo do dano, sua reparação pode exigir:
- peças próprias;
- mão de obra especializada;
- mecanismos elétricos;
- componentes da lona e estrutura.
Isso pode tornar importante verificar:
como a seguradora trata o componente.
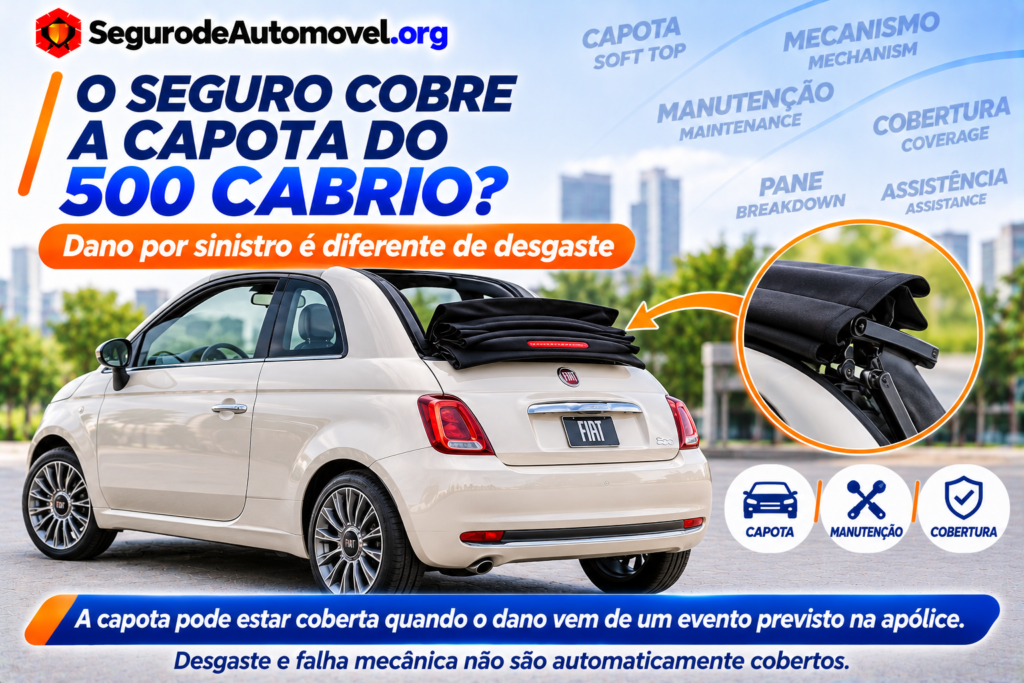
Seguro cobre a capota do Fiat 500 Cabrio?
Pode fazer parte da cobertura quando o dano resultar:
de um evento coberto pelo contrato.
Imagine uma colisão ou outro evento previsto que danifique diretamente:
o mecanismo do teto.
A análise pode considerar esse dano dentro:
do sinistro.
Mas isso não significa:
cobertura para qualquer problema da capota.
E se a capota parar de funcionar?
Se for:
- desgaste;
- falha elétrica comum;
- problema mecânico;
- envelhecimento;
não é automaticamente:
um sinistro de seguro.
Seguro Auto:
não é garantia mecânica.
Seguro cobre manutenção?
Não como regra.
Exemplos de despesas que não devem ser tratadas como cobertura automática:
- troca de óleo;
- filtros;
- pneus;
- bateria por desgaste;
- manutenção da suspensão;
- revisão;
- manutenção preventiva;
- desgaste da capota;
- falhas mecânicas comuns.
Seguro cobre pane?
Pode haver:
assistência 24 horas.
A Susep cita entre os serviços adicionais possíveis:
- reboque;
- socorro mecânico;
- chaveiro;
- motorista substituto.
Mas assistência:
não significa pagamento automático do conserto.
Exemplo
O mecanismo da capota apresenta:
uma falha elétrica sem acidente.
O seguro pode eventualmente oferecer:
assistência relacionada à imobilização do veículo, conforme o serviço contratado.
Isso não significa que:
o reparo do teto será automaticamente pago.
Seguro cobre roubo?
Pode.
Se:
essa cobertura estiver contratada.
Seguro cobre furto?
Pode.
O Fiat 500 Cabrio é muito roubado?
Não é correto afirmar isso sem:
dados atuais e proporcionais.
O texto antigo sugeria que, por ser:
chamativo e conversível
ele seria necessariamente muito visado.
Essa conclusão:
não é suficiente.
Risco de roubo e furto deve ser avaliado considerando:
- região;
- frota;
- número de ocorrências;
- exposição;
- metodologia da fonte.
Carro chamativo tem seguro mais caro?
Não necessariamente.
Design:
não determina sozinho o risco.
Seguro cobre colisão?
Pode.
Dependendo da cobertura contratada, pode haver proteção para:
danos ao próprio Fiat 500 provocados por acidentes.
Seguro cobre incêndio?
Pode.
Seguro cobre enchente?
Pode haver cobertura para:
determinados eventos naturais.
O que vale:
é a apólice.
Seguro para terceiros vale a pena?
Pode ser:
muito importante.
Mesmo sendo um carro compacto e usado, o Fiat 500 pode se envolver em um acidente com:
um veículo muito mais caro.
Por exemplo:
se o seu 500 Cabrio vale cerca de R$ 65 mil e você causa danos em:
um carro de R$ 250 mil
o valor do seu próprio veículo:
não limita a responsabilidade pelo dano causado.
O que é RCF-V?
É:
Responsabilidade Civil Facultativa Auto.
Pode proteger o segurado em determinadas situações nas quais ele seja responsabilizado por danos causados:
a terceiros, respeitando os limites contratados.
O que comparar em terceiros?
Veja limites para:
- danos materiais;
- danos corporais;
- danos morais, quando disponíveis.
Seguro cobre passageiros?
Pode existir:
APP — Acidentes Pessoais de Passageiros.
APP também pode ser conjugado ao seguro Auto.
Peças do 500 Cabrio são difíceis de encontrar?
Algumas podem exigir:
mais pesquisa que em um Fiat nacional de grande volume.
A versão Cabrio possui componentes específicos, principalmente relacionados:
- ao teto;
- acabamento;
- carroceria;
- mecanismos próprios.
Ao avaliar um exemplar usado, vale pesquisar:
disponibilidade e custo de componentes específicos.
O motor pode ter peças mais fáceis?
Depende da versão.
O Cabrio 1.4 Fire Evo Flex compartilhou uma família de motor utilizada:
em outros modelos Fiat, o que pode ajudar em determinados itens mecânicos.
Já peças específicas do Cabrio:
não possuem necessariamente a mesma disponibilidade.
Seguradora pode recusar o Fiat 500 Cabrio?
Pode.
A aceitação depende:
dos critérios da seguradora e do produto.
Um carro:
- fora de linha;
- importado;
- de menor volume;
- com componentes específicos;
pode receber:
tratamentos diferentes entre empresas.
Por isso:
vale fazer várias cotações.
Toda seguradora aceita o modelo?
Não necessariamente.
Algumas podem aceitar:
casco completo.
Outras podem ter:
restrições por ano ou versão.
Pode ser necessário fazer vistoria?
Pode.
Isso depende:
- da seguradora;
- idade do carro;
- produto;
- processo de contratação.
Carro reserva está sempre incluído?
Não.
A Susep lista carro reserva entre:
coberturas adicionais possíveis, não como item obrigatório em todo seguro Auto.
O carro reserva será outro conversível?
Quase certamente:
não é algo que se deva presumir.
Normalmente a categoria prevista no contrato pode ser:
bem diferente da do Fiat 500 Cabrio.
Confira:
- número de dias;
- categoria;
- situações de utilização.
Como funciona a franquia?
A franquia é:
a participação financeira prevista do segurado em determinados sinistros.
Uma franquia maior pode:
reduzir o prêmio.
Mas aumenta:
o valor que o proprietário pode precisar desembolsar em um reparo.
Exemplo
Proposta A
Prêmio:
R$ 3.600
Franquia:
R$ 7.000
Proposta B
Prêmio:
R$ 4.100
Franquia:
R$ 4.500
Valores:
meramente ilustrativos.
Eles não representam:
média de seguro do Fiat 500 Cabrio.
A Proposta A custa:
R$ 500 menos.
Mas pode exigir:
R$ 2.500 a mais de participação em determinado reparo.
Seguro mais barato é sempre melhor?
Não.
Compare:
| Item | Proposta A | Proposta B |
|---|---|---|
| Prêmio | R$ 3.500 | R$ 4.100 |
| Franquia | R$ 7.000 | R$ 4.500 |
| Terceiros | R$ 50 mil | R$ 300 mil |
| Guincho | 100 km | 500 km |
| Carro reserva | Não | 15 dias |
Os valores são apenas:
exemplos didáticos.
Uma proposta mais cara pode oferecer:
cobertura muito diferente.
Seguro paga sempre 100% da Fipe?
Não.
A Susep explica que o seguro Auto pode utilizar diferentes modalidades de indenização.
Entre elas:
Valor de Mercado Referenciado
Com:
- tabela de referência;
- fator de ajuste.
Valor Determinado
Com:
valor fixado previamente.
Por isso:
100% da Fipe não é regra obrigatória para todo seguro.
Isso é importante num Fiat 500 Cabrio?
Sim.
O mercado de usados pode apresentar:
diferenças relevantes entre preço anunciado e referência de tabela.
Em novembro de 2026, por exemplo, um levantamento de anúncios apontava mediana de aproximadamente:
R$ 68,8 mil
enquanto a referência Fipe mediana usada naquela amostra era próxima de:
R$ 65,3 mil.
Por isso:
entenda exatamente como será calculada a indenização.
Um carro bem conservado pode valer mais que a referência?
Pode.
Especialmente em:
- carros de nicho;
- baixa oferta;
- versões especiais;
- exemplares muito conservados.
Mas isso não significa:
que a seguradora automaticamente indenizará pelo preço de anúncio.
E a versão Gucci?
O Fiat 500 também teve configurações especiais, incluindo:
Cabrio Gucci.
Em 2026 ainda existem unidades desse tipo anunciadas no mercado brasileiro.
Se o veículo for uma edição especial:
informe a versão correta na cotação.
Vale comprar um Fiat 500 Cabrio usado?
Pode fazer sentido para quem procura:
- estilo;
- exclusividade;
- dimensões compactas;
- carro para uso urbano;
- experiência de teto aberto.
Mas é importante avaliar:
- conservação da capota;
- mecanismo do teto;
- câmbio;
- motor;
- suspensão;
- eletrônica;
- histórico;
- peças;
- seguro.
Atenção ao Dualogic
Existem unidades Cabrio equipadas com:
câmbio automatizado Dualogic.
Antes de comprar, vale verificar:
o funcionamento e o histórico de manutenção do sistema.
Seguro:
não substitui essa avaliação mecânica.
Vale fazer inspeção pré-compra?
Sim.
Principalmente por se tratar de:
um carro fora de linha.
Analise:
- estrutura;
- possíveis colisões;
- infiltrações;
- funcionamento do teto;
- motor;
- transmissão;
- eletrônica;
- documentação.
Como economizar no seguro Fiat 500 Cabrio?
Faça mais de uma cotação
A aceitação pode:
variar entre seguradoras.
Informe a versão correta
Não trate:
Cabrio manual, Dualogic e automático
como o mesmo carro.
Informe o ano correto
Um 2012 pode receber:
tratamento diferente de um 2015.
Compare franquias
Não olhe:
somente o prêmio anual.
Analise terceiros
Não reduza essa cobertura automaticamente apenas porque:
o carro é pequeno.
Confira assistência
Especialmente:
quilometragem de guincho.
Verifique a política de peças
Isso é importante:
em um carro fora de linha.
Cote antes de comprar
Inclua:
o seguro no custo total do veículo.
Está pensando em comprar um Fiat 500 Cabrio usado?
Faça a cotação pelo segurodeautomovel.org antes da compra e compare propostas usando exatamente o ano e a versão desejados.
Checklist para cotar seguro Fiat 500 Cabrio
Veículo
- Ano correto?
- Cabrio 1.4?
- Manual?
- Dualogic?
- Automático?
- Edição especial?
- Valor atual?
Estado do carro
- Capota funcionando?
- Sem infiltrações?
- Mecanismo elétrico em ordem?
- Histórico de manutenção?
- Colisões anteriores?
- Câmbio revisado?
Condutor
- Principal condutor?
- Idade?
- Outros usuários?
Localização
- CEP correto?
- Garagem?
- Onde o carro fica durante a noite?
Casco
- Roubo?
- Furto?
- Colisão?
- Incêndio?
- Eventos naturais?
Terceiros
- Danos materiais?
- Danos corporais?
- Danos morais?
- Limites adequados?
Franquia
- Qual valor?
- Normal?
- Reduzida?
- Faz sentido em relação ao valor do carro?
Assistência
- Guincho?
- Quantos quilômetros?
- Pane?
- Chaveiro?
- Assistência em viagem?
Carro reserva
- Incluído?
- Quantos dias?
- Qual categoria?
Indenização
- Valor de Mercado Referenciado?
- Qual tabela?
- Qual fator?
- Valor Determinado?
Perguntas frequentes
O Fiat 500 Cabrio ainda é vendido no Brasil?
Não. Ele não faz parte da gama atual da Fiat brasileira.
O Fiat 500 ainda existe no Brasil?
Sim, mas atualmente na forma do:
500e elétrico, que é outro produto.
Quando o Cabrio chegou?
A versão foi introduzida no Brasil em 2012.
Qual motor o Cabrio usava?
Houve configurações 1.4 8V Fire Evo Flex e 1.4 16V, entre outras combinações de transmissão.
Existe Cabrio manual?
Sim.
Existe Cabrio Dualogic?
Sim.
Existiu Cabrio automático?
Sim. A linha 2015 incluía opção 1.4 16V automática.
Ainda dá para fazer seguro?
Pode ser possível, dependendo da aceitação da seguradora.
Quanto custa seguro Fiat 500 Cabrio?
Não existe preço fixo.
A faixa antiga de R$ 4 mil a R$ 16 mil ainda vale?
Não deve ser utilizada como referência atual.
Seguro de conversível é sempre caro?
Não necessariamente.
Seguro cobre a capota?
Pode cobrir danos resultantes de um evento previsto na apólice. Falhas por desgaste ou defeito mecânico não são automaticamente cobertas.
Seguro cobre manutenção?
Não como regra.
Seguro cobre pane?
Pode haver assistência, mas não significa pagamento automático do reparo.
Seguro cobre roubo?
Pode, se contratado.
Seguro cobre furto?
Pode.
Seguro cobre colisão?
Pode.
Seguro cobre terceiros?
Pode haver RCF-V.
Carro reserva está sempre incluído?
Não. É uma cobertura adicional possível.
Seguro paga sempre 100% da Fipe?
Não. A modalidade de indenização depende do contrato.
Fiat 500 Cabrio ainda é encontrado usado?
Sim. Em novembro de 2026 ainda existem dezenas de anúncios ativos no país.
Onde cotar?
Faça sua cotação pelo:
segurodeautomovel.org
informando corretamente ano e versão do Fiat 500 Cabrio.
Conclusão
O antigo artigo:
“Seguro Auto Fiat 500 Cabrio”
continua tendo utilidade.
Mas não deve mais apresentar o modelo como:
um conversível novo e acessível disponível nas concessionárias.
Em 2026:
o Fiat 500 Cabrio é um carro usado e fora de linha no Brasil.
A Fiat mantém atualmente o:
500e
mas esse modelo:
não substitui a intenção da página do Cabrio.
A primeira grande atualização é, portanto:
reposicionar todo o conteúdo para o mercado de usados.
A segunda é retirar:
a antiga faixa de seguro de R$ 4 mil a R$ 16 mil.
Ela é ampla, antiga e não representa:
uma cotação atual.
A terceira correção envolve:
roubo e furto.
O fato de o Cabrio ser:
bonito, chamativo ou diferente
não permite concluir que ele seja:
automaticamente muito roubado.
Esse risco depende de:
- região;
- exposição;
- frota;
- dados reais de ocorrências.
A quarta correção envolve:
manutenção.
Seguro Auto:
não é garantia mecânica.
Manutenção:
não é sinistro.
Problema na capota por desgaste:
não é automaticamente coberto.
Pane pode dar direito:
à assistência contratada
sem necessariamente resultar:
no pagamento do reparo.
A quinta atualização é específica deste modelo:
a capota retrátil.
Por ser um componente próprio do Cabrio, vale verificar:
- estado;
- funcionamento;
- infiltrações;
- disponibilidade de peças;
- como a seguradora trata danos decorrentes de eventos cobertos.
Também merece atenção:
a modalidade de indenização.
No mercado de usados atual, exemplares do 500 Cabrio podem ser anunciados por valores diferentes da referência de tabela, especialmente:
unidades bem conservadas e versões especiais.
Por isso, antes de contratar:
- confirme o ano;
- confirme a versão;
- informe a transmissão correta;
- verifique a aceitação;
- confira a capota;
- compare franquias;
- analise terceiros;
- confira assistência;
- entenda a modalidade de indenização;
- compare propostas equivalentes.
Tem um Fiat 500 Cabrio ou está pensando em comprar um usado?
Faça sua cotação pelo segurodeautomovel.org e compare propostas usando as informações reais do veículo e do motorista.
Sobre o conteúdo
Atualizado em 11 de novembro de 2026 · Conteúdo informativo
Este artigo atualiza integralmente:
“Seguro Auto Fiat 500 Cabrio”.
As principais mudanças foram:
- manutenção do Fiat 500 Cabrio como tema;
- reposicionamento para veículo usado e fora de linha;
- atualização do status comercial do modelo;
- diferenciação entre 500 Cabrio e 500e;
- retirada da faixa antiga de seguro de R$ 4 mil a R$ 16 mil;
- retirada da alegação genérica de alto risco de roubo;
- correção da cobertura de manutenção;
- correção da cobertura de pane;
- inclusão dos cuidados com a capota;
- inclusão de critérios de aceitação;
- inclusão de peças e reparabilidade;
- atualização da assistência;
- inclusão de RCF-V;
- atualização da franquia;
- atualização da indenização;
- foco no mercado atual de usados;
- todos os CTAs direcionados para o segurodeautomovel.org.
A linha atual da Fiat ainda possui o:
500e elétrico, mas não o 500 Cabrio.
O Cabrio continua aparecendo no mercado de usados em 2026, com dezenas de anúncios ativos e preços bastante influenciados por:
ano, versão, quilometragem e conservação.
segurodeautomovel.org é operado por Zipia Tecnologia LTDA, CNPJ 17.467.253/0001-72. Intermediação por Seguroo Administradora e Corretora de Seguros LTDA, CNPJ 23.699.086/0001-98, SUSEP nº 202088455. Não somos seguradora.