A Mitsubishi Pajero Full construiu uma reputação forte no Brasil entre quem procura um SUV grande, robusto, confortável e realmente preparado para enfrentar terrenos difíceis.
Mas existe uma atualização importante:
a Pajero Full não é mais vendida como veículo zero-quilômetro no Brasil.
O modelo encerrou sua trajetória por aqui em:
2021
com a série especial:
Pajero Full Legend Edition, limitada a 100 unidades.
Isso não torna a página sobre seguro da Pajero Full irrelevante.
Pelo contrário.
Ainda existem:
- Pajero Full usadas circulando;
- proprietários renovando seguro;
- compradores pesquisando o modelo no mercado de usados;
- veículos modificados para uso fora de estrada;
- exemplares de diferentes anos e motorizações.
Por isso, a abordagem correta em 2026 é:
seguro para Mitsubishi Pajero Full usada.
Outro fato importante é que a história do Pajero:
ainda não terminou.
Em 2 de setembro de 2026, a Mitsubishi apresentou mundialmente a:
quinta geração do Pajero
e confirmou oficialmente que o novo modelo:
será comercializado no Brasil.
Por enquanto, a fabricante ainda não divulgou:
a data de lançamento no mercado brasileiro.
Portanto:
não devemos transformar esta página em seguro do novo Pajero antes de o modelo efetivamente chegar ao Brasil.
Atualizado em 10 de novembro de 2026 · Leitura de aproximadamente 15 min · Conteúdo informativo
Tem uma Mitsubishi Pajero Full ou está pensando em comprar uma usada?
Faça sua cotação pelo segurodeautomovel.org informando exatamente ano, versão, motorização, utilização, acessórios e modificações do veículo.
Resposta rápida
A Mitsubishi Pajero Full:
saiu de linha no Brasil em 2021.
Sua despedida ocorreu com a:
Legend Edition, limitada a 100 unidades.
Hoje, portanto, a contratação de seguro para Pajero Full envolve principalmente:
veículos usados.
O seguro não possui:
preço médio único.
O valor pode variar conforme:
- ano;
- versão;
- motorização;
- valor do veículo;
- estado de conservação;
- motorista;
- CEP;
- utilização;
- garagem;
- acessórios;
- modificações;
- coberturas;
- franquia;
- critérios de aceitação da seguradora.
Também é importante corrigir uma das principais informações do texto antigo:
seguro Auto não cobre manutenção, desgaste e peças quebradas em uso off-road automaticamente.
Seguro:
não é garantia mecânica nem plano de manutenção.
E atenção:
a Mitsubishi confirmou uma nova geração do Pajero para o Brasil, mas ainda não informou quando ela chegará ao mercado.
Neste artigo
- A Pajero Full ainda é vendida?
- Quando saiu de linha?
- Vale manter uma página sobre seguro da Pajero Full?
- O novo Pajero já foi confirmado?
- O novo Pajero já está à venda?
- Quanto custa seguro Pajero Full?
- Seguro de carro fora de linha é mais caro?
- A seguradora pode recusar?
- Idade do veículo influencia?
- Peças influenciam?
- Uso off-road está coberto?
- Estrada de terra está coberta?
- Trilha está coberta?
- Acessórios precisam ser informados?
- Modificações precisam ser declaradas?
- Seguro cobre peças quebradas?
- Seguro cobre manutenção?
- Seguro cobre pane?
- Seguro cobre roubo e furto?
- Seguro cobre colisão?
- Seguro para terceiros vale a pena?
- Assistência 24 horas é importante?
- Guincho funciona em área rural?
- Carro reserva está incluído?
- Como funciona a franquia?
- Seguro paga sempre 100% da Fipe?
- Como cotar uma Pajero Full antiga?
- Checklist
- Perguntas frequentes
- Conclusão
A Mitsubishi Pajero Full ainda é vendida no Brasil?
Não como zero-quilômetro.
A Pajero Full:
encerrou sua comercialização no Brasil em 2021.
Na ocasião, a Mitsubishi lançou:
Pajero Full Legend Edition
como série especial de despedida.
Foram apenas:
100 unidades.
Então a Pajero Full não existe mais?
Como produto novo:
não.
Como veículo usado:
continua existindo em quantidade relevante no mercado brasileiro.
Isso cria uma intenção de busca diferente.
Quem pesquisa:
“seguro Pajero Full”
hoje provavelmente é:
- proprietário;
- comprador de usada;
- pessoa pesquisando custo de propriedade;
- interessado em renovar a apólice.
Vale manter esta página?
Sim.
Mas com foco correto:
seguro para Pajero Full usada.
Não faz sentido continuar escrevendo:
“modelo atual da Mitsubishi”
ou:
“faça o seguro da sua Pajero Full nova”.
O conteúdo deve assumir:
que o carro está fora de linha.
A Mitsubishi vai trazer o Pajero de volta?
Sim.
Em setembro de 2026, a Mitsubishi revelou:
a quinta geração do Pajero.
E confirmou oficialmente:
o modelo para o mercado brasileiro.
Quando chega o novo Pajero ao Brasil?
Ainda:
não existe data oficial divulgada pela Mitsubishi.
A própria fabricante informou apenas que:
a data de comercialização será definida posteriormente.
Por isso, não é correto publicar agora:
“Seguro Pajero 2027”
como se o carro:
já estivesse disponível nas concessionárias brasileiras.
O novo Pajero será a nova Pajero Full?
É preciso cuidado com o nome.
O veículo apresentado oficialmente em 2026 foi chamado pela Mitsubishi de:
Pajero.
A fabricante não está simplesmente usando:
“Pajero Full 2027”
como nome oficial no Brasil neste momento.
Portanto:
não devemos antecipar uma nomenclatura comercial que ainda não foi confirmada para o mercado brasileiro.
E a Pajero Sport?
Também houve uma mudança importante.
A geração então vendida da:
Pajero Sport
teve sua produção encerrada no Brasil em 2026, enquanto a Mitsubishi prepara a nova fase do SUV.
Isso reforça que:
2026 é um ano de transição para a família Pajero.
A Pajero Full é SUV ou crossover?
O texto antigo a chamava de:
“crossover médio-grande”.
Essa classificação não é a mais adequada.
A Pajero Full é melhor descrita como:
SUV 4×4 de grande porte
com histórico fortemente ligado:
ao uso fora de estrada.
Quais eram os principais destaques da Pajero Full?
Historicamente, o modelo ficou conhecido por:
- robustez;
- durabilidade;
- sistema de tração;
- conforto;
- espaço interno;
- capacidade off-road.
Sua proposta era muito diferente:
de um SUV urbano convencional.
A Pajero Full tem sete lugares?
Diversas configurações da geração final foram oferecidas:
com sete lugares.
A própria Legend Edition de despedida utilizava:
carroceria de cinco portas e sete assentos.
Quanto custa seguro Mitsubishi Pajero Full?
Não existe:
uma média atual confiável que sirva para todo proprietário.
O artigo antigo falava em:
R$ 3.000.
Esse valor:
deve ser retirado.
Ele não representa adequadamente:
- diferentes anos da Pajero Full;
- diferentes versões;
- valor atual dos veículos usados;
- disponibilidade de peças;
- perfil do motorista;
- CEP;
- uso off-road;
- coberturas atuais.
Por que não atualizar os R$ 3.000 pela inflação?
Porque:
seguro não é calculado simplesmente pela inflação.
A Susep explica que o prêmio é definido com base:
no risco ao qual o bem está exposto
e nas informações fornecidas sobre:
- automóvel;
- segurado;
- condutor.
Portanto:
não existe fórmula “valor antigo + inflação”.
Carro fora de linha sempre tem seguro caro?
Não.
Esse é outro erro comum.
Um veículo fora de linha pode apresentar:
- peças menos disponíveis;
- reparação especializada;
- custo elevado de componentes;
- idade maior.
Mas isso não permite afirmar:
que toda Pajero Full terá seguro caro.
A seguradora:
analisa o risco específico.
A seguradora pode recusar uma Pajero Full?
Pode.
A Susep esclarece que a seguradora:
pode analisar cada proposta e decidir aceitá-la ou não conforme seus critérios técnicos e comerciais, devendo formalizar a recusa quando aplicável.
Isso pode ser especialmente relevante:
em veículos mais antigos ou muito modificados.
Toda seguradora aceita veículos antigos?
Não necessariamente.
Critérios podem variar conforme:
- idade;
- modelo;
- valor;
- estado do veículo;
- disponibilidade de peças;
- produto oferecido.
Por isso:
vale comparar seguradoras.
A idade da Pajero Full influencia?
Pode.
Uma Pajero Full:
mais antiga
não necessariamente recebe:
a mesma análise
de uma unidade:
Legend Edition 2021.
Estado de conservação influencia?
Pode ser relevante.
Especialmente em um modelo que pode ter sido utilizado:
- em trilhas;
- em fazendas;
- em estradas de terra;
- em viagens longas.
A seguradora também pode:
solicitar vistoria conforme seu processo de aceitação.
Seguro cobre peças caras?
Não da forma como o texto antigo dizia.
O artigo afirmava:
“Quem contrata seguro não precisa se preocupar com preço de peças de reposição.”
Isso está:
errado como regra geral.
Seguro Auto não é:
um plano para comprar peças quando elas desgastarem ou quebrarem naturalmente.
Quando uma peça pode fazer parte de um sinistro?
Imagine:
uma colisão coberta danifica:
- farol;
- para-choque;
- porta;
- roda;
- suspensão.
Esses componentes podem integrar:
o reparo daquele sinistro.
Mas isso é diferente de:
uma peça quebrar por desgaste.
Seguro cobre peça quebrada em trilha?
Não automaticamente.
Essa é uma correção essencial.
Imagine:
a Pajero passa por uma trilha e ocorre:
- quebra mecânica;
- dano por uso extremo;
- problema em componente;
- avaria de suspensão.
Você não deve presumir:
que o seguro pagará apenas porque aconteceu durante o uso do veículo.
É necessário verificar:
- risco coberto;
- circunstância;
- exclusões;
- tipo de utilização.
Seguro cobre off-road?
Depende:
do contrato.
O fato de a Pajero Full ser:
um veículo 4×4 preparado para terrenos difíceis
não significa:
que qualquer evento ocorrido fora de estrada esteja coberto.
Estrada de terra é a mesma coisa que trilha?
Não necessariamente.
Uma:
estrada rural aberta ao tráfego
pode representar situação diferente de:
- trilha fechada;
- circuito;
- competição;
- terreno particular extremo;
- área sem acesso regular.
Por isso:
não trate tudo como “off-road”.
Seguro cobre competição?
Não presuma.
Participação em:
- competição;
- rali;
- evento esportivo;
pode estar sujeita:
a exclusões específicas.
Confira:
as condições da apólice.
Guincho atende em trilha?
Não necessariamente.
Mesmo que você tenha:
assistência 24 horas
o prestador pode não conseguir:
acessar determinado local.
Uma pane:
em uma rodovia
não é igual a uma pane:
em uma trilha remota.
O que verificar na assistência?
Para uma Pajero Full, vale olhar especialmente:
- limite de quilometragem;
- cobertura territorial;
- acesso em área rural;
- tipo de veículo de remoção;
- restrições de terreno;
- assistência em viagens.
Seguro cobre manutenção?
Não como regra.
Essa é outra correção central do artigo antigo.
Seguro Auto:
não é plano de manutenção preventiva.
Não são automaticamente cobertos:
- revisão;
- troca de óleo;
- filtros;
- pneus;
- pastilhas;
- bateria por desgaste;
- correias;
- componentes desgastados.
E revisões semestrais?
O custo da revisão:
fica fora do seguro Auto tradicional, salvo algum serviço separado expressamente contratado que diga o contrário.
Não confunda:
seguro
com:
plano de manutenção.
Seguro cobre defeito mecânico?
Não automaticamente.
Imagine que:
o câmbio apresente uma falha decorrente de desgaste.
Isso não vira automaticamente:
sinistro coberto.
E pane?
Pane e reparo:
não são a mesma coisa.
Pode existir assistência para:
- reboque;
- socorro;
- chaveiro.
Mas isso não significa:
que o seguro pagará a peça ou o conserto.
Seguro cobre incêndio?
Pode.
Desde que:
o risco esteja incluído na cobertura contratada.
Seguro cobre roubo?
Pode.
Seguro cobre furto?
Pode.
Seguro cobre colisão?
Pode.
Tudo depende:
das coberturas escolhidas.
A Susep destaca que os prejuízos indenizáveis e não indenizáveis devem ser avaliados conforme:
as condições contratuais do produto.
Seguro para terceiros é importante em uma Pajero Full?
Pode ser:
muito importante.
A Pajero Full é:
um SUV grande e pesado.
Em uma colisão, o dano causado a:
- automóvel;
- motocicleta;
- propriedade;
pode ser significativo.
O que é RCF-V?
É a cobertura de:
Responsabilidade Civil Facultativa Auto.
Pode oferecer proteção para determinadas responsabilidades por danos causados:
a terceiros
até os limites contratados.
Quais limites escolher?
Não existe:
um limite universal ideal.
Compare valores para:
- danos materiais;
- danos corporais;
- danos morais, quando oferecidos.
Não escolha:
automaticamente o menor limite apenas para reduzir o prêmio.
Seguro cobre passageiros?
Pode haver:
APP — Acidentes Pessoais de Passageiros.
Isso pode ser especialmente relevante em:
um SUV de até sete ocupantes.
APP e RCF-V:
não são a mesma coisa.
Pajero Full modificada precisa ser declarada?
É altamente recomendável informar corretamente:
as modificações relevantes solicitadas pela seguradora.
Uma Pajero Full pode receber:
- snorkel;
- guincho elétrico;
- lift de suspensão;
- rodas diferentes;
- pneus maiores;
- iluminação auxiliar;
- bagageiro;
- proteção inferior;
- acessórios off-road.
Esses itens podem alterar:
- valor;
- utilização;
- características do risco.
Guincho elétrico está automaticamente coberto?
Não presuma.
Equipamento instalado posteriormente:
pode precisar de declaração ou cobertura específica.
Snorkel está coberto?
Também:
não presuma.
Lift de suspensão pode afetar o seguro?
Pode ser relevante para:
a análise e aceitação do risco.
Além disso:
modificações precisam observar a legislação aplicável ao veículo.
Pneus off-road precisam ser informados?
Se representarem:
modificação relevante
verifique com:
a seguradora.
Posso esconder uma modificação para pagar menos?
Não é recomendável.
Informações incorretas podem criar:
problemas em eventual análise de sinistro.
A Susep orienta que mudanças relevantes no perfil sejam comunicadas à seguradora para avaliação e eventual:
endosso da apólice.
Como funciona a franquia?
Franquia é:
a participação financeira prevista para determinados sinistros.
Exemplo
Proposta A
Prêmio anual:
R$ 5.500
Franquia:
R$ 10.000
Proposta B
Prêmio:
R$ 6.200
Franquia:
R$ 6.000
Esses valores são:
apenas exemplos didáticos.
Não representam:
preço real do seguro Pajero Full.
A primeira proposta custa:
R$ 700 menos.
Mas pode exigir:
R$ 4.000 a mais de participação em determinado reparo.
Franquia menor é sempre melhor?
Não.
Pode significar:
prêmio mais elevado.
Compare:
o custo anual e sua capacidade de absorver um eventual reparo.
Seguro paga sempre 100% da Fipe?
Não.
Podem existir modalidades como:
Valor de Mercado Referenciado
A indenização considera:
- tabela prevista;
- fator de ajuste.
Valor Determinado
A indenização corresponde:
ao valor definido na apólice, conforme as condições contratadas.
Isso merece atenção especial:
em veículos antigos.
Por quê?
Porque determinados carros usados podem ter:
particularidades de conservação, versão e mercado
que tornam importante conferir:
- tabela adotada;
- fator;
- modalidade de indenização.
A Pajero Full sempre está na Tabela Fipe?
Muitas versões permanecem:
referenciadas em tabelas de mercado.
Mas a cotação precisa utilizar:
a versão exata do veículo.
Não informe apenas:
“Pajero Full”.
Confira:
- ano;
- combustível;
- carroceria;
- versão.
Perda total é sempre 75%?
Não trate:
75% como uma afirmação universal sem olhar o produto.
As condições contratuais precisam estabelecer:
o critério de indenização integral.
A documentação atual de produtos registrados na Susep mostra que o percentual e o critério precisam:
ser claramente previstos no seguro contratado.
Seguro mais barato é sempre melhor?
Não.
Principalmente:
em um SUV antigo e potencialmente caro de reparar.
Compare, por exemplo:
| Item | Proposta A | Proposta B |
|---|---|---|
| Prêmio | R$ 5.000 | R$ 5.800 |
| Franquia | R$ 11.000 | R$ 6.500 |
| Terceiros | R$ 100 mil | R$ 500 mil |
| Carro reserva | Não | 15 dias |
| Guincho | 100 km | 500 km |
Valores:
meramente ilustrativos.
A Proposta A é:
mais barata.
Mas não possui:
a mesma estrutura de cobertura.
Carro reserva está sempre incluído?
Não.
Pode ser:
benefício adicional.
Confira:
- número de dias;
- categoria;
- eventos cobertos.
O carro reserva será outro 4×4?
Não necessariamente.
Esse ponto é importante.
Você pode possuir:
uma Pajero Full de sete lugares
e receber:
um hatch compacto.
Se o veículo é utilizado para:
- família grande;
- viagens;
- trabalho;
- acesso rural;
a categoria do carro reserva pode:
não atender à mesma necessidade.
Como cotar uma Pajero Full usada?
Informe corretamente:
Veículo
- ano;
- versão;
- combustível;
- acessórios;
- modificações.
Uso
- urbano;
- rodoviário;
- rural;
- off-road eventual;
- profissional.
Motorista
- condutor principal;
- idade;
- experiência;
- outros usuários.
Localização
- CEP;
- garagem;
- local de circulação.
Coberturas
- casco;
- roubo/furto;
- colisão;
- terceiros;
- assistência;
- carro reserva.
Quer cotar seguro para sua Pajero Full?
Faça sua cotação pelo segurodeautomovel.org e informe exatamente o ano, versão, acessórios e a utilização real do SUV.
Seguro de Pajero Full antiga pode ser difícil de encontrar?
Pode ocorrer:
maior restrição em determinadas seguradoras.
Mas isso não significa:
que o modelo seja automaticamente impossível de segurar.
Cada seguradora:
possui critérios próprios de aceitação.
Por isso:
comparar propostas é especialmente importante.
Seguro apenas contra roubo e furto pode ser uma opção?
Pode existir:
dependendo dos produtos disponíveis e da aceitação.
A cobertura mais adequada depende:
- do valor do veículo;
- do orçamento;
- da exposição;
- do perfil.
Vale contratar cobertura completa numa Pajero antiga?
Não existe:
resposta única.
Considere:
- valor atual do veículo;
- capacidade de absorver prejuízo;
- valor da franquia;
- uso;
- cobertura de terceiros;
- assistência.
Vale cotar antes de comprar uma Pajero Full usada?
Sim.
Isso é particularmente importante:
em veículos fora de linha.
Antes de fechar a compra, tente estimar:
- seguro;
- manutenção;
- disponibilidade de peças;
- pneus;
- combustível;
- impostos;
- estado do veículo.
Seguro substitui uma inspeção pré-compra?
Não.
Seguro:
não confirma que o carro está mecanicamente bom.
Para uma Pajero Full usada:
uma avaliação pré-compra independente pode ser importante.
Principalmente porque o veículo pode ter:
- uso off-road anterior;
- modificações;
- histórico de reparos;
- desgaste mecânico.
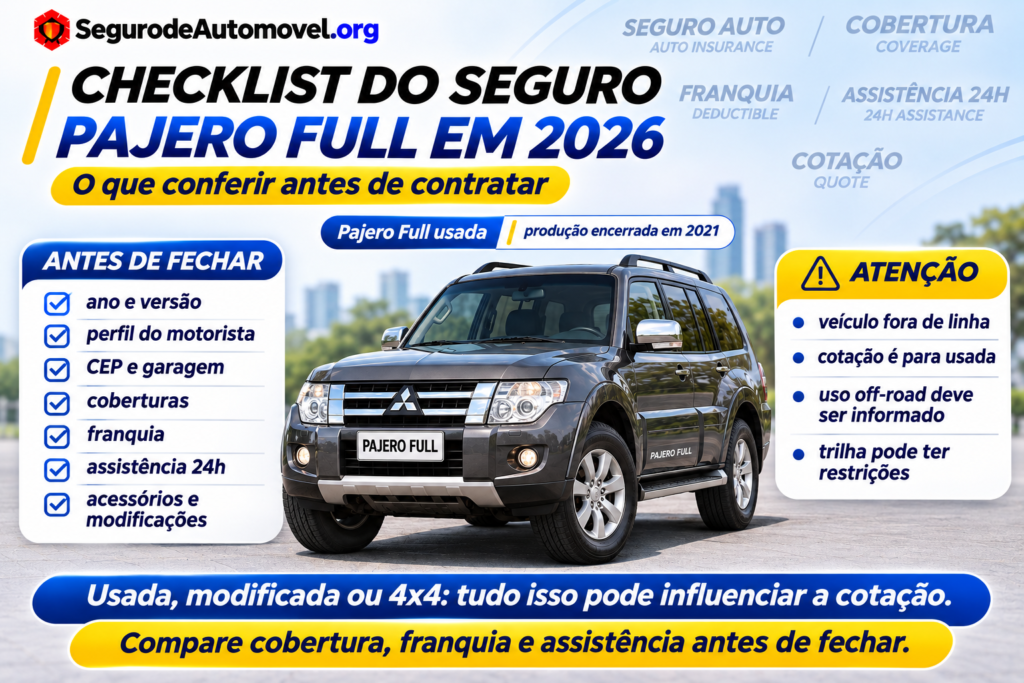
Checklist para cotar seguro Pajero Full
Identificação
- Ano correto?
- Versão correta?
- Motorização correta?
- Número de lugares?
- Valor atual?
Estado do veículo
- Avarias?
- Modificações?
- Histórico de reparos?
- Equipamentos adicionais?
Off-road
- Usa estrada rural?
- Faz trilha?
- Há cobertura compatível?
- Há exclusões?
- Assistência consegue acessar os locais?
Acessórios
- Guincho?
- Snorkel?
- Lift?
- Rodas?
- Pneus especiais?
- Iluminação adicional?
Condutor
- Condutor principal?
- Outros motoristas?
- Uso particular?
- Uso profissional?
Casco
- Roubo?
- Furto?
- Colisão?
- Incêndio?
- Eventos naturais?
Terceiros
- Danos materiais?
- Danos corporais?
- Danos morais?
- Qual limite?
Assistência
- Guincho?
- Quantos quilômetros?
- Área rural?
- Pane?
- Chaveiro?
Carro reserva
- Incluído?
- Quantos dias?
- Qual categoria?
- Atende às necessidades da família?
Franquia
- Qual valor?
- Normal?
- Reduzida?
- Cabe no orçamento?
Indenização
- Valor de Mercado Referenciado?
- Qual tabela?
- Qual fator?
- Valor Determinado?
Perguntas frequentes
A Mitsubishi Pajero Full ainda é vendida?
Não. O modelo saiu de linha no Brasil em 2021.
Qual foi a última versão?
A despedida ocorreu com a série:
Pajero Full Legend Edition, limitada a 100 unidades.
Ainda dá para fazer seguro da Pajero Full?
Pode ser possível. A aceitação depende da seguradora e do risco específico.
Seguro de Pajero Full tem preço fixo?
Não.
A antiga média de R$ 3.000 ainda vale?
Não deve ser usada como média atual.
Carro fora de linha sempre paga mais?
Não necessariamente.
Seguradora pode recusar?
Sim. A seguradora pode avaliar e aceitar ou recusar uma proposta conforme seus critérios.
Seguro cobre peças de reposição?
Peças danificadas em um sinistro coberto podem fazer parte do reparo. Peças trocadas por desgaste ou manutenção não são automaticamente cobertas.
Seguro cobre manutenção?
Não como regra.
Seguro cobre revisão?
Não.
Seguro cobre falha mecânica?
Não automaticamente.
Seguro cobre pane?
Pode haver assistência para socorro ou reboque, mas isso não significa pagamento automático do conserto.
Seguro cobre trilha?
Depende da apólice e das circunstâncias.
Seguro cobre off-road?
Não existe cobertura automática para qualquer situação off-road.
Guincho busca o carro em qualquer trilha?
Não necessariamente.
Seguro cobre roubo?
Pode, se contratado.
Seguro cobre furto?
Pode.
Seguro cobre colisão?
Pode.
Seguro cobre incêndio?
Pode.
Seguro cobre terceiros?
Pode haver RCF-V.
Acessórios estão sempre incluídos?
Não necessariamente.
Preciso informar snorkel ou guincho?
Verifique com a seguradora e declare corretamente alterações relevantes.
Carro reserva será outro SUV?
Não necessariamente.
Seguro paga sempre 100% da Fipe?
Não. A modalidade e o fator de ajuste devem ser verificados na apólice.
O novo Pajero vai voltar ao Brasil?
Sim. A Mitsubishi confirmou oficialmente a quinta geração para o mercado brasileiro.
Já existe data de lançamento?
Ainda não foi divulgada oficialmente pela Mitsubishi.
Já posso fazer seguro do novo Pajero?
Não faz sentido cotá-lo como veículo comercializado no Brasil enquanto:
a versão nacional, preço e lançamento ainda não estiverem definidos.
Onde cotar Pajero Full usada?
Faça sua cotação pelo:
segurodeautomovel.org
informando corretamente ano, versão, utilização e modificações.
Conclusão
O antigo artigo:
“Seguro Auto Pajero Full”
ainda pode ser útil.
Mas sua estratégia precisa mudar.
A Pajero Full:
não é mais um automóvel novo.
Ela saiu de linha:
em 2021
e se despediu no Brasil com:
100 unidades da Legend Edition.
Por isso, a página deve atender hoje principalmente:
proprietários e compradores de Pajero Full usadas.
A segunda grande atualização envolve:
off-road.
O texto antigo praticamente dizia:
“use o carro fora de estrada sem medo porque o seguro cobre”.
Isso não deve permanecer.
A capacidade off-road do veículo:
não determina o alcance do seguro.
É necessário verificar:
- cobertura;
- exclusões;
- tipo de terreno;
- utilização;
- limites da assistência.
A terceira correção envolve:
manutenção e peças.
O antigo conteúdo dizia que o seguro:
reduzia o problema de peças caras
e poderia cobrir:
- manutenção;
- defeitos;
- panes;
- peças quebradas.
Isso está amplo demais.
Seguro Auto:
não é garantia mecânica.
Revisão:
não é sinistro.
Peça desgastada:
não é automaticamente coberta.
Pane:
pode gerar assistência, mas não necessariamente pagamento do reparo.
Peças danificadas por:
um evento coberto
podem, sim:
integrar o reparo daquele sinistro.
A quarta mudança está:
no preço do seguro.
A antiga média de:
R$ 3.000
deve sair.
A Susep explica que o prêmio é calculado conforme:
o risco específico, utilizando informações do veículo, segurado e condutor.
Em uma Pajero Full, ainda podem ser particularmente relevantes:
- ano;
- versão;
- estado de conservação;
- uso;
- acessórios;
- modificações;
- disponibilidade de peças;
- franquia.
A quinta atualização é:
o futuro da família Pajero.
Em setembro de 2026, a Mitsubishi apresentou oficialmente:
a quinta geração do Pajero
e confirmou:
sua futura comercialização no Brasil.
Mas:
a data ainda não foi anunciada.
Portanto, não devemos substituir esta página agora por:
“Seguro Pajero 2027”
como se o novo veículo:
já estivesse à venda.
Quando a Mitsubishi confirmar:
- lançamento;
- versões;
- motorizações brasileiras;
- preços;
aí sim fará sentido:
criar uma página específica para o novo Pajero.
Até lá, a estratégia correta é:
manter esta página focada na Pajero Full usada.
Tem uma Mitsubishi Pajero Full ou está avaliando comprar uma?
Faça sua cotação pelo segurodeautomovel.org e compare propostas usando exatamente o ano, versão, utilização, acessórios e características reais do veículo.
Sobre o conteúdo
Atualizado em 10 de novembro de 2026 · Conteúdo informativo
Este artigo atualiza integralmente:
“Seguro Auto Pajero Full”.
As principais mudanças foram:
- manutenção da Pajero Full como tema;
- atualização do status para veículo fora de linha;
- inclusão do encerramento da produção em 2021;
- inclusão da Legend Edition;
- foco em seguro para usados;
- retirada dos dados de vendas de 2014 como contexto principal;
- retirada da antiga média de seguro de R$ 3.000;
- correção da cobertura de manutenção;
- correção da cobertura de defeitos;
- correção da cobertura de peças;
- inclusão de cuidados específicos com off-road;
- diferenciação entre estrada rural e trilha;
- inclusão de limitações de assistência;
- inclusão de acessórios e modificações;
- inclusão de critérios de aceitação;
- atualização da franquia;
- inclusão de RCF-V;
- inclusão de APP;
- atualização do carro reserva;
- atualização da modalidade de indenização;
- inclusão da quinta geração do Pajero;
- confirmação de retorno futuro ao Brasil;
- alerta de que ainda não existe data brasileira de lançamento;
- todos os CTAs direcionados ao segurodeautomovel.org.
A Pajero Full saiu de linha no Brasil:
em 2021, com uma edição final limitada a 100 unidades.
Já em setembro de 2026, a Mitsubishi apresentou:
a quinta geração do Pajero
e confirmou que:
o novo SUV será vendido no Brasil em data ainda não definida.
Além disso, desde 11 de dezembro de 2025 está em vigor a:
Lei nº 15.040/2024 — Lei do Contrato de Seguro, que reforçou regras de transparência e clareza sobre coberturas, exclusões e riscos.
segurodeautomovel.org é operado por Zipia Tecnologia LTDA, CNPJ 17.467.253/0001-72. Intermediação por Seguroo Administradora e Corretora de Seguros LTDA, CNPJ 23.699.086/0001-98, SUSEP nº 202088455. Não somos seguradora.