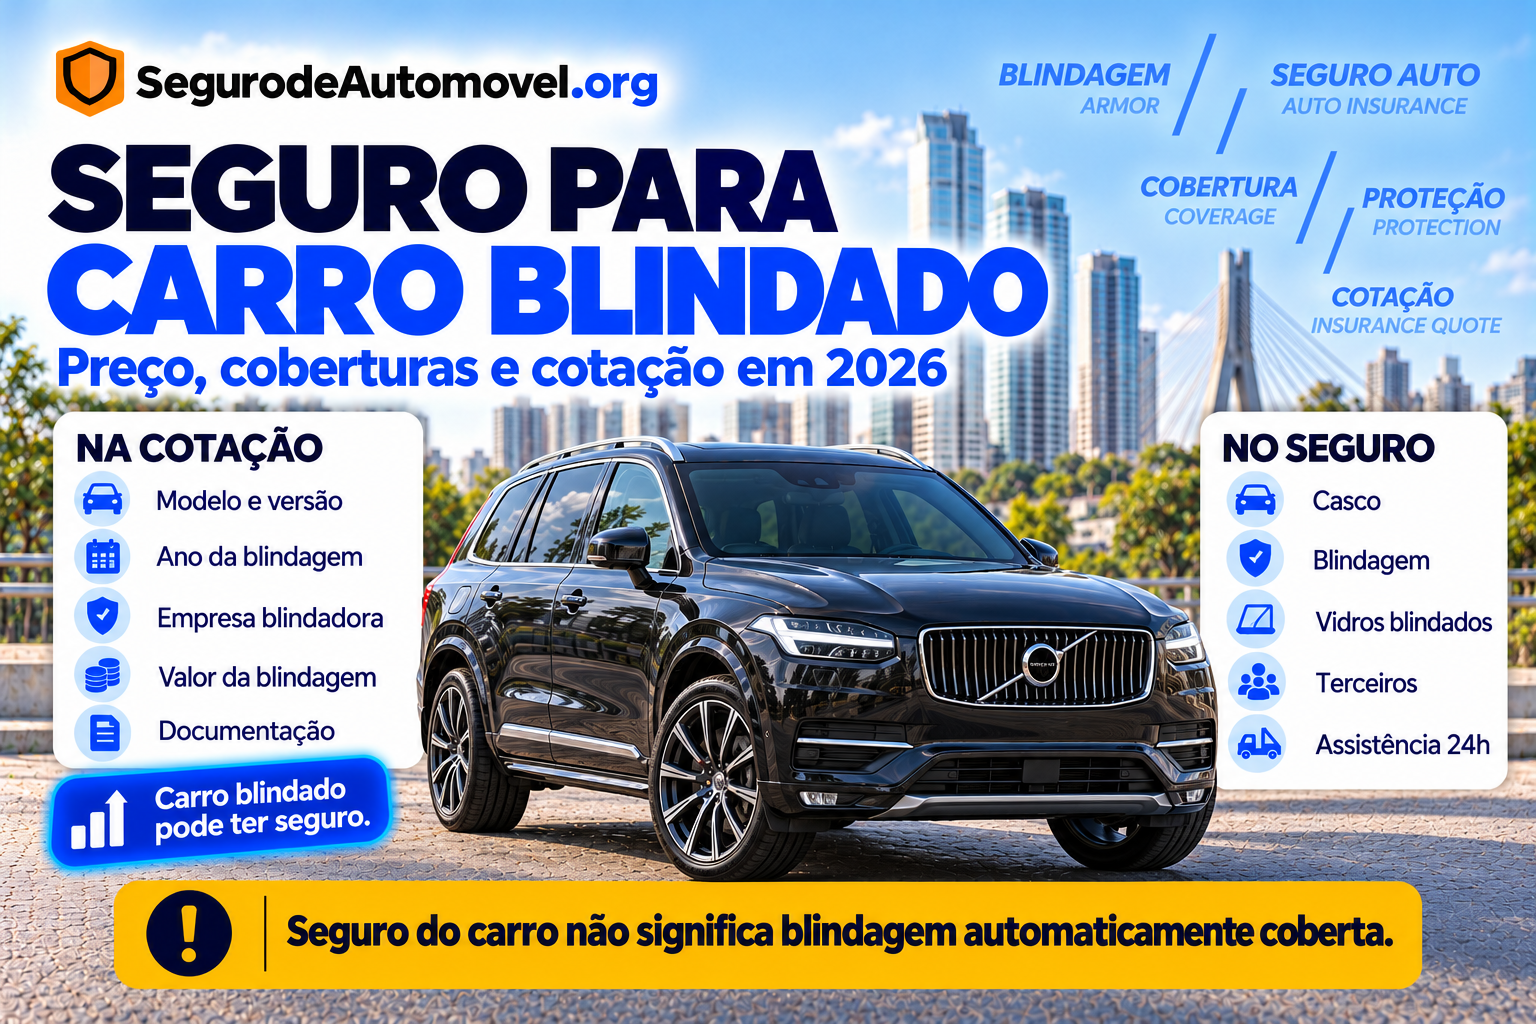
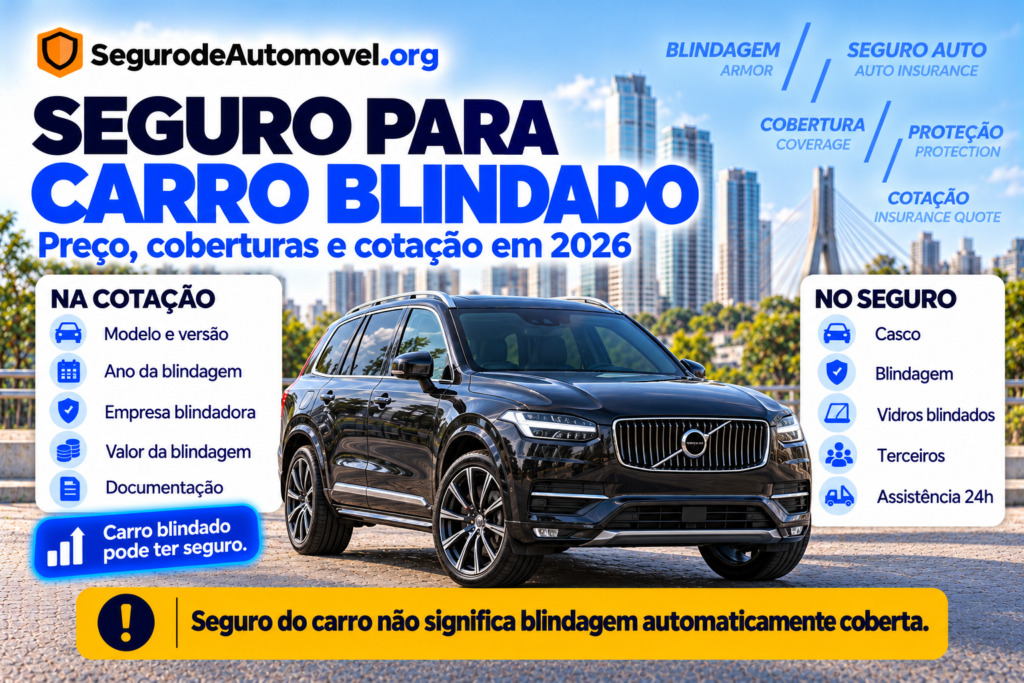
Quem possui ou pretende comprar um veículo blindado precisa prestar atenção a uma diferença importante:
segurar o carro não significa automaticamente segurar todo o valor da blindagem.
Em 2026, a blindagem pode ser tratada:
como cobertura adicional específica no seguro automóvel, dependendo do produto.
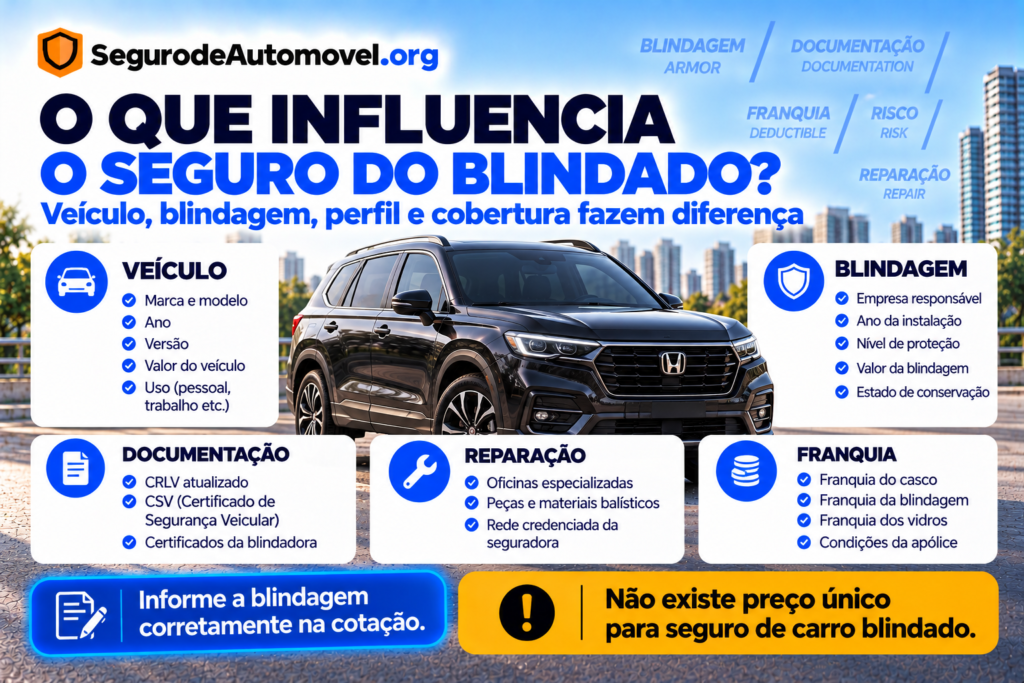
Por isso, na cotação é fundamental informar:
- que o veículo é blindado;
- empresa responsável pela blindagem;
- documentação e regularização;
- nível de proteção;
- valor da blindagem;
- ano em que foi realizada;
- eventuais reparos;
- características do veículo.
Também é importante corrigir uma afirmação comum em conteúdos antigos:
seguro auto não paga manutenção de um veículo blindado simplesmente porque ela é mais cara.
Desgaste:
não é automaticamente coberto.
Delaminação:
não deve ser presumida como sinistro.
Problemas decorrentes de uso, envelhecimento ou manutenção:
não se transformam automaticamente em responsabilidade da seguradora.
Já danos à blindagem provocados:
por eventos efetivamente cobertos
podem ser indenizados:
quando a blindagem estiver incluída no seguro e forem atendidas as condições da apólice.
Atualizado em 22 de outubro de 2026 · Leitura de aproximadamente 16 min · Revisão técnica: corretora registrada na SUSEP
Resposta rápida
Sim:
carro blindado pode ter seguro auto.
Mas a contratação exige:
mais atenção do que a de um veículo sem essa modificação.
A SUSEP cita a blindagem entre:
as coberturas adicionais que podem ser oferecidas pelas seguradoras.
Essa garantia pode cobrir:
danos sofridos pela blindagem decorrentes dos riscos previstos na apólice, conforme as condições contratadas.
Antes de contratar, confira:
- se a seguradora aceita veículos blindados;
- se a blindagem foi informada;
- se há cobertura específica para ela;
- qual o Limite Máximo de Indenização;
- quais documentos são exigidos;
- como funcionam oficinas especializadas;
- como peças e materiais balísticos serão reparados;
- qual é a franquia;
- como funciona a indenização integral;
- se acessórios e modificações adicionais também estão cobertos.
Também não existe:
um preço médio universal para seguro de carro blindado.
O antigo exemplo do:
Gol 2014 por R$ 2.315 blindado e R$ 1.053 sem blindagem
não deve ser utilizado como referência atual.
Quer descobrir quanto custa para o seu veículo blindado? Faça uma cotação informando corretamente a blindagem e compare as condições oferecidas pelas seguradoras.
Neste artigo
- Carro blindado pode ter seguro?
- A blindagem está automaticamente coberta?
- Preciso informar a blindagem?
- Quanto custa seguro para carro blindado?
- Por que pode custar mais?
- Blindagem reduz o seguro?
- Blindado tem menor risco de roubo?
- Seguro cobre a blindagem?
- Seguro cobre vidro blindado?
- Seguro cobre delaminação?
- Seguro cobre manutenção?
- Seguro cobre quebra?
- Seguro cobre colisão?
- Seguro cobre roubo?
- Seguro cobre furto?
- Seguro cobre terceiros?
- Seguro cobre passageiros?
- Como funciona a franquia?
- Existe franquia da blindagem?
- Como funciona indenização integral?
- Seguro paga 100% da Fipe?
- E o valor da blindagem?
- Oficina especializada é importante?
- Quais documentos podem ser exigidos?
- O veículo precisa estar regularizado?
- O que é CSV?
- Blindagem precisa constar no documento?
- Blindadora precisa estar regular?
- Posso segurar carro blindado usado?
- Blindagem antiga influencia?
- Carro blindado elétrico pode ter seguro?
- Rastreador dá desconto?
- Como comparar seguradoras?
- Checklist
- Perguntas frequentes
O mercado de carros blindados cresceu?
Sim.
E os dados atuais são:
muito diferentes dos usados no artigo antigo.
Em 2025:
42.800 veículos receberam blindagem no Brasil, segundo levantamento da Associação Brasileira de Blindagem — Abrablin.
O volume foi:
24,6% maior que em 2024.
Em 2024 haviam sido:
34.402 veículos.
O resultado de 2025 foi:
o maior da série histórica da entidade.
E em 2026?
O mercado continuou:
em patamar elevado.
No primeiro semestre de 2026:
19.138 veículos foram blindados, considerando registros envolvendo mercado civil e veículos de órgãos de segurança pública.
Por isso:
não faz mais sentido utilizar crescimento de 18% de 2014 como retrato atual.
Quais carros estão sendo blindados atualmente?
O mercado também mudou:
de perfil.
No primeiro semestre de 2026, entre os modelos mais blindados apareceram:
- BYD Song Plus;
- Toyota Corolla Cross;
- Jeep Commander;
- Jeep Compass;
- GWM Haval H6;
- Volvo XC60;
- Volkswagen Taos;
- BMW X1;
- Volkswagen T-Cross;
- BMW X3.
Isso mostra:
forte presença de SUVs e veículos eletrificados.
Blindagem evita roubo ou furto?
Não.
Esse é:
um ponto que precisa ser corrigido no conteúdo antigo.
Não há base atual suficiente para afirmar genericamente que:
blindar o veículo reduz em exatamente 30% a possibilidade de furto.
A blindagem:
é projetada principalmente para proteção balística.
Ela não torna:
o automóvel impossível de ser roubado ou furtado.
Blindado “inibe assalto”?
Pode haver:
percepções e contextos específicos, mas não é adequado transformar isso em:
uma garantia estatística universal.
O risco depende de:
- local;
- situação;
- dinâmica do crime;
- veículo;
- comportamento;
- outros fatores.
Por isso:
blindagem e seguro têm funções diferentes.
O que a blindagem protege?
A blindagem balística é desenvolvida:
para oferecer determinado nível de resistência contra ameaças balísticas previstas em sua classificação.
Isso não significa proteção:
contra qualquer tipo de arma, munição ou situação.
O nível:
precisa ser compatível com o material instalado e sua certificação.
Blindagem substitui seguro?
Não.
São:
proteções diferentes.
Blindagem
Busca:
proteger os ocupantes contra determinadas ameaças balísticas.
Seguro auto
Transfere:
determinados riscos financeiros para a seguradora, dentro das condições contratadas.
Pode haver cobertura para:
- roubo;
- furto;
- colisão;
- incêndio;
- terceiros;
- vidros;
- assistência;
- blindagem;
- outros riscos.
Seguro auto para blindado existe?
Sim.
A SUSEP cita:
blindagem
entre as coberturas adicionais que podem integrar:
um seguro automóvel.
Mas:
a seguradora possui liberdade para estruturar seu produto.
Por isso:
não existe:
uma única apólice padrão para todos os blindados.
A blindagem está automaticamente incluída no seguro?
Não presuma.
Essa é:
uma das perguntas mais importantes da contratação.
Pergunte expressamente:
“o valor da blindagem está segurado?”
Depois confira:
a resposta na proposta e na apólice.
Como funciona a cobertura da blindagem?
Em produtos que oferecem essa garantia:
a cobertura pode indenizar danos materiais sofridos pela blindagem decorrentes dos riscos cobertos pela apólice.
Ou seja:
não é uma garantia para qualquer problema que apareça na blindagem.
A causa do dano:
é fundamental.
Exemplo
Imagine:
um veículo blindado sofre:
uma colisão coberta.
A batida danifica:
- estrutura;
- porta;
- vidro;
- material balístico.
Se:
a blindagem estiver corretamente segurada, os danos podem:
ser tratados de acordo com essa cobertura.
Agora imagine:
o vidro apresenta:
problema decorrente de envelhecimento ou processo não ligado a um evento coberto.
Isso:
não deve ser automaticamente tratado como sinistro.
Seguro cobre vidro blindado?
Pode:
quando houver cobertura aplicável.
Mas é essencial verificar:
- blindagem;
- cobertura de vidros;
- franquia;
- evento causador;
- regras do produto.
Vidro blindado:
não deve ser equiparado automaticamente a um vidro comum.
Seguro cobre delaminação?
Não presuma.
Delaminação pode estar relacionada:
- ao tempo;
- material;
- exposição;
- instalação;
- conservação;
- outros fatores.
A cobertura depende:
da causa e das condições da apólice.
Uma falha progressiva:
não é automaticamente um evento de seguro.
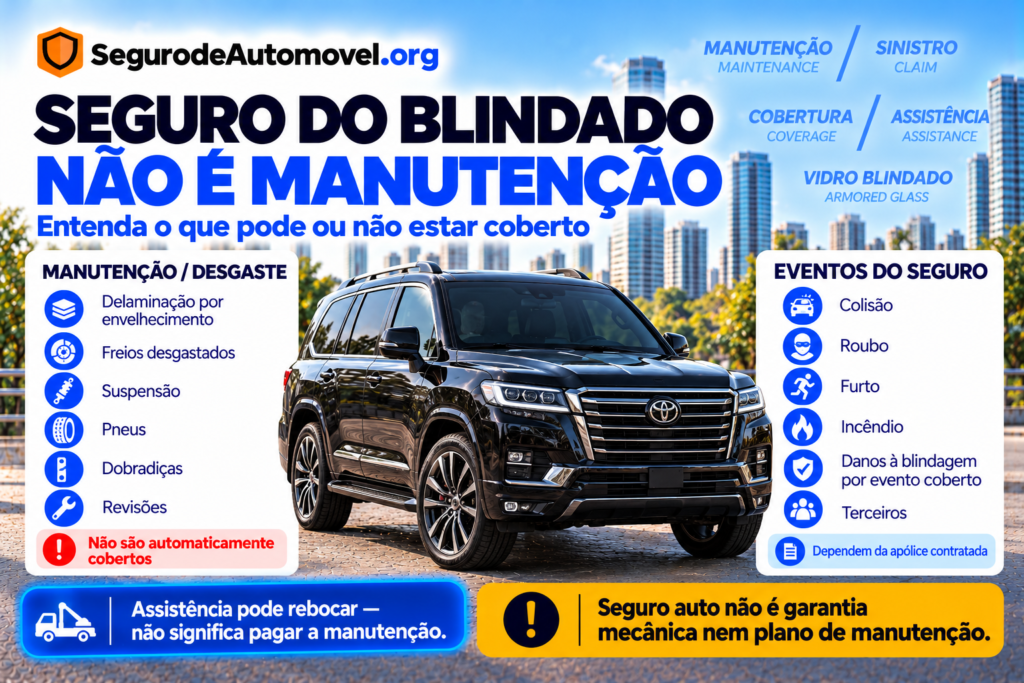
Seguro cobre manutenção da blindagem?
Não automaticamente.
Esse é:
um dos principais erros do conteúdo antigo.
Seguro:
não é plano de manutenção.
Exemplos
Revisar:
- vidros;
- mantas;
- portas;
- dobradiças;
- suspensão;
- vedações;
faz parte:
dos cuidados com o veículo.
Isso não vira:
despesa automática da seguradora.
Carro blindado sofre mais desgaste?
A blindagem:
adiciona peso ao veículo.
Dependendo:
- do projeto;
- dos materiais;
- do carro;
- do tipo de uso;
isso pode exigir atenção maior a:
- suspensão;
- pneus;
- freios;
- dobradiças;
- amortecedores;
- alinhamento;
- componentes estruturais.
Mas:
não use afirmações universais como “blindado desgasta o dobro”.
Cada projeto:
é diferente.
Seguro cobre suspensão desgastada?
Não.
Desgaste:
é manutenção.
Seguro cobre freio gasto?
Não.
Pastilhas e discos:
sofrem desgaste normal de uso.
Seguro cobre amortecedor?
Não simplesmente:
porque apresentou desgaste.
Se houver dano:
diretamente provocado por um evento coberto, é outra situação.
Seguro cobre quebra mecânica?
Não automaticamente.
Uma pane:
pode dar direito a assistência ou reboque, caso o serviço tenha sido contratado.
Mas:
assistência não é garantia mecânica.
Seguro cobre roubo de carro blindado?
Pode.
Se:
roubo estiver contratado.
Seguro cobre furto?
Pode:
conforme a apólice.
Seguro cobre colisão?
Pode.
Se:
a cobertura de casco contemplar colisão.
Para um blindado:
é especialmente importante confirmar também o tratamento da blindagem danificada.
Seguro cobre incêndio?
Pode:
conforme o produto.
Seguro cobre terceiros?
Pode.
Essa cobertura:
merece bastante atenção.
O valor elevado do próprio carro:
não limita o prejuízo que ele pode causar a outra pessoa.
Exemplo
Seu carro blindado vale:
R$ 300 mil.
Em um acidente:
você causa R$ 180 mil de danos a outro veículo.
Um limite de terceiros de:
R$ 50 mil
pode:
não ser suficiente.
Seguro cobre passageiros?
Pode haver:
APP — Acidentes Pessoais de Passageiros.
Confira:
- morte;
- invalidez;
- capital segurado;
- demais regras.
Blindagem faz o seguro ficar mais caro?
Pode.
Mas:
não existe percentual universal.
O prêmio pode ser influenciado por:
- aumento do valor do bem;
- custo de reparação;
- materiais especiais;
- mão de obra especializada;
- rede de oficinas;
- perfil do veículo;
- condutor;
- localização;
- cobertura;
- franquia.
Blindagem sempre dobra o seguro?
Não.
A antiga comparação do artigo:
não permite criar essa regra.
Não publique:
“carro blindado custa o dobro para segurar”
como verdade universal.
Blindagem dá desconto por ser item de segurança?
Não existe:
desconto obrigatório.
A seguradora pode avaliar:
diversos aspectos do risco.
Mesmo sendo:
um item relacionado à segurança dos ocupantes, a blindagem também:
- aumenta o valor do veículo;
- altera reparação;
- adiciona componentes;
- exige mão de obra especializada.
O efeito no preço:
só aparece na cotação.
Rastreador pode reduzir o seguro?
Pode:
dependendo da seguradora e do produto.
Mas:
não existe percentual obrigatório.
Alarme dá desconto?
Pode influenciar:
em determinadas metodologias.
Não é:
garantia de redução.
Quanto custa seguro de carro blindado?
Não existe:
média única.
O valor depende de:
Veículo
- marca;
- modelo;
- ano;
- versão;
- valor.
Blindagem
- valor;
- idade;
- empresa;
- condição;
- características.
Condutor
- idade;
- tempo de habilitação;
- perfil.
Uso
- particular;
- profissional;
- deslocamento diário;
- outras utilizações.
Região
- local de circulação;
- CEP;
- local de pernoite.
Seguro
- coberturas;
- franquia;
- terceiros;
- assistência;
- blindagem;
- vidros.
Gol 2014 blindado custa R$ 2.315?
Essa referência:
deve ser retirada.
É:
- antiga;
- específica;
- sem perfil completo;
- sem cobertura detalhada;
- sem franquia;
- sem contexto atual.
Não serve:
para uma cotação de 2026.
E R$ 1.053 sem blindagem?
Também:
não.
Não é possível usar:
dois valores antigos
para concluir:
quanto a blindagem aumenta o seguro atualmente.
Como obter preço real?
Faça:
cotação individual.
Informe:
- placa;
- ano;
- versão;
- blindagem;
- documentos;
- condutor;
- CEP;
- utilização;
- coberturas desejadas.
Carro blindado precisa estar regularizado?
Sim.
Blindagem:
é uma alteração relevante do veículo
e precisa:
seguir os procedimentos legais aplicáveis.
As exigências podem envolver:
- autorização;
- documentação da blindagem;
- inspeção;
- Certificado de Segurança Veicular;
- registro da alteração;
- documentos específicos.
O procedimento:
deve ser conferido para o estado e para a situação do veículo.
O que é CSV?
CSV significa:
Certificado de Segurança Veicular.
Ele pode ser exigido:
no processo de regularização da alteração das características do veículo.
A inspeção é realizada:
por organismo habilitado/acreditado para esse serviço.
Blindagem precisa constar no documento?
A regularização:
deve refletir a alteração realizada.
Além disso:
alguns produtos de seguro podem exigir:
que a condição de veículo blindado conste na documentação.
Por isso:
não faça a cotação como se o carro fosse original de fábrica quando ele foi blindado posteriormente.
Posso blindar e só regularizar depois?
Não é:
uma boa estratégia.
O procedimento de alteração de características:
precisa seguir a sequência exigida pelo órgão de trânsito competente.
No Estado de São Paulo, por exemplo:
o Detran-SP orienta solicitar autorização prévia antes de realizar a alteração.
Depois:
há etapas de inspeção e regularização.
A blindadora precisa ser regular?
Sim.
Blindagem balística:
é atividade controlada.
A empresa precisa:
cumprir as exigências aplicáveis à prestação do serviço.
Antes de contratar:
verifique:
- situação da empresa;
- documentação;
- materiais;
- certificados;
- garantia;
- responsabilidade técnica;
- procedimento de regularização.
Seguro pode pedir documentos da blindagem?
Sim.
A seguradora pode solicitar:
- CRLV;
- documentos da blindagem;
- nota fiscal;
- termo de responsabilidade;
- vistoria;
- certificados;
- outros comprovantes.
Cada companhia:
possui sua política de aceitação.
Pode haver vistoria prévia?
Sim.
Isso é:
especialmente comum em veículos usados e modificados.
A vistoria pode servir para:
- verificar estado;
- identificar blindagem;
- registrar danos anteriores;
- avaliar conservação;
- confirmar características.
Posso fazer seguro antes de regularizar?
A aceitação:
depende da seguradora.
Mas problemas de documentação:
podem dificultar contratação e indenização.
O mais seguro é:
regularizar corretamente o veículo.
Blindagem original de fábrica é diferente?
Pode ser.
Em determinados produtos:
blindagem original de fábrica pode ser tratada de maneira diferente da blindagem instalada posteriormente.
Por isso:
informe:
a origem.
Como funciona a indenização do carro blindado?
É fundamental separar:
valor do veículo
e:
valor da blindagem, quando o contrato fizer essa distinção.
O tratamento:
depende do produto.
Seguro paga 100% da Fipe mais blindagem?
Não existe:
essa regra universal.
O seguro pode utilizar:
Valor de Mercado Referenciado
Tabela:
prevista no contrato
mais:
fator de ajuste.
Valor Determinado
Valor:
fixado contratualmente.
A blindagem pode:
possuir cobertura e limite próprios.
Portanto:
não presuma:
FIPE + valor integral gasto na blindagem.
Valor gasto na blindagem é sempre devolvido?
Não.
Se você pagou:
R$ 80 mil pela blindagem
isso não significa automaticamente:
R$ 80 mil adicionais na indenização.
O valor coberto:
precisa constar adequadamente no seguro.
Como funciona a franquia?
Franquia é:
a participação do segurado em determinados prejuízos.
Pode haver:
- franquia do casco;
- franquia de vidro;
- franquia específica para determinadas coberturas;
- outras estruturas.
No caso da blindagem:
confira se existe franquia própria.
Exemplo
Reparo total do evento:
R$ 45 mil.
Parte relacionada à blindagem:
R$ 18 mil.
A forma de pagamento:
dependerá das coberturas, franquias e limites contratados.
Não é possível:
calcular apenas olhando o valor total do orçamento.
Oficina especializada faz diferença?
Sim.
Reparar:
um veículo blindado
pode exigir:
- conhecimento específico;
- materiais adequados;
- desmontagem especializada;
- reinstalação da proteção;
- controle de qualidade.
Por isso:
a rede de oficinas deve ser analisada antes de contratar.
Posso escolher qualquer oficina?
Depende:
do seguro.
Pode existir:
- rede referenciada;
- livre escolha;
- regras específicas para blindagem.
Pergunte:
onde a blindagem será reparada em caso de colisão.
É preciso usar a mesma blindadora?
Não necessariamente.
Isso:
depende da apólice, da rede e das condições de reparação.
Mas pode ser relevante:
em questões de garantia da própria blindagem.
Garantia da blindadora e seguro são a mesma coisa?
Não.
Garantia da blindagem
Está relacionada:
às condições oferecidas pela empresa que realizou o serviço.
Seguro
Protege:
contra riscos contratados.
Não confunda:
defeito de serviço com sinistro.
E garantia do carro?
Blindar:
pode envolver condições específicas de garantia do fabricante.
Hoje existem inclusive:
programas e parcerias homologadas por determinadas montadoras.
Antes de realizar o serviço:
confirme:
- impacto na garantia;
- blindadora autorizada/homologada;
- componentes cobertos;
- condições da fabricante.
Posso segurar blindado usado?
Sim:
se houver aceitação.
Para um blindado usado:
verifique ainda:
- idade da blindagem;
- documentos;
- conservação;
- vidros;
- delaminação;
- histórico de reparos;
- regularização.
Blindagem antiga dificulta seguro?
Pode.
A seguradora pode:
ter critérios de idade, estado ou documentação.
Não existe:
uma regra universal.
Blindado elétrico pode ter seguro?
Sim.
O mercado de blindagem:
já inclui veículos elétricos e híbridos.
Em 2026:
modelos eletrificados estão:
entre os mais blindados do país.
Mas é importante avaliar:
- peso;
- bateria;
- áreas de alta tensão;
- reparação;
- oficinas especializadas;
- guincho;
- documentação.
Seguro cobre bateria de elétrico blindado?
Não automaticamente:
por defeito ou desgaste.
Se houver:
dano decorrente de evento coberto, a situação será:
analisada conforme a apólice.
O peso da blindagem influencia o veículo?
Pode influenciar:
- dinâmica;
- consumo;
- freios;
- suspensão;
- pneus;
- autonomia de elétricos.
Mas:
o efeito depende do projeto.
Blindagens modernas:
utilizam materiais cada vez mais leves.
Vale a pena contratar cobertura para blindagem?
Se o veículo:
possui uma adaptação de valor relevante, deixar esse investimento fora da cobertura:
pode criar um risco financeiro importante.
A decisão depende:
- valor da blindagem;
- custo adicional do seguro;
- riscos cobertos;
- franquia;
- limite.
Seguro só de roubo e furto protege blindagem em colisão?
Não necessariamente.
Se o produto:
não inclui colisão, um acidente pode:
ficar fora da cobertura.
Não compare:
seguro restrito e compreensivo apenas pelo preço.
Seguro para terceiros continua importante?
Sim.
Blindagem:
não altera a necessidade de avaliar responsabilidade civil.
Confira:
- danos materiais;
- danos corporais;
- danos morais;
- limites.
Assistência 24 horas é diferente em blindado?
Pode existir:
serviço específico ou restrição relacionada ao peso e ao veículo.
Confira:
- guincho;
- capacidade do equipamento;
- quilometragem;
- destino do veículo;
- oficina adequada.
Guincho é sempre ilimitado?
Não.
Pode haver:
- 100 km;
- 200 km;
- 400 km;
- outro limite.
Para um blindado:
o tipo de equipamento também pode importar.
Carro reserva está incluído?
Pode.
Não é:
automático.
Confira:
- quantidade de dias;
- categoria;
- eventos;
- condições.
Seguro mais barato é melhor?
Não necessariamente.
| Item | Proposta A | Proposta B |
|---|---|---|
| Prêmio | R$ 7.500 | R$ 9.200 |
| Franquia casco | R$ 12.000 | R$ 8.000 |
| Blindagem | Incluída com limite específico | Incluída com limite maior |
| Terceiros | R$ 100 mil | R$ 300 mil |
| Guincho | 100 km | 400 km |
| Vidros | Básico | Blindados conforme condições |
| Carro reserva | Não | 15 dias |
Valores:
meramente ilustrativos.
A primeira:
é mais barata.
Mas:
não oferece necessariamente a mesma proteção.
Como escolher uma seguradora para blindado?
Analise:
Aceitação
A companhia:
aceita aquele veículo e blindagem?
Valor segurado
O veículo:
está corretamente avaliado?
Blindagem
Existe:
cobertura específica?
Franquia
Quanto:
fica por sua conta?
Vidros
Como:
são tratados os vidros blindados?
Oficina
Existe:
rede especializada?
Peças
Como:
funciona reparação?
Terceiros
Os limites:
são adequados?
Assistência
O guincho:
atende peso e distância?
Qual é a melhor seguradora?
Não existe:
uma única melhor seguradora para todos os blindados.
Uma companhia pode:
aceitar determinado veículo
e outra:
não.
Uma pode:
cobrir a blindagem em condições diferentes.
Por isso:
compare as propostas efetivamente disponíveis.
Checklist para cotar seguro de carro blindado
Veículo
- Marca?
- Modelo?
- Ano?
- Versão?
- Combustível?
- Híbrido ou elétrico?
Blindagem
- É blindado?
- Ano da blindagem?
- Empresa responsável?
- Nível?
- Valor?
- Nota fiscal?
- Certificados?
- Garantia?
- Houve reparos?
- Há delaminação?
Regularização
- Alteração regularizada?
- CRLV atualizado?
- CSV quando exigido?
- Documentação completa?
Condutor
- Principal motorista?
- Idade?
- Tempo de CNH?
- Outros condutores?
Uso
- Particular?
- Profissional?
- Executivo?
- Aplicativo?
- Viagens frequentes?
Localização
- CEP?
- Região de circulação?
- Local de pernoite?
- Garagem?
Casco
- Roubo?
- Furto?
- Colisão?
- Incêndio?
- Eventos naturais?
Blindagem no seguro
- Cobertura específica?
- Limite máximo?
- Franquia própria?
- Vidros blindados?
- Materiais balísticos?
- Danos parciais?
- Indenização integral?
Terceiros
- Danos materiais?
- Danos corporais?
- Danos morais?
- Limite suficiente?
Passageiros
- APP?
- Capital segurado?
Assistência
- Guincho compatível?
- Quantos quilômetros?
- Chaveiro?
- Pane?
- Transporte?
Reparação
- Oficina especializada?
- Blindadora referenciada?
- Livre escolha?
- Como funcionam peças e materiais?
Franquia
- Casco?
- Blindagem?
- Vidros?
- Outras?
Indenização
- Valor de Mercado Referenciado?
- Qual tabela?
- Qual fator?
- Valor Determinado?
- Como o valor da blindagem entra?
- Existe limite separado?
Seguradora
- Está autorizada?
- Aceitou o veículo?
- Li as condições?
- Conferi exclusões?
Quer descobrir quanto custa para proteger seu veículo blindado? Faça uma cotação informando corretamente carro, blindagem e perfil do condutor.
Perguntas frequentes
Carro blindado pode ter seguro?
Sim:
se uma seguradora aceitar o risco.
Preciso informar que o carro é blindado?
Sim.
Não omita:
uma alteração tão relevante.
Blindagem está automaticamente coberta?
Não presuma.
Confira:
a cobertura específica.
SUSEP permite cobertura para blindagem?
Sim.
A blindagem aparece:
entre as coberturas adicionais que podem ser oferecidas no seguro auto.
Quanto custa o seguro de um blindado?
Não existe:
preço único.
Blindagem sempre dobra o seguro?
Não.
Blindagem dá desconto?
Não existe:
desconto obrigatório.
Blindado tem 30% menos risco de furto?
Não utilize:
essa antiga afirmação como regra atual.
Seguro cobre manutenção?
Não.
Seguro cobre suspensão desgastada?
Não.
Seguro cobre freio?
Não por:
desgaste normal.
Seguro cobre delaminação?
Não automaticamente.
Depende:
da causa e do contrato.
Seguro cobre vidro blindado quebrado?
Pode:
conforme o evento e as coberturas contratadas.
Seguro cobre colisão?
Pode.
Seguro cobre roubo?
Pode.
Seguro cobre furto?
Pode.
Seguro cobre terceiros?
Pode.
Seguro paga 100% da Fipe mais blindagem?
Não existe:
essa regra universal.
Valor gasto na blindagem é automaticamente indenizado?
Não.
Precisa de documento da blindagem?
A seguradora:
pode exigir documentação específica.
O veículo precisa estar regularizado?
Sim:
a alteração deve seguir os procedimentos legais aplicáveis.
O que é CSV?
É:
Certificado de Segurança Veicular.
Seguro aceita blindado usado?
Pode aceitar.
Blindagem antiga influencia?
Pode:
dependendo dos critérios da seguradora.
Blindado elétrico pode ter seguro?
Sim.
Guincho precisa ser especial?
Pode ser necessário:
equipamento compatível com peso e características do veículo.
Qual a melhor seguradora para blindados?
Depende:
da aceitação, cobertura e condições oferecidas.
Conclusão
O seguro para carro blindado em 2026:
precisa ser tratado de forma muito mais técnica do que no conteúdo antigo.
Primeiro:
o mercado cresceu bastante.
Em 2025:
42.800 veículos receberam blindagem no Brasil, segundo levantamento da Abrablin.
O número representou:
um recorde histórico.
No primeiro semestre de 2026:
o setor continuou em nível elevado, com milhares de novas blindagens.
Também mudou:
o perfil dos carros.
Hoje aparecem entre os mais blindados:
- SUVs;
- modelos premium;
- híbridos;
- elétricos.
Ou seja:
blindagem já não é um tema restrito aos mesmos veículos de uma década atrás.
Outra correção fundamental:
não devemos afirmar que blindar reduz furto em exatamente 30%.
Blindagem:
é uma proteção balística.
Não é:
- garantia contra roubo;
- garantia contra furto;
- garantia contra acidente.
Seguro:
também não elimina esses riscos.
Ele:
transfere determinadas consequências financeiras dentro daquilo que foi contratado.
A terceira correção:
blindagem precisa ser considerada no seguro.
A SUSEP cita:
cobertura de blindagem
entre as garantias adicionais que podem integrar:
o seguro automóvel.
Isso significa que o proprietário deve conferir:
se o investimento realizado na blindagem está efetivamente protegido.
Não basta:
ter seguro do carro e presumir que todo o material balístico foi automaticamente incluído.
Também foi retirada:
a ideia de que o seguro paga manutenção.
O peso adicional da blindagem pode:
exigir maior atenção a determinados componentes.
Mas:
- freios;
- suspensão;
- pneus;
- dobradiças;
- manutenção;
- desgaste;
não passam:
automaticamente para a responsabilidade da seguradora.
Assistência:
pode oferecer reboque ou socorro.
Isso:
não transforma a apólice em garantia mecânica.
Outra referência que deve sair é:
Gol 2014 a R$ 2.315 blindado contra R$ 1.053 sem blindagem.
Esses números:
não representam o mercado de 2026
e não permitem:
calcular quanto a blindagem aumenta o seguro.
O preço precisa considerar:
- carro;
- valor;
- blindagem;
- ano;
- condutor;
- localização;
- uso;
- coberturas;
- franquias;
- seguradora.
A documentação:
também merece atenção.
Blindagem:
é alteração relevante do veículo.
O processo pode exigir:
- autorização;
- inspeção;
- CSV;
- atualização documental;
- comprovação da blindagem.
Além disso:
a blindadora precisa cumprir as regras aplicáveis à atividade.
Para o seguro:
documentação incompleta pode criar dificuldades de aceitação ou indenização.
Por isso:
antes de contratar um seguro para blindado, pergunte:
“o valor da blindagem está efetivamente coberto?”
Depois:
confira isso na apólice.
Também analise:
casco + blindagem + vidros + franquia + terceiros + assistência + oficinas especializadas + indenização + exclusões.
Essa:
é uma comparação muito mais adequada para um veículo blindado.
Sobre o conteúdo
Redação segurodeautomovel.org
Atualizado em 22 de outubro de 2026
Revisão técnica: corretora registrada na SUSEP
Este conteúdo foi atualizado considerando:
- mercado atual de veículos blindados;
- dados recentes da Abrablin;
- informações da DFPC;
- regras aplicáveis à blindagem;
- inspeção e regularização;
- orientações atuais da SUSEP;
- funcionamento do seguro automóvel.
A blindagem:
não elimina o risco de roubo ou furto.
Seguro:
não é manutenção.
Cobertura da blindagem:
depende da contratação.
Preço:
não é tabelado.
Aceitação:
depende da seguradora.
Documentação:
deve estar regular.
Este conteúdo:
não garante preço, aceitação, cobertura ou indenização.
Redação segurodeautomovel.org
SUSEP nº 202088455
Zipia Tecnologia LTDA.
A intermediação, quando aplicável, é realizada por:
Seguroo Administradora e Corretora de Seguros LTDA.


Participe da conversa.
Compartilhe sua dúvida ou experiência. Comentários passam por moderação para manter uma discussão útil e respeitosa.