O primeiro carro costuma representar independência, mobilidade e uma nova rotina. Mas, junto com a chave na mão, também chegam despesas que nem sempre aparecem no planejamento inicial: combustível, manutenção, documentação, estacionamento e, claro, seguro.
É justamente nesse momento que muitos motoristas descobrem que o seguro Auto para jovens pode ter uma cotação diferente daquela oferecida a um condutor mais experiente.
Isso acontece porque as seguradoras analisam uma série de informações antes de aceitar o risco e calcular o prêmio. Idade e tempo de habilitação podem fazer parte desse questionário, assim como o veículo, CEP, utilização, garagem, principal condutor e outros fatores. A Susep confirma que essas informações podem influenciar tanto a aceitação quanto o preço do seguro.
Mas isso não significa que:
todo jovem pagará seguro caro.
Também não significa que:
um motorista jovem seja automaticamente considerado imprudente.
A cotação é individual e cada seguradora possui seus próprios critérios.
Em 2026, o melhor caminho para quem tem pouca idade ou pouco tempo de carteira é entender como o seguro funciona, preencher o perfil corretamente e comparar propostas equivalentes.
Atualizado em 12 de novembro de 2026 · Leitura de aproximadamente 12 min · Conteúdo informativo
Faça sua cotação pelo segurodeautomovel.org e compare propostas adequadas ao veículo, ao perfil do motorista e à utilização real.
Resposta rápida
O seguro Auto para jovens pode custar mais em algumas situações porque idade e tempo de habilitação estão entre as informações que as seguradoras podem utilizar na avaliação do risco.
A Susep explica que o Questionário de Avaliação do Risco pode incluir dados como idade e tempo de habilitação do principal condutor, tipo de utilização do carro, região de circulação, garagem e dispositivos de segurança. As respostas podem impactar positiva ou negativamente o preço, conforme os critérios adotados por cada seguradora.
Isso significa que não existe uma regra dizendo:
“até 24 anos o seguro sempre será mais caro”.
Existe, sim, a possibilidade de determinado perfil receber um preço maior ou menor conforme a análise realizada.
Para economizar, vale comparar:
- prêmio;
- franquia;
- cobertura para o próprio veículo;
- terceiros;
- assistência;
- carro reserva;
- modalidade de indenização.
Também é essencial declarar corretamente quem realmente dirige o carro.
Neste artigo
- Seguro para jovens é sempre mais caro?
- Qual idade é considerada jovem?
- Tempo de habilitação influencia?
- Quem deve ser declarado como principal condutor?
- Posso colocar o seguro no nome dos pais?
- Quanto custa seguro para jovem?
- O carro escolhido influencia muito?
- Como reduzir o preço?
- Garagem ajuda?
- Rastreador ajuda?
- Franquia maior vale a pena?
- Seguro cobre roubo e furto?
- Seguro cobre colisão?
- Seguro cobre manutenção?
- Seguro cobre pane?
- Terceiros é importante para jovens?
- APP está incluído?
- Carro reserva vale a pena?
- O Porto Seguro Auto Jovem ainda existe?
- Como funciona atualmente?
- O que evitar na contratação?
- Checklist
- Perguntas frequentes
- Conclusão
Seguro Auto para jovens é sempre mais caro?
Não.
É comum encontrar cotações mais altas para determinados motoristas jovens ou recém-habilitados, mas não existe um preço tabelado por idade.
A seguradora avalia:
- veículo;
- principal condutor;
- utilização;
- localização;
- coberturas;
- franquia;
- demais informações do risco.
A Susep explica que o valor do prêmio tem como base o risco assumido pela companhia e é calculado a partir das informações apresentadas sobre automóvel, segurado e condutor.
Portanto, duas pessoas de 20 anos podem receber:
preços diferentes para o mesmo modelo de carro.
Por que idade pode influenciar?
Porque ela pode fazer parte do modelo de avaliação de risco utilizado pela seguradora.
Mas isso é muito diferente de afirmar que:
“jovens são imprudentes”.
Essa frase do artigo antigo deve ser retirada.
Uma seguradora pode utilizar estatísticas próprias de sinistros e cruzar diferentes informações para calcular sua exposição.
Nesse processo, idade pode aparecer junto com:
- tempo de CNH;
- região de circulação;
- frequência de uso;
- utilização para trabalho ou estudo;
- veículo;
- garagem;
- outros condutores.
Por isso, não existe uma única variável que determine o preço.
Qual idade é considerada jovem no seguro Auto?
Não existe uma definição universal obrigatória para todo o mercado.
Cada companhia pode construir seus próprios critérios.
A própria Susep cita, em suas perguntas frequentes, que os questionários de risco costumam trazer perguntas específicas sobre o uso do veículo por jovens de 18 a 24 anos.
Essa faixa também aparece no produto Auto Jovem da Porto.
A Porto informa atualmente que, se o principal condutor possuir entre:
18 e 24 anos
pode existir elegibilidade para o Seguro Auto Jovem.
Mas isso não significa que:
25 anos seja uma fronteira universal entre seguro caro e barato.
Tempo de habilitação também influencia?
Pode.
Uma pessoa de 30 anos recém-habilitada pode apresentar:
um perfil diferente de outra da mesma idade com 12 anos de CNH.
A Susep cita expressamente o:
tempo de habilitação do principal condutor
entre os fatores que podem ser utilizados no questionário de avaliação de risco.
Por isso, o seguro para “jovem” e o seguro para “recém-habilitado” não são exatamente a mesma coisa.
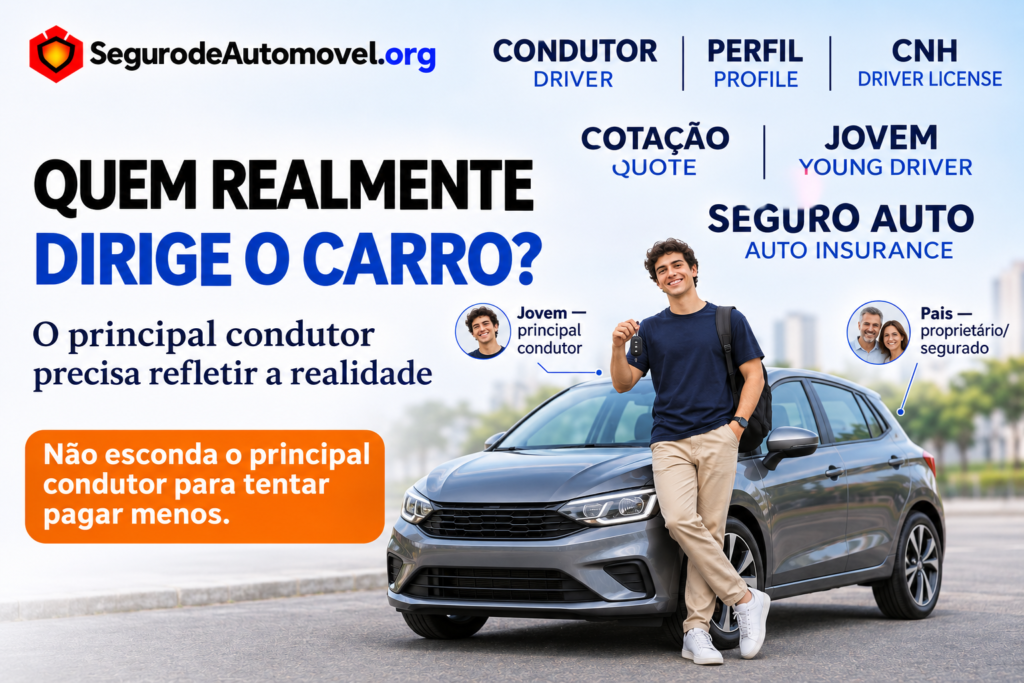
Quem é o principal condutor?
É fundamental preencher essa informação de acordo com a realidade.
Se o jovem utiliza o veículo na maior parte do tempo, não é correto simplesmente declarar o pai ou a mãe como principal condutor apenas para tentar reduzir o preço.
As informações do perfil fazem parte da avaliação da seguradora.
A Susep alerta que o segurado deve responder corretamente às perguntas do questionário, porque informações inexatas ou a omissão de circunstâncias relevantes podem afetar a cobertura em caso de sinistro.
Posso colocar o seguro no nome dos meus pais?
O proprietário, segurado, contratante e principal condutor podem envolver situações diferentes, dependendo do produto.
O ponto mais importante é:
não esconder quem realmente utiliza o veículo.
Imagine que o carro está registrado no nome do pai, mas o filho de 19 anos:
- vai à faculdade todos os dias;
- usa o carro aos fins de semana;
- permanece com ele na maior parte da semana.
Esse uso precisa ser informado corretamente na proposta.
A ideia de colocar simplesmente:
“seguro no nome dos pais”
para baratear a cotação pode resultar em um perfil que não representa a realidade.
E se o jovem dirigir o carro apenas de vez em quando?
Também deve ser respondido:
conforme as perguntas da seguradora.
Algumas propostas podem perguntar especificamente sobre a existência de condutores jovens.
A Susep cita justamente esse tipo de informação entre as situações que podem constar do questionário de risco.
Não tente antecipar qual resposta:
“fica mais barata”.
Responda qual é:
a verdadeira.
Quanto custa seguro Auto para jovens?
Não existe uma média confiável que sirva para todo motorista de 18, 20 ou 24 anos.
Uma cotação para um:
hatch compacto usado
pode ser muito diferente de um:
SUV turbo zero-quilômetro.
Também mudam:
- cidade;
- CEP;
- perfil;
- franquia;
- assistência;
- limites para terceiros.
Por isso, eu não recomendaria incluir no artigo uma faixa do tipo:
“seguro para jovem custa de R$ X a R$ Y”.
Ela envelhece rapidamente e pode induzir o leitor ao erro.
O carro escolhido faz diferença?
Pode fazer bastante.
Antes de comprar o primeiro carro, vale cotar o seguro de:
mais de um modelo.
Imagine que o jovem está escolhendo entre três usados de preço parecido.
Veículo A:
R$ 55 mil.
Veículo B:
R$ 57 mil.
Veículo C:
R$ 54 mil.
Mesmo com valores próximos, os três podem apresentar:
- custos de peças diferentes;
- frequência de sinistros diferente;
- reparabilidade diferente;
- aceitação diferente.
Por isso, cotar antes da compra ajuda a enxergar:
o custo total de possuir o carro.
Carro barato significa seguro barato?
Não necessariamente.
O valor do veículo é apenas:
uma parte da avaliação.
Um modelo de menor valor pode ter:
- peças caras;
- maior frequência de determinados sinistros;
- custo alto de reparação.
Outro mais caro pode receber:
uma condição competitiva para determinado perfil.
A resposta vem:
da cotação.
Como economizar no seguro para jovens?
O primeiro passo é:
comparar propostas equivalentes.
Não compare apenas o valor anual.
Imagine:
Proposta A
Prêmio:
R$ 3.200
Franquia:
R$ 7.000
Terceiros:
R$ 50 mil
Guincho:
100 km
Carro reserva:
não incluído
Proposta B
Prêmio:
R$ 3.850
Franquia:
R$ 4.500
Terceiros:
R$ 300 mil
Guincho:
500 km
Carro reserva:
10 dias
Valores meramente ilustrativos.
A Proposta A:
é mais barata.
Mas isso não significa que:
seja melhor.
Uma franquia maior pode reduzir o seguro?
Pode.
A franquia representa a parte do prejuízo que fica a cargo do segurado nas situações previstas no contrato.
Em alguns produtos, uma franquia maior pode resultar em:
prêmio menor.
Mas faça a conta.
Economizar:
R$ 400 por ano
e assumir uma franquia:
R$ 3 mil maior
pode não ser interessante.
Garagem pode ajudar a reduzir o preço?
Pode influenciar a avaliação.
A Susep cita a existência de:
estacionamento fechado
entre as perguntas que podem constar do questionário de risco.
Mas não existe:
desconto automático por garagem.
Cada seguradora utiliza sua metodologia.
Rastreador reduz seguro para jovem?
Pode influenciar algumas cotações, mas também não é uma regra.
A Susep cita dispositivos de segurança entre os fatores que podem ser considerados.
Antes de instalar um equipamento apenas para reduzir o seguro:
- faça a cotação sem ele;
- pergunte qual seria o impacto;
- compare a economia;
- considere o custo do dispositivo.
Bônus ajuda?
Pode.
Segundo a Susep, bônus é um critério definido pela própria seguradora que pode permitir redução no prêmio conforme o histórico considerado pela companhia. Não existe uma regra única da Susep para sua aplicação.
Para quem está contratando o primeiro seguro:
pode não existir histórico acumulado.
Ao longo dos anos, isso pode mudar conforme as regras da seguradora.
Seguro para jovens cobre roubo e furto?
Pode.
Desde que:
essas coberturas tenham sido contratadas.
Não existe um pacote automático chamado:
“seguro jovem”
que obrigatoriamente ofereça todas as proteções.
Leia a proposta.
Seguro cobre colisão?
Pode.
Uma cobertura de casco pode indenizar determinados danos ao próprio veículo após:
uma colisão coberta.
Mas o alcance depende do contrato.
Seguro cobre incêndio?
Pode.
Seguro cobre enchente?
Determinados produtos podem incluir:
eventos naturais.
O que realmente vale é:
a cobertura descrita na apólice.
Seguro cobre manutenção?
Não como regra.
Essa correção é importante porque artigos antigos sobre seguro frequentemente misturam:
assistência com manutenção.
Seguro Auto não é:
- revisão;
- garantia mecânica;
- pacote de manutenção.
Troca de óleo, filtros, pneus desgastados, bateria envelhecida e falhas mecânicas comuns não devem ser apresentados como coberturas automáticas.
Seguro cobre pane?
Pode existir:
assistência 24 horas.
A assistência pode incluir serviços como:
- reboque;
- chaveiro;
- socorro emergencial;
- outros serviços contratados.
Mas isso não significa que:
a seguradora pagará o conserto da falha mecânica.
Exemplo
O jovem está indo para a faculdade e o carro para por:
uma falha mecânica.
A assistência pode enviar:
um guincho.
Já o custo do reparo:
pode continuar por conta do proprietário.
Seguro para terceiros é importante para jovens?
Pode ser importante para qualquer motorista.
O valor do próprio carro não limita:
o dano que ele pode causar.
Imagine um primeiro carro avaliado em:
R$ 45 mil.
Durante uma manobra ou acidente, ele provoca:
R$ 150 mil em danos a outro automóvel.
A responsabilidade financeira pode ser muito maior:
que o valor do próprio veículo.
Por isso, vale analisar cuidadosamente os limites de responsabilidade civil.
Qual limite para terceiros escolher?
Não existe um único valor ideal.
O importante é entender:
qual prejuízo você teria dificuldade de absorver com recursos próprios.
Evite reduzir demais essa cobertura apenas para:
baixar o preço da apólice.
APP está sempre incluído?
Não.
Pode existir cobertura de:
Acidentes Pessoais de Passageiros — APP.
Ela deve ser analisada separadamente, com seus respectivos limites.
Carro reserva vale a pena para jovem?
Depende da rotina.
Um estudante que precisa do veículo diariamente para:
- faculdade;
- estágio;
- trabalho;
pode valorizar bastante o carro reserva.
Outra pessoa que possui acesso ao veículo da família pode preferir:
economizar nessa cobertura.
O seguro deve acompanhar:
a necessidade real.
Carro reserva está sempre incluído?
Não.
Pode ser uma cobertura adicional ou benefício específico.
Confira:
- quantidade de dias;
- categoria do carro;
- eventos em que é liberado.
Não presuma que o veículo reserva será:
igual ao segurado.
O Porto Seguro Auto Jovem ainda existe em 2026?
Sim.
A Porto mantém atualmente referência oficial ao:
Seguro Auto Jovem.
A própria seguradora informa que o produto é destinado a pessoas de:
18 a 24 anos
quando o jovem é:
o principal condutor do veículo.
Na página geral do Seguro Auto, a Porto também continua listando o Auto Jovem como uma modalidade com:
programa de relacionamento e vantagens exclusivas para jovens de 18 a 24 anos.
Posso manter os benefícios antigos do Porto Auto Jovem no artigo?
Eu não manteria aquela lista original.
O texto antigo citava benefícios específicos como:
- motorista para “resgate na balada”;
- assistência para eletrônicos;
- determinadas formas de parcelamento;
- 15 dias de carro reserva;
- descontos específicos na franquia;
- cursos de direção e controle emocional.
Parte desse material aparece em regulamentos e campanhas antigas da Porto e não deve ser tratada como condição atual universal.
Por exemplo, existem documentos antigos do Programa Auto Jovem que falavam em descontos de 30%, rastreador obrigatório e critérios de condução. Esses regulamentos são de anos anteriores e não devem ser apresentados como regras atuais sem confirmação específica da proposta vigente.
Por isso, a versão atual do artigo deve dizer apenas:
o produto existe, mas benefícios, descontos, elegibilidade e condições precisam ser consultados na cotação atual.
O curso de Direção Segura ainda existe?
Sim.
A Porto mantém atualmente uma página para:
Curso de Direção Segura.
Segundo a própria seguradora, o treinamento ocorre em parceria com o Centro de Pilotagem Roberto Manzini e é oferecido a clientes Porto Seguro Auto Jovem elegíveis, entre 18 e 24 anos.
Esse é um exemplo de benefício que:
ainda possui confirmação atual.
O Porto Auto Jovem é necessariamente mais barato?
Não.
A existência de um produto específico para jovens não significa:
menor preço garantido.
Uma proposta de outra seguradora pode ter:
- prêmio menor;
- franquia diferente;
- coberturas distintas.
O correto é:
comparar.
Só a Porto possui seguro para jovens?
Não é necessário que uma seguradora tenha um produto chamado:
“Auto Jovem”
para aceitar um motorista jovem.
Outras seguradoras podem oferecer seguro Auto convencional e analisar normalmente:
um condutor de 18, 20 ou 24 anos.
A diferença está na:
- aceitação;
- precificação;
- cobertura;
- experiência oferecida.
Por isso, não limite sua pesquisa:
a produtos que tenham “jovem” no nome.
Seguro paga sempre 100% da Fipe?
Não.
A Susep prevê modalidades como:
Valor de Mercado Referenciado
e:
Valor Determinado.
No primeiro caso, pode existir tabela de referência combinada com fator de ajuste.
No segundo, o valor é determinado previamente no contrato.
Por isso:
100% da Fipe não é uma regra obrigatória.
Perda total é sempre 75%?
Não.
O critério para indenização integral depende:
das condições do produto.
Evite assumir que:
75% vale para qualquer seguradora ou apólice.
Seguro começa automaticamente quando faço a cotação?
Não.
Fazer uma simulação ou pedir preço:
não significa que o veículo já está segurado.
A seguradora ainda pode analisar a proposta.
A Susep confirma que a companhia possui o direito de avaliar o risco e decidir pela aceitação ou recusa conforme seus critérios.
Confira sempre:
a data e o horário de início da vigência.
Seguro para jovem precisa de vistoria?
Não existe uma regra dizendo que:
todo jovem precisa fazer vistoria prévia.
A exigência depende:
- do produto;
- veículo;
- situação da contratação;
- critérios da seguradora.
O ponto principal é:
seguir o processo solicitado na proposta.
O que acontece se o perfil mudar?
Pode ser necessário:
informar a seguradora.
Imagine que, no início do contrato, o jovem utilizava o carro apenas eventualmente.
Depois de alguns meses:
passa a ser o principal condutor.
A Susep orienta que alterações relevantes do perfil sejam comunicadas para que, quando necessário, o contrato seja ajustado.
O que um jovem deve evitar ao contratar seguro?
Evite escolher apenas pelo:
menor valor anual.
Também não é recomendável:
- omitir o principal condutor;
- informar garagem que não existe;
- utilizar CEP incorreto;
- esconder uso profissional ou por aplicativo;
- presumir que toda cobertura está incluída;
- contratar terceiros muito baixos apenas para economizar;
- ignorar a franquia.
Uma cotação bem preenchida começa:
pela informação correta.
Como comparar duas propostas?
Use uma estrutura simples.
Confira se ambas possuem:
| Ponto | O que comparar |
|---|---|
| Casco | Roubo, furto, colisão e outros riscos |
| Franquia | Valor em determinados reparos |
| Terceiros | Limites materiais e corporais |
| Assistência | Quilometragem e serviços |
| Carro reserva | Dias e categoria |
| Indenização | Modalidade e limite |
| Preço | Prêmio total e forma de pagamento |
Se os produtos são diferentes:
o preço sozinho não responde qual é melhor.
Checklist para contratar seguro Auto para jovens
Antes de contratar, confira:
- quem realmente é o principal condutor;
- idade correta dos condutores;
- tempo de CNH;
- veículo, ano e versão;
- CEP correto;
- garagem real;
- uso para trabalho, estudo, lazer ou aplicativo;
- roubo e furto;
- colisão;
- terceiros;
- APP, se desejado;
- valor da franquia;
- assistência e quilometragem do guincho;
- carro reserva;
- modalidade de indenização;
- data de início da vigência;
- preço comparado com coberturas equivalentes.
Faça sua cotação pelo segurodeautomovel.org e compare propostas usando exatamente o mesmo perfil e as mesmas coberturas.
Perguntas frequentes
Seguro para jovens é sempre mais caro?
Não. Idade e tempo de habilitação podem influenciar a avaliação, mas o preço depende do conjunto do risco e dos critérios de cada seguradora.
Até qual idade existe seguro jovem?
Não há uma regra universal. Em questionários de risco é comum aparecer a faixa de 18 a 24 anos, e o Porto Auto Jovem atualmente utiliza essa faixa.
Recém-habilitado paga mais?
Pode receber uma cotação diferente, porque tempo de habilitação pode fazer parte da avaliação de risco.
Posso colocar o seguro no nome dos meus pais?
O importante é que as informações sobre propriedade, segurado e principalmente quem dirige o carro representem a realidade. Não esconda o principal condutor para tentar reduzir o preço.
E se meus pais forem realmente os principais condutores?
Informe isso corretamente. O problema não é a idade de quem contrata, e sim fornecer informações que não correspondam ao uso real.
Quanto custa seguro para um jovem de 18 anos?
Não existe valor universal. É necessário cotar veículo, CEP, condutor, uso, coberturas e franquia.
Seguro para jovem de 24 anos é mais barato que para um de 18?
Pode ou não ser. Idade é apenas uma das informações consideradas.
Aos 25 anos o seguro cai automaticamente?
Não existe regra universal que determine queda automática do preço aos 25 anos.
Garagem reduz o seguro?
Pode influenciar a avaliação, mas não existe desconto obrigatório.
Rastreador reduz o seguro?
Pode influenciar algumas propostas, dependendo da seguradora.
Seguro cobre manutenção?
Não como regra.
Seguro cobre pane?
Pode haver assistência para socorro ou reboque, mas isso não significa pagamento automático do reparo.
Seguro cobre roubo e furto?
Pode, se essas coberturas forem contratadas.
Seguro cobre colisão?
Pode, conforme o produto.
Seguro para terceiros é importante?
Pode ser muito relevante porque os danos causados a outro veículo podem ultrapassar bastante o valor do carro segurado.
APP está sempre incluído?
Não. Deve ser verificado na proposta.
Carro reserva está sempre incluído?
Não.
Seguro paga sempre 100% da Fipe?
Não. A modalidade de indenização depende do contrato.
O Porto Seguro Auto Jovem ainda existe?
Sim. A Porto continua informando oficialmente a existência do Auto Jovem para principal condutor entre 18 e 24 anos.
O Porto Auto Jovem ainda dá os mesmos benefícios antigos?
Não é correto presumir. Benefícios e regras de campanhas antigas podem ter mudado. Consulte as condições vigentes na cotação.
A Porto ainda oferece curso para jovens?
A seguradora mantém o Curso de Direção Segura para clientes elegíveis do Auto Jovem.
Preciso contratar um produto chamado “seguro jovem”?
Não. Seguradoras podem aceitar motoristas jovens por meio de produtos de seguro Auto convencionais.
Fazer uma cotação já deixa o carro segurado?
Não. A proposta ainda pode passar por análise e é necessário verificar o início efetivo da vigência.
Onde cotar seguro Auto para jovens?
Faça sua cotação pelo segurodeautomovel.org, informando corretamente idade, tempo de habilitação, veículo, principal condutor, CEP e uso.
Conclusão
O artigo antigo sobre seguro Auto para jovens continua tendo ótima relevância, mas precisa de uma atualização conceitual importante.
A primeira mudança é retirar a ideia de que:
jovens pagam mais porque são necessariamente motoristas imprudentes.
Essa generalização não é adequada.
A informação correta é que:
idade e tempo de habilitação podem fazer parte do questionário de avaliação de risco, juntamente com diversas outras características.
A segunda correção é:
não existe uma regra universal de preço para menores de 24 anos.
Um jovem pode receber uma proposta mais cara em determinada seguradora e uma condição mais competitiva em outra.
A terceira atualização envolve:
quem realmente dirige o veículo.
Não faz sentido esconder o jovem colocando simplesmente o pai ou a mãe como principal condutor se isso não corresponde à rotina.
O perfil precisa:
refletir a realidade.
A quarta mudança envolve o:
Porto Seguro Auto Jovem.
O produto continua existindo em 2026 e a Porto ainda o direciona a principais condutores de:
18 a 24 anos.
Mas a antiga lista de benefícios não deve continuar integralmente, porque parte dela vem de regulamentos e campanhas antigas.
O correto é explicar que:
condições, descontos e benefícios precisam ser consultados na proposta atual.
A quinta atualização é mostrar que economizar não significa apenas:
pagar menos.
Para um motorista jovem, a comparação deve considerar:
- prêmio;
- franquia;
- terceiros;
- assistência;
- carro reserva;
- cobertura para o próprio carro;
- modalidade de indenização.
Também vale fazer a cotação:
antes de comprar o primeiro veículo.
Dois carros com preços de compra parecidos podem ter seguros muito diferentes.
Antes de contratar:
- informe quem realmente dirige;
- use o CEP correto;
- declare o uso real;
- compare mais de uma seguradora;
- compare coberturas equivalentes;
- analise a franquia;
- dimensione terceiros;
- confira assistência;
- veja se carro reserva faz sentido;
- confirme quando a cobertura começa.
Faça sua cotação pelo segurodeautomovel.org e compare propostas com base no seu perfil real.
Sobre o conteúdo
Atualizado em 12 de novembro de 2026 · Conteúdo informativo
Este artigo atualiza integralmente “Seguro Auto para jovens”.
As principais mudanças foram:
- retirada da generalização de que jovens são imprudentes;
- explicação atual do questionário de risco;
- diferenciação entre idade e tempo de habilitação;
- orientação sobre principal condutor;
- alerta contra informações incorretas no perfil;
- retirada de médias genéricas de preço;
- inclusão da cotação antes da compra do carro;
- atualização de franquia, terceiros e assistência;
- correção da cobertura de manutenção e pane;
- atualização do Porto Seguro Auto Jovem;
- retirada dos benefícios antigos sem confirmação atual;
- manutenção apenas de informações atuais verificáveis sobre o produto;
- todos os CTAs direcionados para o segurodeautomovel.org.
segurodeautomovel.org é operado por Zipia Tecnologia LTDA, CNPJ 17.467.253/0001-72. Intermediação por Seguroo Administradora e Corretora de Seguros LTDA, CNPJ 23.699.086/0001-98, SUSEP nº 202088455. Não somos seguradora.