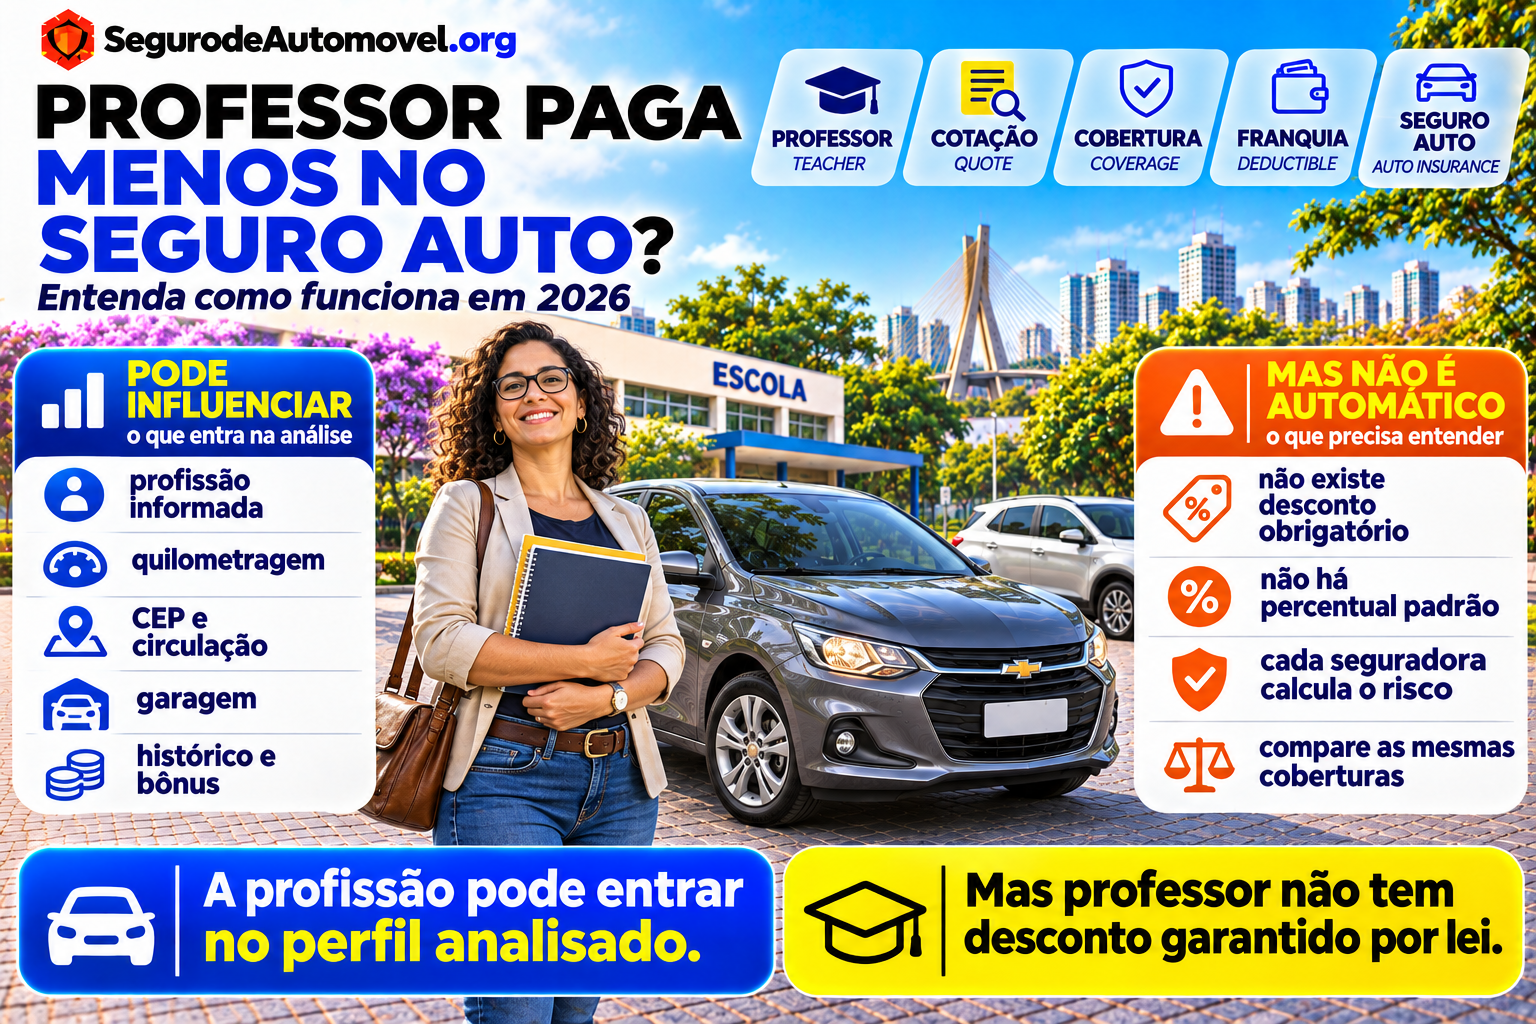
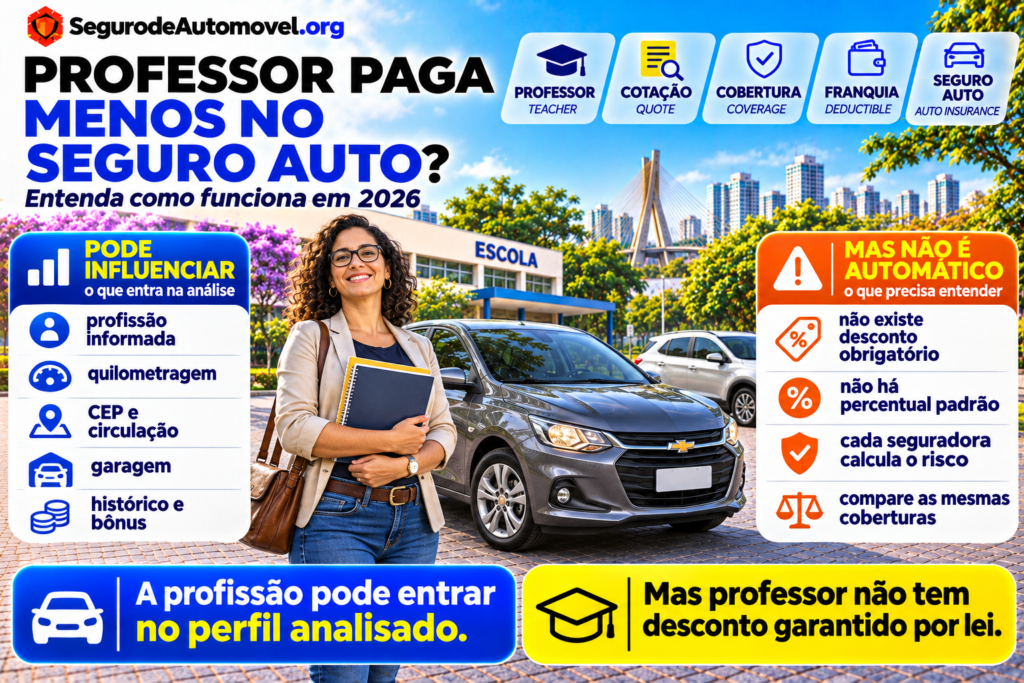
Professor paga menos no seguro Auto?
Existe desconto especial para quem trabalha em:
escola, faculdade ou universidade?
A resposta correta em 2026 é:
não existe um desconto obrigatório ou universal para professores.
Algumas seguradoras, corretoras, associações ou campanhas comerciais podem oferecer condições diferenciadas em determinados momentos.
Mas isso não significa que:
todo professor terá automaticamente um seguro mais barato.
O preço do seguro Auto é calculado a partir:
do risco analisado pela seguradora.
A Susep explica que as companhias podem considerar informações como:
- idade do condutor;
- tempo de habilitação;
- uso do veículo;
- região de circulação;
- dispositivos de segurança;
- rotina de utilização;
entre outros elementos do questionário de avaliação de risco.
A ocupação também pode aparecer em questionários e modelos próprios de algumas seguradoras.
Mas não existe uma tabela oficial da Susep dizendo:
“professor recebe X% de desconto”.
Por isso, a melhor estratégia continua sendo:
comparar propostas com os mesmos dados e as mesmas coberturas.
Atualizado em 5 de novembro de 2026 · Leitura de aproximadamente 15 min · Conteúdo informativo
É professor e está cotando seguro Auto?
Informe sua profissão corretamente, mas não escolha uma proposta apenas porque ela promete “desconto para professor”. Compare cobertura, franquia, terceiros, assistência, carro reserva e preço total.
Resposta rápida
Professor pode conseguir:
um seguro Auto mais barato?
Pode.
Mas não porque exista:
um benefício legal automático para a profissão.
O valor pode mudar conforme:
- seguradora;
- modelo do carro;
- CEP;
- idade;
- utilização;
- garagem;
- quilometragem;
- histórico de sinistros;
- classe de bônus;
- coberturas.
A Susep informa que:
cada seguradora define seus critérios de avaliação do risco.
Por isso:
duas seguradoras podem cobrar valores muito diferentes para o mesmo professor.
Também não se deve utilizar como referência atual o antigo produto:
Liberty Professores.
A Liberty Seguros foi adquirida pelo Grupo HDI em 2023 e passou a operar com a marca:
Yelum
a partir de 2024.
Não encontrei evidência atual de que o antigo pacote específico para professores continue sendo oferecido em 2026.
Neste artigo
- Professor tem desconto no seguro Auto?
- Existe seguro específico para professor?
- Profissão influencia o preço?
- O que aconteceu com o Liberty Professores?
- A Liberty Seguros ainda existe?
- O que mais influencia no preço?
- Professor que trabalha em várias escolas paga mais?
- Quilometragem influencia?
- Garagem na escola pode ajudar?
- Classe de bônus ajuda a pagar menos?
- O que é classe de bônus?
- Posso omitir informações para baratear?
- Professor pode contratar seguro por uso?
- Seguro por quilômetro vale a pena?
- Quais coberturas um professor deve avaliar?
- Seguro cobre material escolar?
- Notebook dentro do carro está coberto?
- Seguro cobre terceiros?
- Carro reserva vale a pena?
- Assistência 24 horas pode ajudar?
- Seguro cobre pane?
- Como comparar propostas?
- Como pagar menos sem reduzir proteção demais?
- Checklist
- Perguntas frequentes
- Conclusão
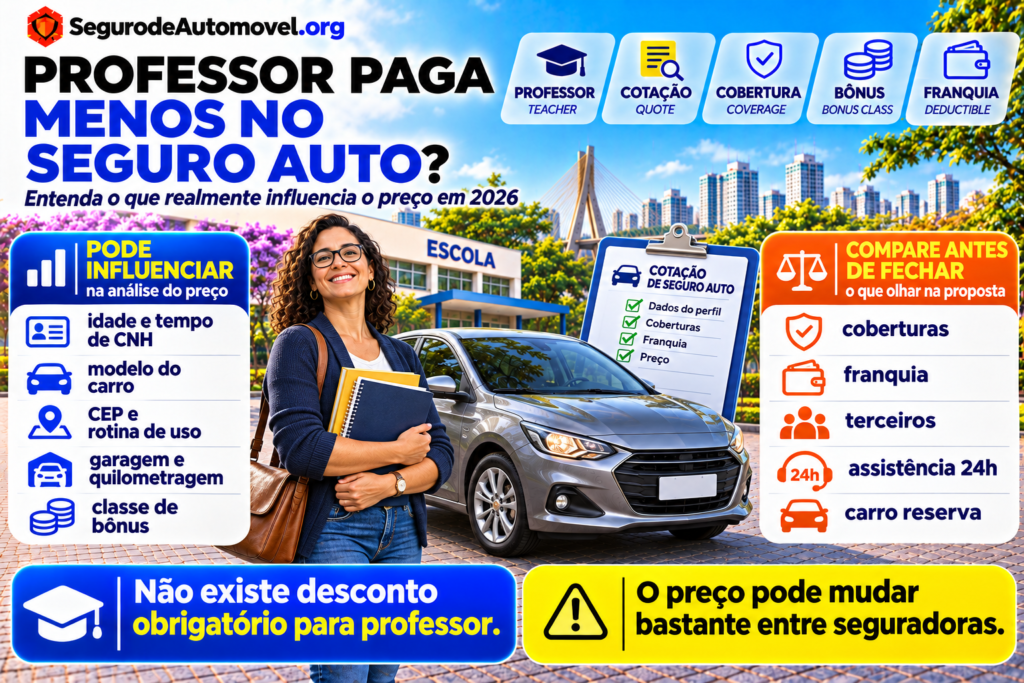
Professor tem desconto no seguro Auto?
Não existe:
desconto obrigatório.
Nem:
percentual padrão.
A Susep não determina que professores paguem:
menos pelo seguro Auto.
As seguradoras trabalham com:
critérios próprios de subscrição e precificação.
Isso significa que o preço pode variar mesmo para:
dois professores com o mesmo modelo de carro.
Então a profissão não faz diferença?
Pode fazer parte:
da análise da seguradora.
Mas ela não deve ser tratada isoladamente.
O questionário de avaliação de risco pode considerar:
- condutor;
- veículo;
- utilização;
- circulação;
- estacionamento;
- perfil.
A Susep explica que esse conjunto pode:
aumentar ou reduzir o prêmio.
Portanto, profissão pode ser:
um dos elementos
mas não representa:
desconto automático.
Existe seguro Auto específico para professor?
Pode existir:
campanha, convênio ou condição comercial.
Por exemplo:
- sindicato;
- associação;
- instituição de ensino;
- corretora parceira;
- seguradora.
Mas esses benefícios podem ser:
- temporários;
- regionais;
- restritos a determinados perfis;
- condicionados a convênios.
Por isso:
verifique a condição vigente no momento da cotação.
O que aconteceu com o Liberty Professores?
O artigo antigo citava:
Liberty Professores
como um pacote voltado especialmente:
a docentes.
Esse conteúdo não deve continuar sendo apresentado como:
produto atual.
A operação brasileira da Liberty Seguros foi adquirida pelo:
Grupo HDI
em novembro de 2023.
Em 2024:
a marca Liberty passou a se chamar Yelum no Brasil.
Portanto:
o produto antigo precisa ser tratado como referência histórica.
A Liberty Seguros ainda existe com esse nome no Brasil?
Não como marca comercial principal atual.
A Yelum informa que:
foi lançada em junho de 2024 para substituir a Liberty Seguros no Brasil.
Por isso, um artigo de 2015 ou 2016 que recomenda:
“Liberty Professores”
não está atualizado para:
2026.
Yelum tem seguro Auto?
Sim.
A Yelum faz parte do:
Grupo HDI
e atua no mercado de seguros no Brasil.
Mas isso é diferente de afirmar que:
existe hoje um produto específico chamado “Seguro para Professores”.
Não encontrei confirmação atual disso.
O que influencia no preço do seguro para professor?
Praticamente os mesmos fatores que podem afetar:
qualquer motorista.
Entre eles:
- carro;
- versão;
- ano;
- CEP;
- condutor;
- uso;
- garagem;
- quilometragem;
- coberturas;
- franquia;
- histórico.
O modelo do carro influencia?
Sim.
A seguradora pode considerar:
- valor;
- reparabilidade;
- custo das peças;
- frequência de sinistros;
- índice de roubo e furto;
- tecnologia embarcada.
Por isso:
um Onix e um Corolla não terão necessariamente cotações semelhantes para o mesmo professor.
A versão também importa?
Sim.
O mesmo modelo pode existir com:
- motor diferente;
- câmbio diferente;
- equipamentos diferentes;
- valor de mercado diferente.
Isso pode alterar:
o risco e o custo de reparação.
O CEP influencia?
Pode.
A região de circulação é citada pela Susep como:
um dos elementos que podem fazer parte da análise de risco.
Duas pessoas com o mesmo carro podem receber:
propostas diferentes
por morarem ou circularem em:
regiões diferentes.
Professor que trabalha em várias escolas pode pagar mais?
Pode haver impacto:
dependendo do uso declarado.
Imagine:
Professor A
Trabalha:
em uma única escola.
Roda:
15 km por dia.
Professor B
Dá aula em:
três instituições.
Roda:
70 km por dia.
O segundo veículo tem:
maior exposição ao trânsito.
Isso pode influenciar a avaliação da seguradora.
A quilometragem influencia?
Pode.
A Susep explica que frequência de uso e quilometragem podem:
ter impacto em determinados produtos e formas de tarifação.
Quanto mais o carro circula:
maior tende a ser a exposição.
Mas não existe uma regra:
“cada X km aumenta Y%”.
Professor precisa informar que usa o carro para ir ao trabalho?
Sim.
Responda:
de forma verdadeira.
O tipo de uso do veículo pode fazer parte:
do questionário de risco.
Exemplos:
- lazer;
- deslocamento diário;
- trabalho;
- utilização profissional.
Ir de uma escola para outra é uso profissional?
Isso depende:
da forma como a seguradora formula o questionário.
Não interprete sozinho.
Se você:
- dá aula em várias instituições;
- percorre longas distâncias durante o expediente;
- utiliza o carro como parte direta da rotina profissional;
informe isso:
ao corretor ou à seguradora.
Garagem em casa pode reduzir o seguro?
Pode influenciar.
O local onde o veículo fica estacionado é:
uma informação de risco relevante em algumas seguradoras.
Mas não existe:
desconto fixo por garagem.
E garagem na escola?
Também pode ser considerada:
dependendo do questionário.
Imagine dois cenários.
Cenário A
O carro fica oito horas:
na rua.
Cenário B
Fica oito horas:
em estacionamento fechado.
A exposição pode ser:
diferente.
Mas apenas a seguradora pode informar:
como isso afeta a cotação.
Posso colocar que tenho garagem mesmo sem ter?
Não.
Informações inexatas ou omissões relevantes podem:
causar problemas em caso de sinistro.
A Susep alerta que o questionário deve:
ser respondido corretamente.
Posso colocar outra profissão para pagar menos?
Não.
Além de ser uma informação incorreta:
pode prejudicar a relação contratual.
Faça a cotação:
com os dados reais.
O que é bônus no seguro Auto?
Bônus é um critério que:
pode reduzir o prêmio conforme a experiência do segurado.
A Susep esclarece que:
não define uma regra única de bônus para todo o mercado.
Cada seguradora estabelece:
seus próprios critérios.
Professor ganha bônus extra?
Não existe:
regra universal.
Um professor pode ter:
classe de bônus alta
por possuir bom histórico de seguro.
Mas isso acontece:
pelo histórico
e não necessariamente:
pela profissão.
Não ter sinistro ajuda?
Pode ajudar.
Dependendo da seguradora:
o histórico pode contribuir para bônus ou outras condições.
Mas cada empresa possui:
suas regras.
O bônus pertence à seguradora ou ao cliente?
As regras de aplicação e reconhecimento podem variar.
Por isso, na troca de companhia:
confirme como será tratado seu histórico.
Não presuma:
que todas as empresas calculam da mesma maneira.
Professor pode contratar seguro por quilômetro?
Existem produtos no mercado com:
precificação baseada em utilização.
A Susep explica que podem existir contratos com:
- prêmio mensal;
- cobrança adicional por quilômetro;
ou coberturas válidas:
em determinados períodos.
Isso vale a pena para professor?
Pode valer principalmente para quem:
roda pouco.
Por exemplo:
Professor trabalha:
perto de casa.
Vai à escola:
três vezes por semana.
Nesse caso, um produto baseado em:
uso ou quilometragem
pode ser interessante.
E para quem dá aula em três escolas?
Provavelmente precisa:
comparar com muito cuidado.
A própria Susep ressalta que, quanto maior:
a frequência e a quilometragem
menos vantajoso pode ser:
um seguro intermitente ou por utilização.
Seguro para professor precisa ter cobertura compreensiva?
Não obrigatoriamente.
A escolha depende:
- valor do carro;
- exposição;
- orçamento;
- necessidade.
Pode haver produtos com diferentes combinações de cobertura.
Quais coberturas vale avaliar?
Roubo e furto
Importante para quem deixa o carro:
muito tempo estacionado.
Colisão
Protege contra determinados danos ao próprio veículo:
conforme contratado.
Terceiros
Pode ser muito relevante para quem:
circula diariamente.
Assistência 24 horas
Ajuda em situações como:
- pane;
- guincho;
- chaveiro.
Vidros
Pode incluir:
- para-brisa;
- vidros;
- retrovisores;
- faróis;
dependendo da cobertura.
Carro reserva
Pode ajudar quem depende:
do carro para trabalhar.
Seguro para terceiros é importante para professores?
Pode ser.
Imagine:
um professor está indo para:
a segunda escola do dia
e se envolve em uma colisão com:
um carro de alto valor.
O prejuízo ao próprio veículo pode ser pequeno.
Mas o dano ao terceiro:
pode ser enorme.
A cobertura de Responsabilidade Civil Facultativa — Auto pode proteger o segurado quando ele for responsabilizado por determinados danos causados a terceiros, dentro dos limites e condições contratados.
Qual limite de terceiros devo contratar?
Não existe:
um valor universal.
Compare opções para:
- danos materiais;
- danos corporais;
- danos morais, quando oferecidos.
Observe:
o custo adicional versus o limite contratado.
Carro reserva é interessante para professor?
Pode ser especialmente útil.
Se o professor depende do carro para:
- chegar à escola;
- trabalhar em vários bairros;
- dar aula em diferentes instituições;
ficar sem veículo pode:
afetar diretamente a rotina profissional.
Carro reserva é automático?
Não.
Precisa:
estar previsto no seguro.
Também podem existir limites de:
- dias;
- categoria;
- eventos.
Posso escolher carro reserva igual ao meu?
Não necessariamente.
A categoria é:
definida pela cobertura contratada.
Assistência 24 horas vale a pena?
Pode ser útil para quem:
passa muito tempo no trânsito.
Pode incluir:
- reboque;
- chaveiro;
- socorro;
- motorista substituto;
dependendo do produto.
Seguro cobre pane mecânica?
Não automaticamente.
Assistência pode:
rebocar o carro.
Mas o seguro Auto tradicional não funciona como:
garantia mecânica.
Motor quebrou indo para escola. Seguro paga?
Se foi:
falha mecânica comum
normalmente não é:
cobertura automática do casco.
Se o motor foi danificado em:
um evento coberto
a análise muda.
Seguro cobre material escolar dentro do carro?
Não automaticamente.
Objetos pessoais ou profissionais não ficam cobertos simplesmente porque:
estavam dentro do veículo.
Exemplos:
- livros;
- provas;
- projetor;
- material didático.
Confira se existe:
cobertura específica aplicável.
E notebook?
Também não é automaticamente coberto pelo:
seguro do carro.
Se um notebook for:
furtado do interior do veículo
não presuma:
que a apólice Auto indenizará.
Existem seguros específicos para:
- equipamentos;
- eletrônicos;
- bens portáteis.
Mochila de professor está coberta?
Não automaticamente.
O casco protege:
o veículo nos riscos contratados.
Isso não significa:
seguro geral de tudo que está dentro dele.
Seguro residencial pode cobrir notebook fora de casa?
Alguns produtos podem oferecer:
coberturas adicionais para bens fora da residência.
Mas é necessário:
verificar as condições específicas.
Não presuma que:
todo seguro residencial possui essa proteção.
Professor que transporta alunos precisa informar?
Se o veículo é utilizado para:
transporte remunerado ou atividade diferente do uso declarado
isso precisa ser comunicado corretamente.
Não é a mesma coisa que:
dar carona ocasionalmente.
Se houver transporte profissional de passageiros:
a análise muda.
Seguro comum cobre transporte remunerado?
Não presuma.
O uso profissional precisa:
ser declarado e aceito.
Seguro pode recusar professor?
A profissão por si só não cria:
direito automático à aceitação.
A Susep informa que a seguradora:
pode analisar e aceitar ou recusar o risco conforme seus critérios.
Em caso de recusa:
devem ser observadas as regras aplicáveis à comunicação.
Uma seguradora pode cobrar metade da outra?
Pode existir:
diferença relevante.
Cada companhia possui:
- base de dados;
- experiência de sinistros;
- estratégia comercial;
- critérios de subscrição.
Por isso:
cotação é fundamental.
A corretora consegue baixar o preço?
Pode encontrar:
outra proposta mais competitiva.
Mas não existe garantia de:
“cobrir o preço do concorrente”.
O artigo antigo recomendava usar uma proposta para:
forçar outra seguradora a igualar.
Isso não deve ser tratado como:
regra do mercado.
Cada seguradora calcula:
seu próprio preço.
A melhor proposta é a mais barata?
Não.
Imagine:
Seguro A
R$ 1.900 por ano.
Terceiros:
R$ 50 mil.
Sem carro reserva.
Seguro B
R$ 2.200 por ano.
Terceiros:
R$ 200 mil.
Carro reserva:
15 dias.
O segundo é:
mais caro.
Mas também pode oferecer:
proteção muito maior.
Compare:
custo x cobertura.
Franquia menor é sempre melhor?
Não necessariamente.
Franquia menor normalmente pode resultar em:
prêmio maior.
Franquia maior pode:
reduzir o prêmio.
O importante é escolher uma franquia que:
você conseguiria pagar em caso de sinistro.
A Susep define franquia como a parte do prejuízo:
que fica a cargo do segurado nas condições previstas.
Professor pode conseguir desconto pelo sindicato?
Pode existir:
convênio específico.
Mas é necessário verificar:
- entidade;
- seguradora;
- vigência;
- condições;
- elegibilidade.
Não assuma que:
todos os sindicatos têm parceria.
Funcionário de escola pública tem desconto?
Não automaticamente.
Ser:
- professor municipal;
- estadual;
- federal;
- particular;
não gera, por lei:
desconto obrigatório no seguro Auto.
Pode haver convênio:
específico.
Professor universitário tem benefício?
Também não existe:
regra universal.
Uma universidade pode possuir:
- associação;
- cooperativa;
- sindicato;
- benefício corporativo.
Mas isso precisa:
ser confirmado.
O seguro muda se o professor trabalhar em home office?
Pode haver:
mudança na utilização do veículo.
Por exemplo:
antes o carro percorria:
60 km por dia.
Depois passa a percorrer:
10 km.
Se houver alteração relevante no perfil durante a vigência:
comunique à seguradora.
A Susep orienta que mudanças no perfil de risco sejam informadas para avaliar eventual:
endosso.
E se eu mudar de profissão?
A mesma lógica.
Se a ocupação fizer parte:
do questionário
e houver mudança relevante:
comunique.
Como pagar menos no seguro sendo professor?
Sem inventar informação.
Algumas medidas podem ajudar:
1. Faça várias cotações
Seguradoras podem apresentar:
preços muito diferentes.
2. Compare franquias
Uma franquia maior pode reduzir:
o prêmio, dependendo da proposta.
3. Ajuste coberturas conscientemente
Não retire proteção importante apenas para:
baixar R$ 100 ou R$ 200.
4. Informe garagem corretamente
Se possui:
informe.
Se não possui:
não invente.
5. Preserve histórico de bônus
Quando aplicável.
6. Avalie produtos por uso
Principalmente se:
roda pouco.
7. Verifique convênios reais
Com:
- sindicato;
- escola;
- universidade;
- associação.
Não reduza terceiros demais para economizar
Esse é um erro possível.
O valor do seu próprio carro pode ser:
R$ 40 mil.
Mas você pode atingir:
um carro de R$ 250 mil.
Por isso:
RCF-V merece atenção.
Seguro barato sem colisão vale a pena?
Pode.
Existem perfis para os quais:
- roubo e furto;
- terceiros;
- assistência;
podem ser uma alternativa.
Mas você ficará:
sem determinadas coberturas do próprio veículo.
Leia:
exatamente o que está comprando.
Seguro Auto é investimento?
Não.
É:
proteção contra riscos contratados.
Não deve ser tratado como:
- investimento;
- poupança;
- manutenção.
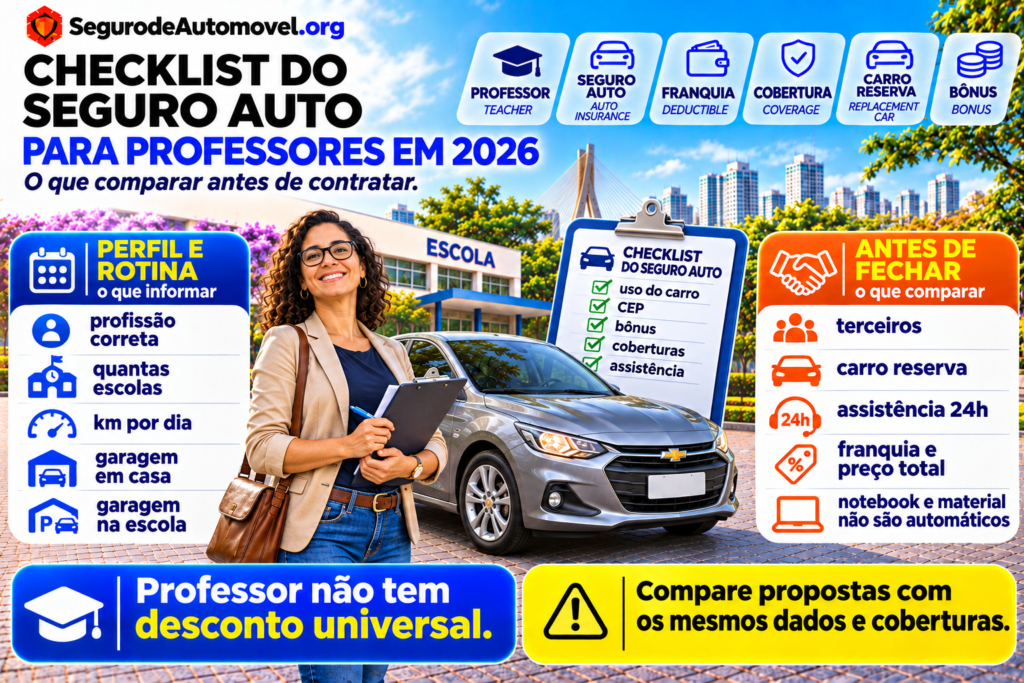
Checklist para professor contratar seguro Auto
Perfil
- Profissão informada corretamente?
- Idade?
- Tempo de habilitação?
- Condutor principal?
Rotina
- Quantas escolas?
- Quantos km por dia?
- Uso diário?
- Utilização profissional?
Garagem
- Em casa?
- Na escola?
- Estacionamento?
- Rua?
Veículo
- Modelo?
- Versão?
- Ano?
- Valor?
Cobertura
- Roubo e furto?
- Colisão?
- Eventos naturais?
- Vidros?
Terceiros
- Danos materiais?
- Danos corporais?
- Danos morais?
- Limites adequados?
Assistência
- Guincho?
- Quilometragem?
- Chaveiro?
- Pane?
Carro reserva
- Incluído?
- Quantos dias?
- Qual categoria?
Objetos
- Notebook coberto?
- Material didático?
- Equipamentos?
- Existe seguro específico?
Preço
- Prêmio anual?
- Franquia?
- Parcelamento?
- Comparei as mesmas coberturas?
Perguntas frequentes
Professor tem desconto no seguro Auto?
Não existe desconto obrigatório ou universal apenas pela profissão.
Profissão influencia no seguro?
Pode fazer parte do perfil utilizado pela seguradora, mas é apenas um dos fatores.
Todo professor paga menos?
Não.
Professor de escola pública paga menos?
Não automaticamente.
Professor universitário tem desconto?
Não existe regra geral.
Professor particular tem desconto?
Também não existe regra universal.
Existe seguro específico para professor?
Podem existir campanhas ou convênios, mas precisam ser confirmados no momento da contratação.
O Liberty Professores ainda existe?
Não encontrei evidência atual de que o antigo produto continue disponível em 2026.
A Liberty Seguros ainda existe?
A antiga Liberty Seguros passou a operar sob a marca Yelum no Brasil após a aquisição pelo Grupo HDI.
Quando Liberty virou Yelum?
A Yelum foi lançada:
em junho de 2024.
Professor que roda muito paga mais?
Pode haver influência da utilização e da exposição, dependendo da seguradora.
Trabalhar em várias escolas influencia?
Pode influenciar se aumentar a quilometragem e a utilização do carro.
Garagem na escola ajuda?
Pode ser considerada em alguns questionários.
Posso informar garagem que não tenho?
Não.
Posso omitir minha profissão?
Não é recomendado prestar informação incorreta ou incompleta.
Classe de bônus reduz o preço?
Pode reduzir, conforme regras da seguradora.
Bônus é definido pela Susep?
Não. Cada seguradora define suas regras.
Seguro por quilômetro vale para professor?
Pode valer para quem roda pouco.
Seguro cobre notebook?
Não automaticamente.
Seguro cobre material escolar?
Não automaticamente.
Seguro cobre pane?
Pode haver assistência para reboque e socorro, mas o reparo não é automaticamente coberto.
Seguro cobre motor quebrado?
Não por simples desgaste ou falha mecânica comum.
Carro reserva é automático?
Não.
Seguro cobre terceiros?
Pode, se houver RCF-V contratado.
Vale cotar em mais de uma seguradora?
Sim.
A seguradora pode recusar a proposta?
Pode, conforme seus critérios de aceitação do risco.
Conclusão
O artigo antigo dizia que professores poderiam encontrar:
seguros personalizados, descontos substanciais e vantagens especiais
por causa da profissão.
Em 2026:
essa afirmação precisa ser tratada com muito mais cuidado.
Não existe:
desconto obrigatório para professores.
Não existe:
percentual padrão.
E não existe regra da Susep determinando:
preço menor por profissão.
A Susep deixa claro que o valor do prêmio depende:
do risco avaliado pela seguradora
com base nas informações fornecidas sobre:
- veículo;
- condutor;
- utilização;
- circulação;
- perfil.
Isso significa que:
ser professor pode fazer parte de um perfil analisado pela companhia.
Mas o preço final depende:
de muitos outros elementos.
Outro ponto importante é a retirada do:
Liberty Professores
como exemplo atual.
A Liberty Seguros foi adquirida pelo:
Grupo HDI
e passou por reestruturação de marca.
Em junho de 2024 foi lançada:
Yelum
para substituir a Liberty no mercado brasileiro.
Por isso, o antigo pacote:
não deve continuar sendo apresentado como produto disponível atualmente sem confirmação.
Para um professor que depende do carro diariamente, existem outros pontos talvez mais importantes do que:
um desconto específico pela profissão.
Por exemplo:
- carro reserva;
- assistência 24 horas;
- cobertura para terceiros;
- franquia;
- quilometragem de guincho.
Quem dá aula:
em várias escolas
pode passar muito mais tempo no trânsito que alguém que trabalha:
em apenas um local.
Por isso:
a rotina real precisa ser informada.
Também não presuma que:
notebook, livros ou materiais didáticos
estão automaticamente cobertos porque estavam:
dentro do carro.
O seguro Auto protege:
os riscos e bens previstos no contrato.
Antes de contratar:
- informe sua profissão corretamente;
- informe como utiliza o carro;
- compare pelo menos algumas propostas;
- use as mesmas coberturas em todas;
- compare franquia;
- compare terceiros;
- verifique assistência;
- confira carro reserva;
- pesquise convênios reais;
- não escolha apenas pelo menor preço.
E lembre:
a melhor cotação não é necessariamente a mais barata.
É aquela que combina:
preço, cobertura e condições adequadas à sua rotina.
É professor e utiliza o carro todos os dias?
Faça a cotação informando sua profissão, quilometragem, locais de estacionamento e utilização reais. Compare propostas equivalentes antes de contratar.
Sobre o conteúdo
Atualizado em 5 de novembro de 2026 · Conteúdo informativo
Este artigo atualiza integralmente o antigo:
“Seguro de carros para professores”.
As principais mudanças foram:
- retirada da promessa de desconto automático;
- retirada da ideia de produto universal para professores;
- atualização dos critérios de precificação;
- inclusão do questionário de avaliação de risco;
- atualização da antiga Liberty Seguros;
- explicação da mudança para Yelum;
- retirada do antigo Liberty Professores como produto atual;
- inclusão de quilometragem;
- inclusão de garagem;
- inclusão de classe de bônus;
- inclusão de seguro por utilização;
- atualização de terceiros;
- inclusão de carro reserva;
- inclusão de assistência 24 horas;
- alerta sobre notebooks e materiais profissionais;
- reforço para preenchimento correto do perfil.
A Susep informa que o prêmio do seguro Auto é definido:
a partir do risco analisado pela seguradora
e que informações como utilização do veículo, região de circulação, condutor e outros elementos podem influenciar:
aceitação e preço.
A Susep também esclarece que:
as regras de bônus são definidas por cada seguradora, e não por uma tabela única do órgão regulador.
segurodeautomovel.org é operado por Zipia Tecnologia LTDA, CNPJ 17.467.253/0001-72. Intermediação por Seguroo Administradora e Corretora de Seguros LTDA, CNPJ 23.699.086/0001-98, SUSEP nº 202088455. Não somos seguradora.