O seguro auto para PcD merece atenção especial quando o veículo:
- foi adquirido com benefício fiscal;
- possui adaptações;
- é utilizado por uma pessoa com deficiência;
- transporta regularmente uma pessoa com deficiência;
- necessita de condições específicas de mobilidade após um sinistro.
Mas isso não significa que exista um único produto chamado:
“seguro PcD”
com regras iguais em todas as seguradoras.
Na prática, algumas companhias oferecem condições específicas dentro do seguro automóvel tradicional para veículos e segurados que se enquadram nessa situação.
Essas condições podem envolver:
- tratamento dos impostos dispensados na compra;
- cobertura para adaptações permanentes;
- carro reserva automático;
- crédito ou reembolso para transporte;
- procedimentos específicos na indenização integral.
Tudo depende:
da seguradora + do veículo + das adaptações + da apólice.
Atualizado em 23 de setembro de 2026 · Leitura de aproximadamente 15 min · Conteúdo informativo
Resposta rápida
Seguro auto para PcD pode funcionar de forma semelhante a qualquer outro seguro de automóvel, mas algumas seguradoras oferecem condições específicas para:
- veículos adquiridos com isenção fiscal;
- adaptações instaladas permanentemente;
- mobilidade do segurado durante pane ou sinistro;
- indenização integral;
- carro reserva ou transporte alternativo.
Não existe, porém, uma regra universal dizendo que todo seguro PcD oferece:
- franquia zero;
- carro reserva adaptado;
- guincho com rampa;
- cobertura automática para cadeira de rodas;
- preço menor;
- preço maior.
Esses pontos devem ser confirmados na:
proposta + apólice + condições gerais.
Quer comparar seguro para um veículo PcD? Cote agora e informe corretamente isenções, adaptações e utilização do carro.
Neste artigo
- O que é seguro auto para PcD
- Existe um seguro exclusivo para PcD?
- Quem pode contratar
- O carro precisa ser adaptado?
- Isenção fiscal e seguro
- Indenização integral
- Cobertura das adaptações
- Cadeira de rodas e equipamentos removíveis
- Franquia
- Carro reserva
- Transporte alternativo
- Assistência 24 horas
- Guincho
- Colisão
- Roubo e furto
- Terceiros
- APP
- Vidros
- Como calcular o valor segurado
- Documentos
- Como comparar seguradoras
- Checklist
- Perguntas frequentes
O que é seguro auto para PcD?
A expressão seguro auto para PcD é usada para descrever seguros de automóveis que consideram características específicas relacionadas a pessoas com deficiência ou a veículos adquiridos e utilizados nesse contexto.
Ele pode incluir o seguro tradicional de:
- colisão;
- roubo;
- furto;
- incêndio;
- eventos naturais;
- terceiros;
- APP;
- assistência;
- vidros.
Além disso, algumas seguradoras oferecem regras específicas para:
- impostos dispensados na aquisição;
- adaptações instaladas no automóvel;
- carro reserva;
- transporte alternativo.
Existe uma modalidade única de seguro PcD?
Não.
Esse é um dos primeiros pontos que precisam ser corrigidos no texto antigo.
Não existe uma configuração obrigatória para todo mercado com:
“as coberturas exclusivas do seguro PcD”.
Cada seguradora pode estruturar seu produto de maneira diferente.
Por isso, duas companhias podem tratar de forma distinta:
- adaptações;
- impostos;
- carro reserva;
- assistência;
- equipamentos especiais.
Quem pode contratar?
Depende da política de aceitação da seguradora.
O seguro pode estar relacionado a situações como:
- pessoa com deficiência que dirige o veículo;
- pessoa com deficiência que não dirige;
- veículo utilizado por condutor autorizado;
- veículo adquirido com isenção tributária;
- veículo com adaptação permanente.
Não use como regra que:
somente a pessoa com deficiência que dirige um carro adaptado pode contratar.
Essa afirmação seria restritiva demais.
A pessoa com deficiência precisa dirigir o veículo?
Não necessariamente.
No âmbito fiscal, inclusive, a Receita Federal admite situações em que a pessoa beneficiária da isenção de IPI não possui CNH, desde que sejam atendidas as exigências aplicáveis e indicados condutores quando necessário.
No seguro, a seguradora precisa saber:
- quem é o proprietário;
- quem é o segurado;
- quem são os condutores;
- qual é a utilização do veículo.
Informe tudo corretamente.
O carro precisa ser adaptado?
Não necessariamente.
Uma pessoa com deficiência pode possuir:
- veículo sem adaptação;
- veículo automático;
- veículo com adaptação simples;
- veículo com adaptações complexas.
Por isso:
PcD não significa automaticamente carro adaptado.
A necessidade depende da pessoa e das regras de habilitação e condução aplicáveis.
Pessoas com deficiência têm benefícios fiscais na compra?
Podem ter, desde que atendam aos requisitos legais.
Em 2026, a Receita Federal mantém serviço específico para solicitar:
- isenção de IPI;
- isenção de IOF, quando aplicável.
As regras não são idênticas.
Isenção de IPI
Pode alcançar pessoas que atendam aos critérios legais relacionados a determinadas:
- deficiências físicas;
- deficiências visuais;
- deficiências auditivas;
- deficiências mentais severas ou profundas;
- transtorno do espectro autista.
Existem requisitos específicos para:
- veículo;
- periodicidade;
- documentação.
Isenção de IOF
Possui critérios mais restritos.
Não trate:
IPI e IOF
como se fossem o mesmo benefício.
Toda pessoa com deficiência tem automaticamente direito à isenção?
Não.
O direito depende do enquadramento previsto na legislação tributária.
Por exemplo:
ter uma deficiência reconhecida em outro contexto não significa automaticamente preencher os requisitos da isenção fiscal para automóveis.
Por isso, seguro e benefício fiscal devem ser analisados separadamente.
Seguro para PcD é ligado à isenção fiscal?
Em alguns produtos, a condição fiscal do veículo é especialmente relevante para:
a indenização integral.
Isso ocorre porque o automóvel pode ter sido comprado por um valor diferente do preço cheio praticado no mercado devido à dispensa de determinados tributos.
A seguradora precisa definir:
- valor segurado;
- tratamento dos impostos;
- documentação necessária;
- procedimento na indenização integral.
Como funciona a indenização integral de carro PcD?
Depende da seguradora e do produto.
Algumas companhias possuem regras específicas para que os impostos dispensados na aquisição sejam tratados pela própria seguradora quando houver indenização integral.
Por exemplo, produtos atualmente divulgados pela Porto e pela Allianz possuem regras específicas relacionadas aos tributos na indenização de veículos PcD.
Isso precisa ser verificado:
antes da contratação.
Seguro PcD sempre paga 100% da Fipe?
Não transforme isso em regra universal.
Uma seguradora específica pode oferecer uma condição dessa natureza em determinado produto.
Mas, no mercado como um todo, a indenização pode seguir:
- valor de mercado referenciado;
- valor determinado;
- outro critério objetivo previsto no contrato.
A Susep permite diferentes modalidades de valor segurado.
Por isso, confira:
qual percentual, tabela e fator estão efetivamente contratados.
E os impostos isentos?
Esse é um dos pontos mais importantes para um veículo adquirido com benefício fiscal.
Pergunte à seguradora:
- quem recolhe os tributos em indenização integral?
- o valor dos impostos será deduzido da indenização?
- a seguradora assume o recolhimento?
- quais guias precisam ser apresentadas?
- quais tributos entram nessa regra?
Não presuma que todas as seguradoras funcionam da mesma forma.
O que acontece se meu carro for roubado ou tiver perda integral?
Se houver cobertura e o evento for indenizável, a seguradora seguirá:
- modalidade de valor segurado;
- limite máximo de indenização;
- regra tributária prevista;
- documentação exigida.
Para veículos com isenção, esse procedimento merece atenção especial.
Posso comprar outro carro com isenção imediatamente depois de uma perda?
Não necessariamente.
Esse é um detalhe muito importante.
No caso do IPI, a Receita Federal informa que uma nova aquisição com a mesma isenção para pessoa com deficiência ou TEA somente pode ocorrer novamente depois do prazo legal aplicável, contado da aquisição anterior.
Assim, a perda total ou o roubo do veículo:
não necessariamente reinicia ou elimina esse prazo.
Esse tema é tributário e deve ser verificado na legislação vigente no momento da nova compra.
Adaptações do veículo estão cobertas?
Podem estar.
Mas precisam ser corretamente declaradas.
Adaptações podem incluir, por exemplo:
- comandos manuais;
- adaptação de acelerador;
- adaptação de freio;
- pedais especiais;
- elevador;
- rampa;
- bancos especiais;
- dispositivos de transferência.
Algumas seguradoras exigem que essas adaptações:
- sejam permanentes;
- estejam devidamente declaradas;
- apareçam em nota fiscal;
- sejam constatadas em vistoria;
- constem da apólice.
Adaptação permanente é importante?
Sim.
Por exemplo, condições de seguro encontradas no mercado tratam especificamente de adaptações:
fixadas permanentemente ao veículo.
Isso diferencia esses itens de equipamentos que podem ser:
- retirados;
- transportados;
- utilizados fora do automóvel.
Cadeira de rodas é automaticamente coberta?
Não.
Essa era uma generalização importante do artigo antigo.
Uma cadeira de rodas:
- manual;
- motorizada;
- dobrável;
pode ser um equipamento removível.
Não presuma que a cobertura das adaptações do veículo protege automaticamente:
a cadeira de rodas ou qualquer equipamento de mobilidade transportado.
Pergunte diretamente:
- é cobertura de adaptação?
- equipamento especial?
- bem transportado?
- está excluído?
Se precisar dessa proteção, ela deve aparecer claramente no contrato.
Seguro PcD sempre tem isenção de franquia?
Não.
Essa afirmação deve ser retirada.
Não existe uma regra geral dizendo que pessoas com deficiência:
não pagam franquia.
A franquia depende:
- da seguradora;
- do produto;
- da cobertura;
- da modalidade escolhida.
Exemplo
Reparo coberto:
R$ 10.000
Franquia:
R$ 4.000
Se a apólice PcD utiliza essa franquia para a perda parcial:
- segurado participa com R$ 4.000;
- seguradora responde pelo restante conforme o contrato.
Ser PcD não elimina automaticamente essa participação.
Pode existir desconto na franquia?
Pode haver benefícios específicos em determinados produtos.
Mas isso é diferente de:
“PcD tem franquia zero”.
Confira a regra exata.
Carro reserva para PcD
Esse ponto merece bastante atenção.
Uma pessoa que dirige um automóvel adaptado pode não conseguir utilizar:
qualquer carro reserva convencional.
Por isso, antes de contratar, veja:
- o carro reserva é automático?
- existe veículo adaptado?
- há crédito para aplicativo?
- existe reembolso para transporte?
- qual é o limite?
- quantos dias?
Seguro oferece carro reserva adaptado?
Não conte com isso sem confirmação expressa.
A disponibilidade de um veículo com exatamente as mesmas adaptações pode ser limitada.
Alguns produtos oferecem alternativas como:
- carro automático;
- táxi;
- crédito para aplicativo;
- reembolso de transporte.
Essas soluções variam conforme seguradora e apólice.
Porto possui condições para PcD?
Atualmente, a Porto divulga condições específicas para pessoas com deficiência em seu Seguro Auto.
Entre elas, a companhia informa regras próprias para:
- indenização integral;
- recolhimento dos impostos relacionados à isenção;
- carro reserva automático;
- crédito para transporte, conforme contratação e disponibilidade.
Essas são condições:
da Porto.
Não devem ser apresentadas como regras de todo mercado.
Tokio Marine possui condições para PcD?
A Tokio Marine também divulga atualmente condições específicas.
No Auto Clássico, a companhia informa, entre outros pontos:
- tratamento específico da indenização;
- condições de carro reserva;
- alternativa de transporte quando veículo adequado não estiver disponível.
Novamente:
confira o produto efetivamente cotado.
Allianz possui seguro para carro PcD?
A Allianz também publica orientação própria para veículos PcD.
A companhia destaca pontos como:
- adaptações permanentes;
- tratamento dos impostos;
- alternativas de mobilidade;
- carro reserva ou transporte, conforme produto.
Isso mostra por que a comparação precisa incluir:
condições específicas do seguro PcD
e não apenas o preço.
Assistência 24 horas para PcD
Pode fazer parte do seguro.
Normalmente, assistências de automóvel podem incluir:
- guincho;
- chaveiro;
- troca de pneu;
- pane;
- socorro.
Mas uma pessoa com deficiência pode precisar verificar também:
- tipo de veículo utilizado no atendimento;
- acessibilidade;
- transporte dos ocupantes;
- tratamento dos equipamentos;
- continuidade da viagem.
Todo guincho tem rampa especial para cadeirante?
Não se deve afirmar isso.
O guincho é destinado principalmente ao:
veículo.
A mobilidade e o transporte do segurado podem exigir serviço separado.
Pergunte à seguradora:
o que acontece comigo e com meus acompanhantes se o carro ficar imobilizado?
Essa pergunta pode ser mais útil do que simplesmente:
“o guincho é adaptado?”
Cobertura de colisão
Pode proteger o automóvel contra danos decorrentes de eventos previstos.
Se o carro possui adaptações, confirme:
- se elas fazem parte do valor segurado;
- como ocorre o reparo;
- se há oficina capaz de trabalhar com o equipamento;
- quem reinstala ou recalibra a adaptação.
Roubo e furto
Podem integrar a cobertura contratada.
Para carro adaptado, confira:
- valor do veículo;
- valor das adaptações;
- indenização se o carro for recuperado sem determinado equipamento;
- exclusões.
Seguro cobre roubo isolado de uma adaptação?
Não necessariamente.
Uma cobertura pode proteger a adaptação quando ela for danificada junto com o veículo em um evento coberto, mas não indenizar:
furto exclusivo daquele item.
Esse ponto precisa estar claro.
Cobertura para terceiros
Uma pessoa com deficiência pode contratar:
Responsabilidade Civil Facultativa — Auto
como qualquer outro motorista, conforme o produto.
Ela pode contemplar:
- danos materiais;
- danos corporais;
- danos morais, quando contratados.
Não existe um limite especial obrigatório só porque o segurado é PcD.
APP
APP significa:
Acidentes Pessoais de Passageiros.
Pode proteger os ocupantes conforme:
- capitais contratados;
- eventos cobertos;
- condições da apólice.
Não confunda APP com:
- cobertura das adaptações;
- seguro de vida;
- equipamento de mobilidade.
Cobertura de vidros
Pode ser contratada normalmente.
Confira itens como:
- para-brisa;
- vidro traseiro;
- laterais;
- retrovisores;
- faróis;
- lanternas.
Se o automóvel possui sensores ou câmeras relacionados a sistemas de assistência ao motorista, verifique também:
- calibração;
- franquia;
- condições de substituição.
Seguro PcD é sempre mais caro?
Não.
Essa afirmação do texto antigo deve ser retirada.
Não existe regra universal de que uma pessoa com deficiência paga:
mais pelo seguro.
O preço depende do conjunto de risco analisado pela seguradora.
Pode considerar:
- veículo;
- versão;
- CEP;
- condutores;
- utilização;
- cobertura;
- franquia;
- adaptações;
- valor dos equipamentos;
- critérios da companhia.
Uma cotação pode ficar:
- mais barata;
- semelhante;
- mais cara;
em relação a outro perfil.
Só a cotação real responde.
A adaptação pode aumentar o preço?
Pode influenciar.
Uma adaptação de alto valor pode:
- aumentar o patrimônio segurado;
- alterar o custo de reparação;
- exigir cobertura específica.
Mas o impacto varia.
PcD tem desconto automático no seguro?
Não.
Benefícios fiscais na compra do veículo:
não são descontos automáticos no prêmio do seguro.
São assuntos diferentes.
Como contratar corretamente?
1. Informe a situação do veículo
Diga se foi adquirido com:
- isenção tributária;
- benefício específico.
2. Informe quem dirige
Declare:
- condutor principal;
- demais condutores habituais.
3. Informe todas as adaptações
Descreva os equipamentos permanentes.
4. Tenha documentação
Pode ser necessário apresentar:
- documentos do veículo;
- notas fiscais das adaptações;
- documentos relacionados à aquisição;
- informações dos condutores;
- documentos solicitados pela seguradora.
5. Confira a mobilidade alternativa
Pergunte sobre:
- carro reserva;
- câmbio automático;
- transporte por aplicativo;
- táxi;
- reembolso.
Preciso apresentar laudo médico para contratar?
Não existe uma única exigência documental universal para todas as seguradoras.
A documentação usada para:
benefício fiscal
também não deve ser confundida automaticamente com a exigida para:
contratação do seguro.
A seguradora pode solicitar documentos específicos.
Pergunte antes de enviar dados desnecessários.
CNH especial é sempre obrigatória?
Também não transforme isso em regra geral para qualquer situação.
Existem pessoas com deficiência:
- condutoras;
- não condutoras.
A documentação necessária depende:
- da habilitação;
- do veículo;
- da utilização;
- do produto.
Como escolher o seguro para PcD?
Comece por sete perguntas.
1. O veículo teve isenção fiscal?
Se sim, entenda como a seguradora trata:
os tributos na indenização integral.
2. O veículo tem adaptações?
Se sim:
elas estão declaradas e seguradas?
3. Quanto valem as adaptações?
Não trate equipamentos caros como detalhe.
4. O carro reserva atende ao motorista?
Descubra se é:
- automático;
- adaptado;
- substituído por transporte alternativo.
5. A assistência garante mobilidade?
Guincho para o carro não resolve necessariamente:
o transporte da pessoa.
6. Qual é a franquia?
Ser PcD não significa franquia zero.
7. Como funciona a indenização integral?
Pergunte:
- valor do veículo;
- impostos;
- adaptações;
- documentos;
- prazo e procedimento.
Exemplo de comparação
Valores e condições exclusivamente didáticos:
| Item | Proposta A | Proposta B |
|---|---|---|
| Casco | Amplo | Amplo |
| Franquia | R$ 4.500 | R$ 3.800 |
| Adaptações | Até R$ 15 mil | Até R$ 30 mil |
| Tratamento dos impostos | Conforme cláusula | Conforme cláusula |
| Carro reserva | Automático | Automático |
| Transporte alternativo | Não | Crédito conforme limite |
| Terceiros | R$ 100 mil | R$ 300 mil |
| Guincho | 200 km | 500 km |
A proposta mais barata não será automaticamente:
a melhor para uma pessoa que depende das adaptações para dirigir.
Nesse caso, o valor e as condições para:
- adaptação;
- mobilidade;
- indenização;
podem ter peso maior.
Seguro PcD e veículo sem adaptação
Se o veículo não possui qualquer equipamento especial, ainda pode haver aspectos específicos relacionados:
- à aquisição com isenção;
- à indenização;
- aos condutores;
- ao carro reserva.
Por isso, não limite esse conteúdo apenas a:
“carros adaptados”.
Seguro PcD e pessoa não condutora
Uma pessoa beneficiária pode não conduzir o carro.
Nesse cenário, informe corretamente:
- pessoa segurada;
- proprietário;
- condutores habilitados;
- uso do veículo.
A análise da seguradora seguirá a estrutura da proposta.
Veículo PcD financiado
Se o automóvel também está financiado, existem duas questões diferentes:
Seguro
Define:
- coberturas;
- indenização;
- limites.
Financiamento
Define:
- saldo devedor;
- garantia;
- obrigações contratuais.
Em caso de indenização integral, esses aspectos precisam ser analisados conjuntamente.
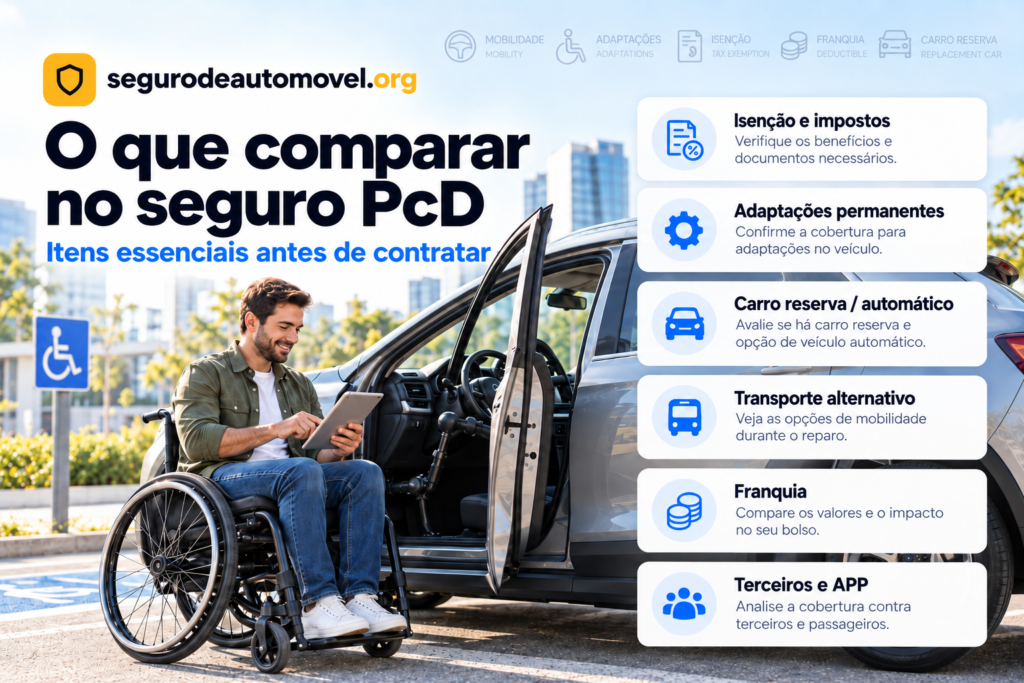
Checklist para contratar seguro PcD
- O veículo foi adquirido com isenção?
- Quais tributos foram dispensados?
- Como a seguradora trata esses impostos na indenização?
- O carro possui adaptações?
- Listei todas as adaptações?
- Elas estão fixadas permanentemente?
- Tenho nota fiscal?
- O valor das adaptações está correto?
- Existe limite específico?
- Furto isolado da adaptação está coberto?
- O veículo tem cobertura de colisão?
- Tem roubo?
- Tem furto?
- Tem incêndio?
- Tem enchente?
- Quanto cobre terceiros?
- Tem APP?
- Qual é a franquia?
- Existe desconto ou benefício de franquia?
- Carro reserva é automático?
- Existe carro adaptado?
- Se não houver, existe transporte alternativo?
- Qual é o limite desse transporte?
- Como funciona o guincho?
- Como serão transportados os ocupantes?
- Há cobertura para equipamentos removíveis?
- Cadeira de rodas está coberta?
- Tem vidros?
- Como funciona a indenização integral?
- Qual é o valor segurado?
- Qual é o critério de indenização?
- A seguradora está autorizada pela Susep?
- Li as exclusões?
Perguntas frequentes
O que é seguro auto para PcD?
É um seguro de automóvel que pode contemplar particularidades de veículos e segurados PcD, como isenção fiscal, adaptações e mobilidade após um sinistro.
Existe seguro exclusivo para PcD?
Algumas seguradoras possuem condições específicas, mas não existe uma única estrutura obrigatória para todo o mercado.
Toda pessoa com deficiência precisa ter carro adaptado?
Não.
Carro PcD precisa obrigatoriamente ter adaptação?
Não.
Seguro PcD tem franquia zero?
Não existe essa regra universal.
PcD paga seguro mais caro?
Não necessariamente. O preço depende da análise individual do risco.
PcD ganha desconto no seguro?
Não há desconto universal apenas pela condição de PcD.
Seguro cobre as adaptações?
Pode cobrir, desde que atendidas as condições da seguradora e da apólice.
Preciso declarar as adaptações?
Sim, é importante informar corretamente todas as adaptações relevantes.
Cadeira de rodas está automaticamente coberta?
Não. Equipamentos removíveis podem ter tratamento diferente.
Seguro cobre comando manual?
Pode, conforme a cobertura para adaptações.
Seguro cobre rampa ou elevador?
Pode, se estiver corretamente declarado e coberto.
Seguro oferece carro reserva adaptado?
Não é possível garantir. Em muitos casos pode haver carro automático ou alternativa de transporte.
Seguro pode pagar aplicativo de transporte?
Alguns produtos oferecem crédito, reembolso ou solução semelhante, conforme condições.
Seguro PcD cobre terceiros?
Pode haver RCF-Auto normalmente.
Tem APP?
Pode ser contratado conforme o produto.
Seguro PcD cobre enchente?
Pode, se o risco estiver previsto.
Como funciona a perda total?
Depende da modalidade de valor segurado, das condições de indenização e do tratamento dos impostos dispensados na compra.
Seguro paga os impostos em caso de perda total?
Algumas seguradoras possuem regras específicas para isso. É necessário verificar a apólice.
Seguro PcD sempre paga 100% da Fipe?
Não existe essa regra para todo o mercado.
Preciso de laudo médico para contratar?
Depende das exigências da seguradora. Não confunda documentação fiscal com documentação securitária.
Pessoa sem CNH pode ter carro PcD segurado?
Pode haver situações em que a pessoa beneficiária não seja a condutora. Os condutores efetivos precisam ser informados corretamente.
Qual é o melhor seguro PcD?
Não existe uma única opção melhor para todos. Compare adaptações, impostos, mobilidade, franquia, terceiros, assistência e preço.
Conclusão
O seguro auto para PcD precisa ser tratado de forma mais cuidadosa do que no texto antigo.
Não existe uma regra dizendo que todo produto oferece automaticamente:
- franquia zero;
- assistência especial para cadeirantes;
- guincho com rampa;
- cobertura de cadeira de rodas;
- preço maior;
- coberturas exclusivas.
Os pontos realmente importantes são:
veículo → benefício fiscal → adaptações → indenização → mobilidade → franquia → terceiros → assistência.
Se o carro possui adaptações, elas precisam ser informadas e corretamente enquadradas na apólice.
Se foi comprado com isenção, é fundamental entender como a seguradora tratará:
os impostos em uma eventual indenização integral.
E, se a pessoa depende de características específicas para dirigir, não basta perguntar:
“tem carro reserva?”
Pergunte:
“qual solução de mobilidade estará disponível para mim?”
Essa diferença pode ser decisiva em um sinistro.
Cote agora — Quer comparar seguro auto para um veículo PcD? Acesse e informe as características do veículo, adaptações e necessidades de utilização.
Sobre o conteúdo
Redação SegurodeAutomovel.org
Conteúdo atualizado em 23 de setembro de 2026 com base nas orientações atuais da Superintendência de Seguros Privados — Susep, nas regras federais vigentes relacionadas aos benefícios fiscais para aquisição de automóveis e nas condições públicas atualmente divulgadas por seguradoras com tratamento específico para veículos PcD.
A Susep informa que seguros de automóveis podem oferecer:
- coberturas de casco;
- responsabilidade civil;
- APP;
- assistência;
- acessórios;
- equipamentos e outras coberturas adicionais;
conforme o produto.
As condições específicas para veículos PcD:
- não são idênticas em todas as seguradoras;
- podem mudar;
- precisam ser conferidas na proposta e na apólice.
Benefícios fiscais e seguro auto são assuntos diferentes.
Este conteúdo não representa orientação tributária individual nem garantia de enquadramento em benefício fiscal.
segurodeautomovel.org é operado por Zipia Tecnologia LTDA, CNPJ 17.467.253/0001-72. Intermediação por Seguroo Administradora e Corretora de Seguros LTDA, CNPJ 23.699.086/0001-98, SUSEP nº 202088455. Não somos seguradora.
Participe da conversa.
Compartilhe sua dúvida ou experiência. Comentários passam por moderação para manter uma discussão útil e respeitosa.