O Peugeot 408 deixou de ser vendido como veículo 0 km no Brasil em 2019, mas continua circulando no mercado de usados.
Por isso, quem pesquisa atualmente por:
seguro Peugeot 408
geralmente está em uma destas situações:
- já possui o sedã;
- pretende comprar um 408 usado;
- está renovando o seguro;
- quer descobrir se o ano do veículo ainda é aceito pelas seguradoras;
- está comparando preço, franquia e coberturas.
E uma das primeiras informações que precisa ser corrigida em relação ao antigo artigo é:
não existe uma faixa confiável de R$ 2.000 a R$ 3.500 que represente o seguro do Peugeot 408 em 2026.
O preço depende de:
- ano e versão;
- motorização;
- valor do automóvel;
- CEP;
- região de circulação;
- idade do principal condutor;
- tempo de habilitação;
- forma de utilização;
- coberturas;
- franquia;
- limites para terceiros;
- critérios de aceitação de cada seguradora.
A SUSEP explica que o prêmio é calculado:
com base no risco assumido pela seguradora e nas informações fornecidas sobre veículo, segurado e condutor.
Por isso:
dois Peugeot 408 iguais podem receber valores de seguro bastante diferentes.
Outro ponto importante:
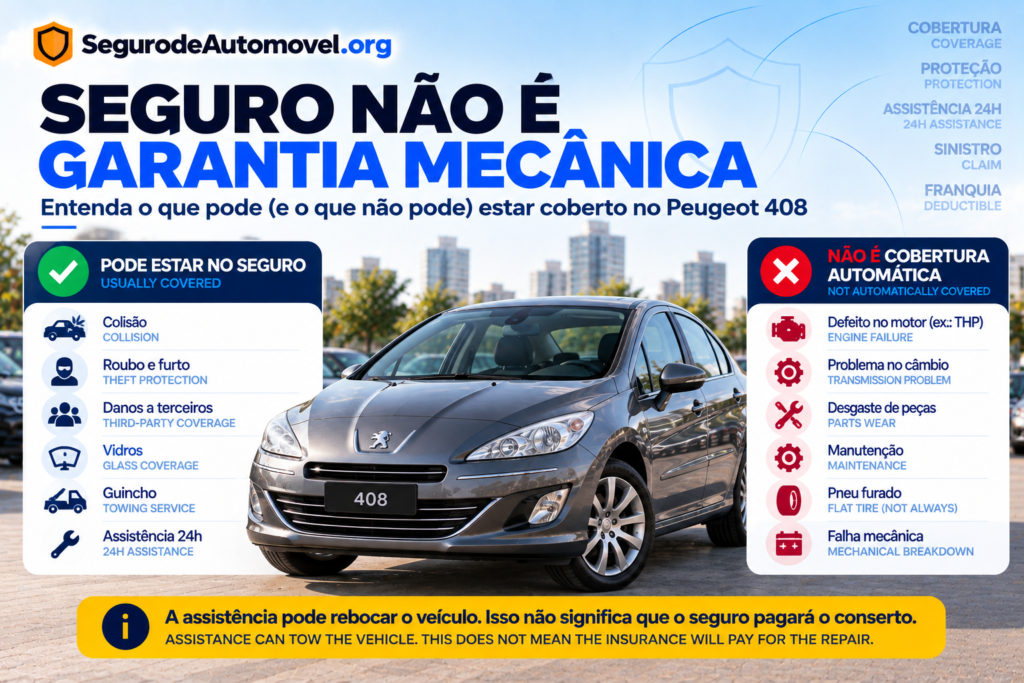
seguro auto não é:
garantia mecânica.
Ter uma apólice não significa que:
- qualquer peça cara será paga pela seguradora;
- qualquer problema mecânico estará coberto;
- pneu furado terá atendimento obrigatoriamente;
- qualquer colisão será indenizada sem franquia;
- todo seguro pagará 100% da Tabela Fipe;
- qualquer veículo será aceito.
Tudo depende:
das coberturas e condições efetivamente contratadas.
Atualizado em 21 de outubro de 2026 · Leitura de aproximadamente 15 min · Revisão técnica: corretora registrada na SUSEP
Resposta rápida
O seguro do Peugeot 408:
não possui preço fixo em 2026.
Como o modelo deixou o mercado brasileiro de veículos novos em:
2019, as cotações atuais são principalmente destinadas a unidades usadas.
A seguradora pode analisar:
- ano;
- versão;
- valor do carro;
- perfil do motorista;
- CEP;
- utilização;
- equipamentos;
- histórico considerado na tarifação;
- cobertura escolhida.
E:
pode aceitar ou recusar a proposta segundo seus critérios de risco.
A própria SUSEP confirma que seguradoras possuem essa prerrogativa.
Antes de escolher:
compare prêmio + franquia + terceiros + assistência + vidros + oficinas + critérios de indenização.
Quer descobrir quanto custa para o seu Peugeot 408? Faça uma cotação com o ano e a versão corretos e compare as propostas disponíveis para seu perfil.
Neste artigo
- O Peugeot 408 ainda é vendido no Brasil?
- Quando o Peugeot 408 chegou ao país?
- Quando saiu de linha?
- Quais versões foram vendidas?
- Quanto custa o seguro Peugeot 408?
- A antiga faixa de R$ 2.000 a R$ 3.500 ainda vale?
- Ano do veículo influencia?
- Versão influencia?
- Motor THP influencia?
- Peugeot 408 usado pode ter seguro?
- Seguradora pode recusar?
- Seguro cobre roubo e furto?
- Seguro cobre colisão?
- Seguro cobre terceiros?
- Seguro cobre peças caras?
- Seguro cobre pane mecânica?
- Seguro cobre pneu furado?
- Como funciona assistência 24h?
- Como funciona o guincho?
- Vidros estão incluídos?
- Como funciona a franquia?
- Seguro sempre paga Tabela Fipe?
- Como funciona indenização integral?
- Posso escolher oficina?
- Como comparar seguradoras?
- Como tentar pagar menos?
- Vale a pena segurar um Peugeot 408 antigo?
- Checklist
- Perguntas frequentes
Sobre o Peugeot 408
O Peugeot 408 chegou oficialmente:
ao mercado brasileiro em fevereiro de 2011.
O modelo era:
produzido na Argentina e importado para o Brasil.
No lançamento brasileiro:
substituiu o Peugeot 307 Sedan
e entrou no segmento de sedãs médios, concorrendo com modelos como:
- Toyota Corolla;
- Honda Civic;
- Volkswagen Jetta;
- Renault Fluence;
- Chevrolet Cruze.
O Peugeot 408 chegou ao Brasil em 2011?
Sim.
Essa informação do antigo artigo:
pode ser mantida.
O lançamento brasileiro aconteceu:
em fevereiro de 2011.
De onde vinha o Peugeot 408?
Da:
Argentina.
O modelo era produzido na fábrica de:
El Palomar
e importado para o mercado brasileiro.
Qual era o motor no lançamento?
Inicialmente, o Peugeot 408 brasileiro utilizava:
motor 2.0 16V flex de até 151 cv.
As versões superiores utilizavam:
câmbio automático de quatro marchas
na estreia brasileira.
Quando surgiu o Peugeot 408 THP?
O motor:
1.6 turbo THP
foi incorporado posteriormente à linha.
A trajetória brasileira do modelo também incluiu:
uma evolução importante dessa motorização, que mais tarde passou a ser flex.
Na fase final do modelo brasileiro:
o 1.6 THP chegou a 173 cv com etanol e 166 cv com gasolina.
O Peugeot 408 Limited realmente existiu?
Sim.
A linha brasileira teve:
séries e versões especiais ao longo de sua trajetória.
Entre elas apareceu:
408 Limited, comercializado em série limitada.
Mas essa informação histórica:
não é importante para definir preço do seguro atual.
Na cotação:
o fundamental é selecionar a versão exata cadastrada pela seguradora.
O Peugeot 408 2016 mudou?
Sim.
O veículo recebeu:
uma reestilização no fim de 2015
que passou a caracterizar a linha seguinte.
O conjunto dianteiro foi atualizado e o 1.6 THP flex ganhou maior importância na gama.
Quando o Peugeot 408 saiu de linha no Brasil?
Em:
2019.
Peugeot 308 e 408 deixaram:
o mercado brasileiro juntos.
Em 2018, último ano completo antes da saída:
739 unidades do 408 foram emplacadas, segundo números citados à época com base na Fenabrave.
O 408 ainda é vendido 0 km em 2026?
Não na gama brasileira oficial atual.
A página oficial da Peugeot Brasil apresenta atualmente:
- Peugeot 208;
- Peugeot 2008;
- Partner Rapid;
- Expert;
- Boxer.
O 408:
não aparece na gama nacional de veículos novos.
Existe Peugeot 408 novo em outros países?
Sim.
O nome 408:
continuou sendo utilizado em outros mercados.
Na China, por exemplo:
o sedã 408 continuou sua evolução mesmo depois de sua saída brasileira.
Mas isso não significa:
que essas gerações sejam vendidas oficialmente no Brasil.
Para seguro no Brasil:
o foco permanece nas unidades efetivamente existentes na frota nacional.
Quanto custa o seguro Peugeot 408?
Não existe:
um preço único.
O antigo artigo indicava algo como:
R$ 2.000 a R$ 3.500.
Essa faixa:
deve ser retirada.
Ela não considera adequadamente:
- ano;
- versão;
- motorista;
- endereço;
- utilização;
- franquia;
- cobertura;
- seguradora;
- data da cotação.
E o mercado:
mudou completamente desde aquele período.
A Tabela Fipe define o preço do seguro?
Não.
Essa é:
outra correção importante.
A Tabela Fipe pode servir:
como referência de valor do veículo em determinadas estruturas de seguro.
Mas ela:
não calcula o prêmio da apólice.
A SUSEP explica que o prêmio é baseado:
no risco analisado pela seguradora.
Portanto:
não existe uma tabela Fipe do preço do seguro.
O que influencia o preço?
Segundo a SUSEP, o Questionário de Avaliação de Risco pode considerar fatores como:
- idade do principal condutor;
- tempo de habilitação;
- tipo de uso;
- região de circulação;
- dispositivos de segurança.
Esses fatores podem interferir:
na aceitação e no valor do prêmio.
Além disso:
as características do Peugeot 408 específico também entram na avaliação.
O ano do Peugeot 408 influencia?
Pode influenciar.
Um:
408 2011
não representa necessariamente o mesmo risco de um:
408 2018 ou 2019.
Podem variar:
- valor do veículo;
- versões;
- equipamentos;
- motorização;
- custo de reparação;
- disponibilidade de peças;
- critérios de aceitação.
Por isso:
não existe um único “seguro Peugeot 408”.
A versão influencia?
Pode.
O 408 teve:
diferentes versões ao longo de sua trajetória brasileira.
Dependendo do ano, aparecem nomes como:
- Allure;
- Feline;
- Griffe;
- Griffe THP;
- séries especiais.
Na cotação:
não escolha uma versão diferente apenas porque possui o mesmo ano.
O motor THP deixa o seguro mais caro?
Não necessariamente.
A motorização:
faz parte das características do veículo.
Mas não existe:
regra universal de que todo Peugeot 408 THP tenha seguro mais caro que o 2.0.
A seguradora considera:
o conjunto do risco.
Peças caras deixam o seguro automaticamente caro?
Também não.
O custo de reparação:
pode fazer parte da análise atuarial da seguradora.
Mas afirmar:
“Peugeot tem peça cara, portanto seguro é caro”
é simplificar demais.
O prêmio final envolve:
- frequência de sinistros;
- severidade;
- veículo;
- condutor;
- região;
- cobertura;
- critérios próprios da companhia.
Peugeot 408 usado pode ser segurado?
Sim:
pode haver seguradoras dispostas a aceitar unidades usadas do modelo.
Mas a aceitação:
não é garantida.
A SUSEP esclarece que:
a seguradora pode analisar cada proposta e decidir se aceita ou não o risco.
Por isso:
uma recusa não significa que nenhuma companhia aceitará o carro.
Peugeot 408 antigo pode ter dificuldade de aceitação?
Pode ocorrer.
Conforme o veículo envelhece:
critérios de aceitação podem mudar.
Algumas seguradoras podem:
- aceitar normalmente;
- exigir vistoria;
- limitar determinadas coberturas;
- oferecer produto diferente;
- recusar.
Isso:
varia por companhia.
Nome negativado impede contratar seguro?
O artigo antigo mencionava:
“nome sujo”.
Não é adequado criar:
uma regra universal de aceitação ou recusa baseada somente nisso.
A seguradora:
faz sua análise conforme os critérios comerciais e de risco aplicáveis.
Para saber:
é necessário solicitar a proposta.
Seguro cobre roubo do Peugeot 408?
Pode cobrir:
se roubo estiver entre os riscos contratados.
Não é correto dizer:
que todo seguro auto possui exatamente a mesma cobertura.
A regulamentação permite:
combinações diferentes de riscos e coberturas.
Seguro cobre furto?
Também pode.
Confira:
se roubo e furto estão expressamente incluídos no produto.
Seguro cobre colisão?
Pode.
Produtos com cobertura de casco:
podem proteger o Peugeot 408 contra colisões previstas no contrato.
Mas:
franquia e exclusões precisam ser observadas.
Seguro cobre perda total?
Pode haver:
indenização integral
quando o evento está coberto e o critério contratual para caracterização é atingido.
Mas:
não trate perda total como sinônimo automático de qualquer acidente grave.
A perda total acontece sempre em 75% do valor?
Não necessariamente.
A regulamentação atual permite:
que a seguradora estabeleça um critério objetivo e transparente nas condições contratuais.
A própria SUSEP usa, em exemplo explicativo, um plano com:
80% do valor do veículo como critério hipotético.
Isso demonstra que:
não existe um percentual universal de 75% obrigatório para todos os seguros.
Confira:
a sua apólice.
Seguro cobre terceiros?
Pode.
A cobertura de:
Responsabilidade Civil Facultativa — Auto
pode proteger o interesse do segurado quando ele:
é responsabilizado por danos causados a terceiros, conforme limites e condições contratados.
Por que terceiros merece atenção?
Imagine:
seu Peugeot 408 sofre:
R$ 9 mil em danos.
O carro atingido:
R$ 70 mil.
Se sua cobertura para terceiros for:
R$ 50 mil, pode existir:
uma diferença relevante fora do limite da apólice.
Por isso:
não escolha apenas pelo preço do seguro.
Seguro cobre passageiros?
Pode haver:
APP — Acidentes Pessoais para Passageiros.
A SUSEP informa que:
essa cobertura pode ser conjugada ao seguro automóvel.
Confira:
- morte;
- invalidez;
- demais garantias;
- capital segurado.
Seguro cobre as peças caras do Peugeot 408?
Não funciona dessa maneira.
Seguro:
não é um plano de manutenção.
Se uma peça:
quebrar por desgaste, defeito mecânico ou envelhecimento, o reparo não passa a ser automaticamente responsabilidade da seguradora.
Quando há:
um sinistro coberto, peças necessárias ao reparo podem fazer parte da indenização conforme:
as condições da apólice.
Seguro paga problema no câmbio automático?
Não automaticamente.
Se o câmbio:
apresentar defeito mecânico por uso, desgaste ou falha própria, isso normalmente precisa ser analisado como:
manutenção do veículo, e não como sinistro de casco.
Se houver:
um evento coberto que cause dano ao câmbio, a situação é diferente.
Leia:
as condições contratuais.
Seguro paga defeito no motor THP?
Não apenas porque:
o motor apresentou defeito.
Seguro auto:
não substitui garantia mecânica.
Se houver pane:
a assistência pode eventualmente rebocar o veículo.
O reparo:
não necessariamente será pago.
Assistência 24 horas está sempre incluída?
Não.
A SUSEP classifica assistência 24 horas como:
uma cobertura adicional possível.
Ela pode incluir serviços como:
- reboque;
- socorro mecânico;
- chaveiro;
- motorista substituto.
Mas:
isso depende do contrato.
Pneu furado é coberto?
Pode haver:
assistência para troca do pneu ou suporte emergencial.
Mas não escreva:
“seguro cobre pneu furado”
como regra geral.
Confira:
o pacote contratado.
Guincho está incluído?
Pode estar.
Compare:
- existência;
- quilômetros;
- quantidade de acionamentos;
- pane;
- acidente;
- regras territoriais.
Para quem viaja bastante:
o limite de quilômetros pode ser especialmente importante.
Chaveiro está incluído?
Pode.
A SUSEP cita:
chaveiro
entre serviços adicionais possíveis.
Motorista substituto existe?
Pode existir:
em determinados produtos.
Também aparece entre:
os serviços que podem integrar assistência adicional.
Não presuma:
que estará em todas as cotações.
Carro reserva existe?
Pode ser contratado.
A SUSEP inclui:
carro reserva
entre coberturas adicionais comuns.
Confira:
- dias;
- categoria;
- condições para utilização;
- eventos elegíveis.
Vidros estão cobertos?
Pode haver:
cobertura específica.
Ela pode incluir:
- para-brisa;
- vidro traseiro;
- laterais;
- faróis;
- lanternas;
- retrovisores;
conforme:
o produto contratado.
A SUSEP cita reparo ou substituição de vidros como:
uma cobertura adicional comum.
Como funciona a franquia?
Franquia é:
a parte do prejuízo atribuída ao segurado conforme a cobertura e as condições contratadas.
Exemplo hipotético:
reparo do Peugeot 408:
R$ 14 mil.
Franquia:
R$ 4 mil.
Se o sinistro estiver coberto:
a indenização segue as regras da apólice e a participação do segurado prevista para aquela cobertura.
A SUSEP recomenda:
verificar a cláusula de franquia antes da contratação.
Franquia reduzida é sempre melhor?
Não.
Pode resultar em:
prêmio maior.
Já uma franquia maior:
pode baratear o seguro, mas aumenta o desembolso do proprietário em determinados sinistros.
Compare:
prêmio e franquia juntos.
Exemplo de comparação
| Item | Proposta A | Proposta B |
|---|---|---|
| Prêmio | R$ 2.700 | R$ 3.300 |
| Franquia | R$ 7.000 | R$ 4.500 |
| Terceiros | R$ 50 mil | R$ 200 mil |
| Guincho | 100 km | 400 km |
| Vidros | Básico | Ampliado |
| Carro reserva | Não | 15 dias |
A proposta A:
é mais barata.
Mas pode:
não ser a melhor para aquele motorista.
Seguro paga 100% da Fipe?
Não necessariamente.
A regulamentação atual permite seguro de casco em modalidades como:
Valor de mercado referenciado
A indenização utiliza:
uma tabela de referência indicada no contrato
com:
fator de ajuste contratado.
Valor determinado
O valor da indenização é:
definido entre as partes na contratação.
A SUSEP admite ainda:
outros critérios objetivos e transparentes.
Por isso:
não use “100% da Fipe” como regra universal.
A própria Tabela Fipe é obrigatória?
Não.
O contrato precisa:
indicar a tabela de referência utilizada, no caso de valor de mercado referenciado.
A SUSEP exige:
critério objetivo e transparente, não uma única tabela obrigatória para todo o mercado.
Posso escolher a oficina?
Depende.
Existem seguros:
- com livre escolha;
- com rede referenciada;
- com regras específicas.
A SUSEP esclarece:
que as seguradoras não são obrigadas a oferecer livre escolha em todos os produtos.
Para um Peugeot 408 mais antigo:
vale olhar a rede disponível antes de contratar.
Podem ser usadas peças não originais?
Pode haver essa possibilidade:
desde que esteja claramente prevista nas condições do seguro.
A SUSEP informa que não existe impedimento geral ao uso de:
- peças novas originais;
- peças novas não originais;
- nacionais;
- importadas;
- peças usadas dentro das regras legais;
quando:
isso estiver previsto na proposta e nas condições contratuais.
Esse ponto merece atenção especial:
em um carro que saiu de linha no Brasil.
Isso torna a cobertura de oficina importante?
Sim.
Antes de contratar, pergunte:
- quais oficinas atendem?
- como são fornecidas as peças?
- existe livre escolha?
- quais peças o produto admite?
- há garantia do reparo?
Esse tipo de comparação:
pode ser tão importante quanto alguns reais de diferença no prêmio.
Qual é a melhor seguradora para Peugeot 408?
Não existe:
uma seguradora universalmente melhor.
Uma empresa pode:
ter preço competitivo para determinado perfil
e outra:
para outro motorista.
Compare:
- aceitação;
- prêmio;
- franquia;
- terceiros;
- assistência;
- oficinas;
- vidros;
- exclusões.
Qual seguradora é mais barata?
Também:
não existe resposta fixa.
O próprio princípio de tarifação explica isso:
as seguradoras avaliam riscos segundo seus próprios critérios.
A única forma confiável é:
cotar.
Posso receber desconto por ser bom motorista?
Pode existir:
bônus.
Mas a SUSEP esclarece que:
não define regras de concessão ou suspensão desse bônus.
Essas condições:
são determinadas pelas seguradoras.
Portanto:
não prometa desconto simplesmente porque o motorista não teve acidentes.
Posso informar dados diferentes para baixar o preço?
Não.
Não altere:
- CEP;
- garagem;
- condutor;
- utilização;
- presença de jovens;
- atividade profissional;
apenas para:
reduzir a cotação.
A SUSEP alerta que informação inexata ou omissão relevante:
pode afetar o direito à indenização.
Vale a pena cotar seguro antes de comprar um Peugeot 408 usado?
Sim.
É uma boa prática.
Antes de fechar a compra:
- identifique o ano;
- confirme a versão;
- faça algumas cotações;
- confira aceitação;
- veja franquia;
- analise oficinas;
- confira assistência;
- inclua o seguro no custo anual do carro.
Assim:
você evita descobrir o custo somente depois de comprar.
Seguro do Peugeot 408 pode ser recusado por idade do carro?
Pode ocorrer:
conforme critérios da seguradora.
Mas não existe uma idade universal determinada pela SUSEP em que:
todo carro deixa de poder ser segurado.
Cada companhia:
faz sua análise.
Se o seguro completo ficar caro, existem alternativas?
Podem existir produtos com:
- coberturas de casco mais restritas;
- roubo e furto;
- responsabilidade civil;
- assistência;
- combinações específicas.
A própria regulamentação atual permite:
diferentes combinações de cobertura.
O importante é:
entender exatamente o que ficou de fora.
Seguro somente para terceiros pode fazer sentido?
Pode:
para determinados perfis.
Mas nesse caso:
o próprio Peugeot 408 pode não ter cobertura de casco.
Exemplo:
você causa uma colisão.
Terceiro:
pode estar protegido até o limite contratado.
Seu Peugeot:
pode ficar por sua conta.
Seguro contra roubo e furto é igual ao compreensivo?
Não.
Um produto restrito:
pode não incluir colisão.
Por isso:
não compare apenas o preço.
Peugeot 408 é caro de manter?
Seguro:
é apenas uma parte do custo de propriedade.
Quem considera comprar um 408 usado também deve avaliar:
- manutenção;
- pneus;
- combustível;
- peças;
- IPVA;
- estacionamento;
- eventuais reparos.
O fato de ter seguro:
não transfere todos esses custos para a seguradora.
Vale a pena contratar seguro para Peugeot 408 em 2026?
Pode fazer sentido principalmente se:
uma perda relevante do veículo ou um dano causado a terceiros teria impacto importante no seu orçamento.
Considere:
Valor do carro
Quanto seria:
difícil substituir do próprio bolso?
Uso
Você depende:
diariamente do veículo?
Terceiros
Você conseguiria:
arcar com um grande dano causado a outra pessoa?
Prêmio
Quanto custa:
a proteção oferecida?
Franquia
Você possui reserva:
para pagar a participação em um eventual sinistro?
Coberturas
Elas realmente:
atendem sua rotina?
Não existe:
resposta universal.
Checklist para cotar seguro Peugeot 408
Veículo
- Ano correto?
- Versão correta?
- 2.0 ou THP?
- Placa correta?
- Acessórios?
- Modificações?
- Kit gás?
- Blindagem?
Condutor
- Principal motorista?
- Idade?
- Tempo de CNH?
- Outros condutores?
- Jovens utilizam o carro?
Uso
- Particular?
- Profissional?
- Aplicativo?
- Trabalho?
- Viagens?
Localização
- CEP correto?
- Garagem residencial?
- Garagem no trabalho?
- Região de circulação correta?
Casco
- Colisão?
- Roubo?
- Furto?
- Incêndio?
- Eventos naturais, se ofertados?
Terceiros
- Danos materiais?
- Corporais?
- Morais?
- Limites adequados?
Passageiros
- APP?
- Capitais segurados?
Assistência
- Guincho?
- Quantos km?
- Socorro mecânico?
- Chaveiro?
- Pneu?
- Motorista substituto?
- Carro reserva?
Vidros
- Para-brisa?
- Laterais?
- Traseiro?
- Faróis?
- Lanternas?
- Retrovisores?
Franquia
- Valor?
- Normal?
- Reduzida?
- Majorada?
- Franquias específicas?
Reparação
- Livre escolha de oficina?
- Rede referenciada?
- Política de peças?
- Oficina próxima?
Indenização
- Valor de mercado referenciado?
- Qual tabela?
- Qual fator de ajuste?
- Valor determinado?
Seguradora
- Autorizada?
- Produto consultado?
- Condições gerais lidas?
- Riscos excluídos conferidos?
Quer descobrir quanto custa para seu Peugeot 408? Faça uma cotação com os dados corretos e compare as opções disponíveis para seu perfil.
Perguntas frequentes
Quanto custa o seguro Peugeot 408?
Não existe:
preço único.
É necessário:
fazer uma cotação individual.
O seguro custa entre R$ 2 mil e R$ 3,5 mil?
Essa faixa do antigo artigo:
não deve ser usada como preço atual de 2026.
O Peugeot 408 ainda é vendido novo?
Não.
O modelo deixou:
o mercado brasileiro em 2019.
Quando o Peugeot 408 chegou ao Brasil?
Em:
fevereiro de 2011.
Era importado?
Sim.
Da:
Argentina.
O Peugeot 408 THP existiu no Brasil?
Sim.
O modelo teve:
versões 1.6 THP
durante sua trajetória brasileira.
O modelo 2019 tinha THP?
Sim.
A linha 2019 registrada no mercado utilizava:
motor 1.6 turbo flex de até 173 cv com etanol.
Peugeot 408 usado pode ter seguro?
Pode:
se a seguradora aceitar o risco.
Seguradora pode recusar?
Sim.
A SUSEP confirma:
a prerrogativa de análise e aceitação do risco pela seguradora.
Seguro cobre roubo e furto?
Pode:
se contratado.
Seguro cobre colisão?
Pode:
dependendo do produto.
Seguro cobre terceiros?
Pode:
se a responsabilidade civil estiver incluída.
Seguro cobre passageiros?
Pode haver:
APP.
Seguro cobre pneu furado?
Pode existir:
assistência, mas não é universal.
Seguro cobre pane mecânica?
Pode haver:
socorro ou reboque.
Isso não significa:
pagamento automático do reparo.
Seguro paga problema no motor THP?
Não simplesmente:
porque o motor apresentou defeito.
Seguro auto:
não é garantia mecânica.
Tem guincho?
Pode ter:
conforme assistência contratada.
Seguro cobre vidros?
Pode haver:
cobertura adicional.
Seguro paga sempre 100% da Fipe?
Não.
Confira:
modalidade e fator de ajuste.
Perda total é sempre 75%?
Não.
O critério:
deve estar estabelecido no contrato.
Posso escolher oficina?
Depende:
da apólice.
Podem usar peça não original?
Pode haver:
essa previsão contratual, dentro das regras aplicáveis.
Qual a melhor seguradora para 408?
Não existe:
uma resposta igual para todo motorista.
Qual a mais barata?
Só uma cotação:
pode mostrar isso para seu perfil.
Vale a pena fazer seguro?
Pode valer quando:
o risco financeiro transferido à seguradora justifica o custo do prêmio.
Conclusão
O Peugeot 408:
tem hoje uma situação muito diferente daquela encontrada no artigo original.
O sedã chegou:
ao Brasil em fevereiro de 2011, importado da Argentina.
Posteriormente:
- recebeu versões THP;
- ganhou reestilização;
- teve diferentes configurações;
- permaneceu no mercado até 2019.
Em:
2019, Peugeot 308 e 408 foram retirados da linha brasileira.
Hoje:
o 408 não aparece entre os veículos 0 km oferecidos pela Peugeot Brasil.
A gama oficial atual apresenta modelos como:
- 208;
- 2008;
- Partner Rapid;
- Expert;
- Boxer.
Portanto:
esta página deve ser tratada principalmente como um guia de seguro para Peugeot 408 usado.
A antiga faixa de:
R$ 2.000 a R$ 3.500
também foi retirada.
Não é correto dizer:
que o preço do seguro é calculado “conforme a Tabela Fipe”.
A SUSEP explica que:
o prêmio depende do risco analisado pela seguradora, incluindo informações sobre veículo, condutor e utilização.
A tabela de referência:
pode participar do cálculo de uma eventual indenização, quando o produto utiliza valor de mercado referenciado.
Isso:
é diferente do preço da apólice.
Outra correção importante está na manutenção.
Ter seguro:
não elimina o problema de peças caras.
Seguro auto:
não é garantia mecânica.
Se câmbio, motor, suspensão ou outro componente:
falhar por desgaste ou defeito, não há cobertura automática.
A assistência:
pode socorrer e rebocar, dependendo do contrato.
O reparo:
é outra questão.
Na hora de cotar um Peugeot 408:
não analise apenas:
o prêmio anual.
Compare:
prêmio + franquia + terceiros + roubo/furto + colisão + assistência + guincho + vidros + oficinas + política de peças + exclusões.
Para um automóvel:
que deixou de ser comercializado no Brasil em 2019, a disponibilidade de oficinas, condições de reparação e regras relativas às peças merecem atenção especial.
A SUSEP informa inclusive que:
produtos podem prever utilização de peças originais, não originais, nacionais, importadas ou usadas, desde que as condições estejam claramente previstas no contrato e observem a legislação.
Por isso:
ler a apólice é tão importante quanto descobrir o preço.
Quer saber quanto custa para o seu Peugeot 408? Faça uma cotação e compare as propostas disponíveis para seu ano, versão e perfil.
Sobre o conteúdo
Redação segurodeautomovel.org
Atualizado em 21 de outubro de 2026
Revisão técnica: corretora registrada na SUSEP
Este conteúdo foi atualizado considerando:
- histórico do Peugeot 408 no Brasil;
- situação atual da gama Peugeot brasileira;
- orientações atuais da SUSEP sobre seguros automotivos.
O Peugeot 408:
foi comercializado no Brasil entre 2011 e 2019.
Atualmente:
não aparece na gama oficial de veículos novos da Peugeot Brasil.
A SUSEP informa que:
o prêmio é definido conforme o risco avaliado pela seguradora e que as companhias podem decidir pela aceitação ou recusa da proposta segundo seus critérios.
Coberturas, franquias, assistência, critérios de indenização e oficinas:
variam conforme produto e companhia.
Este conteúdo:
não garante preço, aceitação, cobertura, indenização ou disponibilidade de determinada seguradora.
Redação segurodeautomovel.org
SUSEP nº 202088455
Zipia Tecnologia LTDA.
A intermediação, quando aplicável, é realizada por:
Seguroo Administradora e Corretora de Seguros LTDA.

Participe da conversa.
Compartilhe sua dúvida ou experiência. Comentários passam por moderação para manter uma discussão útil e respeitosa.