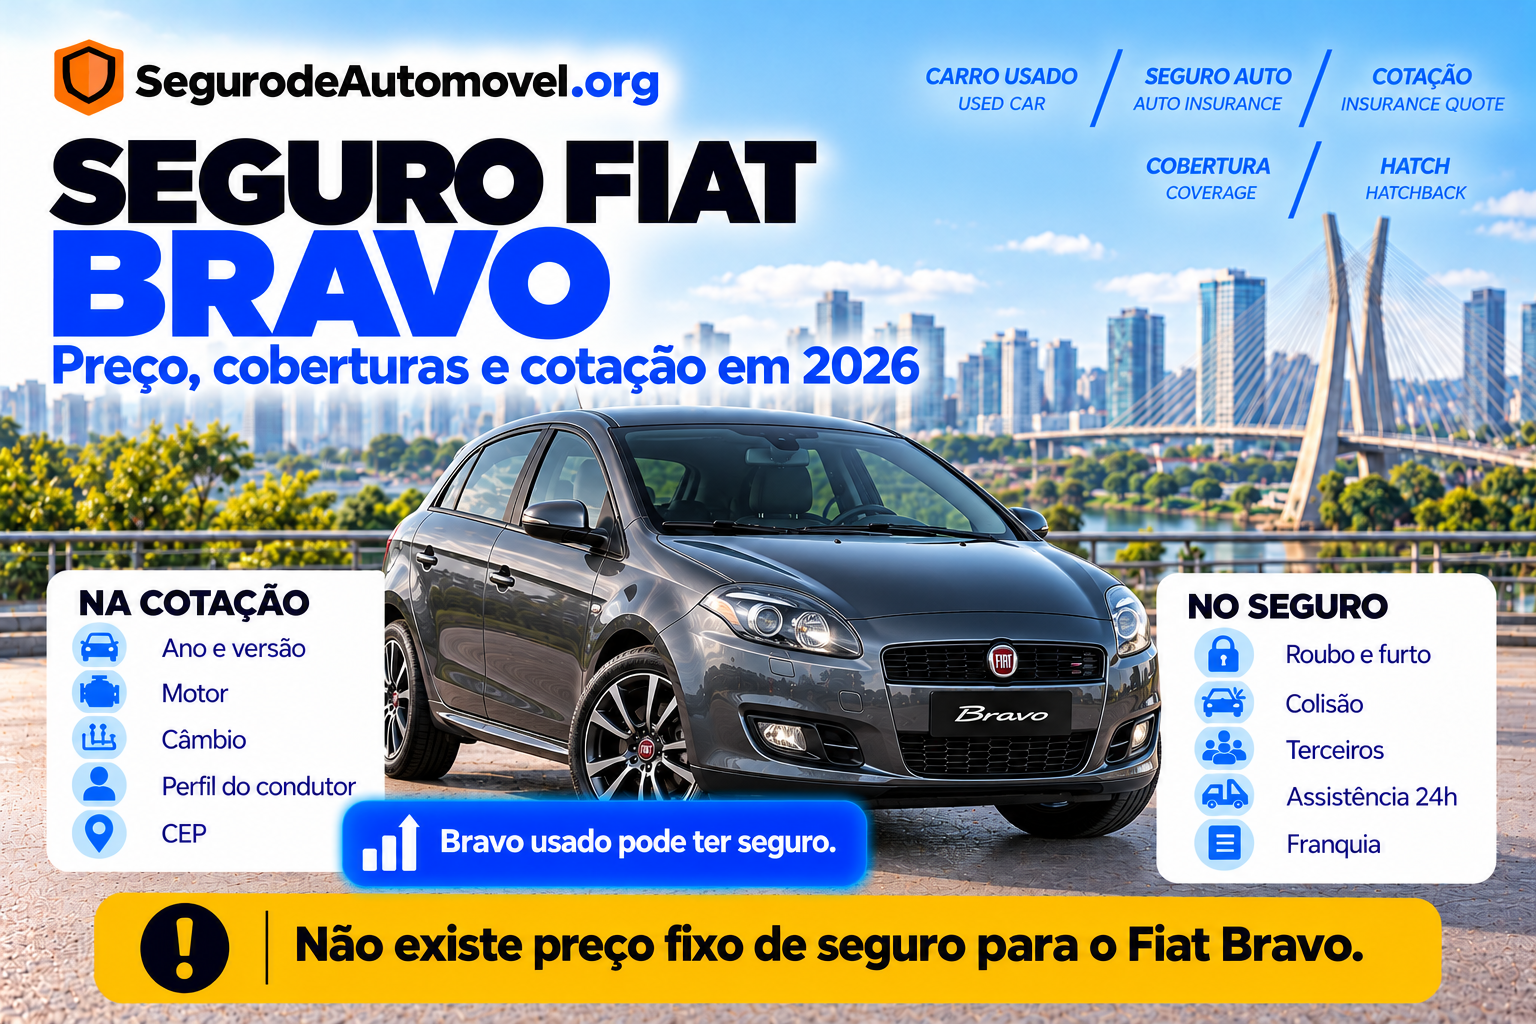
Quem procura por seguro Fiat Bravo em 2026 normalmente possui ou pretende comprar:
um hatch médio usado e fora de linha.
O Bravo foi produzido no Brasil durante a década passada e teve versões como:
- Essence;
- Absolute;
- Sporting;
- BlackMotion;
- T-Jet;
- Wolverine.
Mas existe uma informação importante para quem pesquisa seguro:
não existe preço fixo para proteger um Fiat Bravo.
A antiga referência de:
R$ 1.700 para um Bravo 1.8 Dualogic
não deve continuar como média atual.
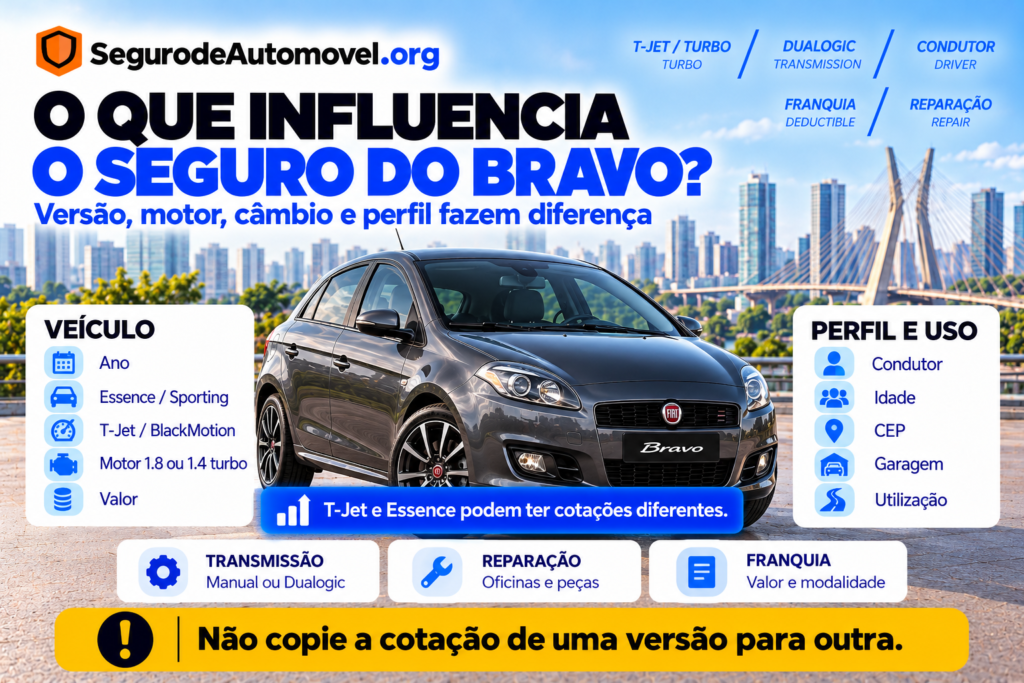
Em 2026, o valor depende de fatores como:
- ano;
- versão;
- motorização;
- câmbio;
- valor do veículo;
- principal condutor;
- idade;
- tempo de habilitação;
- CEP;
- região de circulação;
- utilização;
- garagem;
- coberturas;
- franquia;
- seguradora.
Outro ponto do artigo antigo precisa ser corrigido:
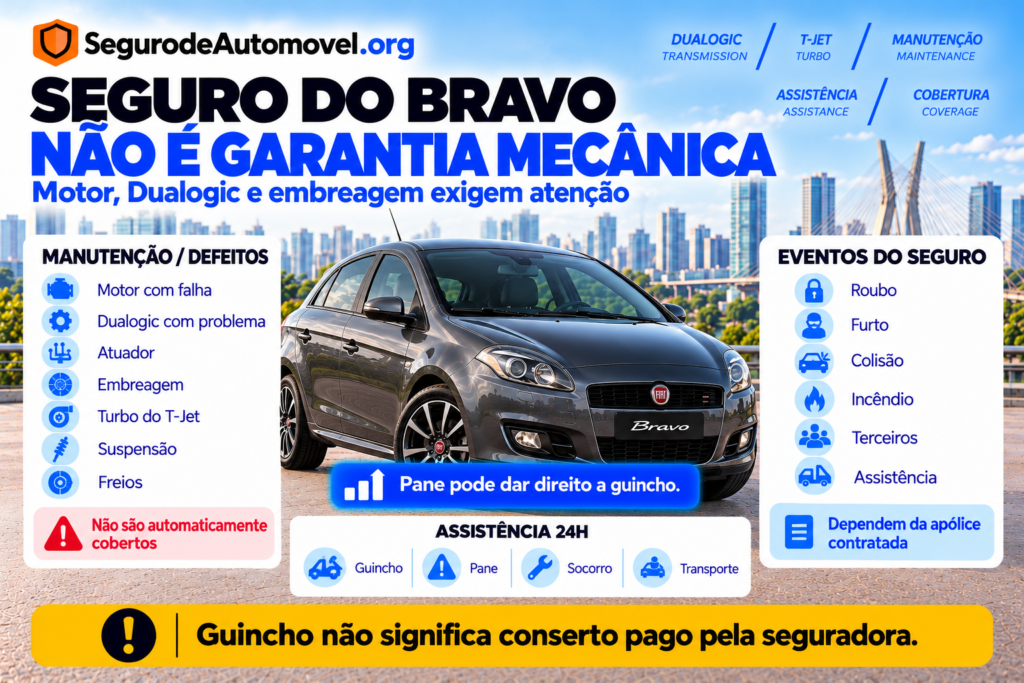
seguro auto não cobre automaticamente manutenção ou quebra mecânica.
Se o Bravo apresentar:
- defeito no motor;
- problema no Dualogic;
- falha de embreagem;
- desgaste de suspensão;
- freios gastos;
- necessidade de revisão;
isso:
não significa que a seguradora pagará o reparo.
A assistência pode:
prestar socorro ou oferecer guincho, quando contratada.
Mas:
assistência não é garantia mecânica.
Atualizado em 23 de outubro de 2026 · Leitura de aproximadamente 16 min · Revisão técnica: corretora registrada na SUSEP
Resposta rápida
O Fiat Bravo pode ter seguro em 2026?
Sim, dependendo da aceitação da seguradora.
O modelo:
está fora de linha
e hoje deve ser tratado:
como veículo usado.
O Bravo brasileiro foi lançado:
no fim de 2010 como linha 2011
e produzido:
em Betim, Minas Gerais.
Entre as principais motorizações estavam:
1.8 E.torQ 16V flex
Com até:
132 cv no etanol.
1.4 T-Jet 16V turbo
Com:
152 cv.
Também existiram:
- câmbio manual;
- automatizado Dualogic;
- Dualogic Plus;
- manual de seis marchas no T-Jet.
A produção:
foi encerrada em 2016.
As últimas unidades:
deixaram de ser comercializadas no início de 2017.
Para descobrir quanto custa o seguro atualmente:
é necessário fazer uma cotação individual.
Quer proteger seu Bravo? Informe ano, versão e utilização corretos e compare as propostas disponíveis.
Neste artigo
- Quanto custa seguro Fiat Bravo?
- Bravo ainda é vendido?
- Quando chegou ao Brasil?
- Onde era produzido?
- Quais versões existiam?
- Essence
- Absolute
- Sporting
- BlackMotion
- T-Jet
- Wolverine
- Quais motores existiam?
- Como funciona o Dualogic?
- O que é Dualogic Plus?
- Quando o Bravo saiu de linha?
- Bravo usado pode ter seguro?
- Seguradora pode recusar?
- Existe limite de idade?
- Seguro cobre roubo?
- Seguro cobre furto?
- Seguro cobre colisão?
- Seguro cobre motor?
- Seguro cobre Dualogic?
- Seguro cobre embreagem?
- Seguro cobre manutenção?
- Assistência 24 horas
- Guincho
- Vidros
- Teto solar
- Terceiros
- Passageiros
- Carro reserva
- Franquia
- Indenização integral
- Seguro paga 100% da Fipe?
- Como comparar seguradoras?
- Checklist
- Perguntas frequentes
Sobre o Fiat Bravo
O Fiat Bravo foi:
um hatch médio produzido pela Fiat no Brasil.
Ele chegou:
para substituir o Stilo
e competir com modelos como:
- Ford Focus;
- Hyundai i30;
- Volkswagen Golf;
- Chevrolet Cruze;
- Citroën C4.
O lançamento oficial brasileiro ocorreu:
em novembro de 2010.
O modelo chegou às lojas:
como linha 2011.
Onde o Bravo era produzido?
Em:
Betim, Minas Gerais.
Por isso:
o Bravo vendido no Brasil não era apenas uma importação europeia.
A Fiat:
adaptou e produziu o veículo localmente.
Quais versões existiam no lançamento?
No lançamento foram anunciadas:
- Essence;
- Absolute;
- T-Jet.
As versões:
Essence e Absolute
utilizavam principalmente:
motor 1.8 E.torQ flex.
O T-Jet:
trazia o 1.4 turbo a gasolina.
O T-Jet chegou junto?
A Fiat:
já apresentou a configuração no lançamento do Bravo, mas sua comercialização efetiva ganhou força em 2011.
Por isso:
é melhor dizer:
o Bravo foi lançado com gama formada pelas versões 1.8 e pela configuração esportiva T-Jet, cuja comercialização ocorreu na sequência da chegada do modelo.
Qual motor tinha o Bravo Essence?
O Essence utilizava:
1.8 16V E.torQ flex.
Na fase mais conhecida da linha:
entregava até:
132 cv com etanol
e aproximadamente:
130 cv com gasolina.
E o Absolute?
Também:
1.8 E.torQ 16V flex.
A diferença principal estava:
no nível de equipamentos e acabamento.
O que era o Bravo T-Jet?
Era:
a configuração turbo do modelo.
Utilizava:
motor 1.4 16V turbo a gasolina
com:
152 cv
e aproximadamente:
21,1 kgfm de torque.
O câmbio era:
manual de seis marchas.
T-Jet tinha Dualogic?
Não.
A versão:
utilizava câmbio manual.
Isso é importante:
na identificação correta do veículo para o seguro.
O que era o Dualogic?
O Dualogic:
era um câmbio automatizado.
Isso significa:
não era uma transmissão automática convencional com conversor de torque.
A caixa mecânica:
recebia acionamentos automatizados de embreagem e seleção de marchas.
O que é Dualogic Plus?
Na linha 2013:
o Bravo recebeu:
a evolução Dualogic Plus.
O sistema trouxe:
novas funções e calibração atualizada.
Isso não transforma:
o câmbio em automático convencional.
Para seguro e manutenção:
é importante identificar corretamente a transmissão.
Quando surgiu o Bravo Sporting?
A versão Sporting chegou:
depois do lançamento inicial.
Tinha:
- visual esportivo;
- suspensão com acerto diferenciado;
- elementos estéticos próprios;
- motor 1.8.
Ela ficava:
entre as versões convencionais e o T-Jet em proposta.
E a versão Wolverine?
Existiu.
Em:
2013
a Fiat lançou:
Fiat Bravo Wolverine.
Era uma série especial:
criada em parceria com a Fox Film para o lançamento de “Wolverine: Imortal”.
Em qual versão era baseada?
Na:
Essence.
O que mudava?
Entre os itens estavam:
- adesivos exclusivos;
- rodas aro 17;
- spoiler;
- saias laterais;
- faróis com máscara negra;
- bancos personalizados;
- tapetes especiais;
- sensor de estacionamento;
- recursos do pacote High Tech.
Quanto custava?
O preço inicial de lançamento era:
R$ 57.640.
Esse valor:
é apenas histórico.
Não serve:
para calcular preço atual ou seguro.
E a BlackMotion?
A linha reestilizada:
ganhou a BlackMotion.
Ela apareceu na fase final do Bravo:
como configuração de visual e equipamentos esportivos.
Entre os itens estavam:
- rodas aro 17;
- bancos de couro;
- ar-condicionado digital;
- central multimídia;
- sensor de estacionamento;
- detalhes externos próprios.
O Bravo teve reestilização?
Sim.
Na linha 2016:
o modelo recebeu:
- novo para-choque;
- alterações na grade;
- lanternas com acabamento escurecido;
- mudanças internas;
- central multimídia Uconnect.
Mas:
essa atualização não conseguiu reverter o baixo volume comercial do hatch.
O Bravo foi um sucesso de vendas?
Não é correto:
transformar um mês de vendas em prova de grande sucesso comercial.
O artigo antigo citava:
1.354 unidades em agosto de 2012
e depois dizia que o modelo:
se mantinha entre os carros mais queridos do país.
Isso:
é uma interpretação exagerada.
O Bravo teve:
momentos de desempenho comercial melhor, mas suas vendas foram:
relativamente modestas ao longo da vida.
O segmento de hatches médios:
também perdeu espaço no mercado brasileiro.
Quando o Bravo saiu de linha?
A produção:
foi encerrada em 2016.
As últimas unidades:
continuaram disponíveis por algum tempo.
No início de 2017:
o Bravo deixou definitivamente de ser comercializado no Brasil.
Em 2026:
portanto:
todo Bravo encontrado no mercado é usado.
Os preços de R$ 71.050 a R$ 89.770 de 2016 ainda importam?
Não:
para seguro atual.
Além de históricos:
esses valores não correspondem necessariamente a toda a tabela da linha 2016.
Na apresentação da linha reestilizada, por exemplo:
os preços partiam de:
R$ 61.990 para o Essence
e chegavam a:
R$ 78.490 no T-Jet, conforme versão.
Por isso:
os valores antigos do texto devem ser retirados.
Fiat Bravo usado pode ter seguro?
Pode:
se uma seguradora aceitar o risco.
Estar fora de linha:
não significa automaticamente ficar sem seguro.
Seguradora pode recusar um Bravo?
Sim.
A seguradora:
pode analisar cada proposta individualmente.
Pode considerar:
- ano;
- versão;
- valor;
- disponibilidade de peças;
- reparabilidade;
- condutor;
- CEP;
- utilização;
- estado do veículo;
- outros critérios.
Existe idade máxima universal?
Não.
A SUSEP:
não determina uma idade máxima única para todos os veículos e seguradoras.
Cada companhia:
define sua política de aceitação.
Bravo 2011 ainda pode ter seguro?
Pode:
dependendo da seguradora.
Uma companhia pode:
aceitar cobertura completa
enquanto outra:
pode oferecer apenas determinadas modalidades.
Pode haver vistoria?
Sim.
Para um carro usado:
a seguradora pode realizar vistoria presencial ou digital.
Ela pode registrar:
- avarias anteriores;
- acessórios;
- estado do veículo;
- modificações;
- características.
Quanto custa seguro Fiat Bravo?
Não existe:
preço médio universal confiável.
O antigo valor de:
R$ 1.700
deve sair.
Por que R$ 1.700 não serve mais?
Porque não sabemos:
- ano da cotação;
- perfil do motorista;
- CEP;
- cobertura;
- franquia;
- seguradora;
- bônus;
- utilização;
- limites para terceiros.
Além disso:
o Bravo hoje é um carro usado e fora de linha.
O que influencia o preço?
Veículo
- ano;
- versão;
- motor;
- transmissão;
- valor;
- equipamentos.
Motorista
- idade;
- tempo de habilitação;
- principal condutor;
- outros condutores.
Localização
- CEP;
- região de circulação;
- local de pernoite.
Utilização
- particular;
- trabalho;
- aplicativo;
- viagens;
- deslocamento diário.
Seguro
- casco;
- terceiros;
- assistência;
- vidros;
- carro reserva;
- franquia.
T-Jet pode ter seguro diferente do Essence?
Pode.
São:
configurações mecânicas diferentes.
O T-Jet:
- é turbo;
- tem potência maior;
- possui câmbio próprio;
- pode ter valor de mercado diferente.
Por isso:
não copie uma cotação do Essence para o T-Jet.
Sporting pode ter preço diferente?
Pode.
Ano, versão e características:
entram na análise da seguradora.
Seguro cobre roubo?
Pode:
se contratado.
Seguro cobre furto?
Pode.
Seguro cobre colisão?
Pode:
quando houver cobertura correspondente.
Seguro cobre incêndio?
Pode.
Seguro cobre qualquer acidente?
Não.
A apólice:
define riscos cobertos e excluídos.
Seguro cobre quebra mecânica?
Não automaticamente.
Esse é:
um dos principais erros do artigo antigo.
Motor 1.8 quebrou. Seguro paga?
Não simplesmente:
porque o veículo está segurado.
Se houver:
- desgaste;
- falha interna;
- superaquecimento decorrente de manutenção;
- defeito;
isso:
não é automaticamente um sinistro.
E se o motor for danificado numa colisão?
Se:
a colisão estiver coberta
e o dano for:
consequência direta do acidente, o motor pode:
entrar no orçamento do sinistro.
Seguro cobre o Dualogic?
Não automaticamente:
por falha mecânica ou eletrônica.
Isso é:
especialmente importante para o Bravo usado.
Problemas no:
- atuador;
- embreagem;
- robô;
- sensores;
- sistema hidráulico;
não viram:
sinistro apenas porque existe seguro.
Embreagem do Dualogic é coberta?
Não:
por desgaste normal.
Seguro cobre câmbio manual?
Não automaticamente:
por defeito ou desgaste.
Seguro cobre turbo do T-Jet?
Defeito do turbo:
não é automaticamente coberto.
Se o turbo sofrer dano:
diretamente em evento coberto, a situação pode:
ser analisada na regulação do sinistro.
Seguro cobre manutenção?
Não.
Isso inclui:
- óleo;
- filtros;
- correias;
- velas;
- embreagem;
- pastilhas;
- discos;
- pneus;
- revisões.
Seguro cobre pane?
Pode existir:
assistência para a situação de pane.
A assistência pode oferecer:
- guincho;
- socorro;
- transporte.
Mas:
não significa pagar o conserto.
Assistência 24 horas está sempre incluída?
Não.
Depende:
do plano contratado.
Guincho é ilimitado?
Não necessariamente.
Pode haver:
- 100 km;
- 200 km;
- 400 km;
- outro limite.
Em um Bravo fora de linha:
vale avaliar se o limite permite levá-lo até uma oficina adequada.
Seguro cobre vidros?
Pode.
Confira:
- para-brisa;
- vidro traseiro;
- laterais;
- retrovisores;
- faróis;
- lanternas.
Seguro cobre teto solar Skydome?
Não presuma.
O Bravo podia ter:
teto solar elétrico Skydome.
Dependendo do dano:
a cobertura pode variar.
É importante verificar:
- teto;
- vidro;
- mecanismo;
- franquia;
- causa do dano.
Seguro cobre faróis?
Pode:
conforme o produto.
Carro reserva está incluído?
Pode.
Não é:
obrigatório em toda apólice.
Confira:
- número de dias;
- categoria;
- situações cobertas.
Seguro cobre terceiros?
Pode.
Essa cobertura:
pode ser mais importante do que o próprio valor do Bravo.
Exemplo:
seu Bravo vale:
R$ 45 mil.
Você causa:
R$ 160 mil de dano a outro veículo.
O valor do Bravo:
não limita sua responsabilidade pelo prejuízo de terceiro.
O que terceiros pode incluir?
Conforme contratado:
- danos materiais;
- danos corporais;
- danos morais.
Seguro cobre passageiros?
Pode existir:
APP — Acidentes Pessoais de Passageiros.
Confira:
- morte;
- invalidez;
- capital segurado.
Como funciona a franquia?
Franquia:
é a participação do segurado em determinadas perdas parciais.
Exemplo hipotético:
reparo:
R$ 11 mil.
Franquia:
R$ 3.500.
A liquidação:
seguirá as condições da apólice.
Bravo usado pode ter franquia alta?
Pode.
Isso depende:
- do produto;
- da seguradora;
- do valor do carro;
- da versão;
- da cobertura.
Não existe:
franquia padrão do Fiat Bravo.
Seguro mais barato é melhor?
Não necessariamente.
| Item | Proposta A | Proposta B |
|---|---|---|
| Prêmio | R$ 2.100 | R$ 2.700 |
| Franquia | R$ 6.000 | R$ 3.800 |
| Terceiros | R$ 50 mil | R$ 200 mil |
| Guincho | 100 km | 400 km |
| Vidros | Não | Sim |
| Carro reserva | Não | 10 dias |
Valores:
meramente ilustrativos.
Não representam:
cotação atual do Bravo.
A Proposta A:
é mais barata.
Mas:
a proteção é diferente.
Seguro paga sempre 100% da Fipe?
Não.
A SUSEP prevê diferentes modalidades.
Valor de Mercado Referenciado
A indenização integral utiliza:
a tabela indicada na apólice
e:
o fator de ajuste contratado.
Valor Determinado
Utiliza:
um valor fixado no contrato.
Outro critério objetivo
A seguradora pode utilizar:
outro critério claro e objetivo previsto no produto.
Portanto:
100% da Fipe não é regra obrigatória.
Bravo fora de linha exige cuidado com valor segurado?
Sim.
Confira:
- ano;
- versão;
- tabela;
- fator de ajuste;
- valor determinado, quando disponível.
Um:
T-Jet
não deve ser confundido com:
um Essence 1.8.
Perda total é sempre 75%?
Não.
A regra atual:
não fixa um único percentual obrigatório para todo seguro auto.
O critério:
deve estar previsto no contrato.
Posso escolher oficina?
Depende:
da apólice.
O seguro pode prever:
- livre escolha;
- rede referenciada;
- combinação das duas.
Oficina especializada importa no Bravo?
Pode importar bastante.
Como:
o modelo está fora de linha, vale verificar:
- experiência com Fiat E.torQ;
- conhecimento de Dualogic;
- experiência com T-Jet;
- disponibilidade de peças;
- prazo de reparação.
Seguro garante peça original?
Não em qualquer produto.
A SUSEP permite:
diferentes estruturas quanto aos tipos de peças utilizadas no reparo, desde que isso esteja previsto e informado.
Podem existir produtos com:
- peças novas;
- usadas;
- originais;
- não originais;
conforme:
contrato e regras aplicáveis.
Peças do Bravo são caras?
Alguns componentes:
podem ter preço ou disponibilidade diferentes de modelos Fiat mais comuns.
Mas não é correto afirmar:
que todas as peças são caras.
A situação varia:
- pela versão;
- pelo componente;
- pelo fornecedor;
- pelo estado do veículo.
O Dualogic merece atenção na compra de usado?
Sim.
Antes da compra:
avalie:
- funcionamento;
- histórico;
- embreagem;
- atuador;
- manutenção;
- calibração;
- eventuais mensagens no painel.
Mas isso:
é uma avaliação mecânica, não de seguro.
T-Jet merece cuidados específicos?
Sim.
Vale verificar:
- turbo;
- sistema de arrefecimento;
- histórico de óleo;
- embreagem;
- câmbio;
- modificações;
- remap.
Bravo modificado pode ter seguro?
Pode:
dependendo da seguradora.
Informe:
- remap;
- suspensão;
- rodas;
- escapamento;
- turbo modificado;
- outros acessórios.
Não esconda:
alterações relevantes.
Remap é automaticamente coberto?
Não.
E a modificação:
pode influenciar a aceitação.
O que verificar antes de comprar um Bravo usado?
Histórico
- Manual?
- Revisões?
- Notas?
- Chave reserva?
Motor
- 1.8 E.torQ?
- 1.4 T-Jet?
- Vazamentos?
- Arrefecimento?
Transmissão
- Manual?
- Dualogic?
- Dualogic Plus?
- Funcionamento correto?
Suspensão
- Ruídos?
- Buchas?
- Amortecedores?
Equipamentos
- Ar-condicionado?
- Uconnect?
- Teto Skydome?
- Sensores?
- Faróis?
Estrutura
- Histórico de colisão?
- Reparos?
- Pintura?
- Alinhamento?
Depois:
faça uma cotação de seguro antes de concluir a compra.
Por que cotar antes?
Porque você descobre:
- se o veículo é aceito;
- preço estimado para seu perfil;
- franquia;
- cobertura disponível;
- assistência;
- rede de oficinas.
Lista fixa de seguradoras faz sentido?
Não.
O artigo antigo mencionava:
- Affinity;
- Liberty;
- Porto;
- Tokio Marine;
- Generali;
- HDI;
- outras.
Essa lista:
não deve continuar como garantia de que todas oferecem seguro para qualquer Bravo em 2026.
Além disso:
algumas marcas passaram por mudanças societárias e comerciais.
O correto:
é considerar as companhias que efetivamente retornarem proposta para aquele veículo e perfil.
Como verificar uma seguradora?
Consulte:
os canais oficiais da SUSEP.
Mas lembre:
autorização regulatória não equivale a dizer que uma empresa é automaticamente a melhor para seu caso.
Compare:
- produto;
- preço;
- franquia;
- rede;
- assistência;
- exclusões.
Checklist para cotar seguro Fiat Bravo
Veículo
- Ano?
- Essence?
- Absolute?
- Sporting?
- T-Jet?
- BlackMotion?
- Wolverine?
- Motor 1.8?
- Motor 1.4 turbo?
Transmissão
- Manual?
- Dualogic?
- Dualogic Plus?
- Manual de seis marchas no T-Jet?
Condutor
- Principal motorista?
- Idade?
- Tempo de CNH?
- Outros condutores?
Localização
- CEP?
- Região de circulação?
- Garagem?
- Local de pernoite?
Utilização
- Particular?
- Trabalho?
- Aplicativo?
- Viagens?
- Quilometragem?
Modificações
- Original?
- Remap?
- Rodas?
- Suspensão?
- Escape?
- Turbo alterado?
Casco
- Roubo?
- Furto?
- Colisão?
- Incêndio?
- Eventos naturais?
Terceiros
- Danos materiais?
- Danos corporais?
- Danos morais?
- Limite suficiente?
Passageiros
- APP?
- Capital segurado?
Assistência
- Guincho?
- Quantos quilômetros?
- Chaveiro?
- Pneu?
- Pane?
- Transporte?
Vidros e acessórios
- Para-brisa?
- Laterais?
- Traseiro?
- Faróis?
- Lanternas?
- Retrovisores?
- Teto Skydome?
Carro reserva
- Incluído?
- Quantos dias?
- Quais eventos?
Franquia
- Valor?
- Normal?
- Reduzida?
- Majorada?
- Franquias específicas?
Reparação
- Oficina referenciada?
- Livre escolha?
- Oficina conhece Dualogic?
- Oficina conhece T-Jet?
- Como funcionam peças?
Indenização
- Valor de Mercado Referenciado?
- Qual tabela?
- Qual fator?
- Valor Determinado?
- Outro critério?
- Critério de indenização integral?
Seguradora
- Está autorizada?
- Aceitou o risco?
- Li as condições?
- Conferi exclusões?
Quer descobrir quanto custa o seguro do seu Fiat Bravo? Faça uma cotação com ano, versão, câmbio e perfil corretos.
Perguntas frequentes
Quanto custa seguro Fiat Bravo?
Não existe:
preço único.
É necessário:
fazer uma cotação individual.
Seguro Bravo custa R$ 1.700?
Essa antiga média:
não deve ser utilizada em 2026.
Bravo ainda é fabricado?
Não.
A produção:
terminou em 2016.
Quando ele parou de ser vendido?
As últimas unidades:
deixaram o mercado no início de 2017.
Quando chegou ao Brasil?
Foi lançado:
no fim de 2010 como linha 2011.
Onde era produzido?
Em:
Betim, Minas Gerais.
Quais motores existiam?
Principalmente:
- 1.8 E.torQ flex;
- 1.4 T-Jet turbo a gasolina.
Quantos cavalos tinha o 1.8?
Até:
132 cv com etanol, conforme versão e ano.
Quantos cavalos tinha o T-Jet?
152 cv.
T-Jet tinha câmbio automático?
Não.
Usava:
manual de seis marchas.
Dualogic é automático convencional?
Não.
É:
uma transmissão automatizada.
Existiu Dualogic Plus?
Sim.
Foi introduzido:
na linha 2013.
Existiu Bravo Sporting?
Sim.
Existiu Bravo Wolverine?
Sim.
A série:
foi lançada em 2013.
Existiu BlackMotion?
Sim.
Na fase final da linha.
Bravo usado pode ter seguro?
Pode:
dependendo da seguradora.
Existe idade máxima universal?
Não.
Seguradora pode recusar?
Sim.
Seguro cobre motor quebrado?
Não automaticamente.
Seguro cobre Dualogic quebrado?
Não automaticamente.
Seguro cobre embreagem?
Não por:
desgaste normal.
Seguro cobre turbo?
Não automaticamente:
por falha mecânica.
Seguro cobre manutenção?
Não.
Pane dá direito a guincho?
Pode:
se assistência estiver contratada.
Guincho é ilimitado?
Não necessariamente.
Seguro cobre roubo?
Pode.
Seguro cobre furto?
Pode.
Seguro cobre colisão?
Pode.
Seguro cobre terceiros?
Pode.
Seguro cobre teto Skydome?
Depende:
da cobertura e da causa do dano.
Seguro paga sempre 100% da Fipe?
Não.
Perda total é sempre 75%?
Não.
Qual é a melhor seguradora para Bravo?
Depende:
das propostas disponíveis para o seu veículo e perfil.
Conclusão
O artigo antigo sobre:
Seguro Bravo
precisava ser atualizado principalmente porque:
o modelo mudou de contexto.
Em 2026:
não existe Fiat Bravo novo.
O hatch:
foi lançado no Brasil no final de 2010 como linha 2011
e produzido:
em Betim.
No começo:
a gama teve:
- Essence;
- Absolute;
- T-Jet.
Depois vieram:
- Dualogic Plus;
- Sporting;
- Wolverine;
- BlackMotion;
- reestilização da linha 2016.
O Bravo 1.8:
utilizava motor E.torQ 16V flex.
O T-Jet:
usava 1.4 turbo de 152 cv com câmbio manual de seis marchas.
A produção:
terminou em 2016
e as últimas unidades:
saíram das lojas no início de 2017.
Portanto:
a página agora precisa funcionar como guia de seguro para Fiat Bravo usado.
Outra correção importante:
o Bravo não se manteve como um dos carros mais vendidos ou queridos do mercado.
Ele teve:
alguns bons meses de vendas, mas seu desempenho geral foi:
mais modesto.
O segmento de hatch médio:
também perdeu espaço no Brasil.
Também foram retirados:
os preços antigos do Bravo zero-quilômetro
e:
a média de R$ 1.700 para o seguro.
Nenhum desses números:
serve como referência atual.
O seguro em 2026 depende:
- do ano;
- da versão;
- do câmbio;
- do motorista;
- do CEP;
- do uso;
- das coberturas;
- da franquia;
- da seguradora.
A parte de manutenção:
também precisava ser corrigida.
Seguro:
não paga automaticamente motor, Dualogic, embreagem, turbo ou suspensão porque apresentaram defeito.
Pane:
pode dar direito a assistência.
Guincho:
pode transportar o carro.
Mas:
isso não é garantia mecânica.
Roubo:
depende da cobertura.
Furto:
depende da cobertura.
Colisão:
depende da cobertura.
Terceiros:
devem ter limites adequados.
Carro reserva:
não é automático.
Vidros:
podem ter franquia específica.
E a indenização:
não é obrigatoriamente 100% da Fipe.
Para um Bravo usado:
vale prestar atenção especial a:
- aceitação;
- valor segurado;
- franquia;
- assistência;
- guincho;
- oficinas;
- peças;
- transmissão;
- eventuais modificações.
Se for:
T-Jet modificado ou remapeado, informe corretamente.
Se for:
Dualogic, lembre que defeitos de transmissão e embreagem:
não viram cobertura de seguro apenas porque o carro está segurado.
Antes de comprar:
faça uma cotação.
E ao escolher:
não compare apenas:
o prêmio anual.
Compare:
preço + franquia + casco + terceiros + assistência + guincho + vidros + carro reserva + oficinas + indenização + exclusões.
Sobre o conteúdo
Redação segurodeautomovel.org
Atualizado em 23 de outubro de 2026
Revisão técnica: corretora registrada na SUSEP
Este conteúdo foi atualizado considerando:
- história do Fiat Bravo no Brasil;
- versões da linha;
- motores E.torQ e T-Jet;
- Dualogic e Dualogic Plus;
- fim da produção;
- situação atual do modelo no mercado de usados;
- orientações atuais da SUSEP.
O Bravo:
não possui preço fixo de seguro.
Aceitação:
depende da seguradora.
Manutenção:
não é automaticamente coberta.
Assistência:
não substitui garantia mecânica.
Indenização:
depende da modalidade contratada.
Este conteúdo:
não garante preço, aceitação, cobertura ou indenização.
Redação segurodeautomovel.org
SUSEP nº 202088455
Zipia Tecnologia LTDA.
A intermediação, quando aplicável, é realizada por:
Seguroo Administradora e Corretora de Seguros LTDA.
Participe da conversa.
Compartilhe sua dúvida ou experiência. Comentários passam por moderação para manter uma discussão útil e respeitosa.