Carros elétricos e híbridos estão cada vez mais presentes nas ruas brasileiras, mas ainda existem muitas dúvidas sobre como funciona o seguro desses veículos.
A estrutura básica é semelhante à de outros automóveis.
Dependendo do produto, podem existir coberturas para:
- colisão;
- roubo;
- furto;
- incêndio;
- eventos naturais;
- terceiros;
- vidros;
- assistência 24 horas;
- carro reserva.
A diferença está nos detalhes.
Em um elétrico ou híbrido, vale verificar com atenção:
- bateria de alta tensão;
- componentes elétricos;
- cabo de recarga;
- rede de oficinas;
- reparo especializado;
- guincho;
- ponto de recarga;
- franquia;
- disponibilidade de peças.
Por isso, não basta perguntar:
“seguro de carro elétrico é mais caro?”
A pergunta mais útil é:
“o que esta apólice protege especificamente no meu modelo?”
Atualizado em 24 de setembro de 2026 · Leitura de aproximadamente 15 min · Conteúdo informativo
Resposta rápida
O seguro para carros elétricos e híbridos funciona, em grande parte, como um seguro auto convencional.
A principal diferença é que determinados componentes e necessidades do veículo merecem atenção especial, principalmente:
- bateria de alta tensão;
- cabo de carregamento;
- reparos em sistemas elétricos;
- oficinas capacitadas;
- reboque adequado;
- assistência em caso de falta de carga;
- custo e disponibilidade de peças;
- franquia;
- cobertura de terceiros;
- condições de indenização integral.
Não existe uma regra universal dizendo que:
elétrico sempre paga seguro mais caro
ou que:
híbrido sempre recebe desconto.
É preciso cotar o veículo específico.
Quer comparar seguro para seu elétrico ou híbrido? Cote agora e veja como cobertura, franquia e assistência alteram a proposta.
Neste artigo
- Como funciona o seguro
- Elétrico, híbrido, PHEV e REEV
- Seguro é mais caro?
- Bateria de alta tensão
- Defeito ou sinistro?
- Cabo de carregamento
- Colisão
- Roubo e furto
- Incêndio
- Enchente
- Oficinas especializadas
- Peças e reparação
- Guincho
- Falta de carga
- Assistência 24 horas
- Carro reserva
- Franquia
- Terceiros
- Vidros e sensores
- Indenização integral
- Como comparar propostas
- Checklist
- Perguntas frequentes
Seguro para carro elétrico funciona diferente?
A lógica principal continua sendo a de um:
seguro automóvel.
O proprietário escolhe as coberturas e a seguradora analisa o risco.
O que muda é que determinados componentes de um elétrico ou híbrido podem alterar:
- custo de reparação;
- rede disponível;
- assistência necessária;
- tempo de imobilização.
Por isso, dois seguros aparentemente semelhantes podem oferecer experiências bastante diferentes depois de um sinistro.
Todo carro eletrificado é igual?
Não.
Essa distinção é importante.
Elétrico a bateria — BEV
Utiliza propulsão elétrica e bateria recarregável.
Exemplos de características:
- recarga externa;
- ausência de motor a combustão para tração;
- bateria de alta tensão.
Híbrido convencional — HEV
Combina:
- motor a combustão;
- motor elétrico.
A bateria normalmente é recarregada pelo próprio sistema do veículo e pela regeneração de energia.
Híbrido plug-in — PHEV
Também combina os dois sistemas, mas permite:
recarga externa da bateria.
REEV
Em determinadas arquiteturas, o motor a combustão funciona principalmente como:
gerador de energia
para alimentar o sistema elétrico.
Isso importa para o seguro porque:
componentes e reparos não são idênticos entre essas tecnologias.
Seguro de carro elétrico é mais caro?
Pode ser.
Mas:
não existe regra universal.
O preço depende de diversos fatores.
Entre eles:
- valor do veículo;
- versão;
- CEP;
- idade e perfil dos condutores;
- utilização;
- custo de reparação;
- disponibilidade de peças;
- coberturas;
- franquia;
- critérios da seguradora.
Um elétrico pode receber uma cotação:
- menor;
- semelhante;
- maior;
do que um veículo a combustão de valor comparável.
Só a cotação responde.
Bateria faz o seguro ficar mais caro?
Ela pode influenciar o risco porque é um componente relevante e potencialmente caro do veículo.
Mas não existe uma fórmula como:
“bateria cara = seguro X% mais caro”.
A seguradora avalia o conjunto do risco.
Além da bateria, podem influenciar:
- eletrônica;
- sensores;
- módulos;
- carroceria;
- disponibilidade de peças;
- custo da mão de obra.
Seguro cobre a bateria de carro elétrico?
Pode cobrir danos à bateria quando eles resultam de:
um sinistro coberto pela apólice.
Exemplo
O veículo sofre uma colisão coberta.
O impacto danifica:
- estrutura;
- sistema de alta tensão;
- bateria.
A análise da seguradora considerará as coberturas e condições contratadas.
Mas isso é diferente de dizer:
“qualquer problema na bateria é pago pelo seguro”.
Seguro cobre desgaste da bateria?
Em regra, seguro auto não deve ser confundido com:
garantia mecânica ou de fábrica.
Degradação natural, desgaste e problemas internos que não decorram de um risco coberto podem ter tratamento diferente.
Por isso, é importante separar:
Seguro
Protege contra eventos previstos na apólice.
Garantia do fabricante
Trata defeitos e condições previstas pela montadora.
Uma coisa não substitui a outra.
Bateria perdeu autonomia. O seguro paga?
Não se deve presumir que sim.
Uma redução gradual de capacidade pode estar relacionada a:
- envelhecimento;
- uso;
- características da bateria.
Isso não equivale automaticamente a:
sinistro coberto.
Consulte:
- garantia da montadora;
- condições do seguro.
E se a bateria for danificada em uma colisão?
Se o acidente for coberto e houver dano à bateria decorrente dele, ela pode entrar no processo de indenização conforme a apólice.
Mas podem existir:
- franquia;
- critérios técnicos;
- necessidade de diagnóstico;
- regras de reparabilidade.
A bateria sempre precisa ser substituída depois de uma batida?
Não.
Essa decisão depende:
- da extensão do dano;
- da avaliação técnica;
- do fabricante;
- do procedimento de reparação.
Não é adequado afirmar que:
qualquer colisão na região inferior do carro exige troca completa da bateria.
Seguro cobre incêndio em carro elétrico?
Pode, se incêndio estiver entre os riscos contratados e a situação estiver enquadrada nas condições da apólice.
Não existe necessidade de tratar carros elétricos como se:
incêndio fosse inevitável ou característico desses veículos.
A cobertura deve ser analisada contratualmente.
Seguro cobre o cabo de carregamento?
Pode.
Algumas seguradoras possuem condições específicas para:
- cabo de recarga;
- componentes relacionados ao carregamento.
Mas não existe cobertura automática no mercado inteiro.
Pergunte:
- o cabo está coberto?
- apenas quando há dano ao carro?
- existe franquia?
- furto isolado está coberto?
- qual é o limite?
Wallbox está incluído no seguro do carro?
Não presuma.
O carregador instalado em:
- residência;
- condomínio;
- empresa;
pode ter tratamento diferente do cabo transportado com o automóvel.
Um wallbox é um equipamento instalado fora do veículo.
Por isso, pode estar relacionado a:
- seguro residencial;
- seguro empresarial;
- cobertura específica;
e não necessariamente ao seguro Auto.
Furto do cabo de recarga está coberto?
Depende da apólice.
Uma cobertura pode proteger o cabo quando danificado em conjunto com determinado sinistro e não proteger:
furto isolado do equipamento.
Confira antes da contratação.
Colisão em carro elétrico
A cobertura de casco pode funcionar de maneira semelhante à de outros automóveis.
Mas o reparo pode exigir profissionais capacitados para trabalhar com:
sistemas de alta tensão.
Em uma colisão, podem precisar de avaliação:
- bateria;
- chicotes;
- módulos;
- inversor;
- motor elétrico;
- estrutura;
- sensores.
Rede de oficinas importa mais?
Pode ser um ponto especialmente relevante.
Antes de contratar, veja se existem oficinas adequadas:
na sua região.
Pergunte:
- a rede atende elétricos?
- atende meu modelo?
- possui capacitação em alta tensão?
- trabalha com procedimentos da fabricante?
- existem oficinas autorizadas próximas?
Posso escolher qualquer oficina?
Depende do produto.
Uma apólice pode trabalhar com:
- rede referenciada;
- livre escolha;
- ambas.
Isso também vale para elétricos e híbridos.
Se o carro ainda está na garantia, analise cuidadosamente:
- procedimentos;
- peças;
- oficina.
Seguro usa peça original?
Não necessariamente.
A apólice pode prever diferentes tipos de peças.
A regulamentação permite que produtos definam, de maneira transparente, quais peças podem ser usadas na reparação.
Isso pode incluir:
- novas;
- usadas;
- originais;
- não originais;
- nacionais;
- importadas;
conforme condições técnicas e legais.
Para um elétrico ainda em garantia, esse ponto merece atenção especial.
Peças de elétricos demoram mais para chegar?
Pode acontecer em determinados:
- modelos;
- regiões;
- componentes.
Mas não deve ser tratado como uma regra universal.
O prazo depende de:
- fabricante;
- estoque;
- importação;
- rede de distribuição.
Seguro não elimina necessariamente:
o período de espera por uma peça.
Híbrido pode ter reparo mais complexo?
Pode existir uma particularidade:
dois sistemas de propulsão.
Dependendo do modelo, há componentes relacionados a:
- combustão;
- eletrificação.
Em um PHEV ou determinados REEVs, isso pode exigir:
- diagnóstico especializado;
- mão de obra compatível.
Não significa automaticamente:
seguro mais caro.
Seguro cobre roubo e furto?
Pode, conforme contratação.
Não há motivo para tratar todos os elétricos ou híbridos como:
mais ou menos roubados
sem dados específicos do modelo e região.
Roubo e furto devem ser analisados individualmente.
Seguro cobre enchente em elétrico?
Pode, quando:
- eventos naturais;
- alagamento;
- inundação;
fazem parte dos riscos contratados.
Mas existem cuidados importantes.
Depois de uma submersão ou alagamento, não é adequado presumir que:
basta secar o veículo e ligar novamente.
Sistemas elétricos e de alta tensão precisam de avaliação técnica.
Enchente significa perda total automática?
Não.
A seguradora precisa avaliar:
- extensão dos danos;
- custo de reparação;
- critérios da apólice.
Nem todo veículo atingido por água terá:
indenização integral automática.
Falta de bateria é coberta pela assistência?
Algumas seguradoras oferecem assistência específica para situações relacionadas à recarga.
Isso pode envolver:
- reboque até estação de carregamento;
- reboque até residência;
- outro serviço previsto.
Mas não existe uma solução universal.
Pergunte:
o que acontece se a bateria de tração descarregar completamente?
Todo seguro leva o carro até um carregador?
Não.
A distância e o destino dependem:
- da assistência contratada;
- do limite de guincho;
- das regras do produto.
Guincho de elétrico exige cuidado específico?
Sim, vale conferir o procedimento indicado pelo fabricante.
Dependendo do modelo, podem existir restrições sobre:
- rodas no solo;
- forma de movimentação;
- plataforma.
Por isso, em caso de pane ou sinistro:
siga as orientações do fabricante e da assistência.
Assistência 24 horas: o que comparar?
Veja:
- quilometragem do reboque;
- destino permitido;
- ponto de recarga;
- pane;
- chaveiro;
- pneu;
- transporte alternativo.
Quem viaja com elétrico também pode avaliar:
distância máxima de guincho.
Carro reserva será elétrico?
Não necessariamente.
Mesmo que você segure um veículo elétrico, o carro reserva pode ser:
- a combustão;
- híbrido;
- automático;
- outra categoria.
Isso depende do contrato e da disponibilidade.
Pergunte:
qual categoria está prevista?
Franquia de elétrico é diferente?
Pode ser.
Cada seguradora define:
- aceitação;
- valor;
- modalidades disponíveis.
Não existe uma franquia específica obrigatória apenas por o carro ser elétrico.
Franquia alta pode merecer atenção especial?
Sim, principalmente quando pequenas colisões já podem envolver:
- sensores;
- faróis;
- câmeras;
- peças de acabamento.
Exemplo didático
Prêmio:
R$ 3.500
Franquia:
R$ 8.000
Outra proposta:
Prêmio:
R$ 4.000
Franquia:
R$ 4.500
A primeira é:
R$ 500 mais barata por ano.
Mas aumenta a participação potencial do segurado em:
R$ 3.500.
Terceiros também são importantes
Ser elétrico ou híbrido não reduz a importância da:
Responsabilidade Civil Facultativa — Auto.
Ela pode proteger contra determinadas responsabilidades por:
- danos materiais;
- danos corporais;
- danos morais, quando contratados.
Compare os limites.
APP
A cobertura de:
Acidentes Pessoais de Passageiros
também pode ser contratada conforme o produto.
Ela é diferente de:
- casco;
- terceiros;
- bateria.
Vidros e teto panorâmico
Muitos veículos eletrificados possuem:
- para-brisa grande;
- teto panorâmico;
- câmeras;
- sensores.
Confira:
- vidros cobertos;
- teto;
- faróis;
- retrovisores;
- franquias específicas.
ADAS e calibração
Veículos modernos podem utilizar:
- câmera frontal;
- radar;
- sensores;
- frenagem automática;
- controle adaptativo de velocidade.
Depois de substituir:
- para-brisa;
- para-choque;
- sensor;
pode ser necessária:
calibração.
Pergunte se o serviço está incluído.
Seguro de elétrico tem desconto?
Não existe um:
desconto universal por ser elétrico.
Uma seguradora pode oferecer:
- campanha;
- condição comercial;
- produto específico.
Outra pode não oferecer.
Portanto, não use como regra:
“carro ecológico paga menos”.
Emissão menor reduz automaticamente o seguro?
Não.
O seguro é precificado principalmente pela análise do:
risco segurado.
Questões ambientais podem fazer parte da estratégia comercial de uma companhia, mas não criam desconto obrigatório.
Bom motorista ganha desconto?
Pode existir:
- bônus;
- telemetria;
- condições comerciais.
Mas não há um percentual universal garantido por:
- ausência de multas;
- ausência de acidentes.
Cada seguradora define seus critérios.
Rastreador reduz seguro de elétrico?
Pode influenciar determinada proposta.
Mas novamente:
não existe desconto garantido.
Só instale com objetivo de economizar após confirmar o impacto real na cotação.
Seguro elétrico tem cobertura especial obrigatória?
Não.
A Susep não determina uma lista universal de coberturas específicas que toda seguradora precisa incluir simplesmente porque o carro é elétrico ou híbrido.
Os produtos podem ter:
- características próprias;
- serviços específicos;
- limites diferentes.
Leia a apólice.
Exemplo atual de cobertura específica
Existem seguradoras que já divulgam serviços voltados a veículos eletrificados.
Por exemplo, há produto de mercado que anuncia:
- bateria;
- cabo de carregamento;
- assistência;
- reboque para ponto de recarga ou residência;
nas condições estabelecidas pela companhia.
Isso mostra que vale perguntar especificamente:
“quais benefícios deste produto foram desenhados para elétricos?”
Mas não transforme a oferta de uma empresa em:
regra para todas as seguradoras.
Seguro cobre danos durante recarga?
Depende do evento e da apólice.
Não assuma que todo problema relacionado a:
- tomada;
- wallbox;
- instalação elétrica;
- cabo;
- bateria;
pertence automaticamente ao seguro Auto.
Pode haver responsabilidades e seguros diferentes envolvidos.
E problemas na rede elétrica da minha casa?
Isso pode estar fora da apólice Auto.
Dependendo do evento, o assunto pode envolver:
- instalação elétrica;
- condomínio;
- equipamento de recarga;
- seguro residencial.
É necessário identificar:
onde ocorreu o dano e qual bem foi atingido.
Indenização integral de elétrico funciona diferente?
Não existe uma regra universal exclusiva para elétricos.
A apólice deve informar o critério objetivo utilizado para caracterizar:
indenização integral.
Não adote automaticamente:
75%
como regra para todos os seguros.
Seguro sempre paga 100% da Fipe?
Não.
As seguradoras podem oferecer modalidades como:
Valor de mercado referenciado
Utiliza tabela e fator previstos.
Valor determinado
Utiliza valor fixado contratualmente.
Outro critério objetivo e transparente
Quando previsto no produto.
Portanto, confirme:
como seu elétrico será avaliado.
Pode haver franquia na indenização integral?
Pode, caso o produto preveja expressamente.
Não presuma que:
indenização integral nunca tem franquia.
Como comparar duas propostas?
Não compare somente:
preço.
Exemplo didático
| Item | Proposta A | Proposta B |
|---|---|---|
| Prêmio anual | R$ 3.200 | R$ 3.750 |
| Franquia | R$ 8.000 | R$ 4.500 |
| Casco | Amplo | Amplo |
| Bateria em sinistro coberto | Conforme contrato | Conforme contrato |
| Cabo de recarga | Não informado | Previsto sob condições |
| Terceiros | R$ 100 mil | R$ 300 mil |
| Guincho | 200 km | 500 km |
| Reboque por falta de carga | Não informado | Conforme assistência |
| Vidros | Básico | Ampliado |
| Carro reserva | 7 dias | 15 dias |
A Proposta A é:
mais barata.
Mas a diferença de:
- franquia;
- terceiros;
- assistência;
pode ser mais relevante do que os:
R$ 550 por ano.
O que perguntar antes de contratar?
Sobre a bateria
- dano por colisão está coberto?
- quais situações ficam excluídas?
- degradação entra? Normalmente é necessário separar garantia de seguro.
Sobre recarga
- cabo está coberto?
- wallbox está incluído?
- furto do cabo está coberto?
Sobre oficinas
- existem oficinas capacitadas na minha região?
- atendem minha marca e modelo?
Sobre guincho
- qual é a quilometragem?
- leva até carregador?
- leva até minha casa?
Sobre peças
- quais tipos podem ser utilizados?
- como isso afeta a garantia do veículo?
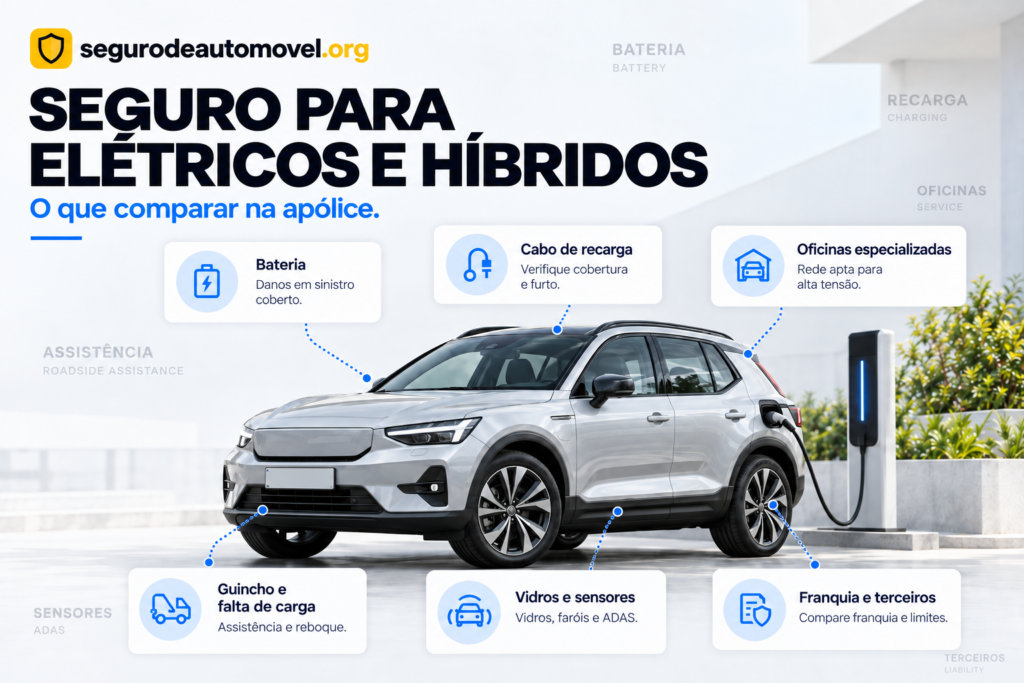
Checklist para seguro de elétrico ou híbrido
- Informei a versão correta?
- O carro é BEV, HEV, PHEV ou REEV?
- Qual é o valor segurado?
- Qual modalidade de indenização?
- Qual critério de indenização integral?
- Existe franquia na indenização integral?
- Qual é a franquia normal?
- Consigo pagar essa franquia?
- Bateria está protegida em colisão coberta?
- Quais danos à bateria são excluídos?
- Cabo de recarga está coberto?
- Furto isolado do cabo está coberto?
- Wallbox está coberto?
- Existe assistência por falta de carga?
- Para onde o veículo é rebocado?
- Qual o limite de guincho?
- O procedimento de guincho atende ao fabricante?
- Existem oficinas capacitadas perto de mim?
- A rede atende meu modelo?
- Posso escolher oficina?
- Quais peças podem ser utilizadas?
- O carro ainda está na garantia?
- Tem cobertura de enchente?
- Tem incêndio?
- Tem roubo?
- Tem furto?
- Quanto cobre terceiros?
- Tem APP?
- Tem vidros?
- Teto panorâmico está incluído?
- Sensores estão cobertos?
- Calibração de ADAS está incluída?
- Tem carro reserva?
- Qual categoria?
- Comparei propostas equivalentes?
Perguntas frequentes
Seguro de carro elétrico é mais caro?
Pode ser, mas não existe regra universal. O preço depende do veículo, condutores, CEP, uso, coberturas, franquia e critérios da seguradora.
Seguro de híbrido é mais barato?
Não necessariamente.
Seguro cobre a bateria?
Pode cobrir danos decorrentes de sinistro previsto na apólice.
Seguro cobre desgaste da bateria?
Não se deve confundir seguro auto com garantia contra degradação ou defeito.
Seguro cobre bateria depois de colisão?
Pode, quando o dano decorrer de um evento coberto e as condições da apólice forem atendidas.
Seguro cobre cabo de carregamento?
Alguns produtos oferecem cobertura, mas não é regra universal.
Seguro cobre wallbox?
Não necessariamente. O equipamento instalado no imóvel pode ter tratamento separado.
Seguro cobre furto do cabo?
Depende do produto.
Seguro cobre incêndio?
Pode, quando contratado.
Seguro cobre enchente?
Pode, conforme os riscos previstos.
Enchente dá perda total automática?
Não.
Seguro oferece assistência se acabar a bateria?
Algumas seguradoras oferecem reboque ou serviço relacionado, mas as condições variam.
O guincho leva até carregador?
Pode, se a assistência contratada prever.
Carro reserva será elétrico?
Não necessariamente.
Elétrico ganha desconto no seguro?
Não existe desconto universal apenas por ser elétrico.
Híbrido ganha desconto por poluir menos?
Não há desconto obrigatório por esse motivo.
Rastreador reduz o seguro?
Pode influenciar determinada cotação, mas não há garantia.
Oficina precisa ser especializada?
Para determinados serviços em sistemas de alta tensão, qualificação técnica adequada é especialmente relevante.
Posso escolher qualquer oficina?
Depende da apólice.
Seguro usa peça original?
Não necessariamente.
Seguro sempre paga 100% da Fipe?
Não.
Perda total é sempre 75%?
Não.
Posso ter franquia em indenização integral?
Pode haver, se previsto no produto.
Qual é o melhor seguro para carro elétrico?
Não existe uma opção universal. Compare bateria, assistência, oficinas, franquia, terceiros, peças e preço para seu modelo.
Conclusão
O seguro para carros elétricos e híbridos funciona dentro da mesma lógica geral do seguro automóvel, mas exige atenção especial a componentes e serviços que podem fazer muita diferença depois de um sinistro.
Os pontos mais importantes são:
bateria → oficinas → peças → franquia → assistência → recarga → guincho → terceiros → indenização.
O texto antigo precisava corrigir algumas generalizações.
Não é adequado afirmar que:
- todo carro elétrico é mais caro de segurar;
- todo híbrido é mais caro de segurar;
- seguradoras cobram mais porque motoristas “não sabem dirigir elétricos”;
- elétricos recebem desconto automático por emitir menos poluentes;
- bateria possui cobertura adicional automática;
- qualquer problema na bateria é um sinistro;
- peças sempre são mais difíceis de encontrar;
- alarme e rastreador garantem desconto;
- bom histórico de direção sempre reduz determinado percentual;
- toda seguradora possui cobertura especial para veículos eletrificados.
Antes de contratar, compare:
o mesmo veículo + coberturas equivalentes + franquias semelhantes.
E faça perguntas específicas sobre:
- bateria;
- cabo;
- rede de reparo;
- falta de carga;
- guincho;
- peças.
Para um carro eletrificado, essas respostas podem ser tão importantes quanto:
o preço do seguro.
Cotar agora — Quer comparar seguro para seu carro elétrico ou híbrido? Acesse e veja como cobertura, franquia e assistência alteram sua cotação.
Sobre o conteúdo
Redação SegurodeAutomovel.org
Conteúdo atualizado em 24 de setembro de 2026 com base nas orientações atuais da Superintendência de Seguros Privados — Susep e em condições públicas atualmente oferecidas no mercado para veículos eletrificados.
A Susep estabelece que seguros Auto podem utilizar diferentes:
- coberturas;
- franquias;
- modalidades de indenização;
- redes de reparação;
- tipos de peças;
- critérios de aceitação.
As condições específicas relacionadas a:
- bateria;
- cabo de recarga;
- assistência para falta de carga;
- wallbox;
- oficinas especializadas;
dependem do produto.
Por isso, devem ser verificadas diretamente:
na proposta e na apólice.
Este conteúdo não representa garantia de cobertura ou recomendação individual de seguradora.
segurodeautomovel.org é operado por Zipia Tecnologia LTDA, CNPJ 17.467.253/0001-72. Intermediação por Seguroo Administradora e Corretora de Seguros LTDA, CNPJ 23.699.086/0001-98, SUSEP nº 202088455. Não somos seguradora.
Participe da conversa.
Compartilhe sua dúvida ou experiência. Comentários passam por moderação para manter uma discussão útil e respeitosa.