Comprar um carro financiado significa assumir uma dívida que pode durar:
anos.
E existe uma situação que preocupa muitos motoristas:
você financia um veículo em 48 ou 60 parcelas e, antes de terminar de pagar:
o carro é roubado.
Ou sofre uma colisão grave.
Ou é destruído em um evento coberto.
A dívida simplesmente desaparece?
Não.
O financiamento e o veículo são duas coisas relacionadas, mas:
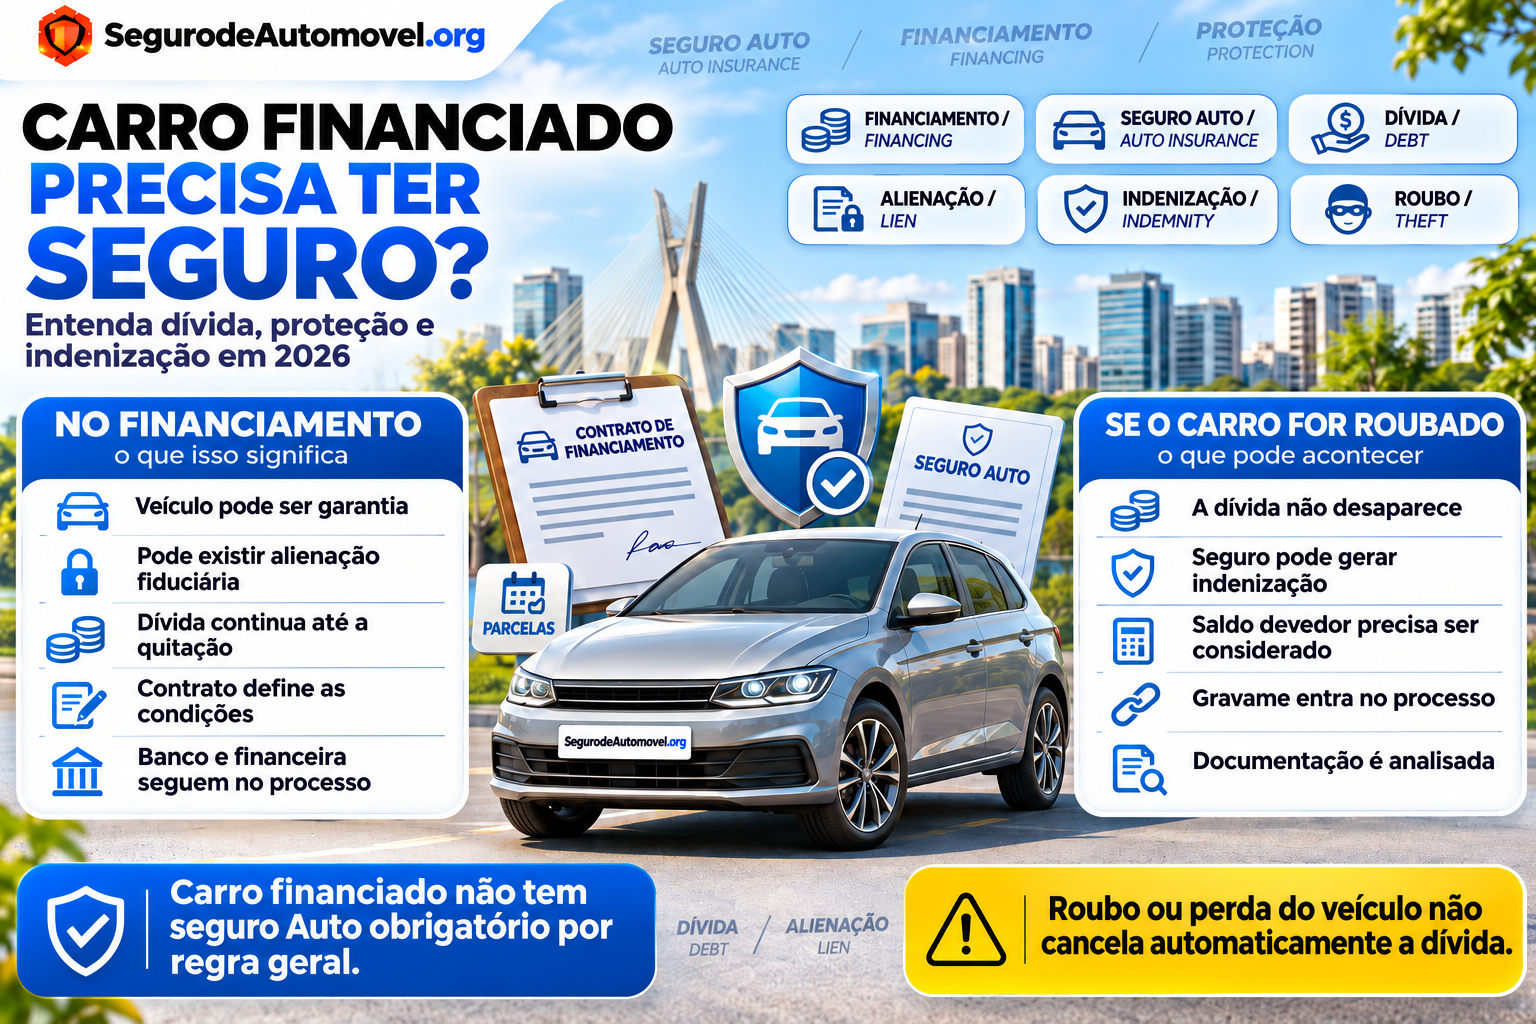
a obrigação de pagar o crédito não desaparece automaticamente porque o carro deixou de existir ou foi roubado.
É justamente por isso que contratar um seguro Auto para um carro financiado pode ser uma proteção financeira muito importante.
Mas existe uma correção essencial em relação ao artigo antigo:
não há uma obrigação geral, aplicável a todo financiamento, dizendo que qualquer carro financiado precisa obrigatoriamente ter seguro Auto.
O que deve ser verificado é:
- contrato de financiamento;
- garantias exigidas;
- condições da instituição;
- tipo de seguro;
- liberdade de escolha do consumidor.
Também não se deve confundir:
seguro Auto
com:
seguro prestamista.
São produtos completamente diferentes.
Atualizado em 3 de novembro de 2026 · Leitura de aproximadamente 15 min · Conteúdo informativo
Vai financiar um carro?
Antes de fechar o crédito, faça também uma cotação de seguro. Compare o valor da parcela do financiamento com seguro, combustível, impostos e manutenção para entender o custo real do veículo.
Resposta rápida
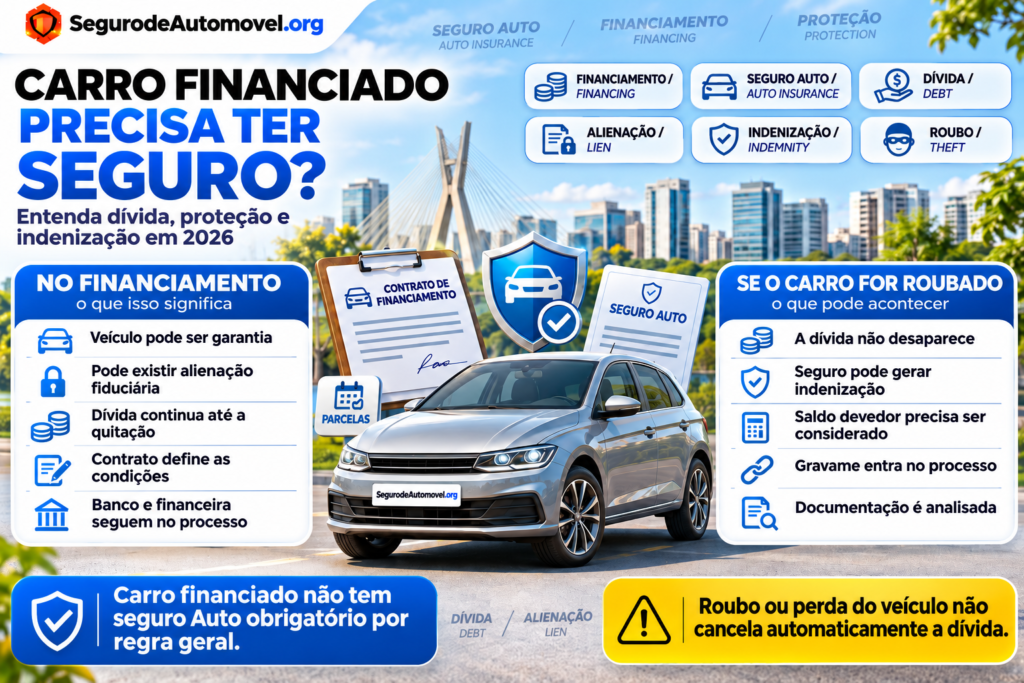
Carro financiado não é automaticamente obrigado, por uma regra geral, a ter seguro Auto.
O financiamento de veículo normalmente utiliza o próprio automóvel:
como garantia da operação.
O Banco Central explica que o financiamento é um crédito destinado à compra de um bem e que, em operações de automóveis, o veículo pode ser utilizado como garantia.
Em muitos contratos existe:
alienação fiduciária.
Nesse mecanismo, o credor mantém a propriedade fiduciária/domínio resolúvel do veículo como garantia, enquanto o comprador permanece com:
a posse direta e o uso do automóvel.
Se o carro for roubado ou sofrer perda que gere indenização integral:
o financiamento não some automaticamente.
Se houver seguro Auto com cobertura para aquele evento, a indenização será tratada levando em conta:
- valor segurado;
- saldo devedor;
- gravame;
- contrato;
- procedimentos da seguradora e da financeira.
Por isso, para quem possui veículo financiado, um seguro pode evitar:
um prejuízo financeiro muito maior.
Neste artigo
- Carro financiado é obrigado a ter seguro?
- O banco pode exigir seguro?
- O banco pode obrigar a contratar sua seguradora?
- O que é alienação fiduciária?
- O banco é dono do carro?
- Quem possui o veículo durante o financiamento?
- O que acontece se o carro financiado for roubado?
- E se houver furto?
- O que acontece em caso de indenização integral?
- A seguradora quita o financiamento?
- O que acontece se a indenização for maior que a dívida?
- E se for menor?
- Seguro paga as parcelas?
- Seguro Auto e prestamista são a mesma coisa?
- O que é seguro prestamista?
- Seguro prestamista cobre roubo do carro?
- Preciso contratar cobertura compreensiva?
- Seguro apenas para roubo e furto pode servir?
- Seguro cobre terceiros?
- Carro financiado sem seguro: quais são os riscos?
- Vale cotar antes de financiar?
- Checklist antes da compra
- Perguntas frequentes
- Conclusão
Carro financiado é obrigado a ter seguro Auto?
Não existe uma regra geral dizendo que:
todo veículo financiado obrigatoriamente precisa ter seguro Auto.
Essa é a primeira correção do artigo antigo.
O que existe é uma operação de crédito em que a instituição pode exigir:
garantias.
No financiamento de automóveis, o próprio veículo geralmente exerce esse papel.
O Banco Central explica que financiamentos são operações de crédito direcionadas à compra de um bem e que, em financiamentos de automóveis:
o próprio carro pode servir como garantia.
As condições específicas devem ser verificadas:
no contrato.
O banco pode exigir algum seguro?
Pode haver seguros ou garantias relacionados à operação.
Um exemplo é:
seguro prestamista.
A Susep explica que, em uma compra financiada, a instituição de crédito pode solicitar garantias para reduzir o risco de inadimplência e que o seguro prestamista pode ser utilizado para proteger a dívida contra determinados eventos relacionados ao segurado.
Mas isso não significa que:
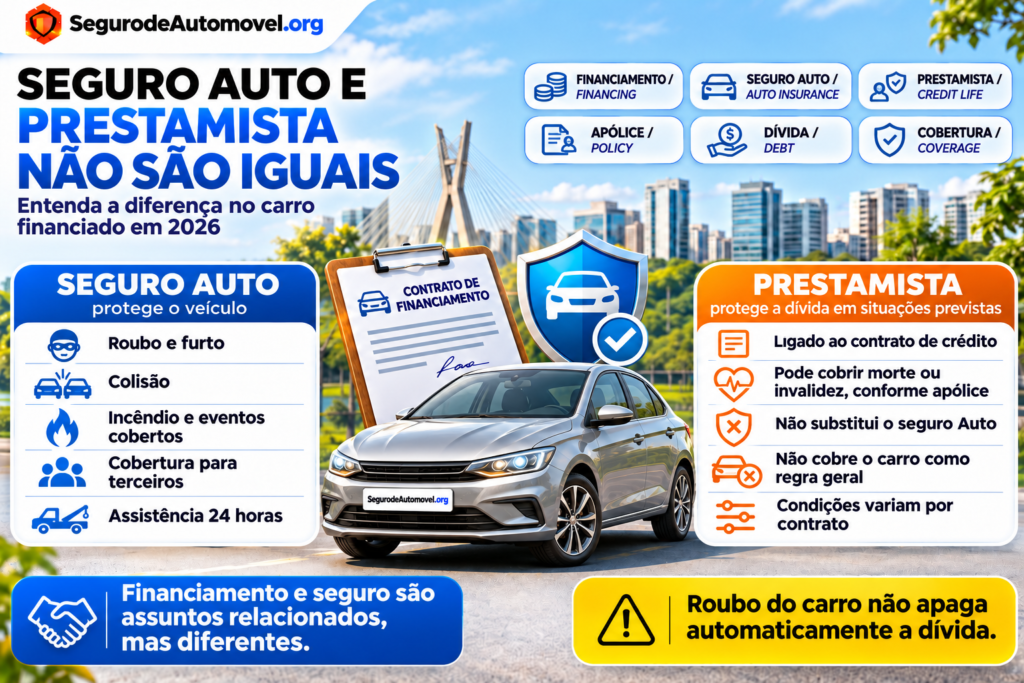
seguro prestamista e seguro Auto sejam a mesma coisa.
Também não significa que a instituição possa impor:
qualquer seguro de qualquer seguradora sem liberdade de escolha.
O banco pode obrigar a contratar seguro com a seguradora dele?
Não.
Esse é um ponto importante para o consumidor.
O Superior Tribunal de Justiça, no Tema Repetitivo 972, fixou que:
nos contratos bancários em geral, o consumidor não pode ser obrigado a contratar seguro com a instituição financeira ou com seguradora por ela indicada.
Portanto:
o banco pode oferecer um seguro.
Pode apresentar uma proposta.
Mas isso não autoriza automaticamente:
venda casada.
O que é venda casada?
É quando o fornecimento de um produto ou serviço fica condicionado à compra:
de outro produto ou serviço.
Exemplo:
“O financiamento só será aprovado se você contratar obrigatoriamente este seguro com a nossa seguradora.”
Essa situação pode configurar:
venda casada, especialmente quando o consumidor não recebe liberdade real de escolha.
O STJ reafirmou esse entendimento inclusive em decisões recentes relacionadas a seguro de proteção financeira.
O que é alienação fiduciária?
É uma forma de garantia muito utilizada em financiamentos.
Na alienação fiduciária:
o veículo garante a dívida.
O Decreto-Lei nº 911/1969 estabelece que a alienação fiduciária transfere ao credor:
o domínio resolúvel e a posse indireta
do bem.
O devedor permanece:
possuidor direto.
Em linguagem simples:
você utiliza o carro normalmente.
Mas ele permanece vinculado ao financiamento até:
a quitação da dívida.
O banco é dono do carro financiado?
Dizer simplesmente:
“o banco é o dono do carro”
é uma simplificação imprecisa.
Na alienação fiduciária:
- o credor possui a propriedade fiduciária/domínio resolúvel como garantia;
- o comprador permanece com a posse direta do veículo;
- depois da quitação, a garantia é extinta.
Por isso, é mais correto dizer:
o carro está alienado ao credor até o pagamento da dívida.
Posso usar normalmente um carro alienado?
Sim.
Você permanece utilizando o veículo normalmente.
Pode:
- dirigir;
- estacionar;
- viajar;
- realizar manutenção;
- contratar seguro.
Mas existem restrições relacionadas à:
transferência e disposição do bem
enquanto houver gravame.
O que acontece se eu deixar de pagar o financiamento?
O veículo é garantia da operação.
Em caso de inadimplência, o credor possui instrumentos legais para:
recuperar o bem.
O Decreto-Lei nº 911/1969 disciplina inclusive procedimentos de busca e apreensão e mecanismos relacionados à execução da garantia fiduciária.
Por isso:
financiamento não é apenas uma compra parcelada comum.
Existe uma garantia vinculada.
O que acontece se o carro financiado for roubado?
O fato de o carro ser roubado não cancela:
a dívida com o banco.
O contrato de financiamento continua existindo.
Se você possui seguro Auto com:
cobertura para roubo
e o veículo não é recuperado dentro das condições previstas no seguro, pode haver:
indenização integral.
A Susep informa que roubo ou furto sem recuperação podem ser situações que dão direito à indenização integral, conforme a cobertura contratada.
E se o carro for furtado?
A lógica é semelhante.
Se houver cobertura:
contra furto
e o veículo não for recuperado nos termos aplicáveis, pode existir direito à:
indenização integral.
Mas sempre verifique:
o que foi contratado.
Seguro Auto não possui necessariamente:
todas as coberturas.
Seguro de roubo e furto pode ser suficiente?
Depende da proteção desejada.
Existe a possibilidade de contratar produtos mais limitados.
Um seguro pode cobrir:
roubo e furto
sem necessariamente oferecer proteção completa para:
- colisão;
- danos naturais;
- terceiros;
- outros riscos.
A Susep permite seguros Auto com diferentes combinações de coberturas.
Por isso:
não compare apenas preço.
Seguro compreensivo pode ser mais completo?
Sim.
Um seguro compreensivo pode incluir, conforme o produto:
- colisão;
- roubo;
- furto;
- incêndio;
- determinados eventos naturais.
Além disso, podem existir coberturas adicionais para:
- terceiros;
- vidros;
- carro reserva;
- assistência.
As condições variam:
de produto para produto.
O que acontece com o financiamento quando existe indenização integral?
Essa é uma das principais dúvidas.
Como o veículo está vinculado a:
uma dívida
a liquidação do sinistro precisa considerar:
o saldo do financiamento.
Na prática, podem ser exigidos procedimentos para:
- obter o saldo devedor;
- liquidar a dívida;
- liberar o gravame;
- concluir a transferência do salvado quando aplicável;
- pagar eventual saldo remanescente.
A Susep informa que, em indenizações integrais, existem procedimentos específicos de transferência da propriedade do veículo para a seguradora.
Quando existe alienação fiduciária:
a financeira também participa do procedimento.
A seguradora faz dois pagamentos?
Não é seguro apresentar isso como:
regra universal de dois pagamentos separados.
O artigo antigo dizia que a seguradora necessariamente faria:
- um pagamento para quitar o banco;
- outro pagamento do restante ao segurado.
Na prática, o procedimento pode variar conforme:
- seguradora;
- instituição financeira;
- saldo devedor;
- gravame;
- documentação.
O princípio importante é:
a dívida vinculada ao veículo precisa ser regularizada antes da liberação completa da situação.
Exemplo: indenização maior que o saldo devedor
Exemplo ilustrativo:
Indenização prevista no seguro: R$ 80.000
Saldo do financiamento: R$ 50.000
Se forem atendidas todas as condições:
uma parte do valor poderá ser utilizada para:
quitar a dívida.
Depois da regularização do financiamento e do gravame, poderá existir:
saldo remanescente para o segurado.
Nesse exemplo:
R$ 80.000
− R$ 50.000
= R$ 30.000
Mas o procedimento real depende:
dos documentos e condições da operação.
E se a indenização for igual ao saldo?
Exemplo:
Indenização: R$ 70.000
Saldo devedor: R$ 70.000
Nesse cenário ilustrativo, o valor poderia ser integralmente necessário para:
liquidar a dívida.
O segurado poderia ficar:
sem o carro e sem saldo adicional da indenização
mas também sem aquele financiamento, se a dívida for totalmente quitada.
E se a indenização for menor que o saldo do financiamento?
Esse é um cenário especialmente importante.
Imagine:
Saldo do financiamento: R$ 90.000
Indenização do seguro: R$ 80.000
Existe uma diferença de:
R$ 10.000.
Não presuma que a seguradora pagará automaticamente:
essa diferença.
O seguro responde:
até os limites contratados.
A dívida com a instituição financeira é:
outro contrato.
Por isso, dependendo da situação, ainda pode existir:
saldo a ser resolvido com o credor.
Então seguro sempre quita o financiamento?
Não.
Essa é uma correção importante.
Seguro Auto não deve ser descrito como:
“seguro que quita financiamento”.
Ele paga:
a indenização correspondente ao risco e ao limite contratados.
Se esse valor for suficiente para quitar o saldo:
ótimo.
Se não for:
pode restar dívida.
Seguro paga as parcelas mensais do financiamento?
Seguro Auto tradicional:
não funciona dessa maneira.
Ele protege:
o veículo e os riscos contratados.
Não é um seguro destinado a pagar mensalmente:
a prestação porque você perdeu renda.
Para proteção da dívida contra determinados eventos relacionados ao devedor existe outro produto:
seguro prestamista.
O que é seguro prestamista?
É um seguro ligado:
à dívida.
A Susep explica que seu objetivo é pagar uma indenização ao credor para:
quitar ou amortizar a dívida
quando ocorre algum risco coberto.
Exemplos podem incluir:
- morte;
- invalidez;
- outros eventos previstos no produto.
Isso depende:
da cobertura contratada.
Seguro prestamista cobre roubo do carro?
Não necessariamente.
O seguro prestamista protege:
a obrigação financeira
contra riscos previstos relacionados ao segurado.
O seguro Auto protege:
o automóvel e determinados riscos relacionados ao veículo.
Portanto:
são proteções diferentes.
Não presuma que ter prestamista significa estar coberto contra:
- roubo;
- furto;
- colisão.
Seguro Auto e seguro prestamista podem existir juntos?
Sim.
Eles atendem:
necessidades diferentes.
Seguro Auto
Pode proteger contra:
- roubo;
- furto;
- colisão;
- incêndio;
- terceiros.
Prestamista
Pode proteger o pagamento da dívida em:
eventos específicos previstos na apólice.
Um não substitui automaticamente:
o outro.
É possível financiar sem seguro Auto?
Pode existir financiamento sem seguro Auto, dependendo:
do contrato e das exigências da instituição.
Não há uma regra geral impondo seguro facultativo de automóvel para:
todo financiamento de veículo.
Mas é importante avaliar o risco.
Sem seguro, se o veículo:
- for roubado;
- for furtado;
- sofrer perda severa;
- for destruído;
a dívida:
não desaparece automaticamente.
Qual é o risco de financiar sem seguro?
Imagine:
Compra
Carro:
R$ 100.000
Entrada:
R$ 20.000
Valor financiado:
R$ 80.000
Alguns meses depois, o veículo é roubado.
Sem seguro aplicável:
- você perde o veículo;
- a dívida continua existindo;
- precisa manter o pagamento do financiamento.
Esse é o principal risco financeiro.
“O banco não quer nem saber” é uma explicação adequada?
Não.
A frase do artigo antigo é coloquial, mas pouco precisa.
A forma correta é:
o roubo, furto ou destruição do veículo não extingue automaticamente a obrigação do financiamento.
O banco possui:
um contrato de crédito com o consumidor.
A perda física do bem não equivale automaticamente:
à extinção da dívida.
Seguro de carro financiado é um investimento?
É melhor evitar essa definição.
Seguro é:
uma forma de transferência e gerenciamento de risco.
Você paga:
o prêmio
para transferir determinados riscos para:
a seguradora.
Não é um investimento financeiro porque:
- não existe expectativa normal de rendimento;
- não serve para multiplicar patrimônio;
- o objetivo é proteção contra riscos contratados.
Por isso, em vez de chamar seguro de:
“investimento”
é mais preciso chamar de:
proteção financeira.
Seguro para carro financiado é diferente?
Não necessariamente existe um produto completamente diferente chamado:
“seguro de carro financiado”.
O seguro Auto funciona de maneira semelhante a outros veículos.
A diferença está principalmente:
na existência do gravame e do saldo devedor.
Isso afeta especialmente:
o procedimento de indenização integral.
Preciso informar que o carro é financiado?
A informação relacionada ao veículo e ao gravame estará vinculada:
à documentação e aos registros do bem.
Na contratação, responda corretamente todas as informações solicitadas pela seguradora.
Não omita:
dados relevantes.
Qual valor devo segurar?
Isso depende da modalidade contratada.
A Susep prevê modalidades como:
Valor de Mercado Referenciado
A indenização é definida com base em:
- tabela de referência;
- fator de ajuste.
Valor Determinado
O contrato estabelece:
um valor fixo de indenização.
Também pode existir outro critério objetivo e transparente previsto na apólice.
Por isso, não basta dizer:
“seguro paga a Fipe”.
Nem toda apólice funciona dessa maneira.
Seguro paga sempre 100% da Fipe?
Não.
No Valor de Mercado Referenciado, pode existir:
fator de ajuste.
Exemplo:
- 90%;
- 100%;
- 105%;
conforme:
política da seguradora e contratação.
Além disso, pode ser utilizado:
Valor Determinado.
A Susep reconhece essas diferentes modalidades.
Isso é importante para carro financiado?
Muito.
Imagine que o saldo da dívida seja elevado.
Se você contratar uma cobertura cujo limite de indenização é:
inferior ao saldo devedor
pode existir uma diferença após o sinistro.
Por isso:
compare dívida e cobertura.
E se o carro for zero-quilômetro?
Também vale observar:
garantia de valor de novo.
A Susep informa que as seguradoras podem estabelecer períodos diferentes para indenização com critério de veículo zero-quilômetro, como:
- 30 dias;
- 60 dias;
- 90 dias;
- 120 dias;
ou outros períodos previstos no contrato.
Não existe:
um prazo único obrigatório para todos os seguros.
Seguro contra terceiros é importante em carro financiado?
Sim, embora proteja:
um risco diferente.
A cobertura para terceiros não quita o seu carro financiado.
Ela serve para ajudar a proteger financeiramente contra danos que você cause:
a outras pessoas ou bens.
Pode incluir:
- danos materiais;
- danos corporais;
- danos morais.
Conforme:
o que foi contratado.
O financiamento já inclui seguro Auto?
Não presuma.
A parcela do financiamento pode conter:
- principal;
- juros;
- tarifas;
- outros custos;
- eventualmente produtos contratados.
Leia:
o CET e o contrato.
Se existir seguro:
identifique qual é.
Pode ser:
- prestamista;
- outro produto.
Não conclua automaticamente que:
é seguro Auto completo.
O que é CET?
CET significa:
Custo Efetivo Total.
É uma medida utilizada para mostrar o custo completo:
da operação de crédito.
Antes de financiar, confira se algum serviço ou seguro foi incluído:
no custo do financiamento.
Descobri seguro no contrato que não pedi. O que fazer?
Primeiro, identifique:
qual seguro é.
Depois verifique:
- se houve aceite;
- se havia opção sem o seguro;
- se você pôde escolher outra seguradora.
O STJ estabelece que o consumidor não pode ser compelido a contratar seguro com:
o banco ou seguradora por ele indicada.
Se houver dúvida:
- procure a instituição;
- peça documentação;
- registre protocolo;
- use SAC e ouvidoria quando necessário.
Posso escolher minha seguradora?
A jurisprudência do STJ protege:
a liberdade de escolha
contra imposição de seguradora vinculada ao banco.
Isso não significa que qualquer seguro será necessariamente aceito em qualquer operação se houver requisitos contratuais legítimos.
Mas impedir toda escolha e condicionar o crédito à seguradora indicada:
pode caracterizar venda casada.
O seguro precisa durar o financiamento inteiro?
O seguro Auto possui:
vigência própria.
Ele não acompanha automaticamente:
todo o prazo do financiamento.
Se você financiar por:
60 meses
e contratar seguro com vigência de:
12 meses
será necessário:
renovar ou contratar outra proteção
ao final da vigência, caso queira permanecer segurado.
E se eu deixar o seguro vencer?
O financiamento continuará.
Mas o carro poderá ficar:
sem aquela proteção securitária.
Se ocorrer um evento depois do término da vigência:
não existe cobertura daquela apólice encerrada.
Por isso, confira sempre:
datas de início e término.
A Susep determina que essas datas estejam indicadas na documentação contratual.
Vale fazer seguro apenas contra roubo e furto?
Pode ser uma opção dependendo:
das necessidades e do orçamento.
Mas você precisa compreender o que fica de fora.
Um produto limitado pode não cobrir:
- colisão;
- danos causados ao próprio veículo em acidente;
- fenômenos naturais;
- outros eventos.
Antes de escolher:
compare o risco que você continuará assumindo.
Seguro completo é sempre melhor?
Não existe uma resposta universal.
O melhor produto é o que apresenta:
coberturas adequadas ao seu perfil e ao seu orçamento.
Uma cobertura muito ampla, mas impossível de manter financeiramente, pode não ser a melhor solução.
Por outro lado, escolher apenas:
o menor preço
pode deixar riscos importantes descobertos.
Vale cotar o seguro antes de financiar?
Sim.
Esse é um dos melhores momentos para fazer a cotação.
Imagine dois carros:
Carro A
Prestação:
R$ 2.000
Seguro anual:
R$ 3.000
Carro B
Prestação:
R$ 1.900
Seguro anual:
R$ 5.000
O Carro B parece mais barato olhando apenas:
a parcela.
Mas, quando você inclui:
o seguro
a diferença muda.
Quanto realmente custa um carro financiado por mês?
Não use apenas:
a prestação.
Considere:
- financiamento;
- seguro;
- combustível;
- IPVA;
- licenciamento;
- manutenção;
- pneus;
- estacionamento;
- pedágio.
Exemplo ilustrativo:
Financiamento:
R$ 2.200
Seguro mensalizado:
R$ 350
Combustível:
R$ 700
IPVA provisionado:
R$ 300
Manutenção:
R$ 250
Total aproximado:
R$ 3.800 por mês.
Ainda podem existir:
- estacionamento;
- pedágio;
- imprevistos.
Vale financiar um carro sem conseguir pagar o seguro?
Essa é uma decisão financeira que merece atenção.
Se a prestação já consome praticamente todo o orçamento disponível:
o carro pode estar acima da sua capacidade financeira.
O custo real envolve:
muito mais que a parcela.
Uma opção pode ser:
- reduzir o valor do veículo;
- aumentar a entrada;
- escolher outro modelo;
- revisar o prazo;
- comparar seguros.
Seguro evita qualquer prejuízo em carro financiado?
Não.
Seguro transfere:
os riscos previstos na apólice.
Existem:
- limites;
- exclusões;
- franquias;
- condições.
Além disso:
a indenização pode ser inferior ao saldo devedor.
Portanto:
seguro reduz riscos, mas não elimina qualquer possibilidade de prejuízo.
Seguro cobre inadimplência?
Seguro Auto:
não.
Se você perdeu o emprego e não consegue pagar as parcelas:
o seguro Auto não cobre automaticamente essa situação.
Pode haver produtos de proteção financeira ou prestamista com determinadas coberturas.
Mas isso depende:
do contrato.
Seguro cobre manutenção do carro financiado?
Não automaticamente.
O fato de o carro ser financiado não transforma seguro Auto em:
garantia mecânica.
Normalmente, não são automaticamente cobertos:
- revisão;
- óleo;
- filtros;
- pneus desgastados;
- manutenção preventiva;
- desgaste natural.
Seguro cobre pane?
A assistência pode oferecer serviços como:
- guincho;
- socorro;
- chaveiro.
Mas isso não significa:
pagamento automático do reparo mecânico.
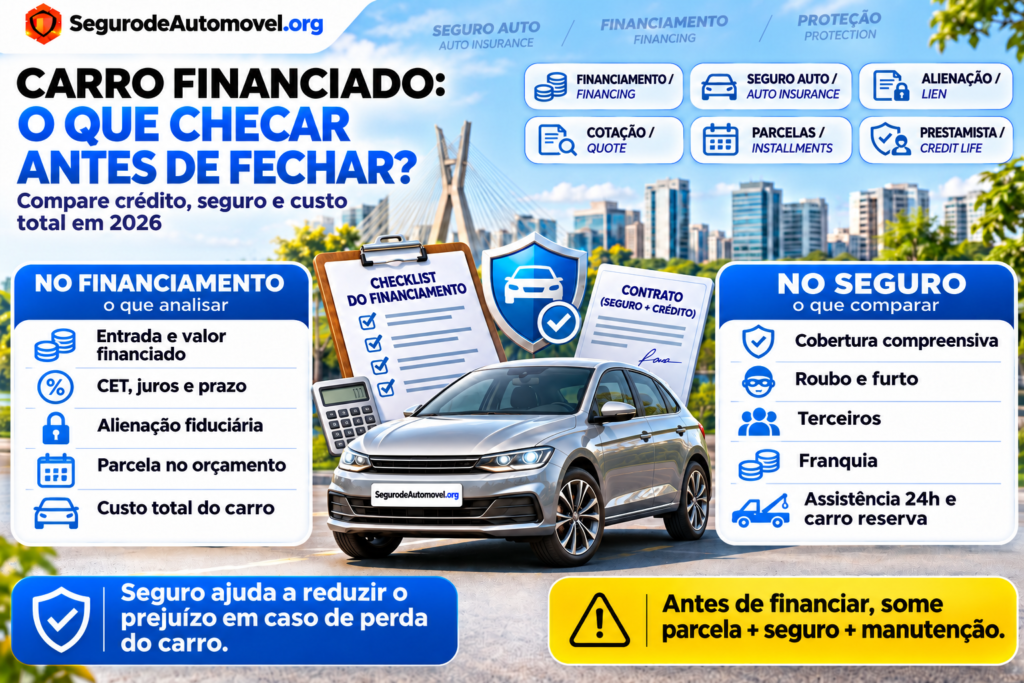
Checklist antes de financiar um carro
Financiamento
- Qual valor do carro?
- Quanto vou dar de entrada?
- Qual valor será financiado?
- Qual a taxa?
- Qual o CET?
- Quantas parcelas?
- Quanto pagarei no total?
Garantia
- Existe alienação fiduciária?
- Como funciona o gravame?
- Como ocorre a baixa após a quitação?
Seguro incluído no financiamento
- Existe algum seguro?
- É seguro Auto?
- É prestamista?
- Foi contratado voluntariamente?
- Posso escolher seguradora?
- Quanto custa?
Seguro Auto
- Roubo?
- Furto?
- Colisão?
- Incêndio?
- Eventos naturais?
Indenização
- Valor de Mercado Referenciado?
- Qual tabela?
- Qual fator de ajuste?
- Valor Determinado?
- Quanto é o LMI?
- O valor é compatível com o saldo financiado?
Terceiros
- Danos materiais?
- Danos corporais?
- Danos morais?
- Quais limites?
Franquia
- Qual valor?
- Normal?
- Reduzida?
- Majorada?
- Consigo pagar em caso de sinistro?
Assistência
- Guincho?
- Carro reserva?
- Chaveiro?
- Pane?
Orçamento
- Prestação?
- Seguro?
- Combustível?
- IPVA?
- Manutenção?
- Pneus?
- Reserva de emergência?
Perguntas frequentes
Carro financiado é obrigado a ter seguro Auto?
Não existe uma obrigação geral aplicável a todo financiamento. Verifique as condições específicas do contrato.
O banco pode exigir garantia?
Sim.
Em financiamento de veículo, o próprio automóvel normalmente pode servir como garantia.
O que é alienação fiduciária?
É uma garantia em que o credor recebe o domínio fiduciário/resolúvel do bem, enquanto o devedor permanece com sua posse direta.
O banco é dono do carro?
A expressão é simplificada demais. O banco é credor fiduciário e possui o domínio resolúvel/garantia, enquanto o devedor utiliza e mantém a posse direta do veículo.
Posso dirigir normalmente?
Sim.
Roubo cancela o financiamento?
Não.
Furto cancela a dívida?
Não.
Se o carro for roubado, continuo devendo?
Sem uma indenização ou outra forma de quitação:
a obrigação de crédito não desaparece automaticamente.
Seguro pode cobrir roubo?
Sim, quando essa cobertura foi contratada.
Seguro pode cobrir furto?
Sim, conforme a apólice.
Roubo sem recuperação pode gerar indenização integral?
Pode, conforme as condições contratuais.
A seguradora quita automaticamente todo financiamento?
Não necessariamente.
Ela paga a indenização até os limites contratados, e o procedimento precisa considerar o saldo devedor e o gravame.
E se a indenização for maior que a dívida?
Depois da regularização do financiamento, pode existir saldo remanescente conforme o procedimento aplicável.
E se a indenização for menor que o saldo?
Pode restar diferença de dívida.
Seguro paga as parcelas?
Seguro Auto tradicional não é feito para pagar prestações mensais por perda de renda.
O que é seguro prestamista?
É um seguro voltado à quitação ou amortização da dívida em determinados eventos cobertos.
Prestamista é seguro Auto?
Não.
Prestamista cobre roubo do carro?
Não automaticamente.
Seguro Auto cobre morte do financiado?
Não é essa a função principal do seguro Auto.
Posso ter Auto e prestamista juntos?
Sim.
Banco pode obrigar a contratar seguro com ele?
O STJ estabelece que o consumidor não pode ser compelido a contratar seguro com a instituição financeira ou seguradora indicada por ela.
Isso pode ser venda casada?
Pode, quando a concessão do crédito é condicionada à contratação de seguro específico sem liberdade de escolha.
Posso escolher seguradora?
A liberdade de escolha deve ser respeitada; a imposição de seguradora vinculada ao credor pode caracterizar venda casada.
Seguro do carro financiado é mais caro?
Não necessariamente.
Financiamento altera o perfil de risco?
O preço do seguro depende de vários fatores, como modelo, perfil, CEP, uso e coberturas.
Seguro paga sempre 100% da Fipe?
Não.
O que é Valor de Mercado Referenciado?
É uma modalidade em que a indenização utiliza tabela de referência e fator de ajuste.
O que é Valor Determinado?
É uma modalidade com valor fixo estabelecido no contrato.
Preciso renovar o seguro todo ano?
Se a apólice tiver vigência anual e você quiser continuar protegido:
sim, será necessário renovar ou contratar outra apólice.
Financiamento de 60 meses garante seguro por 60 meses?
Não.
Seguro cobre manutenção?
Não automaticamente.
Vale cotar seguro antes de financiar?
Sim.
Conclusão
O antigo artigo tinha uma ideia correta:
um carro financiado sem seguro pode representar um risco financeiro grande.
Se o veículo for roubado ou sofrer uma perda grave:
a dívida do financiamento não desaparece automaticamente.
Mas o texto precisava de algumas correções importantes.
A primeira é:
carro financiado não possui, por regra geral, obrigação automática de contratar seguro Auto.
É necessário analisar:
o contrato e as garantias da operação.
A segunda:
não é correto simplesmente afirmar que:
“o banco é dono do carro”.
Na alienação fiduciária, o credor recebe:
domínio resolúvel e posse indireta como garantia
enquanto o devedor continua:
na posse direta do veículo.
A terceira correção está na indenização.
Não existe uma regra universal em que a seguradora simplesmente faça:
dois pagamentos automáticos.
O procedimento depende de:
- valor da indenização;
- saldo devedor;
- instituição financeira;
- gravame;
- seguradora;
- documentação.
O ponto principal é:
a dívida precisa ser considerada.
Se a indenização for suficiente para liquidá-la, pode existir saldo remanescente para o segurado.
Se a indenização for:
menor que o saldo devedor
pode restar uma diferença a ser resolvida.
Por isso, quem financia um carro deve comparar:
valor segurado x saldo financiado.
Também é importante não confundir:
seguro Auto
com:
seguro prestamista.
O seguro Auto protege determinados riscos relacionados ao veículo.
O prestamista protege:
a dívida em determinados eventos previstos no contrato.
E existe mais um direito importante:
o banco não pode obrigar o consumidor a contratar seguro com a própria instituição financeira ou com seguradora indicada por ela.
Essa orientação foi fixada pelo STJ no Tema 972.
Portanto, antes de financiar um carro:
- compare o CET;
- leia o contrato;
- identifique seguros incluídos;
- verifique sua liberdade de escolha;
- faça cotação de seguro Auto;
- compare o limite da indenização com o saldo da dívida.
Vai financiar seu próximo carro?
Faça a cotação do seguro antes de assinar o financiamento. A prestação é apenas uma parte do custo: seguro, combustível, impostos, manutenção e franquia também precisam caber no orçamento.
Sobre o conteúdo
Atualizado em 3 de novembro de 2026 · Conteúdo informativo
Este artigo atualiza o conteúdo antigo:
“Você PRECISA de um seguro quando financiar um carro”.
As principais correções foram:
- retirada da afirmação de obrigatoriedade geral do seguro Auto;
- explicação da alienação fiduciária;
- correção da ideia de que “o banco é o dono do carro”;
- explicação do domínio resolúvel e da posse direta;
- diferenciação entre seguro Auto e seguro prestamista;
- correção do procedimento de indenização integral;
- inclusão do cenário em que a indenização é menor que a dívida;
- inclusão do cenário em que há saldo remanescente;
- explicação sobre venda casada;
- inclusão do direito de escolher seguradora;
- diferenciação entre dívida e valor segurado;
- inclusão de Valor de Mercado Referenciado e Valor Determinado;
- recomendação de cotar seguro antes da compra.
O financiamento e o seguro são:
contratos distintos.
A existência de um não elimina as obrigações do outro.
A Susep orienta que o consumidor leia as condições do seguro e verifique se o produto atende às suas necessidades antes da contratação.
O Banco Central, por sua vez, destaca que os financiamentos de automóveis podem utilizar o próprio veículo:
como garantia.
segurodeautomovel.org é operado por Zipia Tecnologia LTDA, CNPJ 17.467.253/0001-72. Intermediação por Seguroo Administradora e Corretora de Seguros LTDA, CNPJ 23.699.086/0001-98, SUSEP nº 202088455. Não somos seguradora.