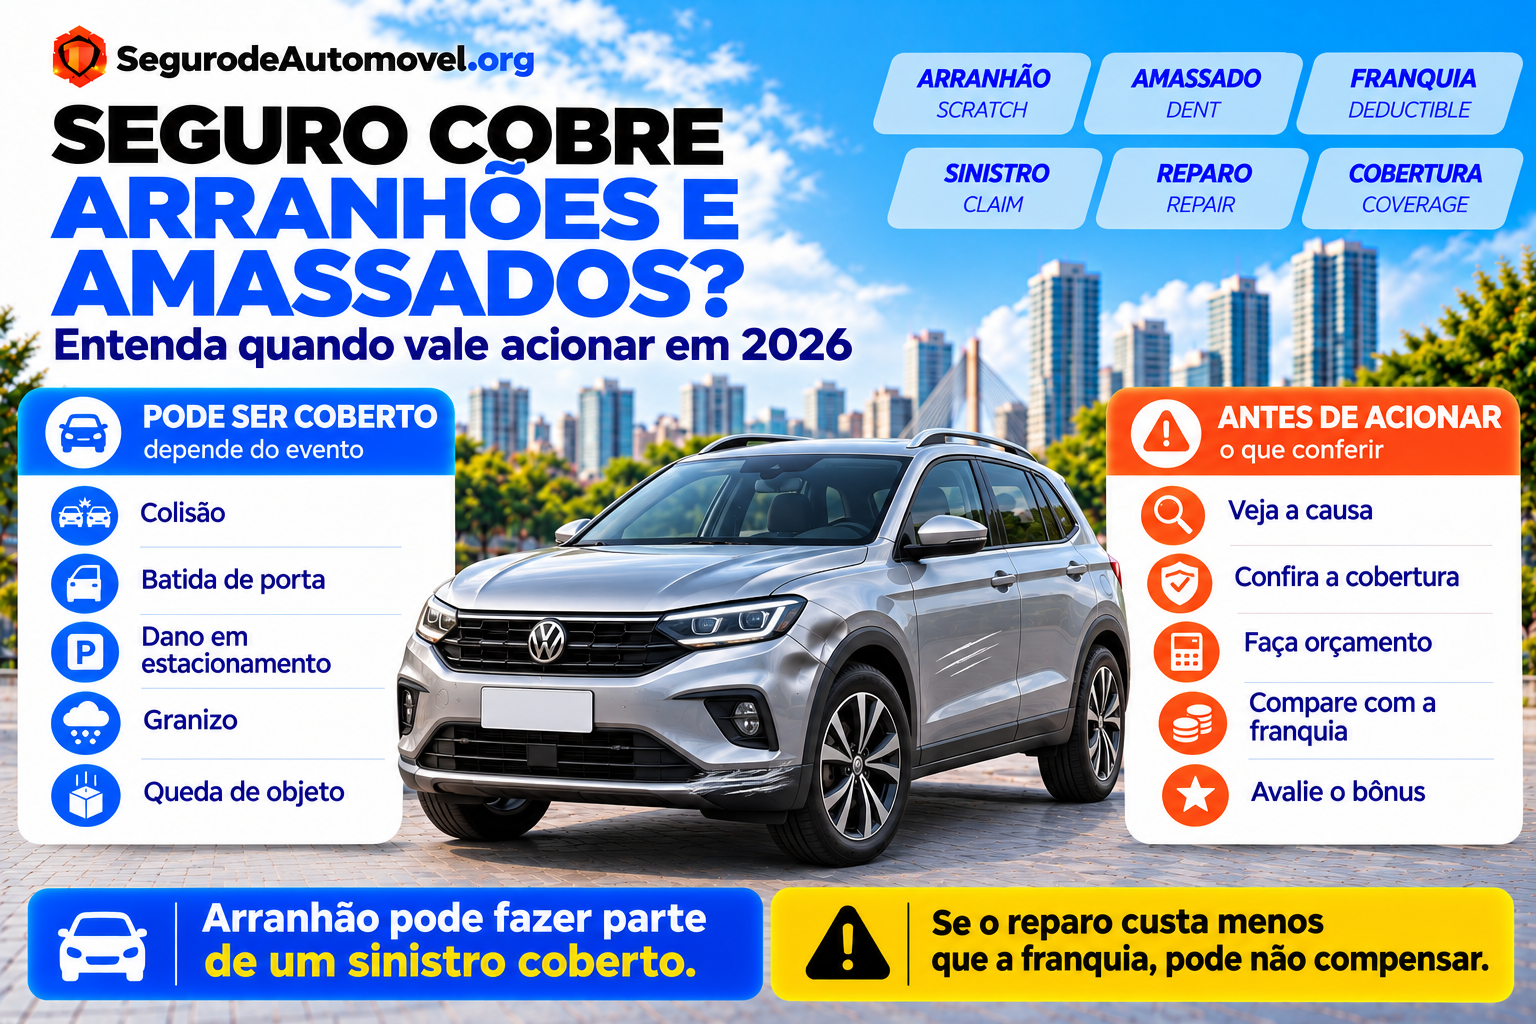
Um risco apareceu na porta.
O para-choque ficou arranhado.
Alguém bateu a porta do carro ao lado e deixou um pequeno amassado.
A primeira dúvida costuma ser:
posso acionar o seguro Auto?
A resposta não é simplesmente:
“seguro não cobre arranhões”.
Dependendo de como o dano aconteceu e das coberturas contratadas:
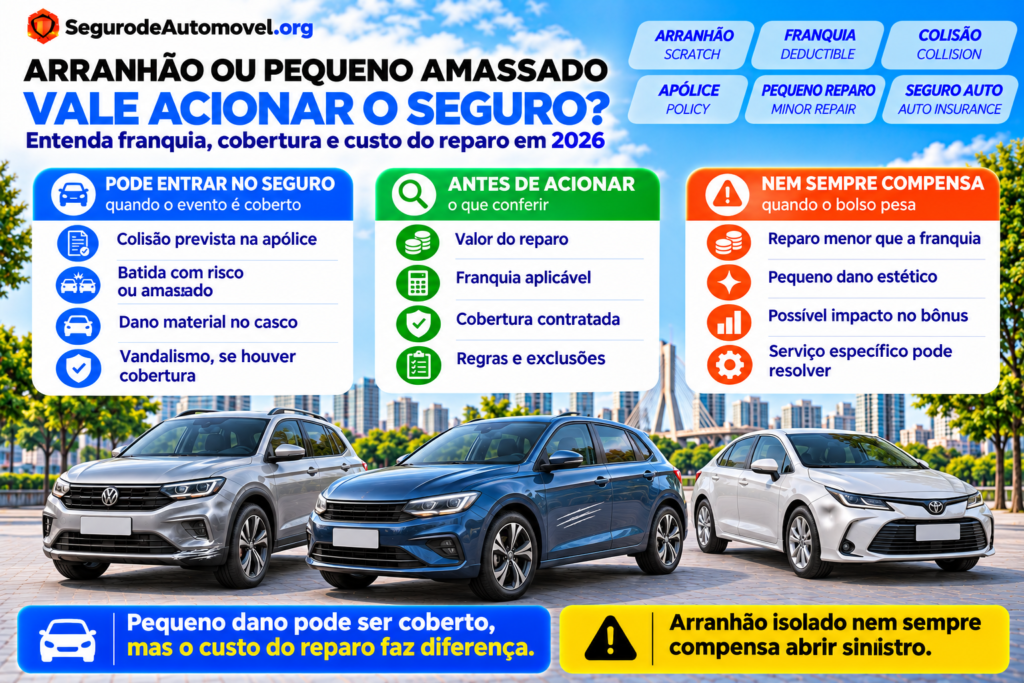
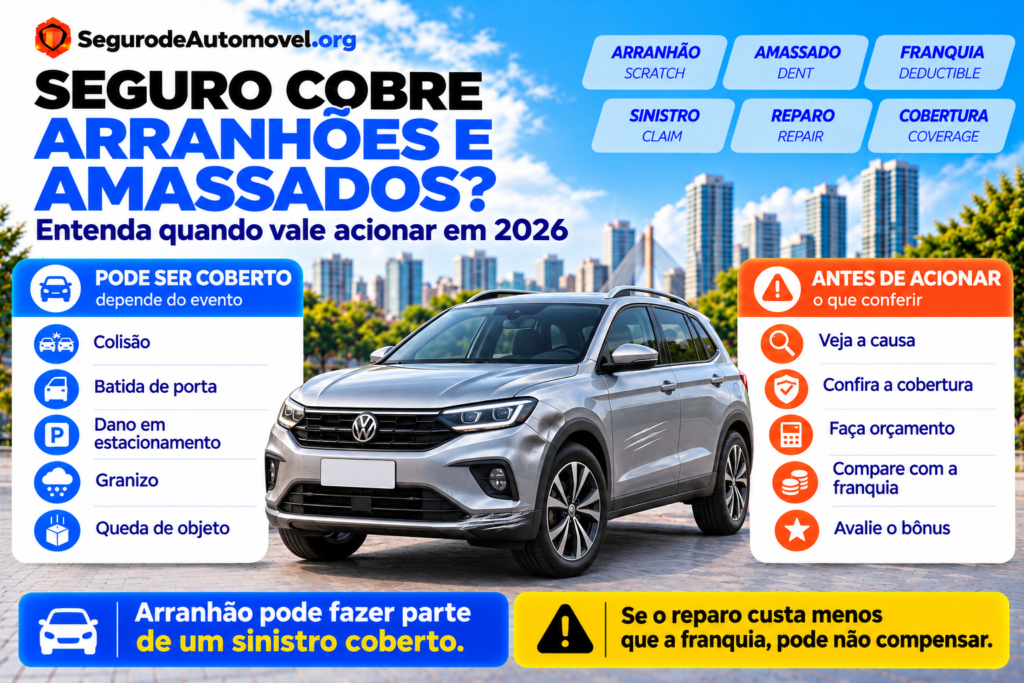
um arranhão ou pequeno amassado pode fazer parte de um sinistro coberto.
O ponto é que, em muitos casos, o reparo custa menos do que:
a franquia.
Quando isso acontece, acionar a cobertura de casco pode não trazer vantagem financeira.
Também existem produtos que oferecem serviços ou coberturas específicas para:
- pequenos reparos;
- pintura;
- para-choques;
- vidros;
- retrovisores;
- outros componentes.
Por isso, antes de pagar o conserto sozinho ou abrir um sinistro:
consulte a apólice.
Atualizado em 3 de novembro de 2026 · Leitura de aproximadamente 13 min · Conteúdo informativo
Seu carro sofreu um risco ou pequeno amassado?
Antes de acionar o seguro, descubra quanto custa o reparo, qual é sua franquia e se existe cobertura específica para pequenos danos.
Resposta rápida
Seguro Auto pode cobrir arranhões e pequenos amassados quando esses danos resultam de um evento coberto pela apólice.
Exemplo:
se outro veículo colide com sua porta e causa:
- risco;
- amassado;
- dano à pintura;
esse prejuízo pode integrar:
um sinistro de colisão.
A Susep explica que seguros de automóvel podem oferecer cobertura para perdas parciais decorrentes de eventos como colisão e outros riscos contratados.
Mas existe um detalhe importante:
a franquia.
Se o reparo custa menos do que a franquia aplicável, normalmente o prejuízo fica por conta do segurado.
Por isso, um pequeno risco isolado frequentemente acaba sendo:
pago diretamente pelo proprietário.
Isso não significa que:
“arranhão nunca é coberto”.
Significa que:
o evento, a cobertura, o custo do reparo e a franquia precisam ser analisados juntos.
Neste artigo
- Seguro Auto cobre arranhões?
- Seguro cobre pequenos amassados?
- Quando um risco pode fazer parte de um sinistro?
- Quando não vale a pena acionar o seguro?
- O que é franquia?
- Se o reparo for menor que a franquia, quem paga?
- Arranhão de vandalismo pode ser coberto?
- Risco em estacionamento pode ser coberto?
- Batida de porta pode ser coberta?
- Risco de chave pode ser coberto?
- Seguro cobre pintura?
- Seguro cobre retoque?
- Existem coberturas para pequenos reparos?
- O que é martelinho de ouro?
- Micropintura é ruim?
- Como saber a profundidade do risco?
- Posso polir em casa?
- Quando procurar uma oficina?
- Abrir sinistro pode afetar bônus?
- Vale acionar seguro para dano pequeno?
- Checklist antes de abrir o sinistro
- Perguntas frequentes
- Conclusão
Seguro Auto cobre arranhões?
Pode cobrir.
Tudo depende:
de como o dano ocorreu e do que foi contratado.
Um risco causado durante uma:
colisão coberta
pode fazer parte dos danos materiais do veículo.
A Susep define a indenização parcial como aquela relacionada a avarias e danos materiais ao veículo que não caracterizem indenização integral.
Portanto:
não é o tamanho do risco sozinho que define se existe cobertura.
É necessário analisar:
- causa;
- evento;
- cobertura;
- franquia;
- exclusões.
Seguro cobre pequenos amassados?
Também pode.
Imagine a seguinte situação:
você está parado em um semáforo e outro veículo atinge levemente a traseira do seu carro.
O dano provoca:
- pequeno amassado;
- riscos;
- descascamento de pintura.
Mesmo que o dano pareça pequeno:
houve uma colisão.
Se a apólice possui cobertura de colisão e o evento atende às condições:
o reparo pode fazer parte do sinistro.
O problema pode ser:
o valor da franquia.
O que é franquia?
Franquia é a parcela do prejuízo que pode ficar sob responsabilidade do segurado em determinados sinistros.
A Susep explica que, em uma franquia dedutível, a seguradora assume os prejuízos que ultrapassam o valor da participação prevista no contrato.
Exemplo ilustrativo:
Reparo: R$ 6.000
Franquia: R$ 3.000
Nesse cenário, se o sinistro estiver coberto e a franquia funcionar dessa maneira:
o segurado participa com:
R$ 3.000
e a seguradora assume o restante conforme o contrato.
E se o risco custar menos que a franquia?
Esse é o cenário mais comum nos pequenos danos.
Imagine:
reparo da pintura: R$ 900
franquia: R$ 3.000
Nesse caso:
acionar a cobertura de casco normalmente não faria sentido financeiro.
O prejuízo não ultrapassa a franquia.
A própria Susep esclarece que, quando o prejuízo não supera a franquia aplicável, o segurado pode ficar responsável por esse custo.
É por isso que muita gente conclui:
“seguro não cobre riscos”.
Na prática, muitas vezes o problema é:
franquia maior que o custo do reparo.
Todo arranhão tem franquia?
Não necessariamente.
Pode existir:
- cobertura principal de casco;
- cobertura específica;
- serviço adicional;
- franquia reduzida para determinado item;
- benefício sem franquia em determinadas situações.
A Susep permite que seguros tenham diferentes estruturas de coberturas e franquias, inclusive regras próprias para itens independentes do veículo.
Por isso:
consulte seu contrato.
Arranhão causado por colisão pode ser coberto?
Sim, pode.
Se o risco aconteceu durante um evento classificado como:
colisão coberta
ele pode ser incluído no orçamento do reparo.
Exemplo:
você encosta a lateral do carro em:
uma coluna da garagem.
O resultado é:
- porta arranhada;
- paralama amassado;
- pintura danificada.
Se sua cobertura inclui esse tipo de colisão:
o conjunto dos danos pode ser analisado pela seguradora.
E se alguém bater no meu carro estacionado?
Também pode existir cobertura.
Imagine que você deixe o carro estacionado e encontre:
- porta amassada;
- lateral raspada;
- para-choque danificado.
Se o dano decorrer de uma colisão e houver cobertura para casco:
pode existir direito ao reparo.
Ainda assim, devem ser considerados:
- franquia;
- documentação;
- condições contratuais;
- avaliação da seguradora.
Batida de porta de outro carro é coberta?
Pode ser.
Mas, em um dano muito pequeno, novamente entra a questão:
do custo do reparo.
Se o prejuízo for de:
R$ 500
e sua franquia for:
R$ 2.500
provavelmente não haverá vantagem em utilizar a cobertura principal.
Arranhão provocado por vandalismo é coberto?
Depende.
Um dano intencional causado por terceiro pode estar ou não dentro dos riscos garantidos pelo produto.
Não presuma.
Verifique:
- cobertura;
- exclusões;
- definição do evento;
- procedimento de aviso.
A Susep reforça que as coberturas e os riscos excluídos devem ser consultados nas condições contratuais.
Risco feito com chave é coberto?
Pode depender das condições da apólice.
Se alguém riscar intencionalmente o veículo:
o dano existe.
Mas o direito à indenização dependerá:
dos riscos cobertos no contrato.
Não existe uma regra universal dizendo:
“risco de chave sempre é coberto”
ou:
“nunca é coberto”.
Seguro cobre pintura?
Pode cobrir a pintura quando o dano faz parte:
de um sinistro coberto.
Exemplo:
uma colisão danifica:
- para-choque;
- porta;
- pintura.
O reparo autorizado pode incluir:
preparação e repintura das áreas atingidas.
Mas seguro Auto não deve ser tratado como:
serviço de estética automotiva.
Seguro cobre pintura desgastada pelo tempo?
Normalmente, desgaste natural não deve ser confundido com:
sinistro.
Pintura deteriorada por:
- idade;
- exposição ao sol;
- falta de conservação;
- desgaste progressivo;
não corresponde necessariamente a um:
evento súbito coberto pelo seguro.
Confira as exclusões do contrato.
Seguro cobre carro riscado por galho?
Depende.
Se o contrato possui cobertura aplicável ao evento que causou o dano:
pode existir cobertura.
Exemplo:
um objeto cai sobre o carro durante um evento coberto e provoca:
- riscos;
- amassados;
- quebra.
Nesse caso, não se analisa apenas:
o risco na pintura.
Analisa-se:
a causa do prejuízo.
Seguro cobre granizo?
Pode.
Coberturas de casco podem incluir danos decorrentes de fenômenos da natureza, conforme:
o produto contratado.
A Susep cita entre as possíveis coberturas eventos como:
- queda de granizo;
- queda de objetos;
- submersão;
- outros riscos previstos.
Se o granizo provocar:
pequenos amassados
eles podem fazer parte do sinistro.
Existem coberturas específicas para pequenos reparos?
Podem existir.
Algumas seguradoras oferecem produtos ou serviços com nomes como:
- pequenos reparos;
- reparo rápido;
- reparo de para-choque;
- reparo de pintura;
- martelinho;
- estética automotiva.
Mas:
não existe uma cobertura universal com as mesmas regras em todas as seguradoras.
Pode haver:
- limite de acionamentos;
- tamanho máximo do dano;
- áreas elegíveis;
- franquia própria;
- oficinas específicas.
Confira:
a proposta e a apólice.
Cobertura de vidros resolve risco na lataria?
Não.
Cobertura de vidros é voltada para componentes como:
- para-brisa;
- vidros laterais;
- vidro traseiro;
e, dependendo do produto:
- retrovisores;
- faróis;
- lanternas.
A Susep cita cobertura de vidros como uma cobertura adicional possível.
Isso não significa automaticamente:
cobertura para pintura da carroceria.
Como saber se é realmente um arranhão?
Antes de procurar pintura, observe:
o tipo de marca.
Algumas marcas que parecem riscos podem ser:
- sujeira;
- borracha;
- tinta transferida de outro objeto;
- resíduo superficial.
Uma lavagem adequada pode revelar que:
a pintura não foi realmente cortada.
Posso esfregar com pano para tirar?
Tenha cuidado.
Usar:
- pano áspero;
- produto abrasivo;
- solvente inadequado;
pode transformar:
uma marca superficial
em:
um dano real ao verniz.
Prefira:
- lavagem adequada;
- produto automotivo indicado;
- pano de microfibra limpo.
Como saber a profundidade do risco?
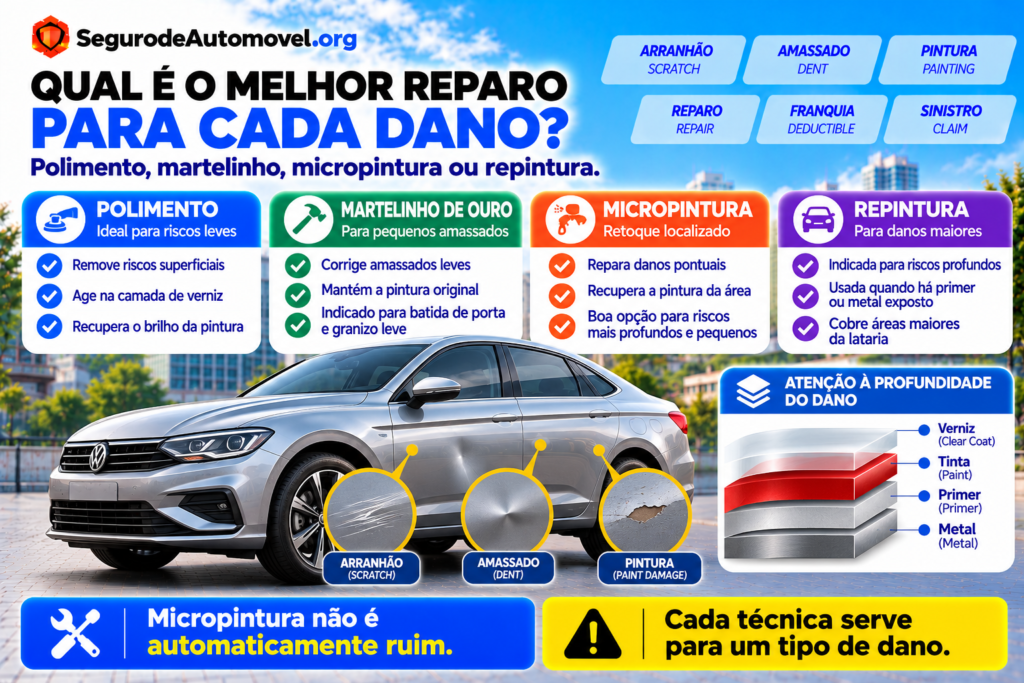
A pintura automotiva possui diferentes camadas.
De forma simplificada:
- verniz;
- tinta;
- primer;
- superfície da peça.
Um risco muito superficial pode atingir apenas:
o verniz.
Um risco profundo pode chegar à:
- tinta;
- base;
- metal.
Quanto mais profundo:
mais complexo tende a ser o reparo.
Risco superficial pode sair com polimento?
Em alguns casos:
sim.
Se o dano estiver apenas na camada superficial do verniz, um profissional pode avaliar se:
polimento técnico
é suficiente.
Mas polimento também remove:
uma pequena camada de verniz.
Por isso, não deve ser feito repetidamente ou de maneira agressiva.
Posso polir o carro em casa?
É possível realizar cuidados simples, mas:
não é recomendável improvisar técnicas abrasivas sem conhecimento.
Produtos inadequados podem:
- manchar;
- queimar o verniz;
- criar hologramas;
- piorar o acabamento.
Se você não sabe a profundidade do dano:
procure avaliação profissional.
E se o risco chegou à tinta?
Pode ser necessário:
- retoque;
- micropintura;
- repintura parcial;
- repintura da peça.
A melhor técnica depende:
do tipo de dano.
Micropintura deve ser evitada?
Não como regra.
Essa é outra correção necessária no artigo antigo.
O texto dizia:
“evite a micropintura”.
Mas a micropintura não é automaticamente ruim.
Quando executada corretamente e em um dano compatível:
pode ser uma solução adequada.
O resultado depende de:
- técnica;
- preparação;
- cor;
- localização;
- tamanho do dano;
- qualidade do profissional.
Portanto:
não existe regra universal de que pintura localizada sempre desvaloriza o carro.
Quando a micropintura pode fazer sentido?
Em danos:
- pequenos;
- localizados;
- sem grande deformação;
- compatíveis com a técnica.
Ela pode evitar a necessidade de repintar:
uma área muito maior.
A decisão deve ser técnica.
Quando uma pintura maior pode ser necessária?
Em situações com:
- risco extenso;
- diferença de tonalidade;
- amassado;
- dano em várias áreas;
- exposição do primer ou metal.
Nesse cenário, pode ser necessário trabalhar:
uma peça inteira ou uma área maior.
O que é martelinho de ouro?
É uma técnica destinada a corrigir determinados:
amassados na carroceria
sem necessariamente precisar repintar a peça.
Pode funcionar especialmente em danos nos quais:
a pintura não foi quebrada.
Exemplos:
- pequena batida de porta;
- alguns danos de granizo;
- amassados leves.
Não serve para:
todo tipo de dano.
Seguro pode pagar martelinho?
Pode existir cobertura ou serviço específico.
Mas também pode fazer parte de uma reparação autorizada, dependendo:
do sinistro e do orçamento.
Verifique as condições do produto.
Vale acionar o seguro por um risco pequeno?
Antes de decidir, compare:
1. custo do reparo
2. valor da franquia
3. cobertura disponível
4. possível efeito no bônus
Imagine:
- reparo: R$ 1.200;
- franquia: R$ 3.500.
Nesse cenário:
usar a cobertura principal provavelmente não é vantajoso.
Agora imagine:
- porta arranhada;
- paralama amassado;
- para-choque danificado;
- reparo total: R$ 9.000;
- franquia: R$ 3.500.
A situação é:
completamente diferente.
Abrir sinistro pode afetar meu bônus?
Pode.
A Susep não define uma regra única de bônus para todo o mercado.
Os critérios são determinados:
pela seguradora.
Por isso, antes de acionar por um dano pequeno, também vale verificar:
como aquele sinistro pode afetar a renovação.
Posso fazer orçamento antes de acionar?
Sim.
Para pequenos danos, pode ser útil solicitar orçamento de:
- funilaria;
- pintura;
- martelinho;
- reparo rápido.
Depois compare com:
a franquia.
Isso ajuda a decidir:
se faz sentido abrir o sinistro.
Preciso avisar a seguradora imediatamente?
Se pretende utilizar o seguro:
siga o procedimento previsto na apólice.
A Susep orienta que, em caso de sinistro com danos parciais, o segurado faça o aviso e aguarde a autorização antes de realizar o conserto coberto.
Portanto:
não faça o reparo primeiro e presuma que será reembolsado depois.
Posso escolher qualquer oficina?
Depende:
do contrato.
O seguro pode prever:
- livre escolha;
- rede referenciada;
- ambas.
A Susep informa que essas possibilidades devem estar definidas contratualmente.
E se o risco já existia antes do seguro?
Esse é outro ponto importante.
Avarias anteriores à contratação podem ser:
registradas em vistoria prévia.
A Susep informa que prejuízos associados a avarias previamente constatadas podem não ser indenizáveis em uma reclamação posterior.
Ou seja:
seguro não serve para consertar dano que já existia antes da cobertura começar.
Posso contratar seguro depois que o carro foi arranhado e pedir o reparo?
Não para aquele dano já existente.
O seguro protege contra:
eventos futuros cobertos durante a vigência.
Um risco anterior não se transforma em novo sinistro apenas porque:
a apólice foi contratada depois.
Se outra pessoa arranhou meu carro, posso cobrar dela?
Dependendo das circunstâncias:
sim.
Se houver terceiro identificado e responsável pelo dano, pode existir obrigação de:
reparação.
Se ele possuir seguro com cobertura para terceiros, o caso também pode ser analisado por:
essa seguradora.
Preciso usar meu seguro se o outro motorista foi culpado?
Não necessariamente.
Existem diferentes caminhos.
Por exemplo:
- responsável paga diretamente;
- seguro do terceiro analisa o dano;
- você utiliza sua própria cobertura e a seguradora trata a questão conforme aplicável.
A escolha dependerá:
do caso concreto.
Seguro cobre arranhão provocado por mim mesmo?
Pode.
Imagine que você raspe o veículo em:
uma parede da garagem.
Se houver cobertura de colisão aplicável:
o evento pode ser coberto.
Não é necessário que outro carro esteja envolvido para existir:
uma colisão.
Seguro cobre risco provocado em estacionamento de shopping?
Pode, dependendo:
da causa e da cobertura.
Além da análise do seguro, pode existir discussão sobre:
responsabilidade do estabelecimento
dependendo das circunstâncias concretas.
Guarde:
- fotos;
- horário;
- comprovante;
- imagens disponíveis;
- registro do ocorrido.
Seguro cobre arranhão de enchente?
Um arranhão isolado dificilmente seria o principal problema nesse cenário.
Mas danos ao veículo decorrentes de:
submersão ou enchente
podem estar entre os riscos previstos em determinadas coberturas.
Novamente:
o que define a cobertura é o evento e o contrato.
Seguro cobre risco causado por árvore?
Pode.
Se houver cobertura aplicável para:
queda de objetos
e um galho ou árvore danificar o veículo, riscos e amassados podem integrar:
o mesmo sinistro.
A Susep cita queda de objetos como um exemplo de cobertura que pode ser oferecida.
Pequeno dano significa que não devo reparar?
Não.
Alguns riscos profundos podem expor:
a chapa metálica.
Quando isso acontece, existe risco de:
corrosão.
Por isso, mesmo um dano pequeno pode merecer atenção.
O que fazer quando o risco chega ao metal?
Não deixe indefinidamente sem avaliação.
Procure:
uma oficina especializada.
O reparo pode envolver:
- tratamento da superfície;
- primer;
- pintura;
- verniz.
O objetivo não é apenas estética.
É também:
proteger a carroceria.
Checklist antes de acionar o seguro por arranhão ou amassado
Identifique o dano
- É sujeira?
- É transferência de tinta?
- É risco superficial?
- Atingiu a tinta?
- Atingiu o primer?
- Expôs metal?
- Existe amassado?
Entenda a causa
- Colisão?
- Vandalismo?
- Queda de objeto?
- Granizo?
- Estacionamento?
- Dano anterior?
Verifique o seguro
- Tenho cobertura de casco?
- O evento está coberto?
- Existe cobertura de pequenos reparos?
- Existe alguma exclusão?
Compare valores
- Quanto custa o reparo?
- Qual é a franquia?
- Existe franquia específica?
- Vale acionar?
Oficina
- Livre escolha?
- Rede referenciada?
- Preciso de autorização antes?
- Tenho orçamento?
Reparação
- Polimento?
- Martelinho?
- Micropintura?
- Repintura?
- Troca de peça?
Documentação
- Tirei fotos?
- Registrei data e local?
- Existe terceiro?
- Tenho os dados do outro veículo?
- Avisei a seguradora?
Perguntas frequentes
Seguro Auto cobre arranhão?
Pode cobrir, se o dano decorrer de um evento previsto na cobertura contratada.
Todo risco é coberto?
Não.
Pequeno amassado é coberto?
Pode ser, dependendo da causa, da cobertura e da franquia.
Se o conserto custa menos que a franquia, o seguro paga?
Normalmente, na cobertura em que a franquia se aplica, o prejuízo pode ficar por conta do segurado quando não ultrapassa o valor da franquia.
Seguro cobre risco de estacionamento?
Pode, conforme a causa e as condições da apólice.
Seguro cobre batida de porta?
Pode, mas o custo pode ficar abaixo da franquia.
Seguro cobre vandalismo?
Depende dos riscos previstos e das exclusões.
Seguro cobre risco de chave?
Depende da apólice e das circunstâncias.
Seguro cobre pintura?
Pode cobrir quando a pintura precisa ser reparada em consequência de um sinistro coberto.
Seguro cobre pintura queimada de sol?
Não deve ser presumido. Desgaste natural é diferente de um evento súbito coberto.
Seguro cobre polimento?
Pode existir serviço específico, mas não é cobertura automática de todo seguro.
Seguro cobre martelinho de ouro?
Pode existir como serviço ou técnica de reparo autorizada, conforme o produto.
Seguro cobre micropintura?
Pode existir cobertura ou reparação compatível, dependendo do contrato e do sinistro.
Micropintura é ruim?
Não necessariamente.
Quando tecnicamente adequada e bem executada:
pode ser uma solução válida.
Posso polir risco em casa?
Tenha cuidado. Produtos abrasivos inadequados podem piorar o acabamento.
Quando procurar uma oficina?
Quando o dano for profundo, houver amassado ou você não conseguir determinar a extensão.
Se o risco chegou ao metal, preciso reparar?
É recomendável avaliar rapidamente para reduzir o risco de corrosão.
Arranhão anterior ao seguro é coberto?
Não deve ser tratado como um novo sinistro. Avarias pré-existentes podem ser registradas na vistoria.
Posso abrir sinistro depois de já pintar o carro?
Se deseja usar a cobertura, siga o procedimento da apólice antes do reparo. A seguradora pode exigir análise e autorização prévia.
Acionar por arranhão reduz bônus?
Pode afetar conforme as regras da seguradora.
Vale acionar seguro por um risco pequeno?
Depende principalmente de:
custo do reparo x franquia x cobertura x bônus.
Conclusão
O antigo artigo afirmava:
“seguro de carro não cobre arranhões”.
Essa frase é ampla demais.
O correto é:
um arranhão pode ser coberto quando faz parte de um evento previsto no seguro.
A Susep reconhece a possibilidade de cobertura para:
danos parciais ao veículo, inclusive aqueles decorrentes de colisões e outros eventos contratados.
O que acontece é que muitos riscos e pequenos amassados possuem:
baixo custo de reparação.
E aí entra:
a franquia.
Se o reparo custa:
R$ 800
e a franquia é:
R$ 3.000
o dano pode acabar sendo pago pelo proprietário.
Isso é diferente de afirmar que:
o seguro nunca cobre arranhões.
Outro ponto importante é que algumas seguradoras podem oferecer:
serviços específicos para pequenos reparos.
Por isso, sempre verifique:
- cobertura;
- franquia;
- limites;
- oficinas;
- número de acionamentos.
Também atualizamos a recomendação antiga sobre:
micropintura.
Ela não deve ser condenada automaticamente.
Quando o dano é adequado à técnica e o serviço é realizado corretamente:
pode ser uma solução válida.
O mesmo vale para:
- polimento;
- martelinho de ouro;
- repintura localizada.
Cada técnica serve para:
um tipo de dano.
Antes de fazer qualquer reparo, descubra:
a profundidade do risco e a causa.
Se pretende acionar o seguro:
avise a seguradora antes de realizar o conserto.
Seu carro sofreu um risco ou pequeno amassado?
Compare primeiro o orçamento do reparo com sua franquia e verifique se existe cobertura específica para pequenos danos. Isso evita abrir um sinistro que pode não trazer vantagem financeira.
Sobre o conteúdo
Atualizado em 3 de novembro de 2026 · Conteúdo informativo
Este artigo atualiza o antigo conteúdo:
“Seguro de carro não cobre arranhões”.
A principal correção foi retirar a afirmação absoluta de que:
arranhões nunca possuem cobertura.
A cobertura depende:
- da causa;
- do evento;
- da apólice;
- da franquia;
- das exclusões.
A Susep informa que coberturas de seguro Auto podem abranger perdas parciais decorrentes de colisão e outros eventos previstos, enquanto a franquia representa a participação do segurado conforme as condições contratadas.
Também foram atualizados:
- riscos superficiais e profundos;
- polimento;
- micropintura;
- martelinho de ouro;
- vandalismo;
- danos em estacionamentos;
- danos anteriores à contratação;
- autorização prévia da seguradora;
- impacto da franquia;
- possível efeito no bônus.
Cada seguro possui:
suas próprias condições.
Por isso, consulte sempre:
- proposta;
- apólice;
- condições contratuais;
- cláusula de franquia.
segurodeautomovel.org é operado por Zipia Tecnologia LTDA, CNPJ 17.467.253/0001-72. Intermediação por Seguroo Administradora e Corretora de Seguros LTDA, CNPJ 23.699.086/0001-98, SUSEP nº 202088455. Não somos seguradora.