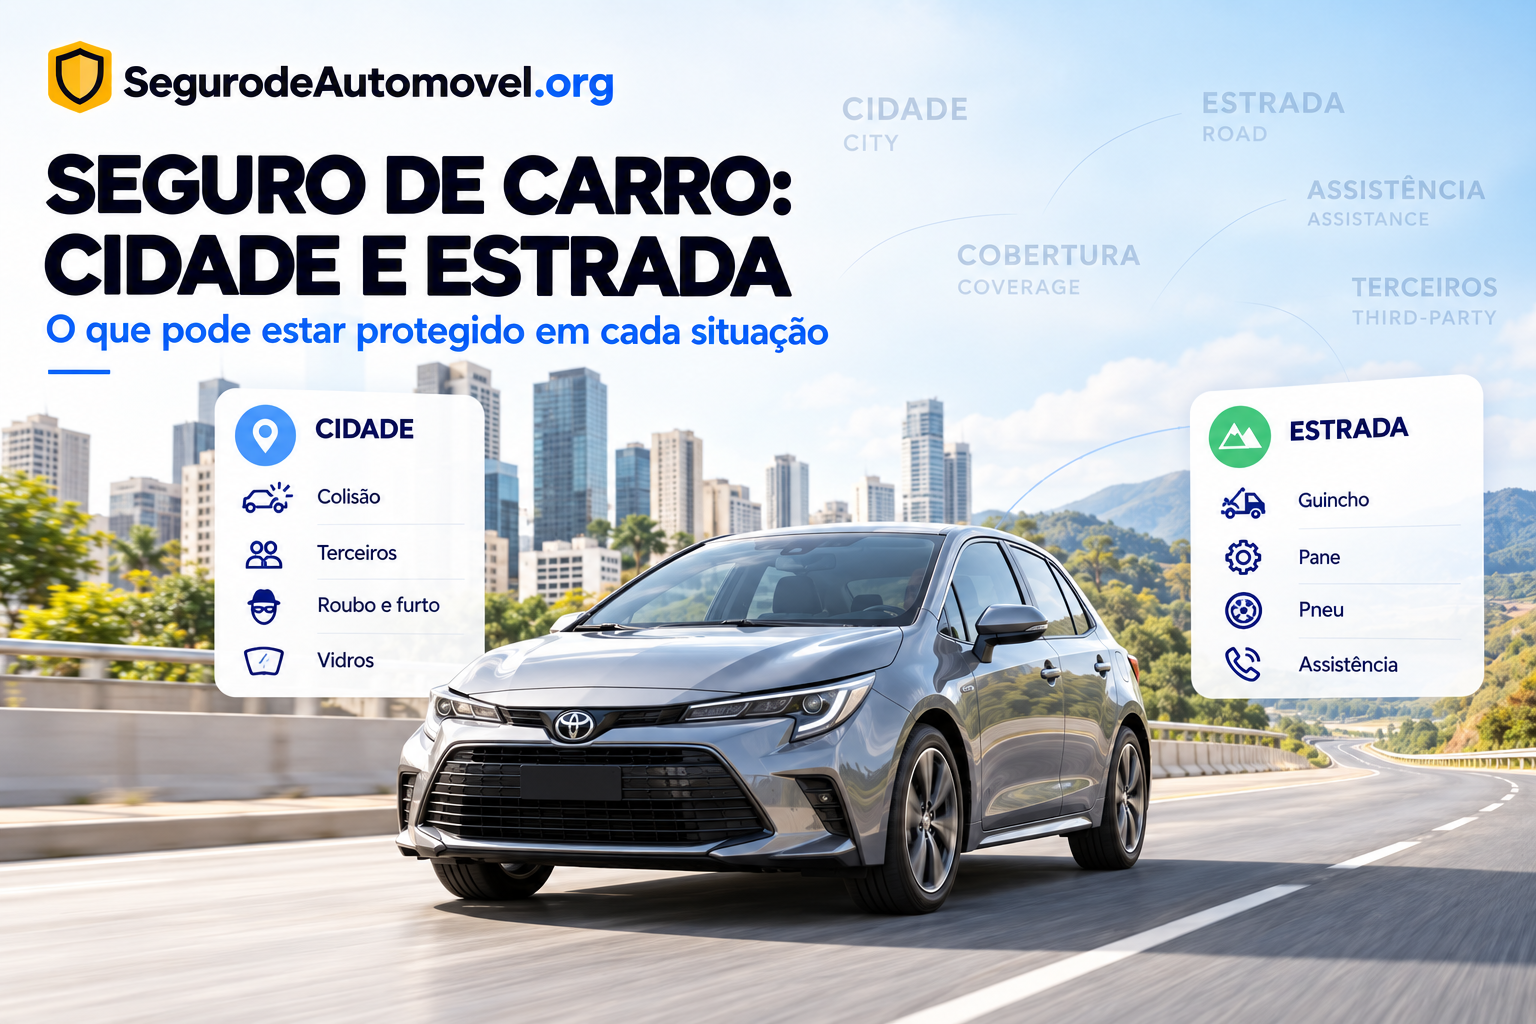
Ter um carro significa assumir diferentes riscos no dia a dia.
No trânsito urbano, podem acontecer:
- colisões;
- danos a terceiros;
- roubo;
- furto;
- quebra de vidros;
- panes;
- pequenos acidentes.
Na estrada, entram ainda situações como:
- necessidade de guincho;
- pane mecânica;
- pneu danificado;
- acidentes longe de casa;
- necessidade de assistência emergencial.
É nesse contexto que o seguro de carro pode ajudar a proteger:
o veículo, o patrimônio e a responsabilidade financeira do motorista, dentro das coberturas contratadas.
Mas é importante começar por uma correção:
seguro auto não cobre automaticamente qualquer problema que aconteça com o carro.
Cada apólice possui:
- coberturas;
- limites;
- franquias;
- exclusões;
- serviços;
- condições próprias.
A SUSEP informa que o limite definido para cada cobertura representa o limite máximo de responsabilidade da seguradora e que prejuízos decorrentes de riscos excluídos nas condições contratuais não são indenizados.
Por isso, a melhor pergunta antes de contratar não é apenas:
“quanto custa o seguro?”
É:
“o que exatamente esta proposta protege e quais riscos continuam comigo?”
Atualizado em 2 de outubro de 2026 · Leitura de aproximadamente 15 min
Resposta rápida
O seguro de carro pode oferecer proteção para o próprio veículo e para prejuízos causados a terceiros, dependendo das coberturas escolhidas.
Entre as proteções que podem aparecer estão:
- colisão;
- roubo e furto;
- incêndio;
- danos a terceiros;
- vidros;
- assistência 24 horas;
- carro reserva;
- outras coberturas adicionais.
A SUSEP informa que as coberturas do seguro automóvel são estruturadas de acordo com as necessidades do segurado e que o prêmio depende do risco avaliado pela seguradora.
Antes de contratar:
- compare seguradoras;
- confira se a empresa é autorizada;
- verifique o corretor, se houver;
- responda corretamente ao questionário de risco;
- compare limites e franquias;
- leia as exclusões;
- confirme quais assistências realmente estão incluídas.
O seguro mais barato não é necessariamente:
o mais adequado ao seu perfil.
Neste artigo
- O que é seguro de carro
- Seguro auto é obrigatório?
- O que o seguro pode cobrir
- Proteção para cidade e estrada
- Como funciona a cobertura para terceiros
- Assistência 24 horas
- Guincho
- Vidros
- Carro reserva
- Como funciona a franquia
- Como a seguradora calcula o preço
- Idade influencia?
- Sexo ainda pode influenciar?
- Tempo de CNH
- Região e garagem
- Uso do veículo
- Histórico de sinistros
- Como preencher o perfil
- Como escolher um corretor
- Como comparar cotações
- Erros antes de contratar
- Checklist
- Perguntas frequentes
- Conclusão
O que é seguro de carro?
Seguro de carro é um contrato pelo qual a seguradora assume:
determinados riscos previstos na apólice
em troca do pagamento do prêmio.
A proteção pode ser estruturada de diferentes maneiras.
Existem produtos que cobrem:
o próprio veículo.
Outros podem incluir também:
- responsabilidade civil;
- acidentes pessoais;
- assistências;
- coberturas adicionais.
A SUSEP informa que todos os veículos terrestres de propulsão a motor e seus reboques podem ser seguráveis, desde que não trafeguem sobre trilhos.
Seguro de carro é obrigatório?
O seguro facultativo de automóvel:
não deve ser confundido com seguros ou mecanismos obrigatórios previstos em legislação específica.
O seguro auto tradicional é contratado:
de acordo com a decisão do proprietário ou responsável.
A questão principal não é se:
todo motorista obrigatoriamente precisa contratar.
É entender:
quanto risco financeiro você aceita assumir sozinho.
O que pode acontecer sem seguro?
Sem determinada cobertura, o próprio motorista pode precisar arcar integralmente com despesas relacionadas a:
- reparo do próprio veículo;
- perda do carro;
- danos causados a terceiros;
- reboque;
- substituição de vidros;
- outros prejuízos.
Por isso, o seguro funciona como:
transferência de determinados riscos à seguradora.
Mas apenas:
dos riscos efetivamente contratados.
O seguro cobre qualquer colisão?
Não necessariamente.
A indenização depende:
- da cobertura contratada;
- da ocorrência;
- das condições da apólice;
- das exclusões;
- da franquia quando aplicável.
A SUSEP orienta o consumidor a ler:
as condições gerais, riscos excluídos e demais cláusulas antes da contratação.
Quais são as principais coberturas?
Entre as coberturas tradicionalmente encontradas estão:
- colisão;
- roubo;
- furto;
- incêndio;
- outros eventos previstos.
Também podem existir coberturas adicionais para:
- vidros;
- acessórios;
- carro reserva;
- assistência 24 horas;
- danos morais;
- outros serviços.
A documentação educacional da SUSEP cita assistência 24 horas, cobertura de vidros, carro reserva e outras proteções adicionais entre opções comuns do mercado.
Seguro compreensivo cobre tudo?
Não.
A palavra:
“compreensivo”
não significa:
“qualquer coisa que aconteça”.
As coberturas e exclusões precisam ser verificadas:
na proposta e nas condições contratuais.
Por isso, evite assumir:
“tenho seguro completo, então tudo está coberto”.
Seguro ajuda na cidade?
Pode ser especialmente útil para riscos comuns do trânsito urbano, como:
- colisões;
- danos a terceiros;
- roubo;
- furto;
- vidros;
- assistência.
Mas a proteção depende:
do que foi efetivamente contratado.
E na estrada?
Na estrada, coberturas e assistências podem fazer diferença em situações como:
- acidente;
- pane;
- necessidade de reboque;
- pneu danificado;
- chaveiro;
- outros eventos previstos.
A assistência 24 horas pode incluir diferentes serviços.
Não existe:
um pacote único obrigatório para todas as seguradoras.
Assistência 24 horas faz parte de todo seguro?
Não necessariamente.
Pode ser:
- incluída no produto;
- opcional;
- contratada com diferentes limites.
A documentação da SUSEP cita serviços como:
- reboque;
- socorro mecânico;
- chaveiro;
- motorista substituto;
entre exemplos de assistência que podem aparecer nos seguros.
Guincho tem quilometragem ilimitada?
Não presuma.
Algumas propostas possuem:
- limite de quilometragem;
- limite por evento;
- regras de utilização;
- determinadas regiões de atendimento.
Antes de contratar, pergunte:
“qual é o limite do guincho?”
Pneu furado é coberto?
Pode estar relacionado:
à assistência 24 horas, dependendo do serviço contratado.
Isso não significa necessariamente que a seguradora:
pagará um pneu novo.
O serviço pode ser apenas:
- troca pelo estepe;
- auxílio;
- reboque.
Confira:
as condições.
Pane mecânica é indenizada?
É preciso diferenciar:
assistência
de:
cobertura securitária para reparo.
Uma assistência pode enviar:
- socorro;
- guincho;
sem necessariamente pagar:
o conserto mecânico do veículo.
Essa distinção evita uma expectativa comum:
“tenho assistência, então a seguradora paga qualquer defeito do carro”.
Como funciona a cobertura de vidros?
Pode incluir:
- para-brisa;
- vidros laterais;
- vidro traseiro;
- retrovisores;
- faróis;
- lanternas;
dependendo da proposta.
Podem existir:
franquias próprias para cada item.
Carro reserva está sempre incluído?
Não.
Pode ser:
- cobertura adicional;
- benefício limitado;
- serviço sujeito a número de dias;
- condicionado a determinados tipos de sinistro.
Para quem depende diariamente do carro para trabalhar:
pode ter bastante valor.
Para quem possui outro veículo disponível:
pode ter menor prioridade.
O que é cobertura para terceiros?
É uma proteção de responsabilidade civil que pode ajudar a indenizar:
danos cobertos causados a outras pessoas ou seus bens, dentro dos limites contratados.
É importante não olhar apenas:
se existe cobertura.
Observe:
quanto existe de limite.
Exemplo
Proposta A:
Danos materiais a terceiros:
R$ 50 mil
Proposta B:
Danos materiais a terceiros:
R$ 200 mil
As duas podem dizer:
“cobertura para terceiros”.
Mas oferecem:
níveis de proteção muito diferentes.
Seguro de terceiros protege meu carro?
Não necessariamente.
Uma cobertura voltada apenas:
à responsabilidade civil
não equivale automaticamente à cobertura para:
danos do seu próprio veículo.
Leia:
o escopo exato da proposta.
O que é franquia?
Franquia é a parcela do prejuízo que pode ficar:
sob responsabilidade do segurado em determinados sinistros.
Não deve ser confundida com:
- prêmio;
- mensalidade;
- limite de cobertura.
Franquia é cobrada em qualquer sinistro?
Não necessariamente.
As condições variam conforme:
tipo de cobertura e evento.
Por isso, verifique:
- quando existe franquia;
- quanto custa;
- se há franquias específicas.
Como o preço do seguro é calculado?
Não existe:
uma tabela universal.
A SUSEP informa que o prêmio é calculado a partir:
do risco ao qual o bem segurado está exposto
e das informações fornecidas sobre:
- veículo;
- segurado;
- condutor.
As seguradoras podem usar:
seus próprios critérios de aceitação e precificação.
O que é o questionário de avaliação de risco?
É o conjunto de perguntas usado pela seguradora para entender:
as características do risco que está assumindo.
A SUSEP cita como possíveis fatores:
- idade;
- tempo de habilitação;
- sexo do principal condutor;
- tipo de uso;
- região de circulação;
- dispositivos de segurança.
As respostas podem influenciar:
o preço e a aceitação da proposta.
A idade influencia no seguro?
Pode influenciar.
A SUSEP inclui:
idade do principal condutor
entre os fatores que podem ser avaliados pelas seguradoras.
Mas é melhor evitar frases como:
“jovens sempre pagam mais porque são mais imprudentes”.
A seguradora avalia:
o conjunto do risco e seus próprios dados atuariais.
Sexo influencia no seguro?
Pode fazer parte:
do questionário de avaliação de risco de determinadas seguradoras.
A SUSEP ainda lista sexo do principal condutor entre fatores que podem ser avaliados na precificação.
Mas não é correto transformar isso em:
“mulheres dirigem melhor”
ou:
“homens necessariamente pagam mais”.
A precificação é feita:
pela seguradora segundo sua metodologia.
Tempo de CNH influencia?
Pode.
A SUSEP também cita:
tempo de habilitação
entre os fatores de avaliação de risco.
Mas novamente:
não existe uma tabela pública única de desconto por anos de carteira.
Histórico de acidentes aumenta o seguro?
Pode influenciar:
a análise da seguradora.
Também existem regras de bônus definidas pelas próprias empresas.
A SUSEP esclarece que não estabelece:
uma regra única para bônus.
Por isso, não use:
“teve acidente = seguro necessariamente aumenta X%”.
Marca do carro influencia?
Pode.
O veículo faz parte:
da avaliação do risco.
Isso pode envolver características relacionadas a:
- custo de reparação;
- preço de peças;
- frequência de sinistros;
- outras informações utilizadas pela seguradora.
Mas não existe uma lista oficial da SUSEP dizendo:
“marca X é mais roubada e custa Y% a mais”.
O modelo influencia?
Sim, pode influenciar.
Dois carros com preços próximos podem ter:
custos de seguro bem diferentes.
Por isso, se estiver planejando comprar um veículo:
faça uma cotação antes da compra.
Capital ou interior: muda o seguro?
Pode mudar.
A região de circulação é explicitamente citada pela SUSEP como fator:
que pode ser considerado no questionário de risco.
Mas não é correto afirmar:
“capital sempre é mais cara e interior sempre é mais barato”.
Cada região possui:
perfil de risco próprio.
CEP influencia?
Pode influenciar porque localização e região de circulação podem:
fazer parte da análise do risco.
Nunca informe:
um endereço diferente do real
apenas para tentar reduzir a cotação.
Ter garagem reduz o preço?
Pode influenciar:
dependendo da seguradora e do perfil.
A SUSEP cita o uso de estacionamento fechado entre exemplos de informações que podem aparecer no questionário de risco.
Não existe, porém:
desconto universal para garagem.
Uso do carro para trabalho aumenta o preço?
Pode alterar a avaliação.
A SUSEP cita o tipo de utilização, como:
- profissional;
- lazer;
- locomoção diária;
entre os elementos avaliados.
O efeito concreto:
depende da seguradora.
Motorista de aplicativo precisa informar o uso?
Sim, o uso real do veículo precisa:
ser declarado corretamente.
Se o automóvel passou a ter utilização diferente daquela originalmente informada:
consulte a seguradora ou o corretor.
A SUSEP recomenda comunicar alterações relevantes no perfil durante a vigência.
Posso informar um uso diferente para pagar menos?
Não é recomendado e pode gerar:
problemas graves.
O Código Civil e as regras contratuais podem permitir perda do direito à indenização quando informações relevantes são prestadas de forma inexata ou omitidas em determinadas circunstâncias.
A SUSEP alerta expressamente que respostas incorretas no questionário podem comprometer:
o direito à indenização.
Quem dirige o carro precisa ser informado?
Se a seguradora perguntar:
sim.
Responda corretamente sobre:
- condutor principal;
- condutores frequentes;
- outras informações pedidas.
Não omita outro motorista apenas:
para tentar reduzir o preço.
O perfil pode mudar durante o seguro?
Sim.
Exemplos:
- mudança de endereço;
- novo condutor;
- mudança no uso do veículo;
- mudança de garagem;
- início de uso profissional.
A SUSEP recomenda que alterações relevantes sejam comunicadas para que, se necessário:
seja feito um endosso.
Preciso contratar por corretor?
O seguro pode ser comercializado:
por diferentes canais permitidos.
Quando houver corretor intermediando, é importante verificar:
se ele está regularmente cadastrado.
A SUSEP mantém consulta oficial de corretores e informa que o corretor que deseja atuar na intermediação de seguros precisa:
estar registrado perante a autarquia.
Como verificar um corretor?
A consulta oficial permite pesquisar por:
- nome;
- CPF;
- CNPJ;
- produtos;
- situação do registro.
Se estiver contratando por intermédio de um profissional:
faça essa conferência.
Como verificar a seguradora?
Consulte:
as entidades licenciadas pela SUSEP.
O portal da autarquia oferece essa consulta ao consumidor.
A SUSEP recomenda uma seguradora?
Não.
O registro ou autorização:
não significa recomendação comercial da SUSEP.
A própria autarquia informa que o registro de um plano não representa:
incentivo ou recomendação de comercialização.
Como escolher uma seguradora?
Compare:
- preço;
- coberturas;
- limites;
- franquia;
- assistência;
- condições de pagamento;
- exclusões;
- canais de atendimento;
- regras do produto.
Evite decidir somente:
pela marca mais conhecida
ou:
pelo menor preço.
Preciso cotar em várias seguradoras?
É recomendável comparar porque:
cada seguradora precifica o risco de forma própria.
Uma empresa pode apresentar:
uma proposta competitiva para determinado perfil
e outra não.
O corretor que trabalha com várias seguradoras pode ajudar?
Pode facilitar:
a comparação de propostas.
Mas verifique se:
- está registrado;
- apresenta produtos de seguradoras autorizadas;
- explica as diferenças entre coberturas.
Não compare apenas a parcela
Uma proposta pode parecer barata porque está dividida:
em muitas parcelas.
Compare:
o prêmio total do seguro.
Também analise:
- franquia;
- limites;
- adicionais.
Exemplo de comparação
Seguro A
Prêmio anual:
R$ 2.800
Franquia:
R$ 3.500
Terceiros:
R$ 150 mil
Vidros:
incluídos
Carro reserva:
7 dias
Seguro B
Prêmio anual:
R$ 2.400
Franquia:
R$ 5.500
Terceiros:
R$ 50 mil
Vidros:
não incluídos
Carro reserva:
não incluído
A diferença de:
R$ 400
não conta toda a história.
O Seguro B é:
mais barato.
Mas também oferece:
estrutura diferente de proteção.
Valores apenas ilustrativos.
O que conferir na proposta?
A SUSEP recomenda verificar:
- prêmio;
- capitais segurados;
- condições gerais;
- riscos excluídos;
- critérios de atualização;
- documentos exigidos;
- outras cláusulas.
Não contrate antes de entender:
essas informações.
Existe prazo para a seguradora aceitar a proposta?
A orientação da SUSEP informa que, em regra, a seguradora possui:
15 dias para se manifestar sobre a proposta, observadas as condições aplicáveis; se houver recusa, ela deve ser formalizada.
Portanto:
cotação não é a mesma coisa que proposta aceita.
Seguro começa no momento em que eu pago?
Não necessariamente.
Confira:
data e horário de início da vigência.
A SUSEP informa que essas informações devem constar:
nos documentos contratuais.
O seguro precisa durar um ano?
Não obrigatoriamente.
As regras atuais permitem seguros com:
diferentes períodos de vigência, inclusive cobertura intermitente dentro do período contratado.
Por isso, confira:
o produto específico.
O que acontece se não pagar o seguro?
A falta de pagamento pode gerar:
- suspensão;
- cancelamento;
conforme as condições contratuais.
Isso pode comprometer:
o direito à indenização caso o sinistro ocorra depois da suspensão ou cancelamento.
Seguro de carro evita prejuízo?
Pode reduzir:
a exposição financeira aos riscos cobertos.
Mas não existe:
eliminação completa de risco.
Ainda podem existir:
- franquias;
- limites;
- exclusões;
- eventos não cobertos.
Seguro significa tranquilidade total?
É melhor evitar essa promessa.
Seguro pode proporcionar:
proteção financeira e serviços de assistência, mas não elimina:
- acidentes;
- transtornos;
- tempo de reparo;
- despesas não cobertas.
Seguro é indispensável?
Essa frase também deve ser usada com cautela.
Seguro auto facultativo é:
uma decisão de gerenciamento de risco.
Para algumas pessoas, assumir a perda de um carro sem proteção seria financeiramente muito difícil.
Para outras:
a estratégia pode ser diferente.
O papel do conteúdo é ajudar o motorista a:
entender os riscos e decidir com informação.
O que considerar para escolher as coberturas?
Pergunte:
Se meu carro for roubado hoje, consigo substituí-lo?
Se não:
proteção para o próprio veículo pode ser relevante.
Se eu causar uma colisão com um carro caro, consigo pagar o prejuízo?
Se não:
responsabilidade civil merece atenção.
Se meu carro quebrar longe de casa, tenho outra assistência?
Se não:
assistência 24 horas pode ser útil.
Se meu carro ficar vários dias na oficina, consigo me locomover?
Se não:
carro reserva pode ter valor.
Erros comuns antes de contratar
Escolher apenas pelo menor preço
Preço sozinho:
não mostra a cobertura.
Informar dados errados
Pode comprometer:
o seguro.
Não ler exclusões
Você pode descobrir apenas no sinistro que:
o evento não estava coberto.
Não conferir o limite de terceiros
“Tem terceiros”:
não basta.
Não verificar franquia
Uma franquia alta pode transformar um sinistro parcial em:
desembolso relevante.
Confundir assistência com cobertura
Guincho e socorro não significam:
conserto mecânico pago.
Assumir que “completo” significa tudo
Não significa.
Não verificar seguradora ou corretor
Use:
as consultas oficiais da SUSEP.
Tabela: o que conferir antes de escolher
| Item | O que verificar |
|---|---|
| Cobertura do veículo | Quais riscos estão incluídos |
| Terceiros | Limites materiais, corporais e outros |
| Franquia | Valor e situações de aplicação |
| Vidros | Itens incluídos e franquias |
| Assistência | Serviços e limites |
| Guincho | Quilometragem |
| Carro reserva | Quantidade de dias e condições |
| Condutores | Quem precisa ser informado |
| Uso do carro | Particular, trabalho, outros |
| Região | Dados reais de circulação e residência |
| Exclusões | Situações sem cobertura |
| Prêmio | Custo total |
| Vigência | Data e horário de início e fim |
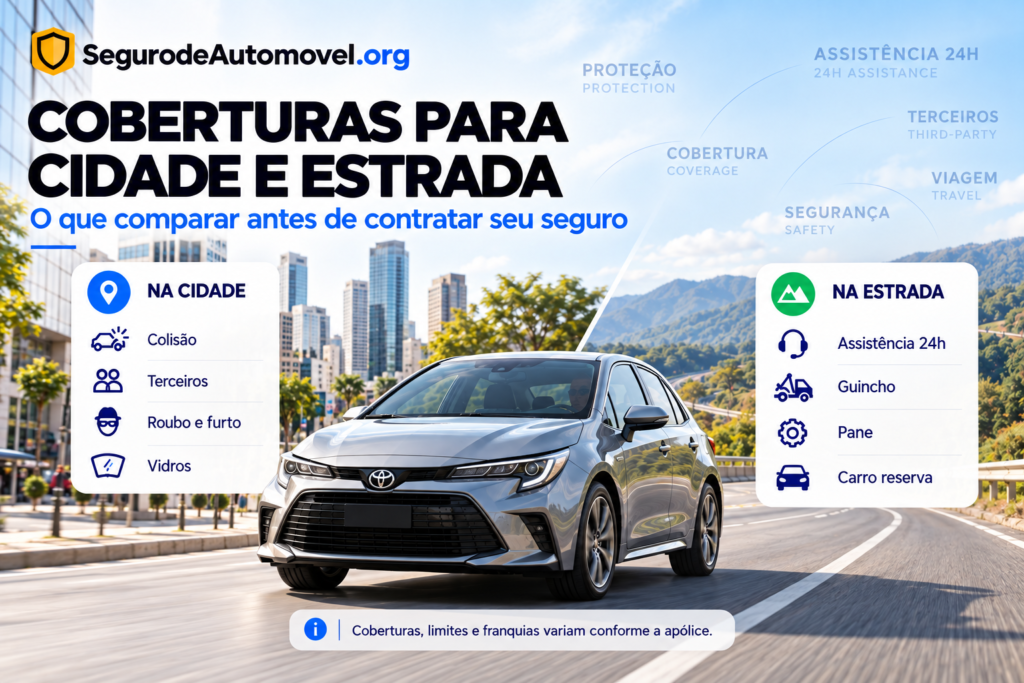
Checklist antes de contratar
- A seguradora está autorizada pela SUSEP?
- O corretor está registrado, se houver?
- Li a proposta?
- Sei qual é o prêmio total?
- Sei quando a cobertura começa?
- Sei quando termina?
- Conferi as coberturas do carro?
- Conferi os limites para terceiros?
- Sei qual é a franquia?
- Conferi cobertura de vidros?
- Sei como funciona o carro reserva?
- Sei a quilometragem do guincho?
- Li as exclusões?
- Informei todos os condutores corretamente?
- Informei o uso verdadeiro do carro?
- Informei corretamente a garagem?
- Comparei outras propostas?
- Comparei coberturas equivalentes?
- Guardei a proposta e a apólice?
- Sei como acionar a seguradora em caso de sinistro?
Perguntas frequentes
O que é seguro de carro?
É um contrato no qual a seguradora assume determinados riscos previstos:
na apólice
em troca do pagamento do prêmio.
Seguro auto cobre colisão?
Pode cobrir se:
essa proteção estiver contratada.
Confira as condições.
Seguro cobre roubo e furto?
Pode haver cobertura para:
roubo e furto, dependendo do produto contratado.
Seguro cobre pane?
A assistência pode oferecer:
socorro ou guincho.
Isso não significa automaticamente:
pagamento do reparo mecânico.
Seguro cobre pneu furado?
Pode existir assistência para:
troca ou auxílio, conforme o serviço contratado.
Não significa necessariamente:
pneu novo pago pela seguradora.
Seguro cobre vidros?
Pode ser contratado:
como cobertura adicional ou parte do produto, dependendo da proposta.
Seguro cobre terceiros?
Pode.
Mas é necessário contratar:
a cobertura correspondente e escolher seus limites.
Seguro de terceiros cobre meu próprio carro?
Não necessariamente.
Verifique:
o que a cobertura inclui.
Carro reserva está incluído em todo seguro?
Não.
Depende:
do produto.
Guincho é ilimitado?
Não necessariamente.
Confira:
quilometragem e regras.
Idade influencia o preço?
Pode influenciar.
A SUSEP inclui idade entre fatores que podem ser considerados:
na avaliação de risco.
Sexo influencia o seguro?
Pode ser uma informação utilizada por determinadas seguradoras no questionário de avaliação de risco.
Mas não existe:
uma tabela universal.
Tempo de CNH influencia?
Pode.
Também é citado entre:
fatores possíveis de avaliação.
Morar na capital deixa seguro mais caro?
Não necessariamente em todos os casos.
A região pode influenciar:
a avaliação de risco, mas o resultado depende da seguradora e do perfil.
Usar o carro para trabalho aumenta o seguro?
Pode alterar:
a análise do risco.
O tipo de uso é uma informação que pode ser considerada pelas seguradoras.
Preciso informar que trabalho com o carro?
Sim, se isso fizer parte:
do questionário ou representar mudança relevante no perfil.
Posso omitir informações para pagar menos?
Não é uma boa estratégia.
Informações incorretas ou omissões relevantes podem comprometer:
o direito à indenização.
Como verificar se o corretor é registrado?
A SUSEP disponibiliza:
consulta pública de corretores.
Como verificar a seguradora?
Utilize:
a consulta de entidades licenciadas no portal da SUSEP.
A SUSEP indica a melhor seguradora?
Não.
Autorização e registro:
não equivalem a recomendação comercial.
Preciso fazer várias cotações?
É recomendável.
Seguradoras utilizam:
critérios próprios de precificação e aceitação.
O seguro mais barato é o melhor?
Não necessariamente.
Compare:
preço + coberturas + limites + franquia + assistência + exclusões.
Posso contratar seguro direto com seguradora?
Existem diferentes canais de distribuição.
Se houver corretor:
verifique seu registro.
A proposta já significa que estou segurado?
Não necessariamente.
Confira:
aceitação e início da vigência.
Seguro sempre dura 12 meses?
Não.
As regras atuais permitem:
outros períodos de vigência.
O que acontece se eu não pagar?
Pode haver:
suspensão ou cancelamento, conforme o contrato.
Seguro de carro vale a pena?
Depende:
- do valor do veículo;
- da sua exposição a riscos;
- das coberturas;
- do preço;
- da sua capacidade de absorver prejuízos.
Não existe:
resposta universal.
Conclusão
O seguro de carro pode ajudar a proteger:
o patrimônio do motorista e sua responsabilidade financeira, tanto no trânsito urbano quanto em viagens.
Mas a proteção não deve ser tratada como:
“cobertura para qualquer problema”.
O seguro funciona dentro:
dos limites da apólice.
Por isso, antes de contratar, confira:
- quais riscos estão cobertos;
- quais estão excluídos;
- limites para terceiros;
- franquias;
- assistência;
- carro reserva;
- vidros;
- regras do perfil.
Também responda corretamente:
ao questionário de avaliação de risco.
A SUSEP informa que informações como idade, tempo de habilitação, sexo do principal condutor, uso do veículo, região de circulação e dispositivos de segurança podem ser consideradas pelas seguradoras na avaliação e precificação.
O texto antigo também precisava de alguns ajustes.
Não é correto afirmar de forma universal que:
- seguro auto é indispensável para todo motorista;
- quem tem seguro “tem tudo o que precisa” em qualquer problema;
- capital sempre custa mais que interior;
- mulheres necessariamente pagam menos que homens;
- todo histórico de acidente aumenta automaticamente o prêmio;
- uso profissional sempre eleva o preço na mesma proporção;
- qualquer pane ou pneu furado é pago pela seguradora;
- uma lista de seguradoras específicas representa necessariamente as melhores opções do mercado.
A melhor estratégia é:
entender seu risco → escolher as coberturas → preencher corretamente o perfil → comparar propostas equivalentes → conferir seguradora e corretor → contratar conscientemente.
Sobre o conteúdo
Redação SegurodeAutomovel.org
Conteúdo atualizado em 2 de outubro de 2026, com base nas informações e regras vigentes da Superintendência de Seguros Privados — SUSEP para seguro de automóveis.
A SUSEP informa atualmente que:
- o seguro automóvel é regulado principalmente pela Circular SUSEP nº 639/2021, complementada pelas regras de seguros de danos aplicáveis;
- o prêmio é definido pela seguradora de acordo com o risco e as informações fornecidas sobre veículo, segurado e condutor;
- idade, tempo de habilitação, sexo do principal condutor, uso, região e dispositivos de segurança podem integrar o questionário de avaliação de risco;
- informações inexatas ou omissões relevantes podem prejudicar o direito à indenização;
- mudanças relevantes no perfil devem ser comunicadas à seguradora;
- corretores de seguros devem estar registrados na SUSEP e podem ser consultados publicamente;
- as condições do plano e seus riscos excluídos devem estar disponíveis antes da contratação.
Aviso institucional: este conteúdo é informativo e não substitui a proposta, a apólice ou as condições contratuais do seguro. Coberturas, limites, franquias, serviços, preços e critérios de aceitação variam entre seguradoras e perfis. Antes de contratar, leia as condições do produto e confirme se a seguradora está autorizada pela SUSEP.
Participe da conversa.
Compartilhe sua dúvida ou experiência. Comentários passam por moderação para manter uma discussão útil e respeitosa.