Quem procura seguro de carro em Pernambuco normalmente quer responder três perguntas:
quanto custa?
o estado influencia na cotação?
E:
quais coberturas realmente vale contratar?
Não existe uma única resposta.
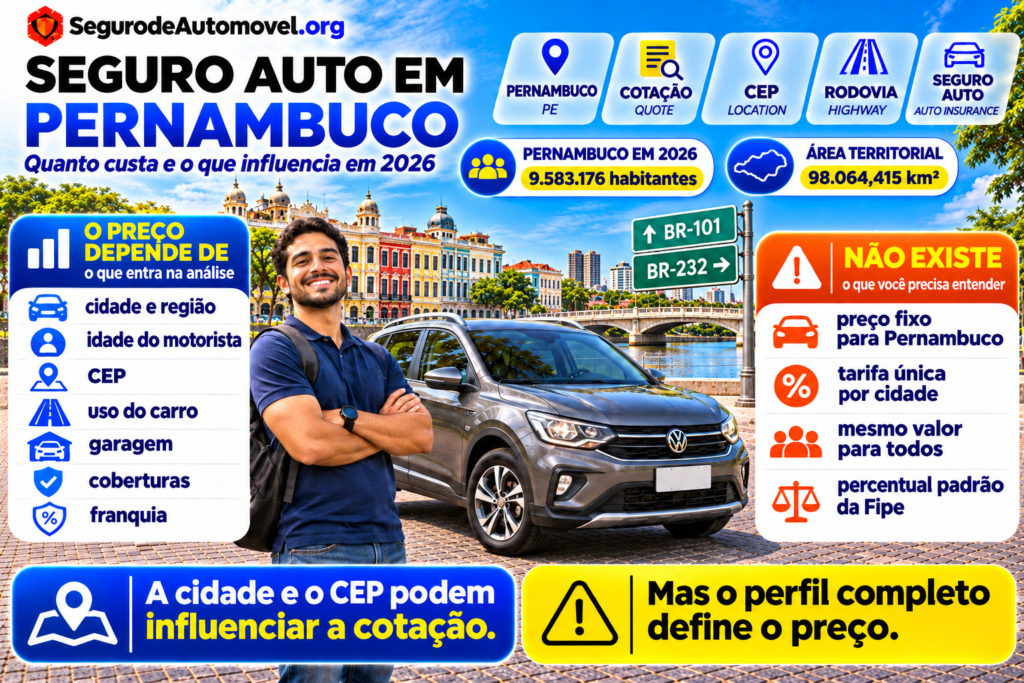
O preço do seguro Auto depende de uma combinação de fatores como:
- veículo;
- versão;
- ano;
- idade do motorista;
- CEP;
- cidade;
- região de circulação;
- utilização;
- garagem;
- franquia;
- coberturas.
Por isso:
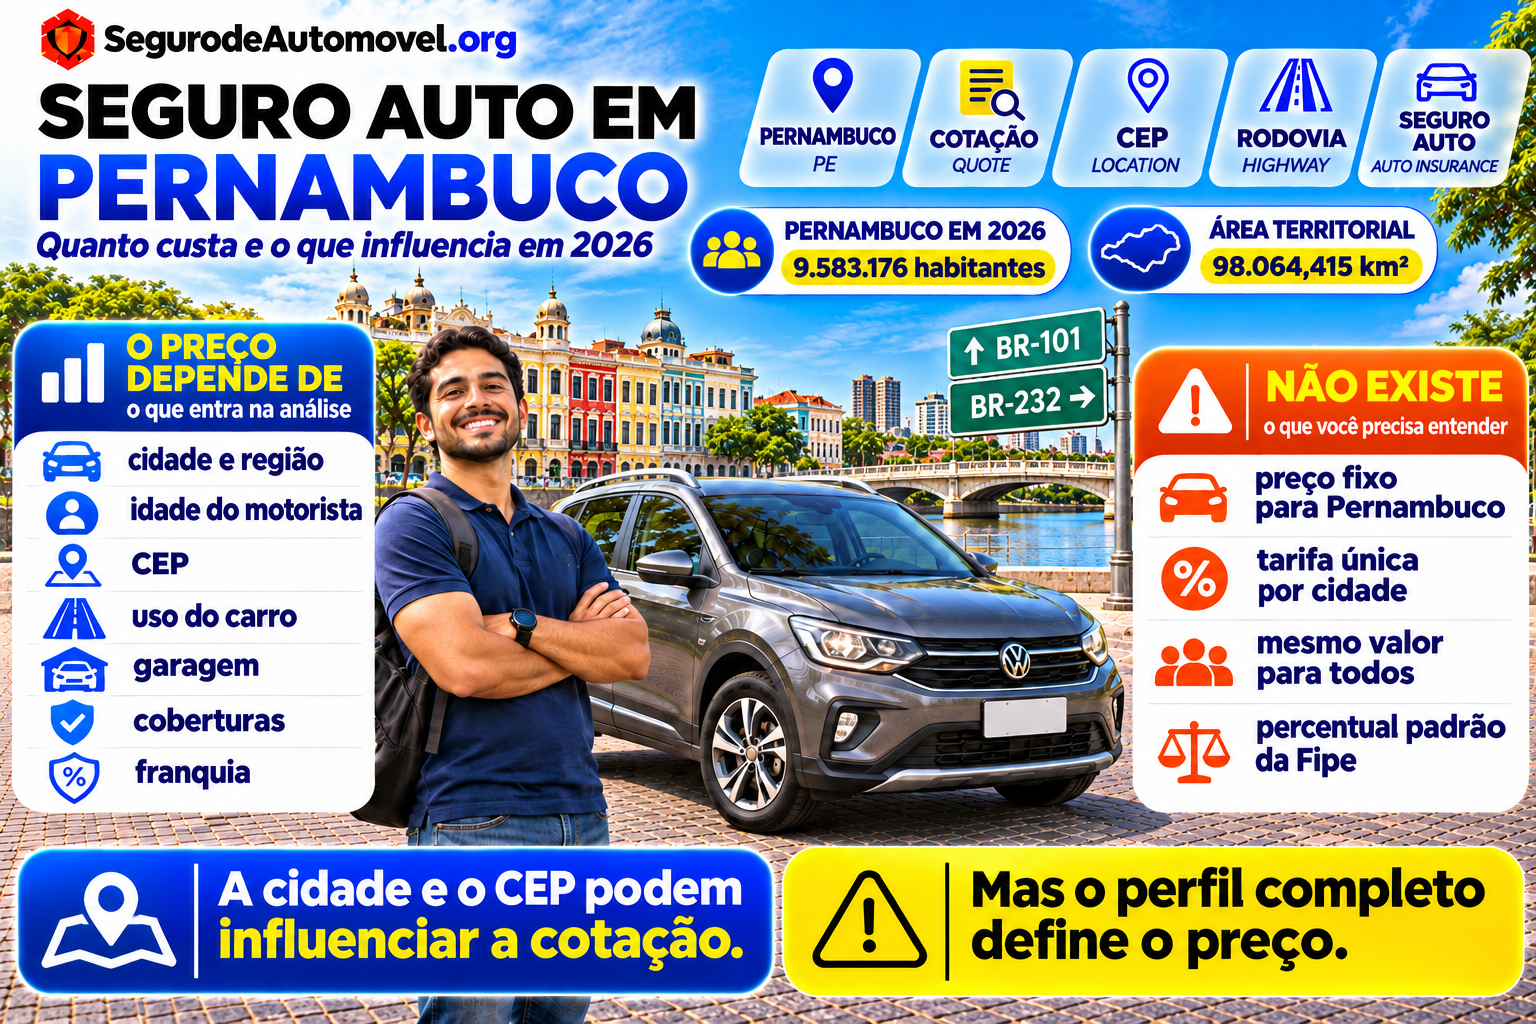
não existe um preço único de seguro Auto para Pernambuco.
Um motorista que mora em Recife pode receber:
uma cotação diferente de outro que mora em Caruaru, Petrolina, Garanhuns ou outra cidade do estado.
Além da localização, o perfil do motorista e o veículo também podem mudar bastante:
o prêmio.
O próprio contexto de Pernambuco precisava de atualização.
Segundo o IBGE, o estado possui atualmente:
- 98.064,415 km² de área territorial;
- 9.058.931 habitantes no Censo 2022;
- 9.583.176 habitantes estimados em 2026;
- 92,37 habitantes por km² de densidade demográfica no Censo 2022.
Pernambuco continua sendo um dos estados mais importantes do Nordeste.
Sua economia reúne:
- serviços;
- comércio;
- indústria;
- agropecuária;
- logística;
- turismo;
- tecnologia;
- atividades portuárias.
O PIB estadual representou aproximadamente:
2,5% do PIB brasileiro em 2023
e teve crescimento real de:
2,4% naquele ano.
Atualizado em 6 de novembro de 2026 · Leitura de aproximadamente 17 min · Conteúdo informativo
Quer saber quanto custa proteger seu carro em Pernambuco?
Faça sua cotação pelo segurodeautomovel.org e compare propostas usando o mesmo veículo, perfil, franquia e coberturas.
Resposta rápida
Seguro Auto em Pernambuco:
não possui preço tabelado.
O valor pode variar conforme:
- cidade;
- CEP;
- veículo;
- condutor;
- utilização;
- garagem;
- franquia;
- coberturas.
O seguro pode oferecer, conforme contratação:
- roubo;
- furto;
- colisão;
- incêndio;
- determinados eventos naturais;
- responsabilidade civil;
- assistência 24 horas;
- carro reserva;
- cobertura para vidros.
Mas atenção:
seguro Auto não cobre manutenção comum como regra.
Troca de óleo, revisão, pneus desgastados, bateria, embreagem e defeitos mecânicos decorrentes de desgaste:
não são automaticamente cobertos.
Também não é adequado continuar dizendo que Pernambuco possui:
“um dos maiores índices de roubo de veículos do Brasil”
com base em estatísticas de:
2015.
Hoje existem bases oficiais atualizadas da Secretaria de Defesa Social, com dados mensais de:
- roubos de veículos;
- furtos de veículos;
- crimes contra o patrimônio.
A SDS mantém inclusive microdados disponíveis:
de janeiro de 2014 a outubro de 2026.
Neste artigo
- Como funciona o seguro Auto em Pernambuco?
- Quanto custa?
- CEP e cidade influenciam?
- Quantos habitantes Pernambuco tem?
- Qual é a área do estado?
- Como está a economia?
- Quais rodovias são importantes?
- Como estão os roubos e furtos de veículos?
- Os dados de 2015 ainda servem?
- Quais carros são mais roubados?
- Fusca e Boxer ainda lideram?
- O que influencia a cotação?
- Seguro em Recife é diferente do interior?
- Garagem ajuda?
- Uso profissional muda o preço?
- Seguro cobre roubo e furto?
- Seguro cobre colisão?
- Como funciona terceiros?
- Seguro cobre manutenção?
- O que é franquia?
- Seguro paga sempre 100% da Fipe?
- Perda total é sempre 75%?
- Assistência 24 horas cobre pane?
- Carro reserva está sempre incluído?
- Como comparar propostas?
- Como economizar?
- Checklist
- Perguntas frequentes
- Conclusão
Como funciona o seguro Auto em Pernambuco?
O funcionamento é semelhante ao de:
qualquer outro estado brasileiro.
O interessado fornece informações sobre:
- carro;
- motorista;
- endereço;
- circulação;
- utilização;
- estacionamento.
A seguradora utiliza esses dados para:
avaliar o risco.
Depois, pode:
- aceitar;
- precificar;
- oferecer determinadas condições;
- recusar a proposta.
Por isso:
duas seguradoras podem apresentar preços completamente diferentes para o mesmo motorista.
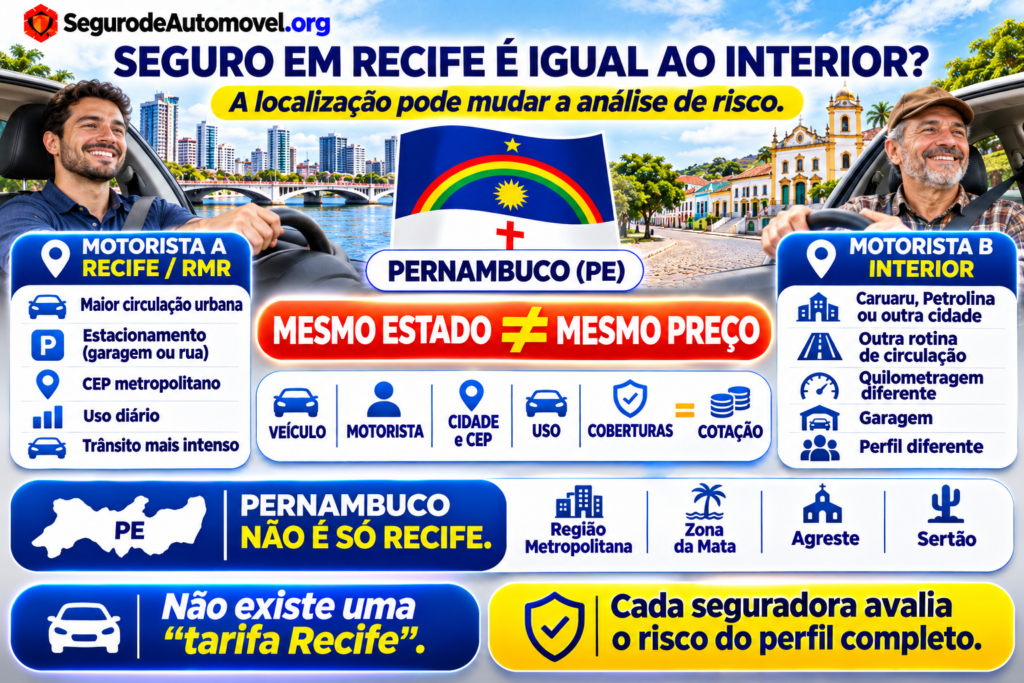
Quanto custa seguro Auto em Pernambuco?
Não existe:
uma média confiável para todo o estado.
Pernambuco possui:
mais de 9,5 milhões de habitantes estimados em 2026
e realidades muito diferentes entre:
- Recife;
- Olinda;
- Jaboatão dos Guararapes;
- Paulista;
- Caruaru;
- Petrolina;
- Garanhuns;
- Serra Talhada;
- outras cidades.
Por isso:
não faz sentido aplicar um único preço a todo Pernambuco.
Exemplo
Imagine:
Motorista A
- 48 anos;
- carro popular;
- garagem fechada;
- uso particular;
- pequena quilometragem.
Motorista B
- 21 anos;
- SUV;
- veículo permanece na rua;
- uso diário intenso.
Mesmo que os dois morem:
no mesmo estado
as propostas podem ser:
muito diferentes.
Seguro custa uma porcentagem da Fipe?
Não existe regra como:
“seguro custa 5% da Fipe”.
O valor do veículo pode influenciar.
Mas também entram:
- motorista;
- região;
- reparabilidade;
- frequência de sinistros;
- utilização;
- cobertura;
- franquia.
A cidade influencia?
Pode.
Um motorista que mora em:
Recife
não necessariamente terá o mesmo risco avaliado de outro que mora:
no Sertão pernambucano.
A seguradora pode considerar:
- CEP;
- região de circulação;
- estacionamento;
- histórico de sinistros daquela área.
CEP influencia?
Pode.
Por isso:
informe o CEP real.
Não utilize endereço de outra cidade ou região:
apenas para tentar reduzir o preço.
Seguro em Recife é diferente do interior?
Pode ser.
Não porque exista:
uma “tarifa Recife”.
Mas porque:
o risco analisado pode mudar.
O mesmo vale para:
- Região Metropolitana;
- Zona da Mata;
- Agreste;
- Sertão.
Quantos habitantes Pernambuco tem em 2026?
Segundo o IBGE:
Censo 2022
9.058.931 habitantes
Estimativa 2026
9.583.176 habitantes.
Qual é a área de Pernambuco?
O IBGE informa:
98.064,415 km².
Essa é uma correção importante.
O artigo antigo dizia:
“pouco mais de 98 quilômetros quadrados”.
O correto é:
mais de 98 mil km².
Qual é a densidade demográfica?
No Censo 2022:
92,37 habitantes por km².
Pernambuco é apenas um estado litorâneo?
Não.
Esse também é um ponto importante.
O litoral tem enorme relevância:
- turística;
- econômica;
- urbana.
Mas Pernambuco também possui:
- Zona da Mata;
- Agreste;
- Sertão;
- áreas rurais;
- grandes polos no interior.
Por isso:
não devemos resumir o estado apenas a Recife e às praias.
Recife continua sendo o principal centro urbano?
Sim.
Recife é:
a capital de Pernambuco
e um dos principais centros urbanos do Nordeste.
Mas para uma página estadual de seguro:
é importante não concentrar todo o conteúdo apenas na capital.
O turismo influencia a circulação?
Pernambuco possui destinos de grande movimento, como:
- Recife;
- Olinda;
- Porto de Galinhas;
- Fernando de Noronha;
- litoral sul.
Isso pode aumentar:
a circulação em determinados períodos.
Mas turismo intenso:
não significa automaticamente seguro mais caro.
Quais rodovias são importantes em Pernambuco?
Entre as principais estão:
- BR-101;
- BR-232.
A BR-101 possui importância fundamental:
na conexão norte-sul do litoral e da Região Metropolitana.
A BR-232 liga Recife:
ao Agreste e ao Sertão.
Para quem utiliza rodovias com frequência:
assistência 24 horas merece atenção especial.
Quem viaja pelo estado deve olhar o quê?
Principalmente:
- quilometragem do guincho;
- atendimento fora da cidade de residência;
- assistência em viagem;
- carro reserva;
- cobertura para terceiros.
Seguro Auto é obrigatório em Pernambuco?
Não.
O seguro Auto facultativo:
não é obrigatório por você morar em Pernambuco.
A decisão depende:
da necessidade de proteção do proprietário.
Então por que contratar?
Porque pode reduzir o impacto financeiro de:
- roubo;
- furto;
- colisão;
- danos a terceiros;
- outros eventos contratados.
Imagine:
seu carro vale:
R$ 90 mil.
Se ele for roubado e:
não recuperado
você conseguiria absorver:
essa perda sozinho?
Essa é uma das perguntas mais importantes.
Pernambuco ainda tem muitos roubos de veículos?
Existem milhares de ocorrências.
Mas o contexto precisa ser apresentado:
com dados atuais.
Em 2025, Pernambuco registrou:
18.699 veículos subtraídos.
A taxa de recuperação informada pela SDS foi de:
44,8%.
“Veículos subtraídos” pode envolver:
diferentes formas de subtração contabilizadas nas bases de segurança pública.
Por isso, sempre confira:
o indicador específico utilizado.
Os roubos estão aumentando?
Não é correto afirmar isso genericamente.
Em 2025, os Crimes Violentos contra o Patrimônio tiveram:
queda de 12,2%
na comparação com 2024.
Em 2026, a tendência de queda continuou.
No primeiro quadrimestre:
os CVPs caíram 34,1%.
Foram:
- 14.766 registros entre janeiro e abril de 2025;
- 9.724 no mesmo período de 2026.
E em setembro de 2026?
Pernambuco registrou:
o melhor setembro da série histórica de roubos violentos.
Foram:
1.962 ocorrências
contra:
2.788 em setembro de 2025.
Queda de:
29,6%.
E no acumulado de 2026?
De janeiro a setembro:
- 2025 — 8.774 registros no recorte informado pela SDS;
- 2026 — 7.018.
Redução de:
20%.
Isso significa que não existe risco?
Não.
Redução estatística:
não significa risco zero.
O que muda é:
o tom do conteúdo.
Não precisamos usar dados antigos e alarmistas para explicar:
a importância da proteção financeira.
E os números de 2015?
O artigo antigo dizia:
“um carro é roubado a cada hora”.
Também citava:
mais de mil veículos roubados em janeiro de 2015.
Esses números têm:
mais de uma década.
Podem ser mantidos apenas:
como contexto histórico claramente identificado.
Não como:
cenário atual.
Boa Viagem, Cordeiro e Jardim São Paulo continuam sendo as áreas com mais roubos?
Não é correto afirmar isso:
com base em uma lista de 2015.
A distribuição das ocorrências muda.
Para responder corretamente em 2026 seria necessário:
- escolher o período;
- utilizar dados atuais da SDS;
- definir o tipo de ocorrência;
- analisar o recorte territorial.
Além disso, existe outro problema
Boa Viagem, Cordeiro e Jardim São Paulo são:
bairros do Recife.
Não representam:
todo o estado de Pernambuco.
Uma página estadual não deve transformar:
um dado municipal da capital
em:
uma característica de Pernambuco inteiro.
Quais carros são mais roubados em Pernambuco?
O artigo antigo dizia que:
- Volkswagen Fusca;
- Peugeot Boxer;
eram os modelos mais roubados.
Essa informação:
não deve continuar como ranking atual.
Fusca ainda é um dos carros mais roubados?
Não é possível afirmar isso usando:
a base antiga.
A frota mudou muito.
Modelos:
- saíram de linha;
- ganharam ou perderam participação;
- envelheceram;
- tiveram exposição diferente.
E Peugeot Boxer?
Mesma situação.
Um índice antigo pode ser influenciado por:
uma quantidade relativamente pequena de veículos expostos.
Sem a frota atual:
o percentual isolado pode enganar.
Então é melhor retirar o ranking?
Sim.
Sem uma base atual, específica e comparável:
é melhor não apresentar um Top 10 como se fosse de 2026.
Como consultar dados atuais?
A Secretaria de Defesa Social de Pernambuco publica:
- indicadores mensais;
- séries históricas;
- microdados;
- dados de roubo;
- dados de furto de veículos.
A base possui registros disponíveis:
até outubro de 2026.
Um carro muito roubado sempre tem seguro caro?
Não.
Roubo e furto podem:
influenciar o risco.
Mas também podem pesar:
- custo das peças;
- custo de reparo;
- colisões;
- versão;
- motorista;
- CEP.
O que influencia o preço em Pernambuco?
Veículo
- marca;
- modelo;
- versão;
- ano.
Motorista
- idade;
- experiência;
- histórico.
Localização
- cidade;
- CEP;
- circulação;
- estacionamento.
Utilização
- particular;
- profissional;
- aplicativo;
- entregas.
Coberturas
- casco;
- terceiros;
- assistência;
- vidros;
- carro reserva.
Franquia
Pode:
mudar bastante o preço.
Garagem ajuda?
Pode influenciar.
Mas não existe:
desconto universal.
Se a seguradora perguntar:
- onde o veículo dorme;
- se há garagem;
- se fica na rua;
responda:
corretamente.
Uso profissional muda a cotação?
Pode.
Um carro utilizado:
o dia inteiro
tem exposição diferente de outro que roda:
somente aos fins de semana.
Uber e 99 precisam informar?
Sim.
Transporte remunerado de passageiros:
deve ser declarado.
Quem faz entregas também?
Sim.
O tipo de utilização precisa:
estar correto.
Quais coberturas vale avaliar?
Depende:
do motorista.
Mas algumas são importantes.
Roubo e furto
Podem ser cobertos:
se contratados.
Se o veículo for subtraído e:
não recuperado
pode haver:
indenização conforme a apólice.
Colisão
Pode cobrir danos ao próprio veículo decorrentes:
dos eventos previstos no contrato.
Incêndio
Pode ser contratado:
conforme o produto.
Eventos naturais
Alguns seguros podem incluir:
- alagamento;
- granizo;
- queda de árvore.
Confira:
a apólice.
Seguro para terceiros
A cobertura de:
Responsabilidade Civil Facultativa Auto
pode ser muito importante.
Imagine:
seu carro vale:
R$ 50 mil.
Você colide com outro automóvel de:
R$ 250 mil.
O valor do seu carro:
não limita o prejuízo causado ao terceiro.
O que pode ser contratado em terceiros?
Dependendo do produto:
- danos materiais;
- danos corporais;
- danos morais.
Sempre:
dentro dos limites contratados.
Seguro cobre passageiros?
Pode existir:
APP — Acidentes Pessoais de Passageiros.
Essa cobertura tem:
finalidade própria
e não deve ser confundida:
com RCF-V.
Seguro Auto cobre manutenção?
Não como regra.
O artigo antigo dizia que seguro Auto oferecia:
“um pacote completo de serviços”.
Isso pode induzir o leitor a imaginar que:
qualquer despesa do carro será paga.
Não é assim.
O que normalmente não é coberto?
Exemplos:
- revisão;
- troca de óleo;
- filtros;
- pneus gastos;
- pastilhas;
- bateria;
- embreagem;
- desgaste normal.
Seguro paga peças?
Pode pagar peças quando elas são danificadas:
por um sinistro coberto.
Imagine:
uma colisão danifica:
- farol;
- porta;
- para-choque.
O reparo pode incluir:
essas peças.
Isso não é:
manutenção.
Seguro cobre defeito mecânico?
Não automaticamente.
Uma falha no:
- motor;
- câmbio;
- alternador;
- sistema elétrico;
não vira necessariamente:
sinistro de seguro Auto.
Assistência 24 horas cobre pane?
Pode oferecer:
- guincho;
- chaveiro;
- troca de pneu;
- auxílio emergencial.
Mas depende:
do plano contratado.
Assistência paga o conserto?
Não automaticamente.
Se o carro quebrar:
na BR-232
a assistência pode:
rebocar o veículo.
O reparo do motor pode continuar:
por conta do proprietário.
O que é franquia?
É a participação financeira do segurado:
em determinadas situações de sinistro.
Exemplo
Franquia:
R$ 3.500
Reparo:
R$ 2.500
Em uma franquia dedutível típica:
o segurado assume esse reparo.
Se o prejuízo for:
R$ 12 mil
a cobertura será aplicada:
conforme as condições do contrato.
Franquia menor é sempre melhor?
Não.
Franquia menor pode significar:
prêmio maior.
Por isso, compare:
o preço anual e sua capacidade de pagar a franquia.
Seguro paga sempre 100% da Fipe?
Não.
Não existe:
100% da Tabela Fipe obrigatório em todo seguro.
A apólice pode trabalhar com:
- Valor de Mercado Referenciado;
- fator de ajuste;
- Valor Determinado;
- outro critério contratual permitido.
Posso contratar acima de 100%?
Alguns produtos podem permitir:
fator de ajuste superior a 100%.
Outros:
não.
Depende:
da proposta.
Perda total é sempre 75%?
Não.
Esse percentual não deve ser tratado:
como regra universal.
O critério de indenização integral precisa:
estar definido no contrato.
Carro reserva está sempre incluído?
Não.
Pode ser:
cobertura adicional ou benefício.
Confira:
- quantidade de dias;
- categoria;
- eventos cobertos.
Carro reserva vale para manutenção?
Não automaticamente.
Ter carro reserva:
não significa receber outro carro durante qualquer revisão ou manutenção.
As condições dependem:
do contrato.
Seguro é investimento?
Não.
É mais correto dizer que seguro é:
uma ferramenta de proteção financeira contra determinados riscos.
Ele não é:
- aplicação;
- investimento;
- poupança.
Seguro mais barato é sempre melhor?
Não.
Veja:
Proposta A
Prêmio:
R$ 2.100
Franquia:
R$ 5.000
Terceiros:
R$ 50 mil
Sem carro reserva.
Proposta B
Prêmio:
R$ 2.450
Franquia:
R$ 2.800
Terceiros:
R$ 250 mil
Carro reserva:
15 dias
A proposta A custa:
R$ 350 menos.
Mas entrega:
proteção diferente.
Como comparar corretamente?
Use:
propostas equivalentes.
Compare:
- mesmas coberturas;
- mesmos limites;
- franquia;
- assistência;
- carro reserva;
- modalidade de indenização.
Quer comparar seguro Auto em Pernambuco?
Faça sua cotação pelo segurodeautomovel.org e compare propostas usando seu perfil real e coberturas equivalentes.
Como economizar no seguro?
1. Faça várias cotações
Cada seguradora:
precifica o risco de maneira diferente.
2. Compare as mesmas coberturas
Senão:
a comparação fica distorcida.
3. Analise a franquia
Uma franquia maior pode:
reduzir o prêmio.
Mas precisa:
caber no orçamento.
4. Informe corretamente o perfil
Não altere:
- CEP;
- motorista;
- uso;
- garagem.
5. Cote antes de comprar o carro
Dois veículos de preço semelhante podem ter:
seguros bem diferentes.
Rastreador ajuda?
Pode ajudar:
na localização e no monitoramento.
Mas:
não substitui seguro.
Rastreador reduz o seguro?
Pode influenciar:
em determinadas seguradoras.
Mas não existe:
desconto garantido.
O que fazer em caso de roubo?
Priorize:
a própria segurança.
Depois:
- vá para local seguro;
- acione as autoridades;
- registre a ocorrência;
- comunique a seguradora;
- siga as orientações contratuais;
- informe o rastreador, se houver.
Posso ir atrás do veículo pelo rastreador?
Não é recomendado.
Compartilhe:
a posição com as autoridades e a central responsável.
Não tente:
recuperar o carro por conta própria.
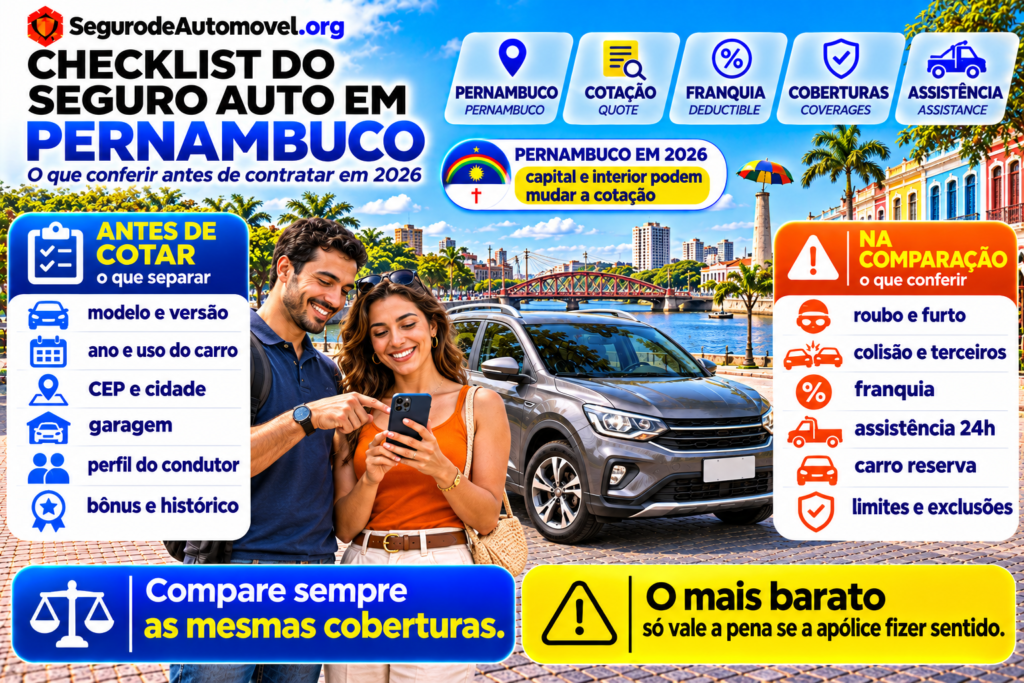
Checklist para contratar seguro Auto em Pernambuco
Veículo
- Marca?
- Modelo?
- Versão?
- Ano?
Condutor
- Condutor principal?
- Idade?
- Tempo de CNH?
- Outros motoristas?
Localização
- Cidade correta?
- CEP correto?
- Garagem?
- Onde o veículo dorme?
Uso
- Particular?
- Trabalho?
- Aplicativo?
- Entregas?
Casco
- Roubo?
- Furto?
- Colisão?
- Incêndio?
- Eventos naturais?
Terceiros
- Danos materiais?
- Danos corporais?
- Danos morais?
- Qual limite?
Passageiros
- APP?
- Qual capital?
Franquia
- Normal?
- Reduzida?
- Qual valor?
- Cabe no orçamento?
Assistência
- Guincho?
- Quantos km?
- Chaveiro?
- Pane?
- Pneu?
Carro reserva
- Incluído?
- Quantos dias?
- Qual categoria?
Indenização
- Valor de Mercado Referenciado?
- Qual tabela?
- Qual fator?
- Valor Determinado?
Comparação
- Mesmas coberturas?
- Mesmos limites?
- Mesma franquia?
- Mais de uma seguradora?
Perguntas frequentes
Quanto custa seguro Auto em Pernambuco?
Não existe preço único. O valor depende do veículo, motorista, cidade, CEP, utilização, garagem, coberturas e franquia.
Quantos habitantes Pernambuco tem em 2026?
O IBGE estima:
9.583.176 habitantes.
Quantos habitantes havia no Censo 2022?
9.058.931 pessoas.
Qual é a área de Pernambuco?
98.064,415 km².
O texto antigo estava errado ao dizer 98 km²?
Sim.
O valor correto é:
mais de 98 mil quilômetros quadrados.
Quais rodovias são importantes?
BR-101 e BR-232 estão entre os principais eixos rodoviários do estado.
Pernambuco ainda tem muitos veículos roubados?
Existem milhares de ocorrências. Em 2025, a SDS registrou 18.699 veículos subtraídos no estado.
Quantos foram recuperados?
A taxa informada foi de:
44,8%.
Os crimes patrimoniais estão aumentando?
No recorte recente, não.
No primeiro quadrimestre de 2026, os Crimes Violentos contra o Patrimônio caíram:
34,1% frente a 2025.
Boa Viagem ainda é o local com mais roubo de carros?
Não é correto afirmar isso com base nos dados de 2015.
Boa Viagem é Pernambuco inteiro?
Não.
É um bairro do Recife.
Fusca ainda é o carro mais roubado em Pernambuco?
Não é possível afirmar isso usando o levantamento antigo.
Peugeot Boxer continua no topo?
Também não é possível confirmar com base naquela lista.
Seguro Auto é obrigatório?
Não.
Seguro cobre roubo?
Pode, se contratado.
Seguro cobre furto?
Pode.
Seguro cobre colisão?
Pode.
Seguro cobre terceiros?
Pode haver RCF-V.
Seguro cobre passageiros?
Pode haver APP.
Seguro cobre manutenção?
Não como regra.
Seguro paga troca de óleo?
Não.
Seguro paga pneus desgastados?
Não.
Assistência cobre pane?
Pode oferecer socorro e reboque.
Assistência paga o reparo mecânico?
Não automaticamente.
Seguro paga sempre 100% da Fipe?
Não.
Perda total é sempre 75%?
Não como regra universal.
CEP influencia?
Pode.
A cidade influencia?
Pode.
Carro reserva está sempre incluído?
Não.
Vale cotar antes de comprar?
Sim.
Onde cotar seguro Auto em Pernambuco?
Faça sua cotação pelo:
segurodeautomovel.org
e compare propostas adequadas ao seu perfil.
Conclusão
O antigo artigo:
“Seguro de carro em Pernambuco”
precisava de uma atualização ampla.
A primeira correção é:
geográfica.
O texto dizia que Pernambuco possuía:
“pouco mais de 98 quilômetros quadrados”.
O correto é:
98.064,415 km².
Ou seja:
mais de 98 mil quilômetros quadrados.
A segunda mudança envolve:
população.
O estado tinha:
9.058.931 habitantes no Censo 2022.
Para 2026:
9.583.176 habitantes.
A terceira mudança está:
na criminalidade.
O artigo antigo utilizava dados de:
2015
e dizia que o estado tinha:
índices alarmantes de roubos de automóveis.
Hoje existem:
dados mensais e microdados atualizados da SDS até outubro de 2026.
Em 2025:
18.699 veículos foram registrados como subtraídos
e:
44,8% foram recuperados.
Além disso, os indicadores gerais de crimes patrimoniais vêm apresentando:
queda.
No primeiro quadrimestre de 2026:
os CVPs diminuíram 34,1% na comparação com 2025.
Em setembro de 2026:
o estado registrou o melhor resultado da série histórica para roubos violentos, com redução de 29,6% frente a setembro de 2025.
Isso não elimina:
o risco de roubo ou furto.
Mas muda completamente:
a forma de apresentar a informação.
A quarta correção está:
na geografia da criminalidade.
Boa Viagem, Cordeiro e Jardim São Paulo:
são bairros do Recife.
Não devem ser usados como:
“áreas de Pernambuco com maior incidência”
sem explicar o recorte municipal.
A quinta correção envolve:
os carros mais roubados.
Fusca e Peugeot Boxer:
não devem continuar sendo apresentados como líderes atuais em 2026.
A base utilizada:
é antiga.
Para construir um ranking atual seria necessário trabalhar com:
- período recente;
- número de ocorrências;
- frota exposta;
- recorte estadual;
- modelos corretamente identificados.
A sexta correção envolve:
coberturas.
Seguro Auto não deve ser vendido como:
um “pacote que cobre qualquer despesa do carro”.
Ele não cobre automaticamente:
- revisão;
- óleo;
- pneus;
- manutenção;
- desgaste mecânico.
Seguro protege:
contra os riscos contratados.
Outra correção importante:
seguro não é investimento.
Ele é:
uma ferramenta de proteção financeira.
Também não existe:
100% da Fipe obrigatório
nem:
75% universal para perda total.
O que vale:
é o contrato.
Por isso, para contratar seguro Auto em Pernambuco:
- informe a cidade e o CEP corretos;
- declare o uso real;
- faça mais de uma cotação;
- compare as mesmas coberturas;
- analise terceiros;
- confira a franquia;
- avalie assistência;
- confira carro reserva;
- entenda a forma de indenização;
- leia as condições antes de contratar.
E se ainda estiver escolhendo:
qual carro comprar
faça a cotação:
antes da compra.
Quer comparar seguro Auto em Pernambuco?
Faça sua cotação pelo segurodeautomovel.org e compare propostas de acordo com seu veículo, cidade, CEP, perfil, franquia e coberturas.
Sobre o conteúdo
Atualizado em 6 de novembro de 2026 · Conteúdo informativo
Este artigo atualiza integralmente:
“Seguro de carro em Pernambuco”.
As principais mudanças foram:
- correção da área territorial;
- atualização da população para 2026;
- retirada de referências geográficas simplistas;
- atualização do contexto econômico;
- atualização da criminalidade;
- inclusão dos dados de veículos subtraídos em 2025;
- inclusão da queda de crimes patrimoniais em 2026;
- retirada dos dados de 2015 como cenário atual;
- correção do uso de bairros do Recife como estatística estadual;
- retirada do ranking antigo de veículos como dado atual;
- inclusão do impacto da cidade e do CEP;
- correção da cobertura de manutenção;
- inclusão de RCF-V;
- inclusão de APP;
- atualização de franquia;
- correção da ideia de 100% da Fipe;
- correção da regra universal de 75%;
- inclusão de assistência;
- inclusão de carro reserva;
- direcionamento de todos os CTAs para o segurodeautomovel.org.
Segundo o IBGE:
Pernambuco possui 98.064,415 km² e população estimada de 9.583.176 habitantes em 2026.
Segundo a SDS:
18.699 veículos foram registrados como subtraídos em 2025, com recuperação de 44,8%.
Em 2026:
os Crimes Violentos contra o Patrimônio caíram 34,1% no primeiro quadrimestre frente ao mesmo período de 2025.
segurodeautomovel.org é operado por Zipia Tecnologia LTDA, CNPJ 17.467.253/0001-72. Intermediação por Seguroo Administradora e Corretora de Seguros LTDA, CNPJ 23.699.086/0001-98, SUSEP nº 202088455. Não somos seguradora.