Um seguro para carro esportivo pode ser especialmente relevante porque um veículo de alto desempenho costuma concentrar um patrimônio elevado e pode ter custos de reparação muito diferentes dos de um automóvel comum.
Isso pode envolver:
- peças de maior valor;
- componentes importados;
- rodas e pneus específicos;
- faróis e sensores caros;
- mão de obra especializada;
- oficinas mais restritas;
- opcionais de alto valor;
- maior custo em uma colisão.
Mas não existe uma regra dizendo que todo carro esportivo:
- paga seguro caro;
- sofre mais acidentes;
- é mais roubado;
- precisa de um seguro especial.
O preço e a aceitação dependem do:
veículo + versão + condutores + CEP + utilização + coberturas + franquia + seguradora.
Atualizado em 23 de setembro de 2026 · Leitura de aproximadamente 15 min · Conteúdo informativo
Resposta rápida
Para um carro esportivo, vale prestar atenção principalmente a:
- valor segurado;
- cobertura de colisão;
- roubo e furto;
- responsabilidade civil para terceiros;
- peças utilizadas no reparo;
- oficinas capazes de reparar o modelo;
- opcionais e acessórios;
- rodas, pneus e equipamentos especiais;
- franquia;
- assistência e guincho;
- indenização integral;
- exclusões para pista, competição ou uso diferente do declarado.
Não escolha apenas pelo menor preço.
Em um veículo de alto valor, diferenças em:
peças → oficina → franquia → indenização → terceiros
podem ser muito mais importantes do que uma pequena economia no prêmio.
Quer comparar seguro para seu carro esportivo? Cote agora e informe corretamente modelo, versão, opcionais e utilização.
Neste artigo
- Existe seguro específico para carro esportivo?
- Por que esses carros merecem atenção especial
- Valor do veículo
- Peças e reparos
- Oficinas
- Roubo e furto
- Colisão
- Terceiros
- Franquia
- Opcionais e acessórios
- Rodas e pneus
- Modificações
- Uso em pista
- Assistência
- Guincho
- Carro reserva
- Indenização integral
- Tabela de referência
- Como comparar seguradoras
- Checklist
- Perguntas frequentes
Existe um seguro específico para carro esportivo?
Não necessariamente.
Muitos carros esportivos podem ser segurados dentro de produtos de:
seguro auto tradicional.
Algumas seguradoras, porém, possuem:
- segmentos premium;
- produtos para veículos de alto valor;
- regras específicas de aceitação;
- assistências diferenciadas.
Portanto, “seguro para carro esportivo” é melhor entendido como:
um seguro auto configurado adequadamente para as características daquele veículo.
Por que carros esportivos merecem mais atenção na cotação?
Principalmente porque determinadas características podem alterar significativamente o tamanho de um prejuízo.
Um carro esportivo pode possuir:
- carroceria específica;
- componentes de fibra;
- suspensão própria;
- freios de alto desempenho;
- rodas grandes;
- pneus especiais;
- faróis sofisticados;
- sensores;
- câmeras;
- sistemas eletrônicos avançados.
Uma colisão aparentemente pequena pode envolver:
componentes caros.
Isso torna especialmente importante entender:
- franquia;
- peças;
- oficinas;
- limite de indenização.
Carro esportivo sempre paga seguro mais caro?
Não existe essa regra universal.
O preço depende da análise realizada pela seguradora.
O valor do veículo e o custo potencial de reparação podem influenciar o prêmio, mas também entram fatores como:
- CEP;
- perfil dos condutores;
- utilização;
- histórico;
- coberturas;
- franquia.
Duas pessoas com o mesmo esportivo podem receber:
propostas bastante diferentes.
Valor elevado é o principal problema?
É um dos fatores.
Imagine um carro de:
R$ 300 mil.
Uma perda integral representa exposição patrimonial muito diferente da de um veículo de:
R$ 50 mil.
Mas o valor total não é o único ponto.
Um esportivo pode também ter:
- para-choque caro;
- farol de alto valor;
- roda específica;
- peça importada;
- prazo de reposição maior.
Por isso, o custo de uma perda parcial também merece atenção.
Peças especializadas são automaticamente cobertas?
Não.
O texto antigo dizia que o seguro de carro esportivo:
“cobre custos de reparo ou substituição de peças especializadas”.
Isso é genérico demais.
A seguradora indeniza os prejuízos:
dentro das coberturas e condições contratadas.
Também é necessário verificar qual tipo de peça poderá ser utilizado no reparo.
Podem existir produtos que admitam:
- peças novas;
- peças usadas;
- peças originais;
- peças não originais;
desde que observadas as condições técnicas e legais.
Carro esportivo deveria usar somente peças originais?
Isso depende:
- da apólice;
- do veículo;
- da garantia do fabricante;
- das condições do produto.
Se você considera indispensável utilizar:
peças originais
confirme isso antes da contratação.
Não espere descobrir essa regra somente depois de uma colisão.
Garantia de fábrica merece atenção?
Sim.
Em carros novos ou ainda cobertos pela garantia da montadora, veja:
- tipo de peça permitida;
- oficina;
- procedimento de reparo.
Uma economia pequena no seguro pode não compensar se as condições de reparação não forem compatíveis com suas expectativas ou com a garantia do automóvel.
Posso escolher qualquer oficina?
Não necessariamente.
O produto pode trabalhar com:
- rede referenciada;
- livre escolha;
- combinação entre as duas possibilidades.
Para um carro esportivo, pergunte:
existem oficinas qualificadas para reparar este modelo perto de mim?
Isso pode ser mais importante do que simplesmente saber quantas oficinas existem na rede.
E carros importados?
A atenção deve ser ainda maior quando houver:
- peças importadas;
- baixa disponibilidade;
- oficinas especializadas;
- prazos maiores de reposição.
O seguro não elimina:
o tempo necessário para a chegada de uma peça.
Mesmo com o reparo coberto, o veículo pode ficar parado durante determinado período.
Seguro cobre transporte de peças?
Não trate isso como cobertura automática.
Custos relacionados a:
- importação;
- transporte;
- mão de obra;
- logística;
serão tratados conforme a forma de indenização e as regras do produto.
Leia o contrato.
Roubo e furto
Esses riscos podem ser cobertos normalmente em uma apólice para carro esportivo.
Em caso de evento coberto, a indenização segue:
- modalidade de valor segurado;
- limite máximo;
- condições contratuais.
Mas não se deve afirmar que:
“todo carro esportivo tem alto risco de roubo”.
O risco varia por:
- modelo;
- região;
- utilização;
- contexto.
Seguro contra roubo paga sempre 100% da Fipe?
Não.
Existem diferentes modalidades.
Valor de mercado referenciado
Utiliza:
- tabela prevista no contrato;
- fator de ajuste.
Valor determinado
Utiliza valor definido na contratação.
Também podem existir outros critérios objetivos previstos pela seguradora.
Por isso, em um esportivo de alto valor, confira com atenção:
quanto efetivamente será indenizado.
Fipe representa bem todo carro esportivo?
Nem sempre essa é a única questão relevante.
Veículos:
- raros;
- importados;
- com versões específicas;
- de baixa oferta;
podem exigir atenção maior à modalidade de valor segurado.
Não presuma que o preço que você pagou será:
exatamente o valor de indenização.
Cobertura de colisão
Pode proteger contra danos ao próprio carro decorrentes dos eventos contratados.
Em um esportivo, essa cobertura merece atenção por causa do potencial custo de:
- carroceria;
- suspensão;
- freios;
- rodas;
- eletrônica;
- sensores.
Colisão leve pode sair cara?
Pode.
Imagine uma batida que danifique:
- para-choque;
- farol;
- radar;
- câmera frontal.
Mesmo que o dano visual pareça pequeno, o custo total pode ser elevado.
Por isso, ao comparar seguro para carro esportivo, veja:
franquia + custo dos componentes.
Terceiros também merecem atenção
Um carro esportivo não precisa apenas de proteção para si próprio.
A cobertura de:
Responsabilidade Civil Facultativa — Auto
pode proteger o interesse do segurado quando ele for responsabilizado por determinados danos causados a terceiros.
Pode contemplar:
- danos materiais;
- danos corporais;
- danos morais, quando contratados.
Quanto contratar para terceiros?
Não existe um valor universal.
Mas um limite muito baixo pode gerar exposição relevante.
Exemplo
Você possui um esportivo de:
R$ 400 mil
mas contrata somente:
R$ 50 mil
para danos materiais a terceiros.
O valor do seu próprio veículo não determina o valor máximo do dano que pode ser causado:
- a outro esportivo;
- a vários carros;
- a imóvel;
- a equipamento urbano.
Compare limites maiores e veja quanto alteram o prêmio.
O que é franquia?
Franquia é a participação do segurado em determinados prejuízos previstos no contrato.
Exemplo didático
Reparo coberto:
R$ 30.000
Franquia:
R$ 12.000
Em uma perda parcial sujeita à franquia:
- segurado participa com R$ 12.000;
- seguradora responde pelo restante conforme o contrato.
Franquia de carro esportivo pode ser alta?
Pode.
Mas não existe valor padrão.
Ela pode variar conforme:
- modelo;
- valor;
- produto;
- seguradora.
Por isso, uma cotação barata com franquia muito alta merece análise.
Franquia maior deixa o seguro mais barato?
Pode reduzir o prêmio.
Exemplo
Opção A
Prêmio:
R$ 7.000
Franquia:
R$ 12.000
Opção B
Prêmio:
R$ 8.500
Franquia:
R$ 7.000
Economia no prêmio:
R$ 1.500
Diferença de franquia:
R$ 5.000.
A decisão precisa considerar sua capacidade financeira.
Rodas esportivas estão cobertas?
Depende.
Se fazem parte da configuração original do modelo, o tratamento pode ser diferente daquele aplicado a rodas instaladas posteriormente.
Rodas ou outros opcionais:
não originais ou adicionados depois
podem precisar ser declarados.
Opcionais precisam ser informados?
Sim, quando relevantes.
Podem existir itens como:
- rodas;
- escapamento;
- aerofólio;
- spoiler;
- bancos esportivos;
- central multimídia;
- sistema de som;
- componentes adicionais.
Em condições de seguro disponíveis no mercado, opcionais não pertencentes à versão básica podem precisar ter seu valor incluído na contratação para que haja cobertura.
Modifiquei o carro. Preciso avisar?
Sim.
Alterações relevantes devem ser comunicadas.
Isso pode incluir:
- rodas;
- suspensão;
- motor;
- escapamento;
- kit aerodinâmico;
- preparação;
- outros equipamentos.
Não espere o sinistro para informar uma alteração significativa.
Seguro cobre carro preparado?
Pode haver maior restrição de aceitação.
A seguradora precisa saber:
como o veículo realmente está configurado.
Um carro original de fábrica não necessariamente será analisado da mesma forma que um carro com:
- remapeamento;
- turbo alterado;
- suspensão modificada;
- preparação para pista.
Informe corretamente.
Uso em pista é coberto?
Não deve ser presumido.
Esse é um dos pontos mais importantes do artigo.
O texto antigo ligava carros esportivos naturalmente a:
- corrida de rua;
- pista;
- competição off-road.
Isso não é adequado.
Um carro esportivo pode ser utilizado normalmente:
em vias públicas, como qualquer outro automóvel.
Se você pretende participar de:
- track day;
- competição;
- prova de velocidade;
- evento de pista;
confirme expressamente se esse uso está coberto.
Os riscos excluídos:
dependem das condições contratuais.
Corrida de rua entra no seguro?
Não se deve tratar corrida de rua como utilização normal ou aceitável do veículo.
Além dos problemas de segurança e legislação, uma utilização diferente daquela declarada pode gerar questões de cobertura.
Seguro auto para uso cotidiano não deve ser interpretado como:
seguro para competição.
Track day precisa de cobertura específica?
Pode exigir produto ou condição específica.
Antes de levar o carro para circuito:
- consulte a seguradora;
- leia as exclusões;
- confirme por escrito as condições aplicáveis.
Não presuma que a apólice normal continuará válida naquele contexto.
Assistência 24 horas
Pode ser importante em um carro esportivo.
Veja:
- guincho;
- chaveiro;
- pane;
- transporte;
- assistência em viagem.
Todo guincho serve para carro esportivo?
Essa é uma pergunta importante.
Carros com:
- baixa altura;
- splitter dianteiro;
- rodas grandes;
- suspensão esportiva;
podem exigir mais cuidado no embarque e transporte.
Pergunte sobre:
tipo de reboque e procedimento adequado ao veículo.
Guincho com plataforma pode ser relevante?
Pode.
Dependendo da altura e configuração do carro, uma plataforma adequada reduz o risco de danos durante:
- carregamento;
- transporte;
- descarregamento.
Confirme as condições da assistência.
Quilometragem do guincho
Quem utiliza o esportivo em viagens deve verificar:
- 100 km;
- 200 km;
- 400 km;
- 500 km;
- outros limites disponíveis.
Não presuma que assistência 24 horas significa:
guincho ilimitado.
Carro reserva
Outro ponto importante.
Se o veículo ficar parado por:
- semanas;
- espera de peça;
- reparação especializada;
o carro reserva pode ajudar.
Mas confira:
- quantidade de dias;
- categoria oferecida;
- eventos que liberam o benefício.
O carro reserva será outro esportivo?
Não conte com isso.
Carro reserva normalmente segue:
a categoria prevista na apólice.
Não significa substituição por veículo de:
- mesma potência;
- mesmo valor;
- mesma categoria esportiva.
Vidros e faróis
Essa cobertura merece atenção especial.
Um esportivo moderno pode ter:
- faróis LED;
- faróis matriciais;
- sensores;
- câmeras;
- para-brisa específico;
- retrovisores caros.
Confirme:
- quais componentes entram;
- franquia por item;
- limites;
- necessidade de calibração.
Sensores e ADAS
Se o carro possui:
- frenagem automática;
- radar;
- câmera;
- controle adaptativo;
- sistemas ADAS;
a troca de para-brisa ou determinados componentes pode exigir:
calibração.
Veja se isso está contemplado no serviço oferecido.
Indenização integral
Não existe uma regra universal de:
75%.
A seguradora pode estabelecer outro critério objetivo para caracterizar a indenização integral.
Por isso, antes de escolher um seguro esportivo barato, pergunte:
qual é o percentual ou critério adotado?
Pode haver franquia na indenização integral?
Pode, se o produto prever.
Não presuma que:
perda total nunca possui franquia.
Leia o contrato.
Seguro premium é obrigatório para carro esportivo?
Não.
Um carro esportivo pode ser aceito em:
- seguro Auto tradicional;
- produto premium;
- produto específico de alto valor;
dependendo da seguradora.
Algumas companhias possuem critérios próprios para enquadramento premium.
Isso é uma decisão comercial da seguradora.
Porto Auto Premium
A Porto mantém atualmente um segmento:
Auto Premium
para determinados veículos de alto valor e condutores que atendam aos critérios de elegibilidade da companhia.
Isso demonstra que:
algumas seguradoras tratam carros de maior valor em segmentos específicos.
Mas não significa que todo esportivo precise desse produto.
Seguradora pode recusar um carro esportivo?
Pode.
A seguradora pode analisar o risco e:
- aceitar;
- estabelecer condições;
- não aceitar determinada proposta.
Isso pode ocorrer com qualquer veículo.
Em carros:
- muito raros;
- muito modificados;
- de altíssimo valor;
as opções podem ser mais restritas.
Seguro de esportivo sempre exige rastreador?
Não.
Pode haver exigência para:
- determinado modelo;
- determinado perfil;
- determinada seguradora.
Não existe regra universal.
Rastreador reduz o preço?
Pode influenciar uma proposta.
Mas não existe:
desconto garantido.
Antes de instalar somente para reduzir o seguro, confirme:
quanto muda a cotação.
Como economizar no seguro de carro esportivo?
Faça várias cotações
A aceitação pode variar bastante.
Compare coberturas equivalentes
Não compare seguro amplo com:
somente roubo e furto.
Teste franquias
Veja quanto uma franquia maior realmente reduz o preço.
Revise adicionais
Talvez você não precise de todos os serviços.
Não economize sem olhar as peças
Uma diferença pequena de prêmio pode esconder condições de reparação bastante diferentes.
Compare terceiros
Veja quanto custa ampliar o limite.
Confira oficinas antes
Não apenas depois do sinistro.
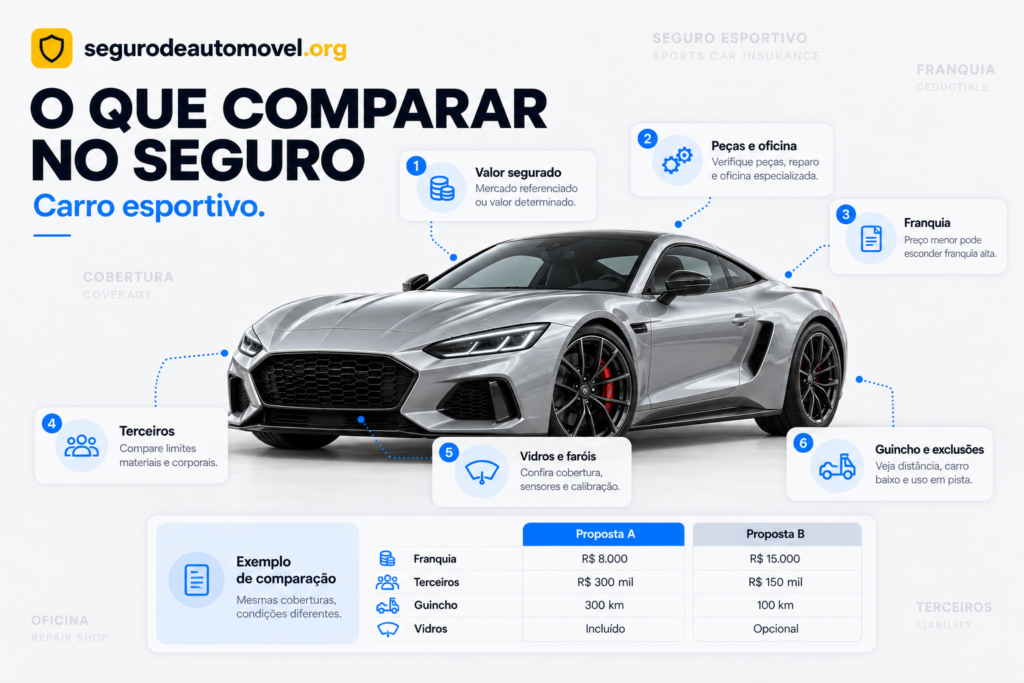
Exemplo de comparação
Valores apenas didáticos:
| Item | Proposta A | Proposta B |
|---|---|---|
| Prêmio anual | R$ 7.500 | R$ 9.000 |
| Franquia | R$ 15.000 | R$ 9.000 |
| Valor segurado | Mercado referenciado | Mercado referenciado |
| Terceiros materiais | R$ 100 mil | R$ 500 mil |
| Vidros/faróis | Básico | Ampliado |
| Guincho | 200 km | 500 km |
| Carro reserva | 7 dias | 30 dias |
| Oficinas | Rede referenciada | Conforme contrato |
A Proposta A é:
mais barata.
Mas o motorista precisa decidir se:
- franquia maior;
- terceiros menores;
- assistência menor;
fazem sentido para aquele carro.
Checklist para seguro de carro esportivo
- Informei a versão exata?
- O veículo é original?
- Existem modificações?
- Declarei rodas diferentes?
- Declarei escapamento?
- Declarei kit aerodinâmico?
- Declarei acessórios?
- Qual é o valor segurado?
- É mercado referenciado?
- É valor determinado?
- Qual é o critério de indenização integral?
- Existe franquia na indenização integral?
- Qual é a franquia de casco?
- Consigo pagar essa franquia?
- Qual tipo de peça pode ser utilizado?
- Tenho exigência de peça original?
- O carro está na garantia?
- Existem oficinas especializadas na minha região?
- Posso escolher oficina?
- Tem colisão?
- Tem roubo?
- Tem furto?
- Tem incêndio?
- Tem enchente?
- Quanto cobre terceiros materiais?
- Quanto cobre terceiros corporais?
- Tem danos morais?
- Tem vidros?
- Faróis estão cobertos?
- Sensores estão cobertos?
- A calibração está incluída?
- Qual é o limite do guincho?
- O reboque atende carro baixo?
- Tem carro reserva?
- Quantos dias?
- Uso em pista está excluído?
- Track day precisa de cobertura diferente?
- A seguradora exige rastreador?
- Li as exclusões?
Perguntas frequentes
Carro esportivo precisa de seguro especial?
Não necessariamente. Pode ser segurado em produto tradicional ou em segmento premium, dependendo da seguradora e do veículo.
Seguro de carro esportivo é mais caro?
Pode ser, mas não existe regra universal. Valor, reparos, perfil, CEP, franquia e cobertura influenciam o preço.
Seguro cobre peças importadas?
Pode cobrir o reparo conforme as condições contratadas, mas é preciso verificar quais tipos de peças podem ser utilizados e os limites aplicáveis.
Seguro sempre usa peça original?
Não. A apólice pode admitir diferentes tipos de peças conforme o produto e a legislação.
Posso exigir oficina especializada?
Depende do contrato. Confira se existe livre escolha ou rede referenciada adequada.
Seguro cobre rodas esportivas?
Pode, dependendo de serem originais ou corretamente declaradas como opcionais/acessórios.
Escapamento modificado é coberto?
Não presuma. Informe a alteração e confira a apólice.
Carro preparado pode ser segurado?
Pode haver aceitação, restrição ou recusa, conforme a seguradora.
Seguro cobre track day?
Não presuma que sim. Consulte as exclusões e obtenha confirmação da seguradora antes do evento.
Seguro comum cobre competição?
Não deve ser tratado como seguro específico para competição.
Seguro cobre roubo?
Pode, se estiver contratado.
Seguro cobre furto?
Pode.
Seguro cobre colisão?
Pode, conforme a cobertura.
Seguro cobre enchente?
Pode, quando o risco está previsto.
Carro esportivo precisa de terceiros alto?
Não há valor obrigatório, mas limites elevados podem ser considerados conforme a exposição financeira do motorista.
A franquia é maior em carro esportivo?
Pode ser, mas varia por seguradora e modelo.
Seguro sempre paga 100% da Fipe?
Não.
Perda total é sempre 75%?
Não.
Pode existir franquia na perda total?
Pode, quando previsto contratualmente.
Seguro premium é obrigatório?
Não.
Rastreador é obrigatório?
Pode ser exigido em algumas propostas, mas não existe regra geral.
Carro reserva será esportivo?
Não necessariamente. A categoria depende do contrato.
O guincho precisa ser especial?
Dependendo da altura e configuração do carro, vale confirmar se o equipamento é adequado para evitar danos.
Conclusão
O seguro para carro esportivo não deve ser explicado apenas como:
“um seguro mais caro para um carro mais rápido”.
Os pontos realmente importantes são:
valor → reparação → peças → oficinas → franquia → terceiros → opcionais → assistência → indenização.
O texto antigo também precisava corrigir algumas generalizações.
Não é adequado afirmar que:
- carros esportivos são normalmente usados em corrida de rua;
- todo esportivo tem risco elevado de roubo;
- o seguro cobre qualquer peça especializada automaticamente;
- transporte de peças está sempre incluído;
- qualquer carro esportivo exige um seguro diferente do convencional;
- ter seguro garante “saúde financeira” ou ausência de despesas;
- pista e competição estão automaticamente cobertas.
Um carro esportivo pode ser usado:
normalmente em vias públicas
e seu seguro deve refletir:
o uso real declarado.
Se houver:
- modificação;
- preparação;
- track day;
- competição;
isso precisa ser analisado separadamente.
Antes de contratar, compare:
casco → valor segurado → peças → oficinas → franquia → terceiros → opcionais → guincho → exclusões.
Cote agora — Quer comparar seguro para seu carro esportivo? Acesse e informe corretamente modelo, versão, opcionais e utilização.
Sobre o conteúdo
Redação SegurodeAutomovel.org
Conteúdo atualizado em 23 de setembro de 2026 com base nas orientações atuais da Superintendência de Seguros Privados — Susep e nas informações públicas atuais de produtos voltados a veículos de maior valor.
A Susep informa que:
- o prêmio depende do risco analisado;
- a seguradora pode aceitar ou recusar uma proposta;
- diferentes tipos de peças podem ser previstos no contrato;
- oficinas podem ser de livre escolha ou rede referenciada;
- acessórios e opcionais podem exigir declaração específica;
- o critério de indenização integral pode variar;
- diferentes modalidades de valor segurado podem ser utilizadas.
As condições reais dependem:
- da seguradora;
- do veículo;
- da versão;
- do uso;
- da apólice.
Este conteúdo não representa garantia de aceitação ou recomendação individual de seguradora.
segurodeautomovel.org é operado por Zipia Tecnologia LTDA, CNPJ 17.467.253/0001-72. Intermediação por Seguroo Administradora e Corretora de Seguros LTDA, CNPJ 23.699.086/0001-98, SUSEP nº 202088455. Não somos seguradora.
Participe da conversa.
Compartilhe sua dúvida ou experiência. Comentários passam por moderação para manter uma discussão útil e respeitosa.