Carro popular significa:
seguro barato?
Não necessariamente.
Essa é uma das principais dúvidas de quem compra um veículo mais acessível e começa a calcular o custo mensal de manter o automóvel.
Além da compra ou financiamento, entram no orçamento:
- combustível;
- IPVA;
- licenciamento;
- manutenção;
- pneus;
- estacionamento;
- seguro.
E é justamente nesse momento que muita gente pensa:
“Se comprei um carro mais barato, o seguro também deveria ser barato.”
Na prática:
não existe essa relação automática.
O preço do seguro Auto é calculado conforme o risco que a seguradora avalia assumir.
Segundo a Susep, o prêmio é definido a partir das informações sobre:
- automóvel;
- segurado;
- condutor;
- características do risco.
Podem ser considerados elementos como:
- idade;
- tempo de habilitação;
- utilização;
- região de circulação;
- dispositivos de segurança;
- características do veículo.
Por isso:
dois proprietários do mesmo carro popular podem receber preços completamente diferentes.
Também não é correto tratar seguro como:
investimento.
Seguro é:
uma ferramenta de proteção e transferência de determinados riscos financeiros.
Você paga um prêmio para que a seguradora assuma os riscos previstos no contrato.
Atualizado em 9 de novembro de 2026 · Leitura de aproximadamente 18 min · Conteúdo informativo
Quer saber quanto custa proteger o seu carro?
Faça sua cotação pelo segurodeautomovel.org e compare propostas usando o mesmo veículo, perfil, franquia e coberturas.
Resposta rápida
Não existe:
um preço padrão de seguro para carro popular.
O valor pode variar conforme:
- modelo;
- versão;
- ano;
- motorista;
- idade;
- tempo de habilitação;
- CEP;
- utilização;
- garagem;
- coberturas;
- franquia;
- seguradora.
Por isso, a antiga afirmação de que:
“o seguro pode chegar a 21% do valor do carro”
não deve ser apresentada como regra atual.
Ela surgiu de:
uma simulação específica
feita há muitos anos com:
- poucos veículos;
- motorista de 20 anos;
- endereço na Vila Mariana, em São Paulo;
- carro estacionado na rua;
- percurso diário determinado.
Isso representa:
aquele cenário.
Não representa:
todo motorista brasileiro.
Em 2026, o mercado de carros de entrada e grande volume também mudou.
Modelos como:
- Volkswagen Polo;
- Fiat Argo;
- Chevrolet Onix;
- Fiat Mobi;
- Hyundai HB20;
- Renault Kwid;
aparecem entre os veículos de maior volume no mercado atual. Em setembro de 2026, todos estavam entre os automóveis mais emplacados do Brasil ou imediatamente próximos do Top 10.
Mas:
carro muito vendido não significa automaticamente seguro caro.
E:
carro barato não significa automaticamente seguro barato.
Neste artigo
- O que é um carro popular em 2026?
- Carro popular ainda existe oficialmente?
- Quais modelos representam esse mercado hoje?
- Quanto custa seguro para carro popular?
- Seguro custa uma porcentagem da Fipe?
- A antiga regra de 21% ainda vale?
- Por que motoristas jovens podem pagar mais?
- Idade influencia?
- Tempo de habilitação influencia?
- CEP influencia?
- Garagem influencia?
- Uso diário muda o preço?
- Uber e 99 mudam a cotação?
- Carro muito vendido é mais roubado?
- Roubo e furto influenciam?
- Custo das peças influencia?
- Versão muda o preço?
- Seguro cobre roubo e furto?
- Seguro cobre colisão?
- Seguro para terceiros vale a pena?
- Seguro cobre manutenção?
- Assistência 24 horas está incluída?
- Carro reserva está incluído?
- Como funciona a franquia?
- Seguro paga sempre 100% da Fipe?
- Perda total é sempre 75%?
- É possível contratar somente algumas coberturas?
- Como comparar propostas?
- Como economizar?
- Checklist
- Perguntas frequentes
- Conclusão
O que é um carro popular em 2026?
“Carro popular” é uma expressão muito utilizada no Brasil.
Mas ela pode significar coisas diferentes.
No uso cotidiano, normalmente descreve:
um automóvel de entrada ou de grande volume, com preço e manutenção relativamente acessíveis para o mercado.
Pode incluir:
- hatch compacto;
- sedã compacto;
- veículo urbano;
- versões de entrada de modelos muito vendidos.
Não existe, para fins de seguro Auto:
uma categoria regulatória universal chamada “carro popular” que determine o preço da apólice.
A seguradora analisa:
o veículo específico.
Quais carros podem ser considerados populares atualmente?
O mercado mudou bastante desde a época de:
- Fiat Palio;
- Chevrolet Celta;
- Volkswagen Gol;
- Fiat Siena.
Em setembro de 2026, por exemplo, apareceram entre os automóveis de maior volume:
- Volkswagen Polo — 11.095 unidades;
- Fiat Argo — 8.603;
- Chevrolet Onix — 7.133;
- Fiat Mobi — 6.395;
- Hyundai HB20 — 6.314;
- Renault Kwid — 6.142.
Esse recorte é apenas:
um mês do mercado.
Não significa que esses veículos terão:
sempre a mesma posição.
Mas ajuda a mostrar como:
o conceito de carro popular mudou.
O Fiat Palio ainda serve como referência principal?
Não para carros novos.
O Palio:
saiu de linha.
Ele continua relevante:
no mercado de usados.
Por isso, uma página de seguro específica para:
Fiat Palio
ainda pode ter valor.
Mas ele não deve ser usado como:
principal exemplo de carro popular zero-quilômetro em 2026.
E o Chevrolet Celta?
A mesma lógica.
O Celta:
não representa a gama atual da Chevrolet.
Para falar de modelos atuais da marca, hoje fazem mais sentido veículos como:
Chevrolet Onix.
Carro popular tem seguro barato?
Não necessariamente.
Esse é:
o principal conceito deste artigo.
Imagine:
Carro A
Valor:
R$ 80 mil
Peças acessíveis.
Mas:
- motorista jovem;
- carro fica na rua;
- uso diário intenso;
- região com maior frequência de sinistros.
Carro B
Valor:
R$ 110 mil
Motorista:
- mais experiente;
- garagem fechada;
- uso particular;
- menor exposição.
É perfeitamente possível que:
o carro mais barato receba uma cotação mais alta.
Por quê?
Porque a seguradora não olha:
apenas o preço do automóvel.
A Susep explica que o prêmio tem como base:
o risco a que o bem está exposto
e é definido conforme informações enviadas sobre:
- automóvel;
- segurado;
- condutor.
Quanto custa seguro de carro popular?
Não existe:
uma média única confiável para todos os motoristas.
Dizer:
“Seguro de carro popular custa R$ 2 mil”
ou:
“Seguro representa 10% do carro”
sem definir perfil:
pode induzir o leitor ao erro.
Uma cotação precisa considerar:
- qual carro;
- qual versão;
- qual ano;
- qual motorista;
- qual CEP;
- qual uso;
- quais coberturas;
- qual franquia.
O seguro pode custar 21% do carro?
Pode existir:
um caso específico
em que o prêmio represente esse percentual.
Mas isso não é:
uma regra de mercado.
A antiga pesquisa mencionada neste artigo trabalhava com:
- motorista de 20 anos;
- Vila Mariana;
- São Paulo;
- 20 km de deslocamento por dia;
- carro estacionado principalmente na rua.
Esse é:
um perfil bastante específico.
Logo:
não pode ser usado para dizer que seguro de carro popular normalmente custa 21% do veículo.
Por que a porcentagem pode enganar?
Imagine:
Veículo A
Valor:
R$ 50 mil
Seguro:
R$ 5 mil
Proporção:
10%.
Veículo B
Valor:
R$ 150 mil
Seguro:
R$ 6 mil
Proporção:
4%.
O segundo seguro custa:
mais em reais.
Mas representa:
menos proporcionalmente ao valor do carro.
Por isso:
percentual sobre Fipe não é uma boa fórmula universal para estimar seguro.
O seguro é calculado pela Tabela Fipe?
Não.
A Tabela Fipe pode ser usada:
como referência para indenização em determinados produtos.
Ela não é:
a fórmula de precificação do prêmio.
A Susep admite modalidades como:
- Valor de Mercado Referenciado;
- Valor Determinado;
- outro critério objetivo e transparente.
No Valor de Mercado Referenciado, a indenização pode considerar:
tabela de referência + fator de ajuste.
Isso trata:
da indenização.
Não significa que a seguradora calcula:
o prêmio como X% da Fipe.
Então seguro não custa 5%, 10% ou 20% da Fipe?
Não existe:
percentual obrigatório ou universal.
Qualquer porcentagem observada é:
resultado daquela cotação.
Não:
uma regra de precificação.
O motorista influencia no preço?
Pode influenciar bastante.
O questionário de avaliação de risco pode considerar:
- idade;
- tempo de habilitação;
- utilização;
- região;
- dispositivos de segurança.
Essas informações podem influenciar:
a aceitação e o valor do prêmio.
Motorista jovem paga mais?
Pode.
Mas não é correto criar uma regra como:
“Menor de 25 anos sempre paga X% a mais.”
Não existe:
um percentual universal.
Cada seguradora:
possui sua própria metodologia.
Por que a idade pode influenciar?
Porque a seguradora trabalha:
com avaliação estatística de risco.
A idade é:
uma das informações possíveis.
Mas ela não está sozinha.
Também entram:
- carro;
- local;
- uso;
- coberturas;
- experiência.
Um motorista de 20 anos sempre terá seguro caro?
Não é possível afirmar isso:
sem fazer cotação.
Pode receber:
um valor maior que outro perfil.
Mas o resultado depende:
da seguradora e das demais informações.
Tempo de habilitação influencia?
Pode.
A Susep cita:
tempo de habilitação
entre os fatores do questionário de risco.
CEP influencia?
Pode.
A seguradora pode considerar:
região de circulação.
Isso ajuda a explicar por que:
o mesmo carro pode ter seguro diferente em cidades ou bairros distintos.
Posso usar outro CEP para pagar menos?
Não.
Informe:
a realidade.
Dados incorretos podem trazer problemas:
na contratação ou na análise de um eventual sinistro.
O carro ficar na rua influencia?
Pode.
A existência ou não de:
garagem
pode fazer parte do questionário utilizado pela seguradora.
Mas isso não significa:
desconto universal por estacionamento fechado.
Garagem garante seguro barato?
Não.
É:
apenas um dos fatores possíveis.
Quem usa muito o carro paga mais?
Pode haver diferença.
A Susep explica que o tipo de utilização:
- profissional;
- lazer;
- locomoção diária;
pode ser avaliado pela seguradora.
Quilometragem influencia?
Pode.
Existem inclusive produtos que utilizam:
quilometragem ou períodos de uso
na forma de cobrança.
A Susep cita seguros:
- intermitentes;
- “liga-desliga”;
- com cobrança adicional por quilômetro rodado.
Seguro por quilômetro é sempre mais barato?
Não.
Pode ser interessante:
para quem roda pouco.
A própria Susep observa que, quanto maior:
- frequência;
- quilometragem;
menor pode ser:
a vantagem desse tipo de produto.
Uber e 99 mudam a cotação?
Podem.
Se o veículo for utilizado para:
transporte remunerado de passageiros
isso precisa:
ser informado corretamente.
Uso profissional e particular:
não são a mesma coisa.
Entregadores também precisam informar?
Sim.
Se o carro é utilizado habitualmente para:
atividade profissional
declare:
a utilização real.
Carro popular muito vendido é mais roubado?
Não necessariamente.
Esse é outro ponto que precisa ser corrigido em relação a conteúdos antigos.
Um carro muito vendido pode aparecer:
mais vezes em números absolutos de roubos
simplesmente porque:
existem mais unidades circulando.
Para saber se ele é proporcionalmente mais visado seria necessário considerar:
- número de ocorrências;
- quantidade de veículos expostos;
- região;
- período.
Então popularidade não significa risco alto?
Não automaticamente.
Imagine:
Modelo A
1.000 roubos.
Frota:
1 milhão de veículos.
Modelo B
500 roubos.
Frota:
100 mil veículos.
O Modelo A teve:
mais ocorrências absolutas.
Mas o Modelo B pode ter:
taxa proporcional maior.
Por isso:
não basta contar ocorrências.
Roubo e furto influenciam o seguro?
Podem.
Mas:
não são os únicos fatores.
Também podem influenciar:
- colisões;
- peças;
- reparabilidade;
- valor;
- motorista;
- região;
- coberturas.
Um carro com pouco roubo sempre terá seguro barato?
Não.
Ele pode ter:
- peças caras;
- reparação difícil;
- alta frequência de colisões;
- componentes eletrônicos caros.
O preço final depende:
do conjunto.
Peças baratas ajudam?
Podem ajudar.
Mas:
não garantem prêmio baixo.
Disponibilidade de peças influencia?
Pode.
Um modelo de grande volume pode ter:
maior disponibilidade de peças e oficinas.
Isso pode favorecer:
a reparabilidade.
Mas, novamente:
é apenas uma variável.
Versão muda o seguro?
Pode.
Veja:
Mesmo modelo
Versão de entrada:
- motor 1.0;
- rodas menores;
- equipamentos mais simples.
Versão topo:
- turbo;
- câmbio automático;
- faróis mais sofisticados;
- sensores;
- rodas maiores.
Esses carros podem ter:
custos de reparação diferentes.
Então preciso informar a versão exata?
Sim.
Não informe apenas:
“Onix”.
Informe:
a versão correta.
O mesmo vale para:
- Argo;
- Polo;
- HB20;
- Mobi;
- Kwid;
- qualquer outro carro.
Seguro de carro 1.0 é sempre barato?
Não.
Cilindrada:
não determina sozinha o prêmio.
Câmbio automático deixa o seguro mais caro?
Pode influenciar:
o custo de reparação.
Mas não existe:
percentual universal.
Carro popular novo e usado têm o mesmo seguro?
Não necessariamente.
Ano e versão podem:
alterar a avaliação.
O usado também pode ter:
- valor diferente;
- peças diferentes;
- histórico diferente.
Vale cotar antes de comprar?
Sim.
Especialmente se você estiver comparando:
- dois modelos;
- duas versões;
- automático x manual.
O seguro pode ajudar:
na avaliação do custo total de propriedade.
Seguro Auto é investimento?
Não.
O artigo antigo dizia que o seguro:
“não é um gasto, mas um investimento”.
Essa comparação deve ser evitada.
Seguro é:
proteção financeira.
Você paga para transferir:
determinados riscos previstos no contrato.
Não há:
- rentabilidade;
- rendimento;
- valorização financeira.
Seguro é indispensável?
Ele pode ser:
muito importante para determinada pessoa.
Mas seguro Auto facultativo:
não deve ser descrito como obrigatório ou indispensável para absolutamente todo motorista.
A decisão depende:
- do patrimônio;
- da capacidade de absorver prejuízo;
- do uso do carro;
- da exposição;
- do orçamento.
Como saber se vale a pena?
Pergunte:
Se meu carro for roubado e não recuperado
Consigo absorver:
a perda sozinho?
Se eu causar uma colisão cara
Consigo pagar:
o prejuízo de terceiro?
Se o carro ficar parado
Dependo dele:
para trabalhar?
Essas perguntas ajudam mais que:
olhar apenas o preço do prêmio.
Quais coberturas um seguro pode oferecer?
A Susep informa que tradicionalmente podem existir coberturas para:
- colisão;
- furto;
- roubo;
- incêndio;
- outros eventos.
Também podem ser oferecidas coberturas adicionais como:
- assistência 24 horas;
- vidros;
- carro reserva;
- acessórios;
- responsabilidade civil;
- APP.
Preciso contratar tudo junto?
Não.
Esse é um ponto interessante para:
quem acha o seguro completo caro.
A Susep explica que o cliente não é obrigado a contratar:
necessariamente um pacote compreensivo com todos os riscos.
Dependendo da oferta da seguradora, podem existir coberturas:
isoladas ou combinadas.
Posso contratar apenas roubo e furto?
Pode haver produtos:
com essa estrutura.
Posso contratar apenas colisão e incêndio?
Também pode existir:
dependendo da seguradora.
E seguro só para terceiros?
Existem coberturas de:
Responsabilidade Civil Facultativa Auto.
Elas protegem o interesse do segurado quando ele é responsabilizado:
por determinados danos causados a terceiros, dentro dos limites contratados.
Seguro para terceiros vale a pena em carro popular?
Pode ser:
muito importante.
O valor do seu carro:
não limita o valor do carro em que você pode bater.
Imagine:
seu hatch vale:
R$ 80 mil.
Você colide:
com um veículo de R$ 300 mil.
O seu carro ser popular:
não reduz o prejuízo do terceiro.
O que pode existir no RCF-V?
Dependendo do produto:
- danos materiais;
- danos corporais;
- danos morais.
Sempre:
até os limites contratados.
Seguro cobre passageiros?
Pode existir:
APP — Acidentes Pessoais de Passageiros.
A Susep permite sua contratação em conjunto com:
o seguro Automóvel.
Seguro cobre manutenção?
Não como regra.
Seguro Auto:
não é plano de manutenção.
Normalmente não são sinistros:
- revisão;
- troca de óleo;
- filtros;
- pneus desgastados;
- pastilhas;
- bateria por desgaste;
- embreagem;
- manutenção preventiva.
Seguro cobre defeito mecânico?
Não automaticamente.
Uma falha causada por:
desgaste normal
não deve ser confundida com:
evento coberto.
E assistência 24 horas?
A assistência pode oferecer:
- reboque;
- socorro mecânico;
- chaveiro;
- outros serviços.
A Susep cita a assistência 24 horas entre:
as coberturas adicionais oferecidas pelo mercado.
Se o carro quebrar, a seguradora paga o conserto?
Não automaticamente.
Exemplo:
se o alternador falhar:
a assistência pode rebocar.
Isso não significa:
que o seguro pagará um alternador novo.
Seguro cobre peças?
Pode haver reparação ou substituição quando a peça é danificada:
por um evento coberto.
Exemplo:
uma colisão quebra:
- farol;
- para-choque;
- porta.
Esses itens podem integrar:
o reparo daquele sinistro.
As peças sempre serão originais?
Não necessariamente.
A Susep permite que produtos sejam estruturados com:
- peças novas;
- usadas;
- originais;
- não originais;
desde que sejam respeitadas as exigências legais e técnicas aplicáveis e que as condições estejam claras no contrato.
Por isso:
leia a apólice.
Carro reserva está sempre incluído?
Não.
Carro reserva é:
uma cobertura adicional possível.
Confira:
- quantos dias;
- categoria;
- eventos que liberam o benefício.
Carro reserva vale durante revisão?
Não como regra.
Revisão programada:
não significa automaticamente direito ao carro reserva do seguro.
O que é franquia?
É:
a participação financeira do segurado em determinadas situações.
A estrutura da franquia pode influenciar:
o prêmio.
A própria Susep explica que diferentes opções de franquia podem levar:
a diferentes valores de seguro.
Franquia maior deixa o seguro mais barato?
Pode.
Em muitos produtos:
sim.
Mas isso aumenta:
a participação do segurado em determinados sinistros.
Exemplo
Proposta A
Prêmio:
R$ 2.000
Franquia:
R$ 5.000
Proposta B
Prêmio:
R$ 2.400
Franquia:
R$ 2.800
Os números são:
apenas exemplos didáticos.
A Proposta A economiza:
R$ 400 no prêmio.
Mas pode exigir:
R$ 2.200 a mais de participação num reparo.
O seguro mais barato é sempre melhor?
Não.
Compare:
Proposta A
Prêmio:
R$ 1.900
Franquia:
R$ 5.500
Terceiros:
R$ 50 mil
Carro reserva:
não
Proposta B
Prêmio:
R$ 2.300
Franquia:
R$ 3.000
Terceiros:
R$ 250 mil
Carro reserva:
15 dias
A primeira custa:
R$ 400 menos.
Mas não oferece:
a mesma proteção.
Seguro paga sempre 100% da Fipe?
Não.
No Valor de Mercado Referenciado, podem ser considerados:
- tabela;
- fator de ajuste.
Também existe:
Valor Determinado.
A Susep permite ainda outros critérios:
objetivos e transparentes.
Portanto:
100% da Fipe não é obrigação universal.
Perda total é sempre 75%?
Não.
A Susep deixa claro que:
o percentual deve estar definido nas condições contratuais.
Ela dá exemplos de seguradoras que poderiam oferecer indenização integral:
- acima de 90% do LMI;
- acima de 70% do LMI.
Portanto:
75% não é regra legal fixa para todo seguro Auto.
Como economizar no seguro de carro popular?
Existem estratégias melhores que:
simplesmente escolher o menor preço.
1. Faça várias cotações
Cada seguradora:
avalia o risco de maneira diferente.
Quer comparar seguro para o seu carro?
Faça sua cotação pelo segurodeautomovel.org usando o seu perfil real e compare propostas equivalentes.
2. Compare exatamente a mesma versão
Não compare:
Polo 1.0
com:
Polo GTS
como se fossem o mesmo veículo.
3. Compare as mesmas coberturas
Roubo/furto simples e seguro compreensivo:
não são produtos equivalentes.
4. Compare a franquia
Uma proposta mais barata pode esconder:
franquia bem maior.
5. Analise terceiros
Não reduza:
demais o limite
somente para baixar o prêmio.
6. Veja se precisa de carro reserva
Se possui:
outro carro disponível
talvez esse benefício tenha importância menor.
Se depende do automóvel:
para trabalhar
pode ser mais relevante.
7. Avalie assistência
Quem viaja muito pode valorizar:
quilometragem maior de guincho.
8. Informe garagem corretamente
Se existe:
declare.
9. Informe uso profissional
Não esconda:
- Uber;
- 99;
- entregas;
- atividade comercial.
10. Cote antes de comprar
Se você está entre:
- Polo;
- Argo;
- Onix;
- HB20;
- Mobi;
- Kwid;
faça:
uma cotação para cada modelo antes da compra.
Por que cotar antes de comprar um carro popular?
Porque preço de aquisição:
não é custo total.
Imagine:
Carro A
Compra:
R$ 80 mil
Seguro:
mais alto para o seu perfil.
Carro B
Compra:
R$ 85 mil
Seguro:
bem mais baixo para o mesmo motorista.
Ao longo de alguns anos:
essa diferença pode importar.
Carro mais barato sempre tem menor custo total?
Não.
É preciso considerar:
- seguro;
- consumo;
- manutenção;
- IPVA;
- pneus;
- depreciação.
Vale financiar o seguro?
Pode haver:
parcelamento do prêmio.
Mas:
verifique o custo total da forma de pagamento.
Não confunda:
parcelamento
com:
seguro mais barato.
O que mudou na legislação de seguros?
Desde dezembro de 2025 está em vigor:
a Lei nº 15.040/2024 — Lei do Contrato de Seguro.
Ela criou um marco específico para os contratos de seguro no Brasil e reforçou temas como:
- transparência;
- clareza;
- boa-fé;
- regras de formação do contrato;
- tratamento dos sinistros.
Isso reforça a importância de:
ler coberturas e exclusões antes de contratar.
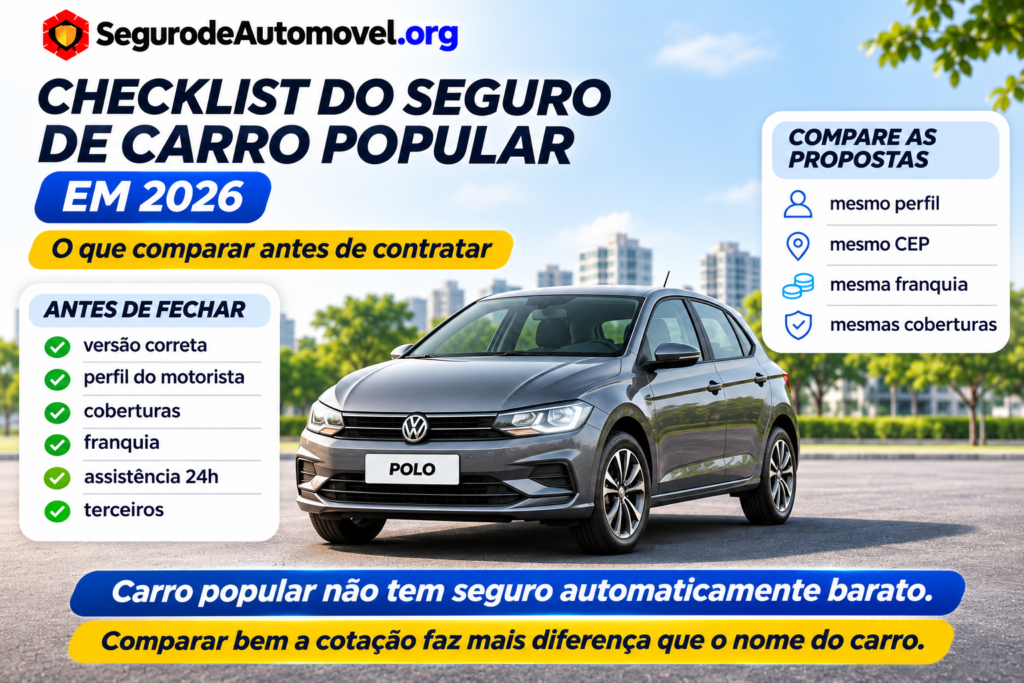
Checklist para cotar seguro de carro popular
Veículo
- Marca correta?
- Modelo?
- Versão?
- Ano/modelo?
- Manual ou automático?
- Acessórios?
Condutor
- Condutor principal?
- Idade?
- Tempo de habilitação?
- Outros condutores?
Localização
- CEP real?
- Garagem em casa?
- Garagem no trabalho?
Utilização
- Particular?
- Trabalho?
- Uber/99?
- Entregas?
- Quilometragem elevada?
Casco
- Roubo?
- Furto?
- Colisão?
- Incêndio?
- Eventos naturais?
Terceiros
- Danos materiais?
- Danos corporais?
- Danos morais?
- Qual limite?
Passageiros
- APP?
- Qual capital?
Franquia
- Normal?
- Reduzida?
- Qual valor?
- Cabe no orçamento?
Assistência
- Guincho?
- Quantos quilômetros?
- Pane?
- Chaveiro?
- Troca de pneu?
Carro reserva
- Incluído?
- Quantos dias?
- Qual categoria?
- Realmente preciso?
Indenização
- Valor de Mercado Referenciado?
- Qual tabela?
- Qual fator?
- Valor Determinado?
- Qual critério de indenização integral?
Comparação
- Mesmas coberturas?
- Mesmos limites?
- Franquias equivalentes?
- Mais de uma seguradora?
- Estou comparando o preço final ou apenas a primeira parcela?
Perguntas frequentes
Quanto custa seguro de carro popular?
Não existe preço único. O valor depende do veículo, versão, motorista, CEP, utilização, garagem, coberturas e franquia.
Carro popular tem seguro barato?
Não necessariamente.
Seguro pode custar 21% do valor do carro?
Pode existir um caso específico, mas 21% não é uma regra do mercado. O percentual depende da cotação e do perfil.
A pesquisa antiga de Palio e Celta ainda vale?
Não como referência atual. Os carros, preços e contexto de mercado mudaram.
Quais carros podem representar o segmento popular hoje?
Modelos de grande volume incluem atualmente Polo, Argo, Onix, Mobi, HB20 e Kwid, entre outros.
Qual foi o automóvel mais vendido em setembro de 2026?
O Volkswagen Polo, com 11.095 emplacamentos naquele mês.
O Argo vende bem?
Sim. Em setembro de 2026 foram 8.603 unidades.
O Onix ainda é popular?
Sim. O modelo registrou 7.133 unidades em setembro de 2026.
Mobi e Kwid continuam relevantes?
Sim. Ambos seguem no mercado e apareceram entre os veículos de maior volume em setembro de 2026.
Seguro é calculado pela Fipe?
Não.
Seguro custa X% da Fipe?
Não existe percentual universal.
Motorista de 20 anos paga mais?
Pode pagar, mas não existe aumento fixo aplicável a todo jovem.
Idade influencia?
Pode.
Tempo de habilitação influencia?
Pode.
CEP influencia?
Pode.
Garagem influencia?
Pode.
Carro ficar na rua deixa o seguro mais caro?
Pode influenciar, mas não existe percentual universal.
Uso profissional influencia?
Pode e deve ser declarado corretamente.
Uber e 99 precisam informar?
Sim.
Quilometragem influencia?
Pode, dependendo do produto.
Existe seguro por quilômetro?
Sim, podem existir produtos com cobrança relacionada à quilometragem.
Carro muito vendido é mais roubado?
Não necessariamente em termos proporcionais.
Roubo influencia o seguro?
Pode.
Furto influencia?
Pode.
Peças influenciam?
Podem.
Versão influencia?
Pode.
Seguro cobre roubo?
Pode, se contratado.
Seguro cobre furto?
Pode.
Seguro cobre colisão?
Pode.
Seguro cobre terceiros?
Pode haver RCF-V.
Seguro cobre passageiros?
Pode haver APP.
Seguro cobre manutenção?
Não como regra.
Seguro paga revisão?
Não.
Seguro paga óleo?
Não.
Seguro paga pneu gasto?
Não.
Assistência cobre pane?
Pode prestar socorro ou reboque, dependendo do produto.
Assistência paga o conserto?
Não automaticamente.
Carro reserva está sempre incluído?
Não. É uma cobertura adicional possível.
Seguro paga sempre 100% da Fipe?
Não.
Perda total é sempre 75%?
Não. O critério depende do contrato.
Posso contratar somente roubo e furto?
Podem existir produtos com coberturas isoladas.
Seguro mais barato é sempre melhor?
Não.
Vale cotar antes de comprar o carro?
Sim.
Onde fazer cotação?
Faça sua cotação pelo:
segurodeautomovel.org
e compare propostas usando o seu perfil real.
Conclusão
O antigo artigo:
“Seguro de carros populares”
precisava de uma atualização profunda.
A primeira mudança está:
nos próprios carros.
Palio e Celta:
já não representam o mercado de veículos novos de 2026.
Entre os modelos atuais de grande volume aparecem:
- Polo;
- Argo;
- Onix;
- Mobi;
- HB20;
- Kwid.
Em setembro de 2026, o Volkswagen Polo liderou os automóveis com:
11.095 emplacamentos.
Naquele mês também foram registrados:
- Argo — 8.603;
- Onix — 7.133;
- Mobi — 6.395;
- HB20 — 6.314;
- Kwid — 6.142.
A segunda correção envolve:
a antiga pesquisa de 21%.
Ela não pode ser utilizada para dizer que:
seguro de carro popular custa até 21% do veículo como regra.
A pesquisa utilizava:
- motorista de 20 anos;
- endereço específico;
- carro estacionado na rua;
- determinados veículos;
- determinado conjunto de coberturas.
Era:
uma simulação.
Não:
uma tabela de mercado.
A Susep explica que o prêmio é calculado de acordo com:
o risco específico da proposta
usando informações do:
- automóvel;
- segurado;
- condutor.
A terceira correção é:
não chamar seguro de investimento.
Seguro é:
proteção financeira e transferência de riscos contratados.
A quarta mudança envolve:
o perfil.
Idade:
pode influenciar.
Tempo de habilitação:
pode influenciar.
Uso:
pode influenciar.
Região:
pode influenciar.
Dispositivos de segurança:
podem influenciar.
Mas não existem:
percentuais universais de aumento ou desconto.
A quinta correção está:
nas coberturas.
Seguro Auto não cobre automaticamente:
- manutenção;
- revisão;
- óleo;
- pneus;
- peças desgastadas;
- defeitos mecânicos comuns.
Pode haver cobertura para:
- roubo;
- furto;
- colisão;
- incêndio;
- terceiros;
- assistência;
- vidros;
- carro reserva;
- APP;
conforme:
o produto contratado.
Também não existe:
100% da Fipe obrigatório
nem:
75% universal para perda total.
Os critérios precisam estar:
nas condições contratuais.
Outro ponto interessante:
nem todo motorista precisa necessariamente comprar um pacote compreensivo completo.
A Susep permite a comercialização de coberturas:
isoladas ou combinadas, de acordo com os produtos oferecidos pelas seguradoras.
Isso pode ser especialmente relevante para quem possui:
um carro de menor valor
e considera um seguro compreensivo:
caro para seu orçamento.
Por isso, antes de contratar:
- informe a versão correta;
- utilize o CEP real;
- declare o motorista principal;
- informe o uso verdadeiro;
- compare mais de uma seguradora;
- compare coberturas equivalentes;
- analise a franquia;
- confira terceiros;
- veja assistência e carro reserva;
- leia as condições.
E se você ainda estiver escolhendo entre:
Polo, Argo, Onix, HB20, Mobi, Kwid ou outro modelo
faça:
a cotação antes de comprar.
Quer descobrir quanto custa o seguro para o seu carro e seu perfil?
Faça sua cotação pelo segurodeautomovel.org e compare propostas com as mesmas coberturas, franquia e limites.
Sobre o conteúdo
Atualizado em 9 de novembro de 2026 · Conteúdo informativo
Este artigo atualiza integralmente:
“Seguro de carros populares”.
As principais mudanças foram:
- retirada de Palio e Celta como principais referências atuais;
- inclusão de modelos de grande volume em 2026;
- atualização do contexto do mercado brasileiro;
- retirada dos valores antigos de R$ 5.300 e R$ 4.100;
- retirada da afirmação generalizada de seguro equivalente a 21% do carro;
- explicação de que aquela pesquisa utilizava um perfil específico;
- atualização da forma de precificação;
- inclusão do Questionário de Avaliação do Risco;
- inclusão do impacto da idade;
- inclusão do tempo de habilitação;
- inclusão de CEP e região;
- inclusão do uso profissional;
- inclusão de seguro por quilometragem e cobertura intermitente;
- correção da relação entre carros populares e roubos;
- inclusão do impacto da versão e das peças;
- correção do conceito de seguro como investimento;
- atualização das coberturas;
- inclusão da possibilidade de coberturas isoladas;
- inclusão de RCF-V;
- inclusão de APP;
- atualização da franquia;
- correção de 100% da Fipe;
- correção da regra universal de 75%;
- inclusão da Lei nº 15.040/2024;
- todos os CTAs direcionados para o segurodeautomovel.org.
A Susep informa que:
o prêmio do seguro é definido com base no risco ao qual o bem está exposto e nas informações do automóvel, segurado e condutor.
O questionário de avaliação pode utilizar informações como:
idade, tempo de habilitação, tipo de uso, região de circulação e dispositivos de segurança.
E o consumidor pode encontrar produtos com:
coberturas isoladas, combinadas, intermitentes ou vinculadas à quilometragem, dependendo da oferta das seguradoras.
segurodeautomovel.org é operado por Zipia Tecnologia LTDA, CNPJ 17.467.253/0001-72. Intermediação por Seguroo Administradora e Corretora de Seguros LTDA, CNPJ 23.699.086/0001-98, SUSEP nº 202088455. Não somos seguradora.