O Volkswagen SpaceCross já não faz parte da linha atual da Volkswagen, mas continua circulando no mercado de usados e seminovos.
Para quem possui um exemplar ou pretende comprar um, uma dúvida comum é:
quanto custa o seguro do SpaceCross e quais coberturas vale a pena considerar?
A resposta não está em uma tabela única.
O valor do seguro pode mudar bastante de acordo com:
- ano e versão;
- valor atual do veículo;
- CEP;
- idade dos condutores;
- uso do carro;
- garagem;
- histórico;
- coberturas;
- franquia;
- critérios de cada seguradora.
A SUSEP informa que o prêmio do seguro automóvel é definido pela seguradora a partir do risco apresentado e das informações fornecidas sobre o automóvel, o segurado e o condutor. Cada empresa possui seus próprios critérios de aceitação e precificação.
Por isso, referências antigas como:
“o seguro do SpaceCross custa cerca de R$ 1.370”
não devem ser utilizadas como preço atual.
A forma mais confiável de descobrir o valor para seu caso é:
fazer uma cotação com os dados reais do carro e do motorista.
Atualizado em 2 de outubro de 2026 · Leitura de aproximadamente 14 min
Resposta rápida
O seguro do Volkswagen SpaceCross não tem preço fixo.
Como o modelo atualmente é encontrado principalmente no mercado de usados, a seguradora pode considerar fatores como:
- ano;
- versão;
- estado e valor do veículo;
- perfil do motorista;
- região;
- tipo de uso;
- coberturas;
- franquia.
Entre as proteções que podem ser avaliadas estão:
- colisão;
- roubo e furto;
- incêndio;
- responsabilidade civil para terceiros;
- vidros;
- assistência 24 horas;
- carro reserva.
Mas seguro não substitui:
manutenção preventiva.
Revisão, troca de peças por desgaste e defeitos mecânicos comuns não devem ser confundidos com:
sinistros cobertos.
A SUSEP destaca que apenas eventos e prejuízos previstos no contrato são indenizáveis e que riscos excluídos não geram indenização.
Neste artigo
- O que é o Volkswagen SpaceCross
- SpaceCross ainda é vendido?
- Quanto custa o seguro
- O que influencia o preço
- Quais coberturas considerar
- Roubo e furto
- Colisão
- Terceiros
- Vidros
- Assistência 24 horas
- Manutenção e revisão
- Franquia
- Seguro para carro usado
- Como economizar
- Como comparar propostas
- Checklist
- Perguntas frequentes
- Conclusão
O Volkswagen SpaceCross ainda é vendido novo?
Não.
O SpaceCross pertence a uma fase anterior da linha Volkswagen e hoje deve ser tratado editorialmente como:
um modelo usado ou seminovo.
Por isso, conteúdos antigos que apresentam:
- preço de lançamento;
- versão “nova”;
- configuração de ano-modelo 2016;
precisam ser contextualizados como:
informações históricas.
Para o seguro, o que importa é identificar corretamente:
o ano e a versão do veículo que será segurado.
Como era o SpaceCross?
O SpaceCross foi desenvolvido como uma variação com proposta mais aventureira da SpaceFox.
Em anos anteriores, foi comercializado com motorização 1.6 e diferentes configurações de câmbio e acabamento.
Essas informações podem ajudar a identificar:
o veículo usado na cotação.
Mas não devem ser apresentadas como:
configuração de um modelo novo em 2026.
Quanto custa o seguro do SpaceCross?
Não existe:
um preço médio universal confiável.
O texto antigo utilizava um valor em torno de:
R$ 1.370.
Esse número deve ser removido porque:
- é antigo;
- não considera inflação;
- não considera mudança de valor do veículo;
- não considera perfil;
- não considera região;
- não considera coberturas atuais.
A SUSEP informa que as seguradoras têm liberdade para definir o prêmio conforme sua avaliação do risco.
Por isso:
duas pessoas com SpaceCross idênticos podem receber cotações muito diferentes.
O que influencia o preço do seguro?
O questionário de avaliação de risco pode considerar informações como:
- idade;
- tempo de habilitação;
- sexo do principal condutor;
- tipo de uso;
- região de circulação;
- dispositivos de segurança.
A SUSEP cita expressamente esses elementos entre os fatores que podem influenciar a aceitação da proposta e o valor do prêmio.
Também podem influenciar:
- versão do SpaceCross;
- ano;
- valor de mercado;
- histórico de sinistros;
- coberturas;
- franquia.
Carro usado tem seguro mais barato?
Não necessariamente.
O fato de o SpaceCross valer menos hoje do que quando era novo pode:
reduzir parte da exposição patrimonial.
Mas isso não significa automaticamente:
seguro barato.
Um carro mais antigo também pode apresentar:
- peças mais difíceis de encontrar;
- componentes descontinuados;
- custos específicos de reparação;
- aceitação diferente entre seguradoras.
Por isso:
idade do veículo e preço do seguro não caminham obrigatoriamente na mesma direção.
Vale a pena segurar um SpaceCross usado?
Depende de quanto prejuízo você está disposto:
a assumir sozinho.
Pergunte:
se meu carro for roubado ou tiver perda integral hoje, consigo substituí-lo sem comprometer meu orçamento?
Se a resposta for não:
a proteção do próprio veículo pode continuar relevante.
Também vale considerar:
a responsabilidade por danos causados a terceiros.
Mesmo um carro de menor valor pode se envolver em uma colisão:
com outro veículo de alto valor.
Quais coberturas podem ser importantes?
Colisão
Pode ajudar a proteger o próprio veículo em:
acidentes cobertos.
Em indenizações parciais pode existir:
franquia.
Roubo e furto
Pode proteger contra:
roubo ou furto, conforme as condições contratadas.
Em determinadas situações de não recuperação, pode ocorrer:
indenização integral, conforme os critérios definidos no contrato.
Incêndio
Pode fazer parte:
da cobertura contratada, dependendo do produto.
Terceiros
A responsabilidade civil pode ser muito importante.
Ela pode ajudar quando o motorista é responsabilizado por:
danos cobertos causados a outras pessoas ou bens.
Não observe somente:
se existe cobertura.
Confira também:
o limite contratado.
Exemplo
Plano A:
Danos materiais a terceiros:
R$ 50 mil
Plano B:
Danos materiais:
R$ 150 mil
Ambos podem dizer:
“cobertura para terceiros”.
Mas a proteção financeira:
não é igual.
Seguro cobre qualquer acidente?
Não.
A SUSEP deixa claro que os prejuízos decorrentes de riscos excluídos nas condições gerais:
não são indenizáveis.
Por isso, leia:
- coberturas;
- riscos excluídos;
- franquias;
- limites.
Seguro cobre revisão do SpaceCross?
Não normalmente.
Esse é um dos maiores erros do texto antigo.
O seguro não deve ser apresentado como:
substituto da manutenção do carro.
Revisões periódicas fazem parte:
da conservação do veículo.
Podem incluir:
- óleo;
- filtros;
- freios;
- suspensão;
- correias;
- fluidos;
- outros itens.
Esses gastos normalmente pertencem:
ao proprietário.
Seguro cobre coxim quebrado?
Não automaticamente.
Se o componente apresentar problema por:
- desgaste;
- envelhecimento;
- defeito mecânico;
isso não significa:
sinistro coberto.
Se o dano resultar de:
um acidente coberto, a análise pode ser diferente.
A causa:
é fundamental.
Seguro cobre problema na suspensão?
Novamente:
depende da causa.
Desgaste ou defeito
Normalmente pertence:
à manutenção.
Dano decorrente de acidente coberto
Pode ser analisado:
dentro do sinistro.
Seguro não deve ser vendido como:
garantia mecânica.
Seguro cobre dificuldade de partida?
Não necessariamente.
Problemas de:
- bateria;
- ignição;
- combustível;
- sistema mecânico;
podem ser questões de:
manutenção ou assistência.
A assistência 24 horas pode eventualmente oferecer:
socorro ou reboque.
Mas isso é diferente de:
pagar o reparo.
Seguro cobre pneu furado?
Pode haver assistência para:
- troca pelo estepe;
- auxílio;
- reboque.
Mas não significa necessariamente:
pneu novo pago pela seguradora.
A assistência deve ser conferida:
na apólice.
O que é assistência 24 horas?
É um conjunto de serviços que pode ser oferecido junto:
ao seguro.
Pode incluir, conforme o produto:
- reboque;
- socorro;
- chaveiro;
- auxílio com pane;
- troca de pneu;
- outros serviços.
Mas assistência não é:
cobertura ilimitada para qualquer defeito.
Guincho é ilimitado?
Não necessariamente.
Pode haver:
- limite de quilômetros;
- limite por evento;
- restrição regional.
Antes de contratar, pergunte:
quantos quilômetros de reboque estão incluídos?
Cobertura de vidros faz sentido?
Pode.
Ela pode incluir, conforme o produto:
- para-brisa;
- vidro traseiro;
- vidros laterais;
- retrovisores;
- faróis;
- lanternas.
Podem existir:
franquias específicas.
Farol está sempre incluído?
Não.
Alguns pacotes incluem:
faróis e lanternas.
Outros:
somente vidros.
Leia:
a descrição exata.
Carro reserva está incluído?
Não necessariamente.
Pode ser:
uma cobertura adicional.
Para quem depende do carro diariamente:
pode ser útil.
Mas confira:
- número de dias;
- categoria do veículo;
- situações que dão direito ao benefício.
O seguro resolve qualquer problema?
Não.
O texto antigo dizia que bastava:
“ligar para a seguradora resolver qualquer problema”.
Isso cria expectativa incorreta.
A seguradora atua:
nos limites previstos no contrato.
Um defeito mecânico comum, por exemplo:
não se transforma automaticamente em sinistro coberto.
O que é franquia?
Franquia é:
a parcela do prejuízo atribuída ao segurado por sinistro, conforme definida na apólice.
Exemplo ilustrativo:
Reparo:
R$ 5.000
Franquia:
R$ 2.500
O funcionamento efetivo dependerá:
das condições contratadas.
Franquia maior pode reduzir o preço?
Pode.
A SUSEP informa que a estrutura de franquia pode influenciar:
o prêmio do seguro.
Mas aumentar a franquia significa:
assumir maior desembolso em determinados sinistros.
Como escolher uma franquia?
Pergunte:
se eu tiver um sinistro amanhã, consigo pagar esse valor?
Não escolha:
a maior franquia só para reduzir o prêmio.
Como é calculada a indenização integral?
Existem diferentes modalidades.
Valor de mercado referenciado
A indenização pode seguir:
uma tabela de referência prevista na apólice, combinada com um fator de ajuste.
Valor determinado
O contrato estabelece:
um valor fixo.
A SUSEP reconhece essas modalidades no seguro automóvel.
Por isso, em um SpaceCross usado:
confira como será calculada eventual indenização integral.
O valor da FIPE é sempre pago?
Não use essa afirmação como regra.
No valor de mercado referenciado, a indenização utiliza:
a tabela expressamente prevista no contrato + o fator de ajuste contratado.
Por isso:
leia a apólice.
Posso escolher qualquer oficina?
Depende do produto contratado.
A SUSEP informa que existem seguros com:
- livre escolha;
- rede referenciada;
- diferentes regras de reparação.
Para um modelo fora de linha, isso merece atenção porque:
a disponibilidade de peças e oficinas pode variar.
Peças originais são garantidas pelo seguro?
Não necessariamente.
As regras atuais permitem produtos com:
- peças novas;
- usadas;
- originais;
- não originais;
desde que sejam observadas as exigências técnicas e legais aplicáveis.
Por isso, antes de contratar, pergunte:
qual tipo de peça pode ser utilizado no reparo?
Isso é importante no SpaceCross?
Sim.
Como o modelo está fora de linha:
a disponibilidade de determinados componentes pode ser diferente de um veículo atualmente em produção.
Essa questão pode afetar:
- prazo de reparo;
- rede de oficinas;
- escolha de peças.
Como economizar no seguro do SpaceCross?
Faça várias cotações
Cada seguradora avalia:
o risco de maneira própria.
Por isso, o mesmo motorista pode encontrar:
valores diferentes.
Compare propostas equivalentes
A SUSEP recomenda comparar seguros considerando:
o mesmo tipo de cobertura e o mesmo capital segurado.
Compare também:
- franquia;
- terceiros;
- assistência;
- vidros;
- carro reserva.
Avalie diferentes franquias
Pode existir uma opção:
mais adequada ao seu orçamento.
Revise adicionais
Talvez você não precise de:
- carro reserva por muitos dias;
- quilometragem muito alta de guincho;
- determinados serviços adicionais.
Mas não retire uma proteção importante:
sem entender o impacto.
Preserve bônus quando aplicável
Bônus pode ajudar a reduzir:
o prêmio, de acordo com as regras da seguradora.
A SUSEP esclarece que:
cada seguradora define sua própria política de bônus.
Faça nova cotação na renovação
Não assuma que:
a seguradora atual continuará sendo a mais barata.
Preencha o perfil corretamente
Não mude informações para:
forçar um preço menor.
A SUSEP alerta que informações inexatas ou omissões relevantes podem resultar:
na perda do direito à indenização, conforme as circunstâncias.
O que a seguradora pode perguntar?
Pode haver perguntas sobre:
- idade;
- tempo de CNH;
- condutores;
- endereço;
- garagem;
- tipo de uso;
- região;
- dispositivos de segurança.
Essas informações podem influenciar:
o preço e a aceitação.
Uso para trabalho influencia?
Pode.
O tipo de uso do veículo é citado pela SUSEP entre:
os fatores de avaliação do risco.
Mas não existe:
percentual universal de aumento.
Morar em determinada cidade influencia?
Pode.
A região de circulação também pode:
ser considerada pela seguradora.
Não é correto dizer:
“cidade grande sempre custa mais”.
Ter garagem influencia?
Pode fazer parte:
do perfil de risco.
Mas não existe:
desconto universal garantido.
Histórico de sinistros influencia?
Pode.
Além disso, algumas seguradoras utilizam sistemas:
de bônus.
A regra exata:
varia entre empresas.
SpaceCross financiado precisa ter seguro?
Não existe uma resposta universal baseada apenas:
no fato de o carro ser financiado.
O contrato de financiamento pode ter:
condições próprias.
Por isso, verifique:
o contrato da instituição financeira.
Não use a frase:
“se financiar, não se esqueça de incluir o seguro”
como se fosse:
uma obrigação geral de todo financiamento.
Seguro simplificado pode ser opção?
Pode existir uma cobertura mais limitada ou produto com:
estrutura diferente.
Mas “simplificado” não significa automaticamente:
melhor ou mais barato para todos.
Compare:
o que deixa de ser coberto.
Como escolher uma seguradora?
Primeiro:
confirme se ela é autorizada pela SUSEP.
A autarquia recomenda essa verificação antes:
da contratação.
Depois compare:
- coberturas;
- limites;
- franquia;
- preço;
- assistência;
- oficinas;
- exclusões.
A seguradora mais famosa é necessariamente melhor?
Não.
Reconhecimento de marca não substitui:
análise da proposta.
Uma empresa pode oferecer:
boa relação de cobertura e preço para um perfil
e não para:
outro.
Existe uma “melhor seguradora para SpaceCross”?
Não de forma universal.
A melhor proposta depende:
do perfil e das coberturas desejadas.
Por isso, rankings antigos como:
“melhores seguradoras de 2015”
não devem ser mantidos:
em um conteúdo atual de 2026.
Como comparar duas propostas?
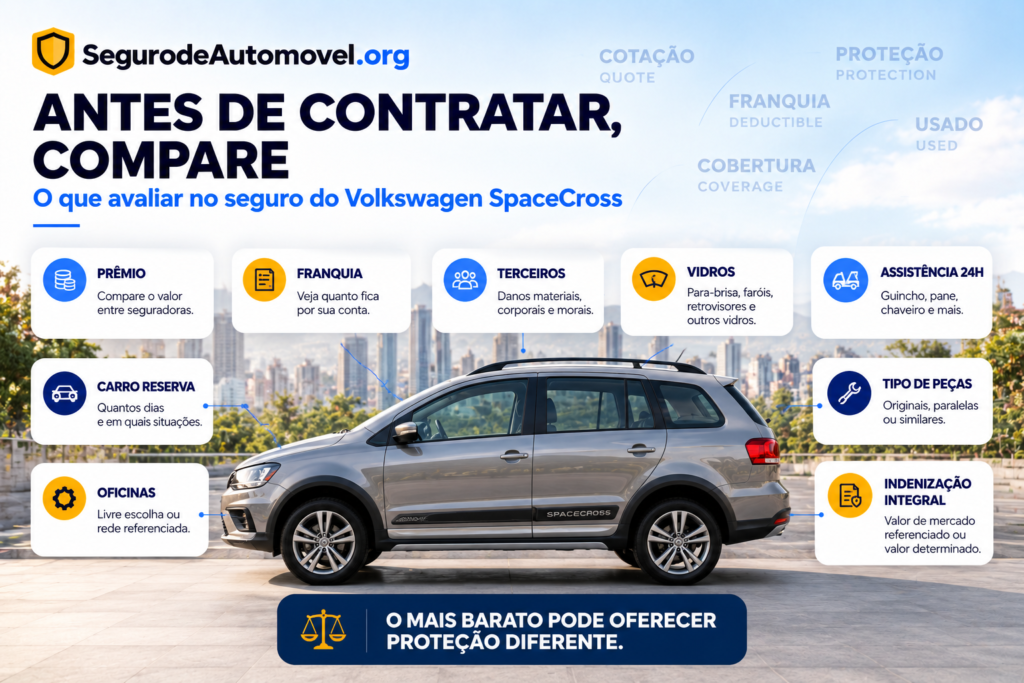
Use uma tabela simples:
| Item | Seguradora A | Seguradora B |
|---|---|---|
| Prêmio total | Conferir | Conferir |
| Indenização integral | Conferir | Conferir |
| Franquia | Conferir | Conferir |
| Danos materiais a terceiros | Conferir | Conferir |
| Danos corporais | Conferir | Conferir |
| Vidros | Conferir | Conferir |
| Faróis/lanternas | Conferir | Conferir |
| Assistência 24h | Conferir | Conferir |
| Guincho | Conferir | Conferir |
| Carro reserva | Conferir | Conferir |
| Rede de oficinas | Conferir | Conferir |
| Tipo de peças | Conferir | Conferir |
Exemplo de comparação
Seguro A
Prêmio:
R$ 2.100
Franquia:
R$ 3.000
Terceiros:
R$ 100 mil
Vidros:
sim
Assistência:
200 km
Seguro B
Prêmio:
R$ 1.800
Franquia:
R$ 4.500
Terceiros:
R$ 50 mil
Vidros:
não
Assistência:
100 km
O Seguro B custa:
R$ 300 menos.
Mas também possui:
proteção diferente.
Valores somente ilustrativos.
O seguro mais barato é o melhor?
Não necessariamente.
A SUSEP orienta o consumidor a comparar:
- coberturas;
- valores segurados;
- franquias;
- riscos excluídos.
Preço deve ser:
um dos critérios.
Não:
o único.
Checklist antes de contratar
- Confirmei ano e versão do SpaceCross?
- Consultei o valor atual do veículo?
- Comparei mais de uma seguradora?
- A seguradora é autorizada pela SUSEP?
- Sei qual é o prêmio total?
- Sei como funciona a indenização integral?
- Conferi o fator de ajuste?
- Sei qual é a franquia?
- Comparei opções de franquia?
- Conferi terceiros?
- Conferi os limites?
- Tenho cobertura de vidros?
- Faróis estão incluídos?
- Lanternas estão incluídas?
- Sei a quilometragem do guincho?
- Tenho carro reserva?
- Sei como funciona a rede de oficinas?
- Sei quais peças podem ser usadas?
- Informei corretamente os condutores?
- Informei o uso real?
- Li os riscos excluídos?
- Sei quando a cobertura começa?
Perguntas frequentes
Quanto custa o seguro do Volkswagen SpaceCross?
Não existe preço fixo.
O valor depende:
- do ano;
- da versão;
- do perfil;
- do CEP;
- das coberturas;
- da franquia;
- da seguradora.
O seguro do SpaceCross custa R$ 1.370?
Esse valor antigo não deve ser utilizado:
como média atual.
É necessário:
fazer uma cotação.
SpaceCross ainda é vendido zero-quilômetro?
Não.
Atualmente deve ser tratado:
como veículo usado ou seminovo.
Seguro para SpaceCross usado é possível?
Sim.
A aceitação depende:
dos critérios da seguradora.
Carro antigo sempre tem seguro barato?
Não.
O prêmio depende de:
vários fatores além do valor do carro.
Seguro cobre roubo?
Pode, se:
essa cobertura estiver contratada.
Seguro cobre colisão?
Pode, dependendo:
das coberturas contratadas.
Seguro cobre terceiros?
Pode haver cobertura de:
responsabilidade civil.
Confira:
os limites.
Seguro cobre revisão?
Não normalmente.
Revisão periódica é:
manutenção.
Seguro cobre troca de óleo?
Não normalmente.
É:
manutenção preventiva.
Seguro cobre coxim quebrado?
Não automaticamente.
Depende:
da causa do dano.
Seguro cobre problema no câmbio?
Defeito ou desgaste mecânico:
não é automaticamente sinistro coberto.
Seguro cobre pneu furado?
Pode existir:
assistência.
Isso não significa necessariamente:
pneu novo pago.
Seguro cobre pane?
Pode oferecer:
socorro ou reboque.
O reparo mecânico:
não é automaticamente coberto.
Vidros estão incluídos?
Depende:
do produto.
Faróis estão incluídos?
Podem fazer parte:
de cobertura específica.
O que é franquia?
É a parcela do prejuízo que:
fica a cargo do segurado por sinistro, conforme a apólice.
FIPE é sempre o valor pago?
Não necessariamente.
A indenização depende:
da modalidade contratada e do fator de ajuste, quando aplicável.
Posso escolher oficina?
Depende do produto.
Existem apólices com:
- livre escolha;
- rede referenciada.
Seguro usa sempre peça original?
Não.
O tipo de peça deve:
ser verificado no contrato.
Idade influencia no preço?
Pode.
É um dos fatores que podem:
ser avaliados pela seguradora.
Tempo de CNH influencia?
Pode.
Também pode:
integrar a análise do risco.
Uso para trabalho influencia?
Pode influenciar:
a avaliação do risco.
CEP influencia?
A região de circulação pode:
ser considerada.
Posso informar dados diferentes para pagar menos?
Não.
Informações inexatas ou omissões relevantes podem comprometer:
a indenização.
Seguro financiado é obrigatório?
Verifique:
o contrato do financiamento.
Não existe uma resposta universal baseada somente:
no fato de o carro estar financiado.
Seguro simplificado vale a pena?
Depende.
Compare:
o que está coberto e o que fica de fora.
Qual é a melhor seguradora para SpaceCross?
Não existe:
uma melhor para todos.
Compare:
propostas equivalentes.
Seguro SpaceCross vale a pena?
Depende:
- do valor atual do carro;
- do preço da apólice;
- das coberturas;
- da franquia;
- da sua capacidade de absorver uma perda.
Conclusão
O seguro Volkswagen SpaceCross deve ser analisado hoje como seguro:
de um veículo usado ou seminovo.
Isso muda bastante a abordagem em relação ao texto antigo.
O SpaceCross já não faz parte:
da linha atual da Volkswagen.
Por isso, o proprietário precisa observar principalmente:
- valor atual do veículo;
- disponibilidade de peças;
- rede de reparação;
- cobertura para terceiros;
- franquia;
- assistência;
- condições para indenização integral.
Também é importante separar:
seguro
de:
manutenção.
A seguradora não assume automaticamente despesas como:
- revisão periódica;
- troca de óleo;
- desgaste de suspensão;
- problemas mecânicos;
- peças que envelheceram naturalmente.
O seguro serve para:
os riscos efetivamente contratados.
A SUSEP informa que o prêmio é calculado com base no risco e que coberturas, exclusões, franquias e limites precisam ser analisados antes da contratação.
O texto antigo também precisava de algumas correções importantes.
Não é adequado afirmar que:
- o seguro do SpaceCross custa hoje cerca de R$ 1.370;
- a seguradora paga as revisões do veículo;
- problemas de suspensão e câmbio são normalmente resolvidos pelo seguro;
- qualquer pane está coberta;
- qualquer pneu furado gera indenização;
- o motorista fica livre de qualquer problema apenas por ter seguro;
- o seguro evita automaticamente todos os prejuízos;
- rankings de seguradoras de 2015 continuam atuais.
A melhor estratégia em 2026 é:
identificar ano e versão → definir coberturas → comparar franquias e limites → cotar em mais de uma seguradora → ler as exclusões → contratar.
Sobre o conteúdo
Redação SegurodeAutomovel.org
Conteúdo atualizado em 2 de outubro de 2026, considerando o Volkswagen SpaceCross como um modelo disponível atualmente principalmente no mercado de usados e as regras vigentes da Superintendência de Seguros Privados — SUSEP para seguros de automóveis.
A SUSEP informa que:
- cada seguradora pode analisar e aceitar o risco segundo seus próprios critérios;
- o prêmio é calculado com base no risco e nas informações sobre veículo, segurado e condutor;
- idade, tempo de habilitação, sexo, uso e região podem integrar o questionário de avaliação de risco;
- informações inexatas ou omissões relevantes podem prejudicar o direito à indenização;
- franquia representa a parcela do prejuízo atribuída ao segurado, conforme a apólice;
- produtos podem prever rede referenciada ou livre escolha de oficina;
- o consumidor deve comparar coberturas equivalentes e ler os riscos excluídos antes de contratar.
Aviso institucional: este conteúdo é informativo e não substitui a proposta, a apólice ou as condições contratuais. Preços, coberturas, franquias, limites, formas de indenização e critérios de aceitação variam conforme seguradora e perfil. Faça uma cotação atual e confira as condições antes de contratar.
Participe da conversa.
Compartilhe sua dúvida ou experiência. Comentários passam por moderação para manter uma discussão útil e respeitosa.