Comprar um carro à vista não é uma possibilidade para todo mundo.
Por isso, quem pretende trocar de veículo costuma pesquisar alternativas como:
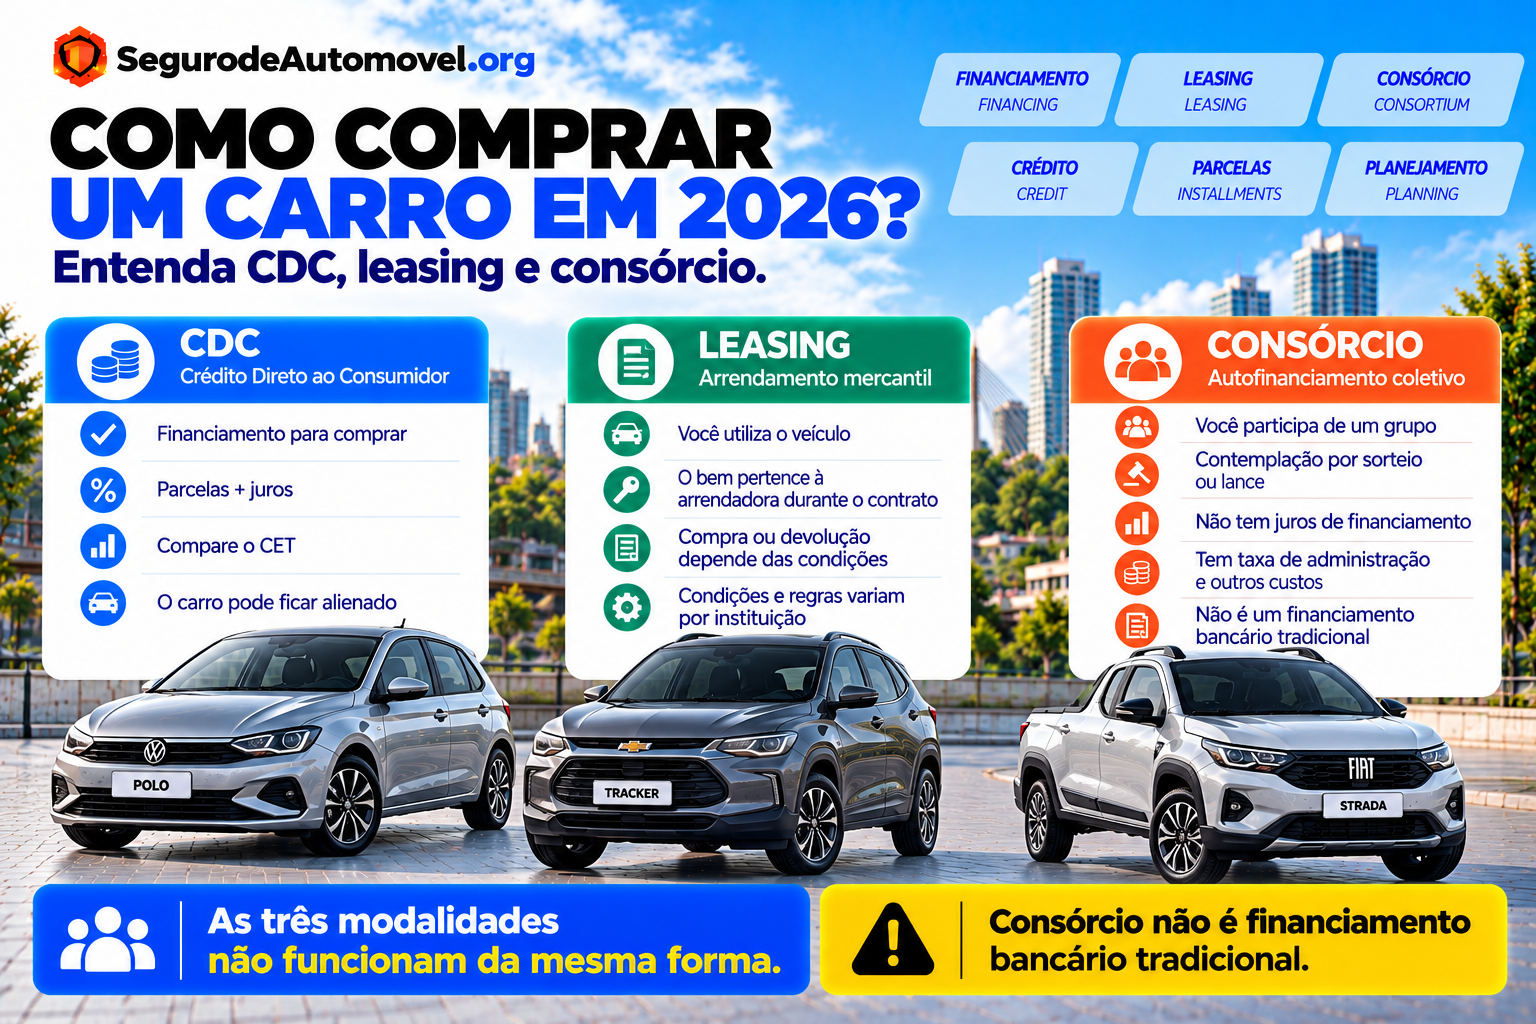
financiamento por CDC, leasing e consórcio.
Mas existe uma diferença importante logo no começo:
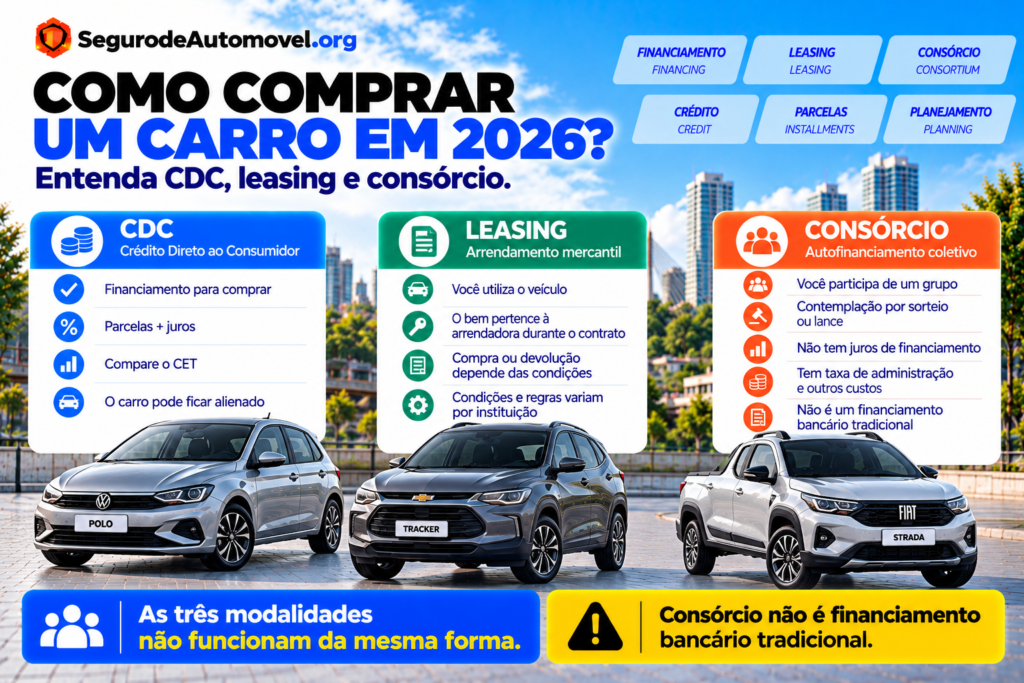
essas três modalidades não funcionam da mesma forma.
O CDC é uma operação de crédito para aquisição do veículo.
O leasing é um:
arrendamento mercantil.
Já o consórcio funciona por:
autofinanciamento coletivo.
Ou seja:
consórcio não é tecnicamente um financiamento bancário tradicional.
Essa distinção é importante porque muda:
- quando você recebe o carro;
- quem é proprietário do veículo durante o contrato;
- quais custos são cobrados;
- como funciona a contemplação;
- quais riscos existem;
- como comparar as propostas.
Atualizado em 30 de outubro de 2026 · Leitura de aproximadamente 14 min · Conteúdo informativo
Está pensando em comprar um carro financiado?
Não compare apenas o valor da parcela. Verifique o Custo Efetivo Total no financiamento, custos do consórcio, prazo, entrada, garantias, seguro e quanto você terá desembolsado ao final.
Resposta rápida
As três modalidades funcionam de maneiras diferentes.
CDC
No Crédito Direto ao Consumidor, uma instituição financeira concede crédito para a compra do veículo.
O consumidor paga:
parcelas + juros + demais custos da operação.
Em financiamentos de veículos, o próprio automóvel costuma ser utilizado como garantia.
Leasing
No leasing, também chamado de:
arrendamento mercantil
a instituição arrendadora compra o bem e permite que o cliente o utilize mediante pagamentos previstos em contrato.
Durante o arrendamento:
o cliente utiliza o veículo, mas não é seu proprietário.
Dependendo da modalidade e do contrato, ao final pode haver opção de compra ou devolução do bem.
Consórcio
No consórcio, pessoas físicas ou jurídicas formam um grupo administrado por uma empresa autorizada pelo Banco Central.
As contribuições do grupo financiam as contemplações.
O consorciado recebe o crédito quando é:
contemplado por sorteio ou lance.
Não há juros de financiamento, mas existem custos como:
- taxa de administração;
- fundo de reserva, quando previsto;
- seguro, quando previsto;
- outras despesas permitidas pelo contrato.
Neste artigo
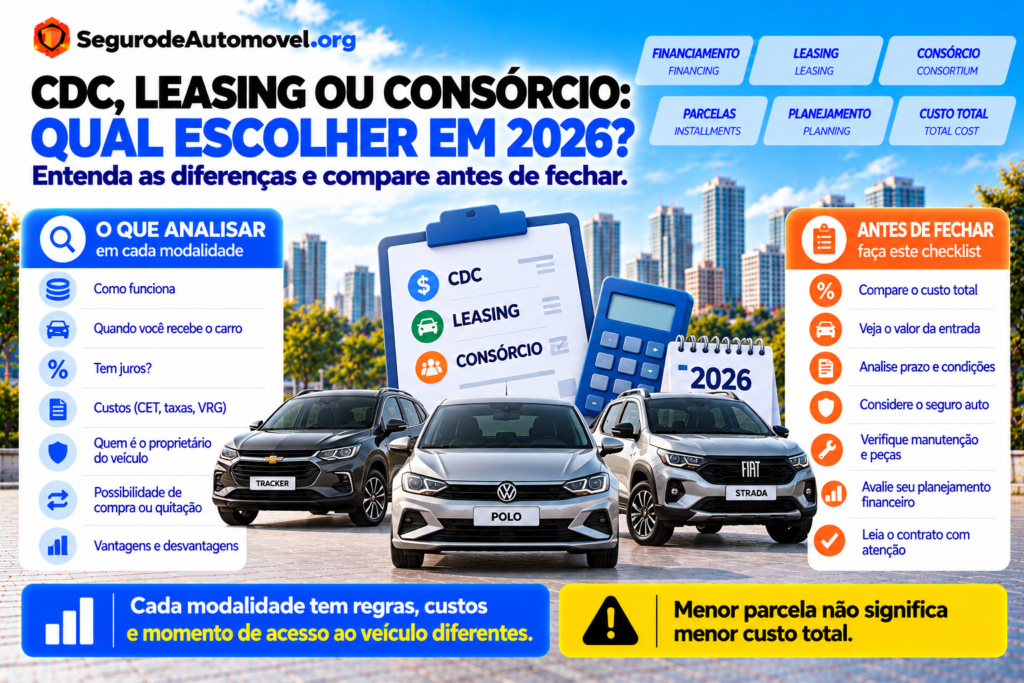
- Qual a diferença entre CDC, leasing e consórcio?
- O que é financiamento de veículo?
- Como funciona o CDC?
- Precisa dar entrada?
- O que é CET?
- O carro fica alienado?
- É possível quitar antecipadamente?
- Como funciona o leasing?
- Quem é dono do carro no leasing?
- Leasing ainda existe?
- Como funciona o consórcio?
- Consórcio tem juros?
- O que é taxa de administração?
- Como funciona a contemplação?
- Lance garante contemplação?
- Consórcio é poupança?
- Qual modalidade entrega o carro imediatamente?
- Qual possui juros?
- Qual pode sair mais barata?
- Financiamento ou consórcio?
- Como o seguro entra nessa decisão?
- Checklist antes de contratar
- Perguntas frequentes
- Conclusão
Qual a diferença entre CDC, leasing e consórcio?
A diferença principal está:
na própria natureza da operação.
| Modalidade | Como funciona |
|---|---|
| CDC | Crédito concedido para comprar o veículo |
| Leasing | Arrendamento do veículo |
| Consórcio | Autofinanciamento coletivo |
No CDC:
você financia a compra.
No leasing:
você utiliza um bem que pertence à arrendadora durante o contrato.
No consórcio:
você participa de um grupo e aguarda a contemplação do crédito.
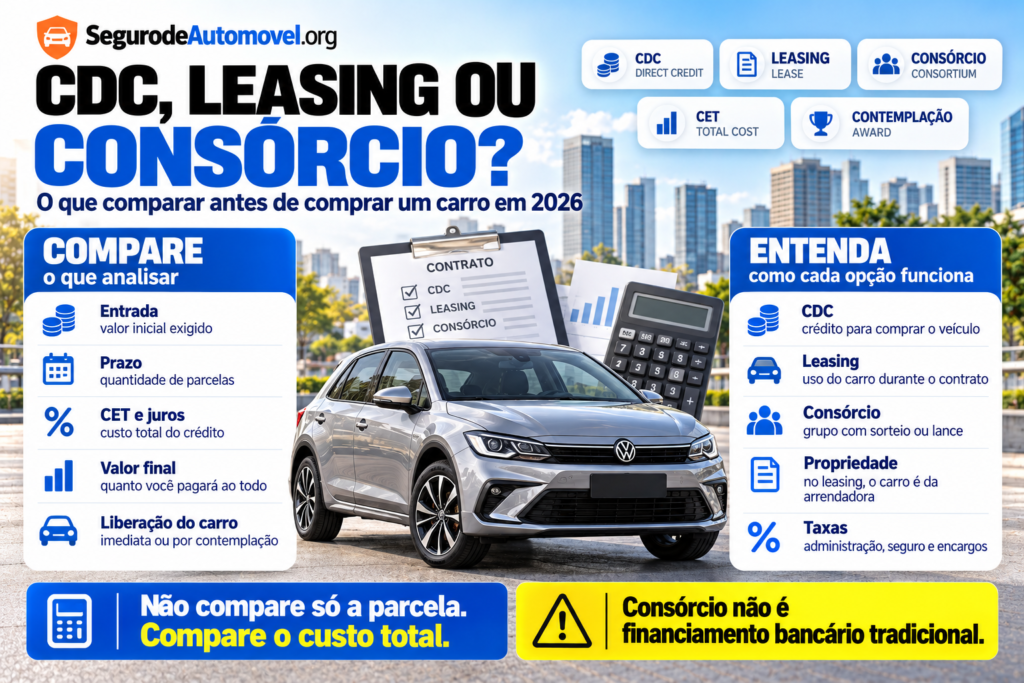
Por isso, comparar apenas:
“qual tem a menor parcela?”
é insuficiente.
O que é financiamento de carro?
Financiamento é uma operação de crédito destinada:
à aquisição de um bem específico.
No caso do financiamento de veículos, o recurso é utilizado para comprar:
- carro novo;
- carro usado;
- dependendo das regras da instituição.
O Banco Central classifica o CDC como uma modalidade de financiamento para aquisição de bens duráveis, inclusive veículos.
A instituição analisa fatores como:
- renda;
- cadastro;
- capacidade de pagamento;
- valor do veículo;
- entrada;
- garantias.
Depois disso, decide:
se concede ou não o crédito e em quais condições.
Como funciona o CDC para comprar um carro?
CDC significa:
Crédito Direto ao Consumidor.
É uma das formas mais comuns de financiar um veículo.
A instituição financeira concede o crédito necessário para a compra.
Depois, o consumidor devolve esse dinheiro em:
parcelas.
Essas parcelas incluem:
- amortização da dívida;
- juros;
- tributos;
- custos previstos na operação.
A Susep explica que o financiamento por CDC é uma modalidade amplamente utilizada para aquisição de veículos e que o custo final será superior ao valor inicialmente financiado devido a juros, IOF e demais encargos.
Posso financiar 100% do carro?
Pode existir financiamento sem entrada.
Mas isso depende:
da instituição e da análise de crédito.
Não existe regra dizendo que todo banco é obrigado a financiar:
100% do veículo.
A instituição pode considerar:
- renda;
- score;
- histórico;
- valor do carro;
- idade do veículo;
- prazo;
- relacionamento com o cliente.
Em muitos casos, uma entrada maior reduz:
o valor financiado.
Dar entrada reduz os juros?
A entrada reduz principalmente:
o montante que será financiado.
Isso tende a reduzir:
- saldo financiado;
- valor total de juros pagos;
- valor das parcelas, dependendo do prazo.
Mas a taxa aplicada ainda depende:
da proposta de crédito.
O Banco Central informa que as taxas podem variar de acordo com fatores como situação cadastral, valor da entrada e garantias da operação.
O que é taxa de juros do financiamento?
É a remuneração cobrada pelo crédito concedido.
Pode aparecer como:
- taxa mensal;
- taxa anual.
Mas existe um número ainda mais importante para comparar propostas:
CET.
O que é CET?
CET significa:
Custo Efetivo Total.
Ele reúne os custos da operação de crédito.
Pode considerar:
- juros;
- tarifas;
- impostos;
- outras despesas da contratação.
O Banco Central recomenda comparar o CET porque ele mostra melhor:
quanto a operação realmente custa.
Por isso, duas propostas com a mesma taxa de juros nominal podem ter:
CET diferente.
Exemplo de comparação pelo CET
Imagine duas propostas fictícias.
Banco A
- juros: 1,5% ao mês;
- tarifas adicionais;
- CET: 1,72% ao mês.
Banco B
- juros: 1,6% ao mês;
- menos despesas adicionais;
- CET: 1,66% ao mês.
Apesar de o Banco A anunciar:
juros menores
o custo total da operação pode ser:
maior.
É por isso que o consumidor não deve comparar apenas:
a taxa destacada no anúncio.
O que deve aparecer no contrato de financiamento?
Segundo o Banco Central, contratos de empréstimo, financiamento ou leasing devem informar, entre outros pontos:
- taxas de juros efetivas mensal e anual;
- tributos;
- tarifas;
- outras despesas;
- CET;
- critérios para encargos em atraso.
Leia esses dados antes de assinar.
O carro fica no nome do banco?
Em muitos financiamentos existe:
alienação fiduciária.
Nesse mecanismo, o veículo funciona como garantia do pagamento.
Enquanto houver dívida:
há uma restrição vinculada ao contrato.
Depois da quitação, a garantia é baixada conforme o procedimento aplicável.
A alienação fiduciária é uma forma de garantia usada em operações de crédito.
Posso vender um carro financiado?
Não é tão simples quanto vender:
um veículo quitado.
Como existe saldo devedor e geralmente alienação fiduciária, é necessário resolver:
- quitação;
- transferência da dívida, quando possível;
- operação coordenada com a instituição.
Não entregue o veículo ou faça uma negociação informal sem verificar:
como a dívida será liquidada.
Posso quitar o financiamento antes?
Sim.
O consumidor pode antecipar:
parte ou a totalidade da dívida
com redução proporcional dos juros e demais acréscimos correspondentes ao período antecipado.
Isso pode ser importante para quem recebe:
- décimo terceiro;
- bônus;
- venda de outro bem;
- outra entrada de dinheiro.
Quitar antecipadamente é sempre vantajoso?
Frequentemente reduz juros futuros.
Mas é necessário analisar:
- saldo;
- desconto;
- reserva financeira;
- outras dívidas;
- liquidez.
Não use todo o dinheiro disponível apenas para quitar o veículo sem considerar:
sua situação financeira completa.
Como funciona o leasing de carro?
Leasing é:
arrendamento mercantil.
A arrendadora compra o veículo escolhido e permite que o cliente utilize esse bem durante:
um período determinado.
O cliente realiza pagamentos conforme:
o contrato.
A diferença fundamental é:
o bem pertence à arrendadora durante o arrendamento.
Leasing é aluguel de carro?
Ele possui semelhanças com aluguel, mas:
não é simplesmente uma locação comum.
O arrendamento mercantil possui:
- regras próprias;
- tratamento jurídico específico;
- prazos;
- condições para compra;
- regras de valor residual.
O Banco Central diferencia duas modalidades:
leasing financeiro
e:
leasing operacional.
O que é leasing financeiro?
No leasing financeiro, as contraprestações são estruturadas para permitir que a arrendadora recupere:
o custo do bem e seu retorno financeiro.
A opção de compra pode ser definida:
no início do contrato.
Existe também o conceito de:
Valor Residual Garantido — VRG.
Ele pode estar associado à opção de compra, conforme o contrato.
O que é leasing operacional?
É uma modalidade diferente.
No leasing operacional:
- o prazo pode ser menor;
- a estrutura dos pagamentos muda;
- a opção de compra utiliza o valor de mercado;
- não há VRG na forma permitida para o leasing financeiro.
Por isso:
não trate todo leasing como se funcionasse exatamente da mesma maneira.
O que posso fazer no final do leasing?
Dependendo do contrato e da modalidade, podem existir alternativas como:
- adquirir o bem;
- devolver o bem;
- outras opções contratuais.
No leasing financeiro, o Banco Central explica que existe normalmente possibilidade de aquisição por valor previamente definido.
Leasing ainda existe em 2026?
Sim.
O arrendamento mercantil continua existindo e regulamentado.
Mas:
não tem hoje a mesma presença entre consumidores pessoa física que o financiamento convencional teve em diversos períodos do passado.
Por isso, se uma instituição oferecer leasing:
compare as condições específicas
em vez de presumir que ele será necessariamente:
- mais barato;
- melhor;
- pior.
Como funciona o consórcio de carro?
Consórcio é:
autofinanciamento em grupo.
O Banco Central define consórcio como a reunião de pessoas físicas ou jurídicas organizada por uma administradora, com o objetivo de permitir aquisição de bens ou serviços por meio de:
autofinanciamento.
Cada participante possui:
uma cota.
As contribuições alimentam os recursos do grupo.
Periodicamente ocorrem:
assembleias de contemplação.
Consórcio é financiamento?
Tecnicamente:
não.
Essa é uma das principais correções que precisam ser feitas no texto antigo.
Consórcio não envolve uma instituição emprestando todo o valor para você e cobrando:
juros sobre esse empréstimo.
É um sistema coletivo de:
autofinanciamento.
Consórcio é poupança?
Também não é adequado chamar simplesmente de:
“sistema de poupança em grupo”.
Essa descrição pode simplificar demais o funcionamento.
No consórcio existe:
- grupo formal;
- administradora;
- contrato;
- prazo;
- crédito referenciado;
- taxa de administração;
- regras de contemplação;
- direitos e obrigações.
Portanto, o termo mais correto é:
autofinanciamento em grupo.
Consórcio cobra juros?
Não há:
juros de financiamento
como em uma operação tradicional de crédito.
Mas isso não significa:
custo zero.
O consorciado pode pagar:
- taxa de administração;
- fundo de reserva, quando houver;
- seguro, quando houver;
- outras despesas previstas contratualmente.
O Banco Central exige que os componentes sejam discriminados no contrato.
O que é taxa de administração?
É o valor pago à administradora pela:
gestão do grupo.
O percentual deve estar previsto no contrato.
Não confunda:
taxa de administração
com:
juros.
São conceitos diferentes.
O que é fundo comum?
É a parcela destinada a formar recursos que serão utilizados nas:
contemplações do grupo.
Seu valor está relacionado ao bem ou crédito de referência previsto:
no contrato.
O que é fundo de reserva?
Pode existir quando:
previsto no contrato.
O fundo de reserva possui finalidades definidas na regulamentação e na documentação do grupo.
Não presuma que:
todo consórcio obrigatoriamente cobra fundo de reserva.
Como acontece a contemplação?
A contemplação ocorre:
- por sorteio;
- por lance.
Ela acontece nas assembleias e depende:
da disponibilidade de recursos do grupo.
Sorteio garante contemplação em algum mês específico?
Não.
Enquanto o consorciado estiver apto a participar, ele pode concorrer aos sorteios conforme:
as regras do grupo.
Mas não existe garantia de que será contemplado:
- no primeiro mês;
- no sexto;
- no décimo;
- em determinada data.
O Banco Central destaca expressamente:
não há garantia de contemplação imediata.
O que é lance?
É uma forma de tentar antecipar:
a contemplação.
O consorciado oferece determinado valor ou percentual conforme:
as regras previstas no contrato.
As regras podem envolver:
- lance livre;
- lance fixo;
- outras modalidades previstas.
O maior lance sempre vence?
Não é correto afirmar isso como regra universal.
O antigo texto dizia:
“em regra, o maior lance é contemplado”.
Mas os critérios dependem:
do contrato e da modalidade de lance.
A administradora deve informar:
- regras;
- critérios;
- condições;
- desempate.
Pagar parcelas antecipadamente garante contemplação?
Não.
O Banco Central é explícito:
antecipar parcelas não garante contemplação.
Essa é uma informação importante para evitar expectativas erradas.
O crédito do consórcio compra um carro específico?
Depende do contrato.
Depois da contemplação, o consorciado tem liberdade para escolher:
fornecedor e bem
desde que respeite:
a categoria prevista no contrato.
Portanto, um consórcio referenciado em veículos não significa necessariamente:
um único modelo específico de carro.
O valor da parcela do consórcio pode mudar?
Pode.
Esse é outro ponto importante.
O contrato utiliza um:
bem ou serviço de referência
e seu preço pode influenciar:
- valor do crédito;
- fundo comum;
- parcelas.
O Banco Central explica que a parcela pode ser alterada quando:
o valor do bem ou serviço de referência muda.
Por isso:
não trate a parcela de consórcio como necessariamente fixa até o final.
CDC entrega o carro imediatamente?
Após:
- aprovação do crédito;
- formalização;
- pagamento;
- liberação da operação;
o comprador pode receber o veículo sem depender:
de sorteio ou lance.
Essa é uma das principais diferenças em relação ao consórcio.
Consórcio entrega o carro imediatamente?
Não necessariamente.
É necessário:
ser contemplado.
A contemplação pode acontecer:
- cedo;
- no meio do grupo;
- mais próximo do final.
Não existe garantia de:
contemplação imediata.
Leasing entrega o veículo imediatamente?
Após a contratação e disponibilização do bem:
sim, o arrendatário utiliza o veículo.
Mas juridicamente:
ele continua pertencendo à arrendadora durante o contrato.
Qual das três modalidades cobra juros?
CDC
Sim.
Há juros sobre a operação de crédito.
Leasing
O leasing financeiro possui remuneração incorporada à estrutura dos pagamentos do arrendamento. O Banco Central explica que os pagamentos devem permitir à arrendadora recuperar o custo e obter retorno sobre os recursos empregados.
Consórcio
Não possui:
juros de financiamento.
Mas possui outros custos, especialmente:
taxa de administração.
Qual é mais barata?
Não existe uma resposta universal.
Depende de:
- valor do carro;
- entrada;
- prazo;
- taxa de juros;
- CET;
- taxa de administração;
- reajustes;
- momento da contemplação;
- demais custos.
Não é correto afirmar automaticamente que:
consórcio sempre é mais barato.
Ele não cobra juros de financiamento, mas:
possui custos próprios e você pode precisar esperar pela contemplação.
CDC ou consórcio: qual escolher?
Depende principalmente:
da sua necessidade de usar o carro.
CDC pode fazer mais sentido quando:
- você precisa do veículo logo;
- conseguiu boa taxa;
- possui entrada;
- consegue pagar as parcelas;
- CET é aceitável.
Consórcio pode fazer mais sentido quando:
- você não precisa do carro imediatamente;
- aceita a incerteza sobre a data de contemplação;
- consegue manter os pagamentos;
- analisou taxa de administração e reajustes;
- escolheu uma administradora autorizada.
E o leasing?
Pode ser analisado quando:
- existir oferta adequada;
- a estrutura de arrendamento fizer sentido;
- você compreende quem é proprietário do bem;
- as condições de compra ou devolução são adequadas.
Não escolha leasing apenas porque ouviu que:
“é melhor para trocar de carro rápido”.
Leia o contrato específico.
Posso comparar só o valor da parcela?
Não.
Esse é um dos maiores erros.
Imagine:
Opção A
Parcela:
R$ 1.700
Prazo:
60 meses.
Opção B
Parcela:
R$ 2.000
Prazo:
48 meses.
A primeira parece mais barata por mês.
Mas isso não mostra:
quanto você pagará ao final.
Sempre compare:
- entrada;
- número de parcelas;
- CET;
- total pago;
- saldo devedor;
- seguros adicionais;
- custos de registro.
Qual é a taxa de juros do financiamento em 2026?
Não existe uma taxa única.
O Banco Central publica taxas praticadas por diferentes instituições para:
aquisição de veículos.
Elas variam significativamente conforme:
- banco;
- cliente;
- entrada;
- garantia;
- prazo;
- campanha.
Por isso:
não use uma taxa anunciada por um banco como referência universal.
Taxa zero significa financiamento sem custo?
Não necessariamente.
Uma campanha pode anunciar:
“taxa zero”.
Mas o consumidor ainda deve verificar:
- entrada exigida;
- preço do veículo;
- prazo;
- tarifas;
- demais despesas;
- CET.
O número que interessa na comparação é:
o custo total da operação.
O seguro do carro é obrigatório no financiamento?
Pode haver condições específicas relacionadas à operação e à garantia.
Mas não presuma que você é obrigado a contratar:
qualquer seguro oferecido pelo próprio banco ou concessionária.
Leia a proposta e verifique:
- se há exigência contratual;
- qual seguro;
- liberdade de escolha;
- custo.
Também não confunda:
seguro Auto
com:
seguro prestamista.
O que é seguro prestamista?
É uma proteção relacionada:
à dívida.
Pode prever pagamento do saldo ou de parcelas em determinados eventos cobertos, conforme:
o contrato.
Não é o mesmo que seguro Auto.
Seguro Auto protege o quê?
Pode proteger o veículo contra riscos como:
- roubo;
- furto;
- colisão;
- incêndio;
- eventos previstos.
Também pode haver:
- responsabilidade civil;
- assistência;
- vidros;
- carro reserva.
Tudo depende:
das coberturas contratadas.
Financiar o carro aumenta o preço do seguro?
Não existe uma regra automática.
O preço do seguro continua dependendo de fatores como:
- modelo;
- versão;
- motorista;
- CEP;
- utilização;
- coberturas;
- franquia.
Mas um veículo financiado pode exigir atenção especial porque:
a dívida continua existindo mesmo se ocorrer um sinistro.
O que acontece com financiamento em caso de perda total?
Seguro e financiamento são:
contratos diferentes.
Em caso de indenização integral, existem procedimentos relacionados à:
- seguradora;
- instituição financeira;
- saldo devedor;
- baixa da garantia.
O segurado deve verificar como isso será operacionalizado no caso concreto.
Não presuma que:
a indenização automaticamente apaga qualquer dívida restante.
Vale cotar o seguro antes de financiar?
Sim.
Antes de comprar, faça uma simulação do:
custo total mensal do carro.
Inclua:
- prestação;
- seguro;
- combustível ou recarga;
- IPVA;
- manutenção;
- estacionamento;
- pneus.
Um carro cuja parcela parece caber no orçamento pode se tornar:
pesado demais
depois que todos os gastos são somados.
Exemplo de orçamento realista
Imagine um veículo com:
- parcela: R$ 2.100;
- seguro médio mensalizado: R$ 350;
- combustível: R$ 700;
- manutenção provisionada: R$ 200;
- IPVA mensalizado: R$ 250.
O custo mensal aproximado já seria:
R$ 3.600.
E ainda podem existir:
- estacionamento;
- pedágio;
- lavagens;
- pneus;
- imprevistos.
Por isso:
não use apenas a parcela do financiamento como referência de affordability.
Checklist antes de financiar ou entrar em um consórcio
Veículo
- Qual carro quero comprar?
- Novo ou usado?
- Quanto custa?
- Quanto posso dar de entrada?
- Qual será o seguro?
CDC
- Taxa mensal?
- Taxa anual?
- CET?
- IOF?
- Tarifas?
- Prazo?
- Valor total financiado?
- Valor total pago?
Garantia
- Existe alienação fiduciária?
- Como funciona a baixa depois da quitação?
- Como funciona venda antes de quitar?
Leasing
- Financeiro ou operacional?
- Quem é o proprietário?
- Qual é o prazo?
- Existe VRG?
- Qual valor para comprar no final?
- Posso devolver o veículo?
- Quais despesas ficam comigo?
Consórcio
- Administradora autorizada pelo Banco Central?
- Valor do crédito?
- Taxa de administração?
- Fundo de reserva?
- Seguro?
- Como a parcela é reajustada?
- Qual é o prazo?
- Como funciona o sorteio?
- Quais tipos de lance existem?
- Posso esperar pela contemplação?
Seguro
- Colisão?
- Roubo?
- Furto?
- Terceiros?
- Franquia?
- Assistência?
- Carro reserva?
Orçamento
- Prestação cabe no orçamento?
- Seguro cabe?
- IPVA cabe?
- Combustível?
- Manutenção?
- Tenho reserva de emergência?
Perguntas frequentes
Quais são os principais tipos de financiamento de carro?
O principal financiamento tradicional é o:
CDC.
Leasing é arrendamento mercantil e consórcio é autofinanciamento em grupo.
O que significa CDC?
Crédito Direto ao Consumidor.
CDC tem juros?
Sim.
CDC pode financiar o carro inteiro?
Pode haver propostas com financiamento integral, mas isso depende da política e da análise da instituição.
Entrada é obrigatória?
Nem sempre.
Entrada maior ajuda?
Pode reduzir o montante financiado e, consequentemente, o custo total dos juros.
O que é CET?
Custo Efetivo Total.
O CET inclui juros?
Sim, além de outras despesas da operação.
Devo comparar CET ou só juros?
Compare:
CET.
Posso quitar financiamento antecipadamente?
Sim, com redução proporcional dos juros e acréscimos relativos ao período antecipado.
O que é leasing?
É arrendamento mercantil.
O carro do leasing é meu?
Durante o arrendamento:
não.
O bem pertence à arrendadora.
Posso comprar o carro depois?
Dependendo da modalidade e do contrato:
sim.
Leasing ainda existe?
Sim.
Consórcio é financiamento?
Não.
É um sistema de:
autofinanciamento em grupo.
Consórcio tem juros?
Não possui juros de financiamento.
Então consórcio é grátis?
Não.
Pode haver taxa de administração, fundo de reserva, seguro e outras despesas previstas.
Consórcio é uma poupança?
Não exatamente.
É um sistema formal de autofinanciamento coletivo.
Como sou contemplado?
Por:
sorteio ou lance.
Lance garante contemplação?
Não automaticamente.
Depende das regras e resultados da assembleia.
Pagar mais parcelas garante contemplação?
Não.
Consórcio entrega carro na hora?
Não necessariamente.
CDC entrega carro na hora?
Depois da aprovação e formalização do crédito, não há necessidade de aguardar contemplação.
Qual é mais barato: CDC ou consórcio?
Depende das condições específicas.
Qual é melhor?
Depende de:
prazo, urgência, custo e orçamento.
Financiamento cobra IOF?
Operações de crédito podem ter incidência de IOF.
Seguro Auto está incluído no financiamento?
Não necessariamente.
Seguro prestamista é seguro do carro?
Não.
Vale fazer seguro em carro financiado?
É recomendável avaliar a proteção considerando que existe:
um veículo e uma dívida a proteger.
Seguro cobre a parcela do financiamento?
Seguro Auto tradicional:
não funciona dessa forma.
Perda total quita automaticamente o financiamento?
Não presuma isso.
É necessário analisar saldo devedor, garantia e procedimento de indenização.
Conclusão
O antigo artigo apresentava:
CDC, leasing e consórcio
como três tipos de:
“financiamento de carro”.
Em 2026, vale usar uma classificação mais precisa.
CDC
É:
financiamento.
Uma instituição concede crédito para a aquisição do veículo.
O consumidor paga:
juros e demais custos.
O principal número para comparação é:
Custo Efetivo Total — CET.
Leasing
É:
arrendamento mercantil.
O cliente utiliza o veículo, mas durante o contrato o bem pertence:
à arrendadora.
As regras de compra, devolução, prazo e valor residual dependem:
da modalidade e do contrato.
Consórcio
É:
autofinanciamento coletivo.
Não possui juros de financiamento, mas existem custos como:
taxa de administração
e eventualmente:
- fundo de reserva;
- seguros;
- despesas contratuais.
Para ter acesso ao crédito, é preciso ser:
contemplado por sorteio ou lance.
A decisão não deve ser baseada simplesmente em:
“qual tem a menor parcela”.
Compare:
- quanto precisa de entrada;
- prazo;
- CET;
- juros;
- taxa de administração;
- reajustes;
- valor total pago;
- quando terá acesso ao veículo;
- risco de esperar pela contemplação.
Também inclua no orçamento:
o seguro do carro.
A parcela pode caber no bolso, mas isso não significa que:
o custo completo do veículo cabe.
Vai comprar um carro financiado ou por consórcio?
Compare o custo total da operação e faça uma cotação do seguro antes de fechar negócio. Parcela, seguro, combustível, impostos e manutenção precisam caber juntos no orçamento.
Sobre o conteúdo
Atualizado em 30 de outubro de 2026 · Conteúdo informativo
Este artigo atualiza o conteúdo antigo sobre:
CDC, leasing e consórcio.
As principais correções foram:
- consórcio deixou de ser tratado como financiamento;
- consórcio passou a ser definido como autofinanciamento coletivo;
- retirada da ideia de consórcio como simples “poupança em grupo”;
- inclusão do Custo Efetivo Total no CDC;
- explicação da alienação fiduciária;
- inclusão da quitação antecipada;
- diferenciação entre leasing financeiro e operacional;
- correção da afirmação de que maior lance sempre é contemplado;
- inclusão de reajustes de parcelas de consórcio;
- reforço de que não há garantia de contemplação imediata.
Antes de contratar financiamento, leasing ou consórcio:
leia o contrato integralmente.
No financiamento, compare:
CET.
No consórcio, verifique se a administradora é autorizada pelo Banco Central e confira:
- taxa de administração;
- regras de contemplação;
- reajustes;
- fundo de reserva;
- seguros;
- prazo.
O Banco Central recomenda confirmar a autorização da administradora e ler cuidadosamente contrato e regulamento antes da adesão.
segurodeautomovel.org é operado por Zipia Tecnologia LTDA, CNPJ 17.467.253/0001-72. Intermediação por Seguroo Administradora e Corretora de Seguros LTDA, CNPJ 23.699.086/0001-98, SUSEP nº 202088455. Não somos seguradora.