Comprar um veículo financiado pode ser uma alternativa para quem:
precisa ou deseja adquirir o carro antes de conseguir juntar todo o valor à vista.
Mas financiamento:
não deve ser analisado apenas pela parcela mensal.
Antes de assinar, é importante entender:
- preço do veículo;
- valor da entrada;
- valor efetivamente financiado;
- taxa de juros;
- Custo Efetivo Total — CET;
- número de parcelas;
- total pago no fim;
- seguro, quando desejado ou exigido em alguma condição específica;
- tarifas e demais encargos previstos;
- possibilidade de amortização antecipada;
- impacto da parcela no orçamento.
Também existe uma correção importante em relação ao texto antigo:
não há uma regra geral dizendo que todo financiamento de veículo pode comprometer no máximo 30% da renda.
A instituição financeira:
faz sua própria análise de crédito e capacidade de pagamento.
Ela pode avaliar:
- renda;
- histórico de crédito;
- outras dívidas;
- entrada;
- valor do carro;
- prazo;
- relacionamento financeiro;
- garantias;
- política interna de risco.
Outro ponto importante:
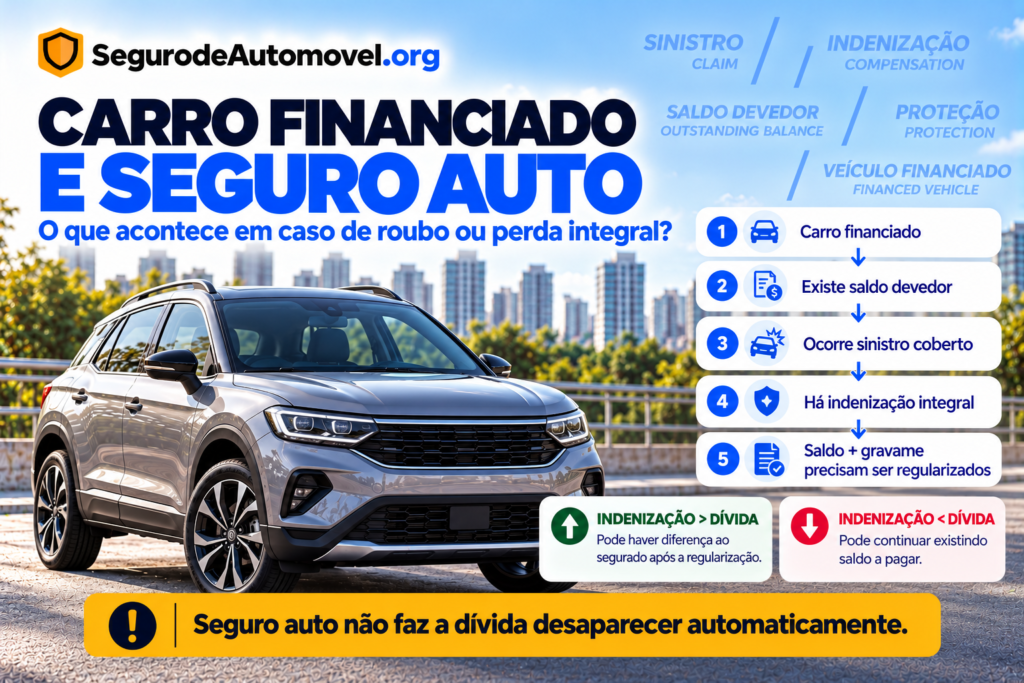
seguro auto não quita automaticamente o financiamento se o carro for roubado, furtado ou sofrer perda integral.
Se houver uma indenização integral:
a existência do financiamento e da alienação fiduciária precisa ser considerada.
A dívida:
não desaparece simplesmente porque o veículo deixou de existir.
Atualizado em 22 de outubro de 2026 · Leitura de aproximadamente 16 min · Revisão técnica: corretora registrada na SUSEP
Resposta rápida
Financiamento de carro é:
uma operação de crédito destinada à compra de um veículo.
No financiamento tradicional:
o carro normalmente funciona como garantia da operação.
Uma das modalidades mais utilizadas é:
CDC — Crédito Direto ao Consumidor.
Também existe:
arrendamento mercantil — leasing, embora ele funcione de maneira diferente.
Antes de contratar:
não olhe apenas a taxa de juros anunciada.
Compare principalmente:
o CET.
O Custo Efetivo Total reúne:
os custos efetivos da operação de crédito, permitindo enxergar melhor quanto o financiamento realmente custa.
Também compare:
- entrada;
- prazo;
- parcela;
- total pago;
- juros;
- encargos;
- possibilidade de antecipação.
E lembre:
parcela que cabe no mês não significa necessariamente financiamento saudável.
Está pensando em financiar? Compare o custo total do crédito e veja quanto sobrará do orçamento depois da parcela, seguro, combustível, manutenção, impostos e demais despesas do carro.
Neste artigo
- Como funciona financiamento de carro?
- Quando vale a pena financiar?
- O que é CDC?
- O que é leasing?
- CDC e leasing são iguais?
- O carro fica no meu nome?
- O que é alienação fiduciária?
- Precisa dar entrada?
- Quanto dar de entrada?
- Existe limite de 30% da renda?
- Como o banco analisa o crédito?
- Score influencia?
- Juros do financiamento
- O que é CET?
- Taxa de juros x CET
- Como comparar propostas?
- Prazo longo vale a pena?
- Como calcular o custo total?
- É possível antecipar parcelas?
- Posso quitar antes?
- Tenho desconto nos juros?
- Posso vender carro financiado?
- O que acontece se eu parar de pagar?
- Seguro é obrigatório?
- Seguro cobre financiamento?
- O que acontece se o carro for roubado?
- E se houver indenização integral?
- Financiamento x empréstimo
- Financiamento x consórcio
- Carro novo x usado
- Checklist
- Perguntas frequentes
O que é financiamento de carro?
Financiamento de veículo é:
uma operação de crédito destinada especificamente à aquisição do automóvel.
A instituição financeira:
libera o recurso necessário para a compra
e o cliente:
devolve esse valor em parcelas, acrescido dos custos previstos no contrato.
Em geral:
o próprio carro serve como garantia da operação.
Financiamento é a mesma coisa que empréstimo?
Não.
Financiamento
O dinheiro tem:
destinação específica.
No caso:
comprar o veículo.
Empréstimo
O recurso:
normalmente não possui uma finalidade obrigatória determinada pelo banco.
Você recebe:
o dinheiro
e pode utilizá-lo conforme as condições da operação.
Qual é a vantagem do financiamento?
A principal vantagem é:
permitir comprar o veículo antes de juntar todo o valor à vista.
Isso pode ser útil quando:
- o carro é necessário para trabalhar;
- há necessidade de mobilidade;
- existe entrada relevante;
- a parcela é compatível com o orçamento;
- o custo total é aceitável.
Mas:
não significa que financiar seja sempre a melhor decisão.
Quando financiamento pode não valer a pena?
Pode ser menos interessante quando:
- a parcela compromete demais a renda;
- o prazo é muito longo;
- o CET está alto;
- não existe reserva financeira;
- outras dívidas já pesam no orçamento;
- a compra pode ser adiada;
- o veículo custa muito acima da capacidade financeira.
O financiamento é sempre a opção mais usada?
O CDC:
é uma das modalidades mais comuns para aquisição de veículos.
Mas existem outras formas de compra, como:
- pagamento à vista;
- consórcio;
- leasing;
- crédito pessoal;
- outras estruturas financeiras.
Não é adequado afirmar:
que todos os brasileiros ou a maioria obrigatoriamente financiam.
A escolha:
depende da situação financeira de cada comprador.
O que é CDC?
CDC significa:
Crédito Direto ao Consumidor.
É uma operação bastante utilizada:
para financiar veículos e outros bens duráveis.
No financiamento de automóvel:
o carro costuma servir como garantia do contrato.
O carro fica no meu nome no CDC?
O veículo pode ficar:
registrado em nome do comprador, mas com:
gravame decorrente da alienação fiduciária.
Isso significa que:
o bem está vinculado à dívida até a quitação.
O que é alienação fiduciária?
É:
uma forma de garantia da operação.
Enquanto existe saldo devedor:
o veículo permanece vinculado ao credor.
Depois da quitação:
o gravame pode ser baixado conforme os procedimentos aplicáveis.
Na prática:
você utiliza o carro normalmente, mas não está livre para tratá-lo como um bem totalmente desimpedido enquanto existir a dívida.
O que acontece se eu não pagar?
Inadimplência:
pode gerar consequências sérias.
Entre elas podem estar:
- juros de atraso;
- multa;
- cobrança;
- negativação, quando aplicável;
- medidas para recuperação do veículo;
- outras providências previstas no contrato e na legislação.
Como o veículo:
serve de garantia, o risco não é apenas:
“ficar devendo ao banco”.
O que é leasing?
Leasing é:
arrendamento mercantil.
Nessa estrutura:
a instituição adquire o bem e concede ao cliente o direito de utilizá-lo durante o contrato.
Ao final:
pode existir a opção de compra, conforme a modalidade.
No leasing o carro é meu?
Durante o arrendamento:
a propriedade é da arrendadora.
O cliente:
utiliza o veículo.
No encerramento:
dependendo do contrato, poderá:
- comprar;
- devolver;
- renovar;
conforme:
a modalidade de leasing.
Existem diferentes tipos de leasing?
Sim.
Leasing financeiro
Normalmente existe:
intenção de compra ao final.
O arrendatário:
costuma assumir despesas e manutenção do bem.
Leasing operacional
Pode permitir:
- devolução;
- renovação;
- compra pelo valor de mercado;
conforme:
o contrato.
CDC e leasing são iguais?
Não.
| Característica | CDC | Leasing |
|---|---|---|
| Natureza | Financiamento | Arrendamento |
| Propriedade durante contrato | Comprador com garantia/gravame | Arrendadora |
| Uso do carro | Cliente | Cliente |
| Compra final | Já integra aquisição financiada | Pode haver opção de compra |
| Quitação antecipada | Pode ocorrer | Pode ocorrer conforme regras |
| Estrutura | Crédito | Arrendamento |
O texto antigo dizia que “das duas formas o valor não muda”. Isso está correto?
Não.
Essa frase:
deve ser retirada.
CDC e leasing:
podem ter estruturas financeiras diferentes.
Nunca presuma:
que o custo final será igual.
Compare:
- CET;
- contraprestações;
- juros;
- encargos;
- impostos;
- valor residual;
- condições de encerramento.
Precisa dar entrada no financiamento?
Não existe:
uma entrada universal obrigatória para todo financiamento de veículo.
A instituição pode:
- financiar percentual elevado;
- exigir entrada;
- oferecer condições promocionais;
- variar a exigência conforme perfil.
Isso depende:
da política de crédito e da proposta.
Dar entrada ajuda?
Pode ajudar bastante.
Quanto maior a entrada:
menor tende a ser o valor que precisa ser financiado.
Isso pode reduzir:
- parcela;
- juros totais;
- custo total;
- risco de financiar mais do que o carro valerá posteriormente.
Exemplo
Carro:
R$ 100 mil.
Sem entrada
Valor financiado:
R$ 100 mil.
Entrada de R$ 30 mil
Valor financiado:
R$ 70 mil.
Mesmo que a taxa fosse semelhante:
o segundo cenário parte de uma dívida menor.
Qual é a entrada ideal?
Não existe:
percentual universal.
Uma boa entrada é aquela que:
- reduz o crédito necessário;
- não destrói sua reserva de emergência;
- deixa parcela confortável;
- mantém dinheiro para despesas iniciais do carro.
Não vale:
dar todo o dinheiro disponível como entrada e ficar sem nenhuma reserva.
Existe regra de 30% da renda?
Não existe:
uma regra geral e universal para financiamento de automóvel dizendo que a parcela obrigatoriamente deve ser igual ou inferior a 30% da renda.
Essa é:
uma simplificação muito repetida.
A instituição financeira:
faz análise própria de capacidade de pagamento e risco.
Então o banco pode aprovar mais de 30%?
Os critérios:
dependem da instituição e do perfil.
A aprovação não significa:
que aquela parcela seja financeiramente confortável para você.
Esse ponto é muito importante.
O banco analisa:
risco de crédito.
Você precisa analisar:
qualidade do seu orçamento.
São:
duas coisas diferentes.
Como saber se a parcela cabe?
Não olhe apenas:
“consigo pagar hoje?”
Considere:
- aluguel ou financiamento da casa;
- alimentação;
- escola;
- saúde;
- cartão;
- outras dívidas;
- combustível;
- estacionamento;
- IPVA;
- licenciamento;
- seguro;
- manutenção;
- pneus;
- imprevistos.
Exemplo de orçamento
Renda líquida:
R$ 6.000.
Parcela do carro:
R$ 1.700.
Mas ainda existem:
- seguro: R$ 250/mês em equivalente anual hipotético;
- combustível: R$ 700;
- estacionamento: R$ 250;
- manutenção/reserva: R$ 250;
- impostos/reserva: R$ 200.
O carro pode representar:
mais de R$ 3 mil mensais em alguns meses ou na média anualizada.
Por isso:
a parcela isolada engana.
Como o banco decide se aprova?
Pode analisar fatores como:
- renda;
- histórico;
- dívidas existentes;
- score;
- relacionamento;
- entrada;
- veículo;
- valor financiado;
- prazo;
- garantias;
- política interna.
A aprovação:
não é direito automático.
Score garante aprovação?
Não.
Score:
pode fazer parte da análise.
Mas não existe:
uma nota única que obrigue qualquer banco a liberar o crédito.
Cada instituição:
possui seus próprios critérios.
O que são juros do financiamento?
São:
parte do custo cobrado pelo uso do dinheiro da instituição durante determinado período.
Quanto maior:
- valor financiado;
- taxa;
- prazo;
maior pode ser:
o custo final.
Basta comparar taxa de juros?
Não.
Esse é:
um dos principais pontos que faltavam no artigo antigo.
Você precisa olhar:
o CET.
O que é CET?
CET significa:
Custo Efetivo Total.
Ele representa:
o custo total da operação expresso em taxa anual, considerando os valores cobrados do consumidor que fazem parte da operação.
É uma das melhores ferramentas:
para comparar financiamentos.
Por que o CET é melhor que olhar só a taxa?
Imagine:
Banco A
Juros:
1,5% ao mês.
Mas possui:
outros custos incluídos na operação.
Banco B
Juros:
1,6% ao mês.
Mas:
menor custo adicional.
É possível que:
o CET do Banco B seja mais competitivo.
Por isso:
taxa nominal menor não garante financiamento mais barato.
O banco é obrigado a informar o CET?
Em operações de crédito ao consumidor:
as informações de custo devem ser apresentadas de forma adequada e transparente.
O consumidor precisa conhecer:
- CET;
- taxa efetiva;
- encargos;
- quantidade de parcelas;
- total a pagar;
- valor financiado.
O que mais devo procurar no contrato?
Leia:
- preço do veículo;
- entrada;
- valor financiado;
- taxa mensal;
- taxa anual;
- CET;
- IOF quando aplicável;
- número de parcelas;
- vencimentos;
- total financiado;
- total pago;
- regras de atraso;
- quitação antecipada;
- garantia;
- seguros eventualmente incluídos.
O vendedor da concessionária pode fazer a simulação?
Sim.
Mas:
não dependa apenas da simulação da concessionária.
Compare:
- seu banco;
- bancos de montadoras;
- financeiras;
- outras instituições autorizadas.
A concessionária:
pode apresentar uma proposta conveniente, mas isso não significa automaticamente:
menor CET disponível.
Taxas são iguais em todos os bancos?
Não.
Variam bastante.
O Banco Central publica:
taxas praticadas por instituições em operações de aquisição de veículos.
Em setembro de 2026, havia instituições com taxas bastante diferentes entre si.
Isso reforça:
a importância de cotar em mais de um lugar.
Prazo maior é melhor?
Não necessariamente.
Prazo maior:
normalmente reduz a parcela.
Mas pode:
aumentar muito o custo total pago.
Exemplo conceitual
36 meses
Parcela:
maior.
Custo total:
tende a ser menor do que em prazo muito mais longo, mantidas condições comparáveis.
60 meses
Parcela:
menor.
Mas você:
paga juros por mais tempo.
A decisão correta depende:
da taxa, CET e orçamento.
Parcela pequena é sinal de bom financiamento?
Não.
Pode ser consequência de:
prazo muito longo.
Sempre pergunte:
quanto eu vou pagar no total?
Posso antecipar parcelas?
Sim.
O consumidor pode:
liquidar antecipadamente a dívida, total ou parcialmente.
Tenho desconto ao quitar antes?
Sim:
há redução proporcional dos juros e demais acréscimos relativos ao período antecipado.
Isso é:
direito do consumidor.
Posso amortizar parte do saldo?
Sim.
Pode ser possível:
reduzir parcialmente a dívida.
A forma de recalcular:
deve seguir a operação e as regras aplicáveis.
Vale a pena antecipar?
Pode valer quando:
- sobra dinheiro;
- existe reserva de emergência preservada;
- o custo do financiamento é alto;
- não há dívida mais cara para quitar antes.
Mas:
é uma decisão financeira individual.
Posso vender um carro financiado?
É possível:
desde que o financiamento e o gravame sejam tratados corretamente.
O carro:
não pode simplesmente ser transferido como se estivesse totalmente quitado.
Normalmente é necessário:
- quitar o saldo;
- transferir a dívida quando possível;
- estruturar a operação com a instituição financeira.
Nunca:
faça acordo informal sem verificar a regularização do financiamento.
O que acontece se o carro desvalorizar?
O veículo:
normalmente perde valor com o tempo.
Mas a dívida:
segue o cronograma contratual.
Pode existir uma situação em que:
o saldo devedor seja alto em relação ao valor de mercado do carro.
Esse risco tende a ser maior:
- com pouca ou nenhuma entrada;
- prazo muito longo;
- juros altos;
- veículo de forte desvalorização.
O seguro auto é obrigatório no financiamento?
Não existe:
uma regra universal dizendo que todo financiamento de veículo obrigatoriamente exige seguro auto tradicional.
Pode haver:
condições contratuais específicas ou produtos adicionais oferecidos.
Leia:
o contrato.
O banco pode incluir seguro?
Pode existir:
oferta de seguros ou serviços associados.
Mas o consumidor deve:
saber exatamente o que está contratando.
Confira se existe:
- seguro auto;
- proteção financeira;
- seguro prestamista;
- garantia estendida;
- outros produtos.
Não confunda:
todos esses produtos entre si.
Seguro auto e seguro prestamista são iguais?
Não.
Seguro auto
Protege:
riscos relacionados ao veículo, de acordo com a apólice.
Prestamista
Pode proteger:
determinadas obrigações financeiras em situações previstas na cobertura.
São:
produtos diferentes.
Seguro auto cobre o financiamento?
Não dessa maneira.
Esse é:
um erro importante do artigo antigo.
Seguro auto:
não garante automaticamente “ressarcir todos os gastos”.
Também não significa:
“o financiamento desaparece se o carro for roubado”.
O que acontece se um carro financiado for roubado?
Primeiro:
roubo precisa estar coberto.
Se o veículo:
não for recuperado
e houver:
direito à indenização integral, a existência do financiamento precisa:
ser considerada no processo.
Como existe:
gravame, a instituição financeira possui interesse sobre o bem.
A forma de pagamento:
depende do saldo da dívida e das regras do seguro e do financiamento.
A seguradora quita o banco primeiro?
Em muitos casos com veículo alienado:
o saldo devedor precisa ser tratado com a instituição financeira antes da liberação de eventual diferença ao segurado.
Mas:
não use uma fórmula universal sem analisar a operação específica.
E se a indenização for maior que a dívida?
Exemplo hipotético:
indenização:
R$ 70 mil.
Saldo devedor:
R$ 45 mil.
Após:
a regularização da dívida e do gravame, pode haver:
diferença a ser tratada em favor do segurado, conforme o procedimento aplicável.
E se a indenização for menor que a dívida?
Esse é:
um risco importante.
Exemplo hipotético:
indenização:
R$ 50 mil.
Saldo devedor:
R$ 58 mil.
Não presuma:
que a diferença desapareça.
Pode existir:
saldo ainda devido ao financiador, dependendo da situação.
Por isso:
financiamento alto + pouca entrada merece atenção.
Seguro paga sempre 100% da Fipe?
Não.
A indenização depende:
do contrato de seguro.
Pode haver:
- valor de mercado referenciado;
- fator de ajuste;
- valor determinado;
- outro critério previsto.
Quebra mecânica é coberta?
Não automaticamente.
O artigo antigo dizia:
“danos em acidente, quebra, furto ou roubo”
como se todos fossem equivalentes.
Não são.
Uma:
quebra mecânica por desgaste ou defeito
não é automaticamente:
sinistro coberto pelo seguro auto.
A assistência pode:
rebocar ou socorrer, se contratada.
Mas:
não significa pagamento da manutenção.
Seguro cobre colisão?
Pode:
se contratada a cobertura correspondente.
Seguro cobre furto e roubo?
Pode:
se esses riscos estiverem previstos na apólice.
Seguro é a única forma de proteger o bolso?
Não.
Essa frase:
também deve ser evitada.
Uma boa proteção financeira envolve:
- reserva de emergência;
- entrada adequada;
- dívida controlada;
- seguro compatível;
- manutenção;
- orçamento.
O seguro:
é uma ferramenta de transferência de determinados riscos.
Não é:
a única proteção financeira possível.
Financiamento ou consórcio?
São:
produtos bastante diferentes.
Financiamento
Você:
compra o carro imediatamente, se aprovado.
Há:
- crédito;
- juros;
- CET;
- parcelas;
- garantia.
Consórcio
É:
autofinanciamento coletivo.
Não existe:
garantia de contemplação imediata.
A contemplação ocorre:
por sorteio ou lance, conforme as regras do grupo.
Também existem:
- taxa de administração;
- possíveis fundos;
- seguros, quando previstos;
- reajustes.
Se você:
precisa do carro imediatamente, financiamento oferece maior previsibilidade de aquisição.
Se pode:
esperar pela contemplação, consórcio pode entrar na comparação.
Quando financiamento pode fazer sentido?
Pode fazer sentido quando:
- você precisa do carro agora;
- possui renda estável;
- tem boa entrada;
- conseguiu CET competitivo;
- a parcela cabe com folga;
- mantém reserva financeira;
- comparou outras alternativas.
Quando é melhor repensar?
Reavalie se:
- precisa financiar praticamente todo o carro;
- a parcela consome grande parte da renda;
- já existem outras dívidas caras;
- não há reserva;
- o prazo está muito longo;
- o CET está elevado;
- a compra é mais desejo do que necessidade;
- manutenção e seguro não cabem no orçamento.
Comprar carro usado financiado muda algo?
O princípio:
é semelhante.
Mas a instituição pode considerar:
- idade;
- valor;
- avaliação do veículo;
- prazo;
- política de aceitação.
Carros muito antigos:
podem ter opções de crédito mais limitadas.
Posso financiar carro de particular?
Existem instituições:
que oferecem financiamento para compra entre particulares.
As regras:
dependem da financeira.
Não assuma:
que todo banco financia qualquer operação desse tipo.
Checklist antes de financiar um carro
Necessidade
- Preciso realmente comprar agora?
- Posso esperar?
- Existe alternativa mais barata?
Veículo
- Defini o orçamento máximo?
- Pesquisei preço?
- Considerei desvalorização?
- Considerei manutenção?
Entrada
- Tenho entrada?
- Quanto ficará financiado?
- Vou preservar minha reserva de emergência?
Crédito
- Comparei mais de uma instituição?
- Vi a taxa mensal?
- Vi a taxa anual?
- Vi o CET?
Contrato
- Quantas parcelas?
- Qual valor?
- Quanto pagarei no total?
- Há IOF?
- Existem outros encargos?
- Há produtos adicionais?
Orçamento
- A parcela cabe?
- Seguro cabe?
- Combustível cabe?
- IPVA cabe?
- Manutenção cabe?
- Estacionamento cabe?
Antecipação
- Entendi como quitar antes?
- Sei como amortizar?
- Sei que há redução proporcional dos juros futuros?
Seguro
- Quero cobertura de casco?
- Roubo e furto?
- Colisão?
- Terceiros?
- Assistência?
- Entendi como funciona em veículo alienado?
Segurança
- Estou contratando com instituição autorizada?
- Verifiquei os dados antes de pagar?
- Evitei depósito antecipado para intermediários desconhecidos?
Perguntas frequentes
Como funciona financiamento de carro?
A instituição:
libera crédito para aquisição do veículo
e o consumidor:
paga o valor financiado em parcelas com os custos previstos no contrato.
O carro fica como garantia?
Frequentemente:
sim.
O financiamento pode utilizar:
alienação fiduciária.
Precisa dar entrada?
Não existe:
percentual universal.
Depende:
da instituição e da proposta.
Quanto devo dar de entrada?
Quanto maior a entrada:
menor tende a ser o valor financiado.
Mas:
preserve uma reserva de emergência.
Banco só aprova parcela de até 30% da renda?
Não existe:
essa regra geral para todo financiamento de veículo.
A análise:
é feita pela instituição financeira.
O que é CDC?
É:
Crédito Direto ao Consumidor, modalidade usada para financiar bens como veículos.
O que é leasing?
É:
arrendamento mercantil, no qual a instituição compra o bem e o cliente utiliza durante o contrato.
Leasing e CDC custam a mesma coisa?
Não necessariamente.
Compare:
CET e condições.
O que é CET?
É:
Custo Efetivo Total.
Ele ajuda a enxergar:
quanto o crédito efetivamente custa.
É melhor olhar taxa ou CET?
Para comparação:
o CET é essencial.
Não ignore:
a taxa, mas não decida apenas por ela.
Posso quitar antes?
Sim.
Tenho redução dos juros?
Na liquidação antecipada:
há redução proporcional dos juros e demais acréscimos relativos ao período antecipado.
Posso amortizar parcialmente?
Sim:
a dívida pode ser liquidada antecipadamente de forma parcial ou total, conforme as regras aplicáveis.
Posso vender um carro financiado?
Pode ser possível:
desde que o financiamento e o gravame sejam regularizados.
Posso simplesmente passar as parcelas para outra pessoa?
Não faça:
acordo informal desse tipo sem anuência e regularização com a instituição.
Seguro é obrigatório?
Não existe:
uma regra universal de seguro auto tradicional obrigatório para todo financiamento.
Leia:
o contrato.
Seguro quita financiamento em caso de roubo?
Não automaticamente.
É necessário:
analisar cobertura, indenização e saldo devedor.
Se o carro for roubado e não recuperado?
Se houver:
cobertura e direito à indenização integral, o financiamento e o gravame precisam:
ser considerados no processo.
Se a indenização for menor que a dívida?
Pode existir:
saldo ainda devido.
Seguro cobre quebra?
Não automaticamente.
Seguro cobre colisão?
Pode:
se contratada.
Vale financiar um carro?
Pode valer se:
o veículo for necessário, o CET for razoável e o orçamento suportar todo o custo do carro com folga.
Financiamento ou consórcio?
Financiamento:
permite adquirir imediatamente após aprovação.
Consórcio:
depende de contemplação por sorteio ou lance.
São:
soluções para necessidades diferentes.
Conclusão
Financiar um carro em 2026:
continua sendo uma alternativa importante para quem não pretende ou não consegue pagar o veículo integralmente à vista.
Mas:
financiamento não deve ser escolhido apenas porque a parcela parece caber no bolso.
A modalidade mais tradicional é:
o CDC — Crédito Direto ao Consumidor.
Nessa estrutura:
o automóvel normalmente funciona como garantia da operação.
Isso explica:
a alienação fiduciária e o gravame enquanto existe saldo devedor.
O leasing:
continua existindo como modalidade de arrendamento mercantil, mas funciona de forma diferente.
Durante o contrato:
a propriedade pertence à arrendadora.
Outro erro importante do texto antigo foi:
tratar 30% da renda como regra obrigatória.
Não existe:
um limite geral e universal de 30% para todo financiamento de veículo.
A instituição financeira:
faz sua análise de crédito.
Isso não significa:
que você deva aceitar qualquer parcela aprovada.
O banco pergunta:
“esse cliente provavelmente conseguirá pagar?”
Você precisa perguntar:
“essa dívida faz sentido dentro da minha vida financeira?”
Também acrescentamos:
o CET.
Esse é:
um dos indicadores mais importantes da contratação.
Não escolha apenas pela:
menor taxa mensal anunciada.
Compare:
Custo Efetivo Total + valor financiado + quantidade de parcelas + soma total paga.
Outro direito importante:
quitação antecipada.
Se você decidir:
pagar total ou parcialmente antes, existe direito à:
redução proporcional dos juros e demais acréscimos correspondentes ao período antecipado.
Na parte de seguro:
o artigo antigo fazia promessas excessivas.
Seguro auto:
não ressarce automaticamente “todos os gastos”.
Quebra mecânica:
não é automaticamente coberta.
Roubo:
precisa estar contratado.
Furto:
precisa estar contratado.
Colisão:
depende da apólice.
E:
financiamento não desaparece automaticamente após roubo ou perda integral.
Em veículo alienado:
a instituição financeira possui vínculo com o bem.
Se ocorrer indenização integral:
saldo devedor, gravame e valor da indenização precisam ser tratados.
Se o valor do seguro:
for maior que a dívida, pode haver diferença após a regularização.
Se for:
menor que o saldo, pode continuar existindo valor a pagar.
Isso torna especialmente importante:
não financiar muito acima da capacidade financeira e entender a modalidade de indenização do seguro.
Antes de assinar:
compare:
entrada + CET + parcela + prazo + custo total + seguro + manutenção + impostos + combustível.
Uma boa decisão não é:
“o banco aprovou”.
É:
“o carro cabe no meu orçamento hoje e continua cabendo se acontecer um imprevisto”.
Sobre o conteúdo
Redação segurodeautomovel.org
Atualizado em 22 de outubro de 2026
Revisão técnica: corretora registrada na SUSEP
Este conteúdo foi atualizado considerando:
- orientações atuais do Banco Central;
- regras de financiamento;
- CDC;
- leasing;
- alienação fiduciária;
- Custo Efetivo Total;
- Código de Defesa do Consumidor;
- liquidação antecipada;
- orientações atuais sobre seguro de automóvel.
O financiamento:
é uma operação de crédito.
Aprovação:
depende da instituição financeira.
Taxas:
variam entre instituições e perfis.
Entrada:
não possui percentual universal.
Comprometimento de renda:
não possui uma regra geral de 30% para todo financiamento automotivo.
Seguro:
não quita automaticamente a dívida.
Este conteúdo:
é informativo e não constitui recomendação financeira individual.
Redação segurodeautomovel.org
SUSEP nº 202088455
Zipia Tecnologia LTDA.
A intermediação de seguros, quando aplicável, é realizada por:
Seguroo Administradora e Corretora de Seguros LTDA.
Participe da conversa.
Compartilhe sua dúvida ou experiência. Comentários passam por moderação para manter uma discussão útil e respeitosa.