Você chegou ao carro e percebeu:
o estepe desapareceu.
Em alguns veículos, principalmente SUVs, utilitários e modelos que deixam o pneu reserva mais exposto, o prejuízo pode ser significativo.
Além do pneu, podem ter sido levados:
- roda;
- suporte;
- capa;
- trava;
- parafusos;
- componentes de fixação.
A primeira dúvida costuma ser:
o seguro Auto cobre o roubo ou furto do estepe?
A resposta correta é:
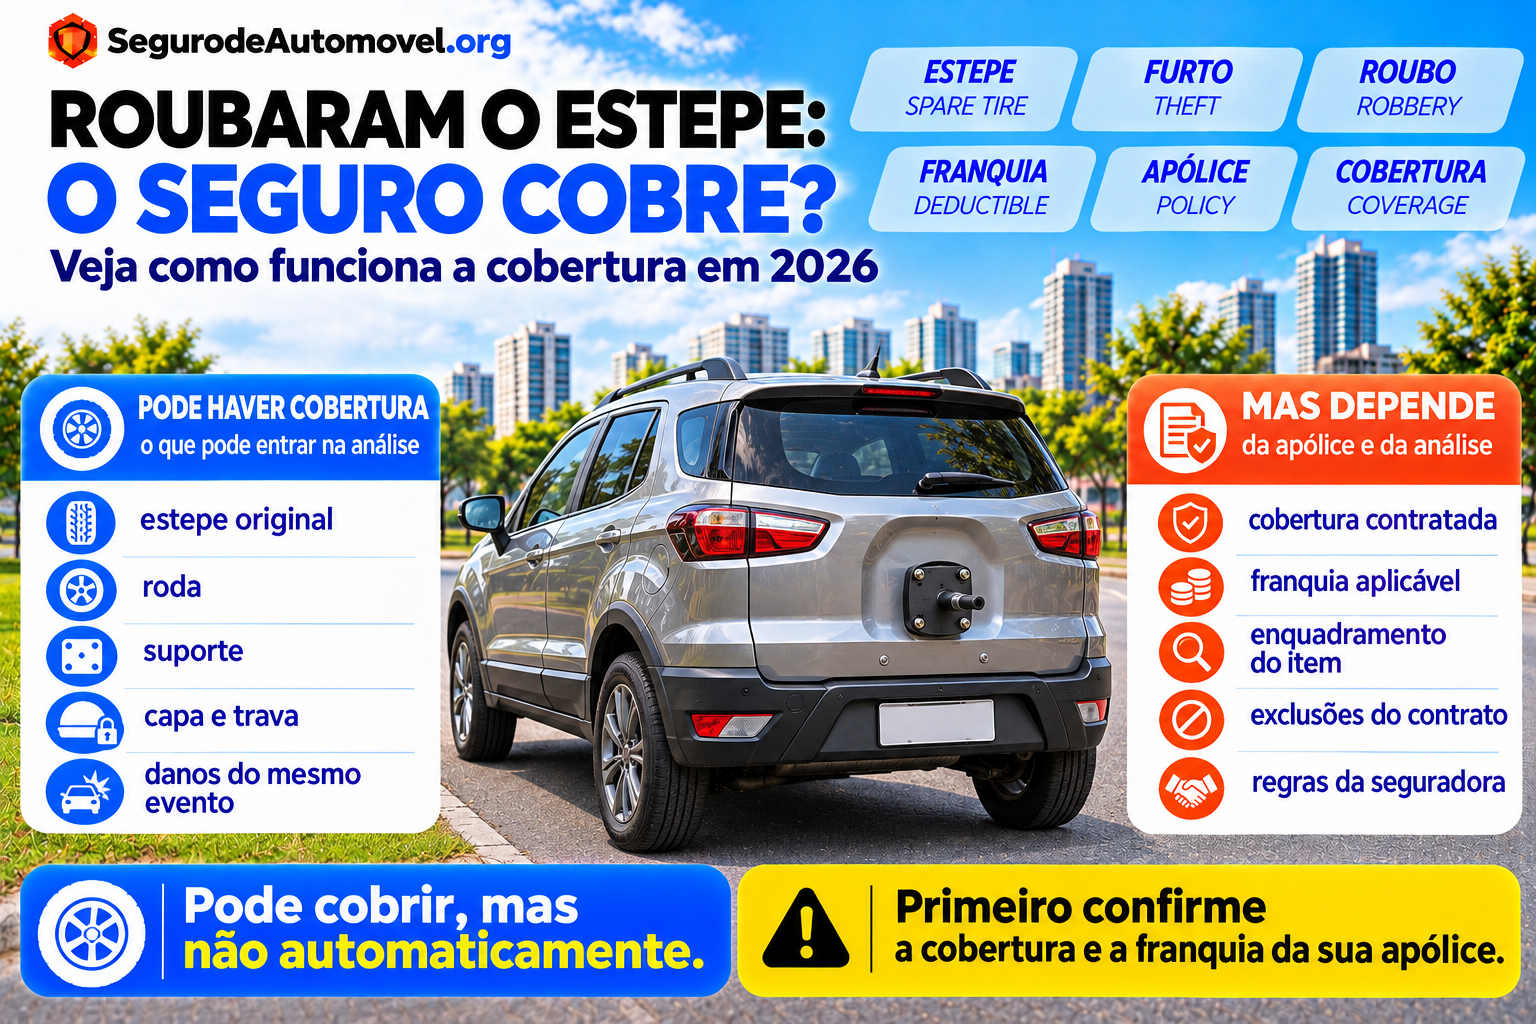
depende da apólice e da forma como o estepe está enquadrado no seguro.
Não existe uma regra universal dizendo:
“se o valor ultrapassar a franquia, a seguradora obrigatoriamente paga”.
Também não é correto afirmar que:
todo seguro Auto possui uma cobertura extra específica para estepe.
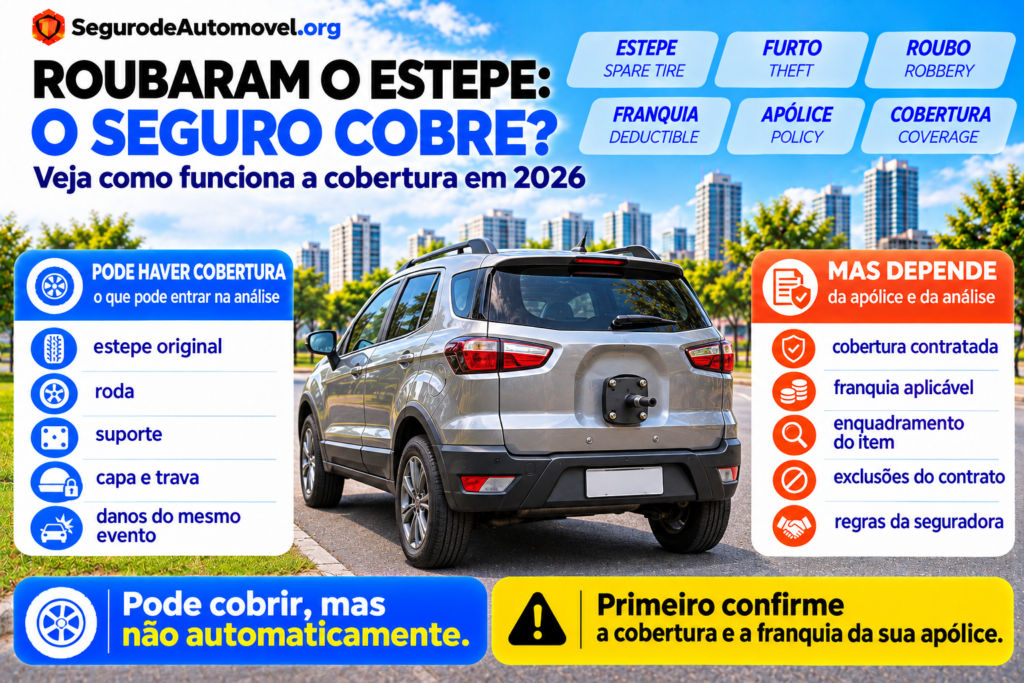
A seguradora precisa analisar:
- cobertura contratada;
- circunstâncias do evento;
- itens subtraídos;
- enquadramento do estepe;
- franquia aplicável;
- exclusões do produto.
Em alguns casos, a subtração do estepe pode ser tratada dentro de uma cobertura de casco.
Em outros, pode existir cobertura específica para:
acessórios ou componentes.
E também existem contratos em que determinados itens possuem:
limitações ou exclusões próprias.
Por isso:
a apólice é o ponto de partida.
Atualizado em 4 de novembro de 2026 · Leitura de aproximadamente 13 min · Conteúdo informativo
Levaram o estepe do seu carro?
Fotografe o veículo, registre a ocorrência quando aplicável e consulte a seguradora antes de comprar outro conjunto se pretende solicitar indenização. O tratamento do prejuízo depende do contrato e da franquia.
Resposta rápida
O seguro Auto pode cobrir o furto ou roubo do estepe, mas isso não é automático em todas as apólices.
A Susep informa que seguros Auto podem oferecer coberturas diferentes para:
- roubo;
- furto;
- danos parciais;
- acessórios;
- outros riscos contratados.
Se o estepe for considerado parte segurada do veículo e o evento estiver coberto, a seguradora poderá analisar:
uma indenização parcial.
Nesse cenário, pode existir:
franquia.
A Susep explica que, se o prejuízo de determinado sinistro não superar a franquia aplicável, a seguradora pode não ter valor a indenizar naquele evento.
Mas não basta fazer a conta:
preço do estepe x franquia.
Antes é necessário saber:
se aquele prejuízo realmente possui cobertura.
Neste artigo
- Seguro Auto cobre estepe?
- Furto e roubo são a mesma coisa?
- Estepe é considerado acessório?
- A cobertura depende da apólice?
- Como funciona a franquia?
- Se o estepe custa menos que a franquia, o que acontece?
- E se roubarem estepe, roda e suporte?
- Seguro cobre estepe externo?
- Seguro cobre capa do estepe?
- E se quebrarem o carro para levar o pneu?
- O seguro cobre os danos provocados durante o furto?
- Existe cobertura específica para pneus e rodas?
- Assistência 24 horas cobre estepe roubado?
- Seguro fornece um estepe novo?
- Posso comprar outro e pedir reembolso?
- Preciso fazer boletim de ocorrência?
- Como agir depois do furto?
- Como proteger o estepe?
- Checklist
- Perguntas frequentes
- Conclusão
Seguro Auto cobre estepe?
Pode cobrir.
Mas a resposta depende de:
como o contrato trata aquele item.
O seguro Auto pode ser estruturado com coberturas diferentes.
A Susep informa que tradicionalmente podem existir proteções contra:
- colisão;
- roubo;
- furto;
- incêndio;
- outros eventos.
Também podem ser oferecidas:
coberturas adicionais para acessórios.
Por isso, a pergunta correta é:
“meu contrato cobre a subtração deste estepe nesta situação?”
Todo seguro compreensivo cobre estepe?
Não presuma.
A expressão:
“seguro completo”
não significa uma lista universal de benefícios.
Dois produtos podem ter:
- coberturas diferentes;
- franquias diferentes;
- exclusões diferentes;
- regras diferentes para acessórios e componentes.
Leia:
- proposta;
- apólice;
- condições gerais;
- condições especiais.
Furto e roubo do estepe são a mesma coisa?
Não juridicamente.
Furto
O objeto é subtraído sem:
violência ou grave ameaça direta à vítima.
Exemplo:
você estaciona o carro.
Quando volta:
o estepe não está mais lá.
Roubo
Há:
violência ou grave ameaça.
Exemplo:
alguém aborda o motorista e exige que entregue:
o estepe ou outros bens.
No cotidiano, as pessoas muitas vezes usam:
“roubaram meu estepe”
para qualquer situação.
Na análise do seguro, entretanto:
as circunstâncias reais importam.
Estepe é acessório?
Nem sempre é adequado classificá-lo automaticamente dessa forma.
Um estepe original do veículo pode fazer parte:
da configuração normal do automóvel.
Já rodas, equipamentos ou itens adicionais podem receber:
tratamento específico no contrato.
A Susep cita como exemplos de acessórios que podem possuir cobertura adicional:
- equipamentos de som;
- central multimídia;
- kit gás;
- rodas de liga leve;
- faróis de milha;
quando fixados permanentemente ao veículo.
Por isso:
não existe uma definição universal de que todo estepe é sempre “acessório”.
É preciso verificar o enquadramento feito:
pela seguradora.
O estepe original tem mais chance de estar coberto?
Pode ser tratado de forma diferente de:
um equipamento instalado posteriormente.
Mas isso não significa garantia automática de indenização.
O que vale é:
- objeto segurado;
- risco coberto;
- exclusões;
- franquia;
- condições do produto.
E se eu coloquei uma roda diferente como estepe?
Essa situação merece atenção.
Imagine que o veículo originalmente tinha:
uma roda de aço simples.
Depois você coloca como reserva:
uma roda de liga leve mais cara.
Não presuma que o seguro automaticamente assumirá:
o valor dessa alteração.
Equipamentos modificados ou adicionados podem precisar:
ser declarados e ter cobertura própria.
Como funciona a franquia no furto do estepe?
Quando o evento é enquadrado como:
indenização parcial
pode existir franquia.
A Susep define a franquia como a parcela do prejuízo que fica sob responsabilidade do segurado de acordo:
com as condições da apólice.
Exemplo ilustrativo:
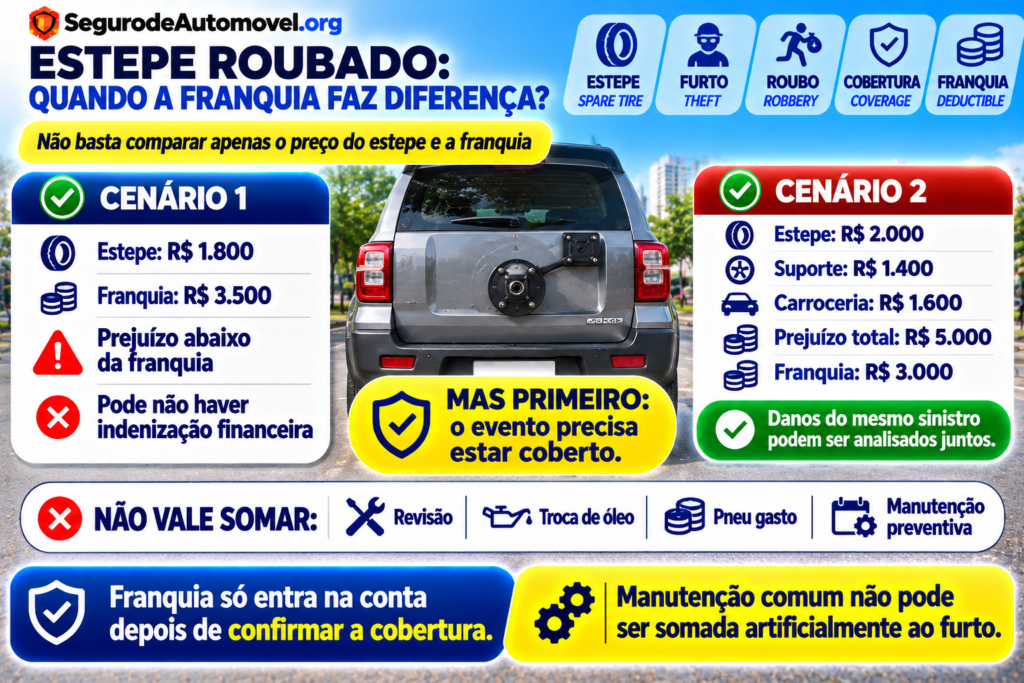
Prejuízo total: R$ 4.500
Franquia aplicável: R$ 3.000
Se o evento estiver coberto e a franquia funcionar dessa forma:
o segurado participaria com:
R$ 3.000
e a seguradora analisaria a parcela indenizável restante.
E se o estepe custar menos que a franquia?
Imagine:
Estepe completo: R$ 1.800
Franquia: R$ 3.500
Se essa franquia se aplicar ao sinistro:
não haverá valor acima dela para a seguradora assumir.
Nesse cenário, o prejuízo poderá ficar:
por conta do proprietário.
Mas existe uma ressalva fundamental:
primeiro confirme se:
essa é realmente a franquia aplicável àquela cobertura.
Alguns produtos podem possuir:
- franquia específica;
- cobertura adicional;
- regras próprias.
Então basta somar outros consertos para ultrapassar a franquia?
Não dessa forma.
Esse é um dos pontos que precisam ser corrigidos no artigo antigo.
Não é adequado dizer:
“some o preço do estepe a qualquer manutenção e, se passar da franquia, o seguro paga”.
O que importa é:
o prejuízo decorrente do mesmo sinistro coberto.
Manutenção comum não entra simplesmente:
na mesma conta.
Por exemplo:
- troca de óleo;
- revisão;
- pneu gasto;
- filtro;
- manutenção preventiva;
não podem ser somados artificialmente a:
um furto de estepe
para ultrapassar a franquia.
E se o ladrão danificar o carro para retirar o estepe?
A situação pode ser diferente.
Imagine que, para levar o estepe, sejam danificados:
- suporte;
- tampa;
- para-choque;
- fechadura;
- porta-malas;
- chicote;
- carroceria.
Nesse caso, o prejuízo do mesmo evento pode envolver:
mais do que o valor do pneu.
A seguradora poderá avaliar:
o conjunto dos danos decorrentes do sinistro.
Exemplo: roubaram estepe e quebraram o suporte
Imagine:
Estepe: R$ 2.000
Suporte: R$ 1.400
Reparo da carroceria: R$ 1.600
Prejuízo total:
R$ 5.000
Se a franquia aplicável for:
R$ 3.000
e todos esses danos fizerem parte do mesmo evento coberto:
a análise será feita sobre o sinistro como um todo.
Isso é muito diferente de:
somar manutenção não relacionada.
Seguro cobre estepe externo?
Pode.
SUVs e utilitários podem possuir estepe:
- na tampa traseira;
- sob o veículo;
- exposto externamente.
O fato de ficar do lado de fora:
não define sozinho se existe cobertura.
A seguradora analisará:
- modelo;
- equipamento original;
- contrato;
- evento.
Estepe externo é mais fácil de furtar?
Dependendo do projeto:
pode ficar mais exposto.
Por isso, alguns proprietários utilizam:
- trava;
- parafuso antifurto;
- proteção específica.
Mas não existe dispositivo que garanta:
risco zero.
Seguro cobre a capa do estepe?
Depende.
Em alguns veículos, a capa pode ser:
- peça original;
- componente estético;
- acessório adicional.
Se ela for furtada ou danificada junto com o conjunto:
a seguradora deverá verificar seu enquadramento.
Não presuma cobertura automática.
E a roda do estepe?
Também depende.
Um estepe completo pode incluir:
- pneu;
- roda;
- suporte.
Na regulação do sinistro, é importante informar:
exatamente o que foi levado.
Não diga apenas:
“levaram o pneu”.
Seguro fornece um estepe novo?
Não automaticamente.
Se o sinistro for coberto, a seguradora poderá indenizar ou providenciar reparação conforme:
as condições contratadas.
Isso não significa necessariamente que:
um novo conjunto será entregue diretamente na sua casa.
O procedimento varia.
Posso comprar outro e depois mandar a nota para a seguradora?
Não presuma.
Se pretende usar o seguro:
avise primeiro.
A Susep orienta que, em indenizações parciais, o segurado comunique o sinistro e aguarde autorização da seguradora para os reparos conforme o procedimento contratual.
Comprar o item antes da análise pode:
complicar o pedido de reembolso.
Preciso fazer boletim de ocorrência?
Para furto ou roubo:
o registro da ocorrência é normalmente muito relevante
e pode fazer parte da documentação solicitada.
Consulte:
o procedimento da seguradora.
Registre corretamente:
- local;
- horário aproximado;
- item levado;
- danos existentes.
Tire fotos antes de mexer?
Sim.
Fotografe:
- local onde ficava o estepe;
- suporte vazio;
- danos;
- parafusos;
- fechaduras;
- carro inteiro;
- placa.
Isso ajuda a documentar:
o estado encontrado depois do crime.
O que fazer quando perceber que o estepe foi levado?
1. Não altere desnecessariamente o local
Primeiro:
registre o que aconteceu.
2. Tire fotos
Documente:
todos os danos.
3. Registre a ocorrência
Informe corretamente:
o que foi subtraído.
4. Avise a seguradora
Pergunte:
- existe cobertura?
- qual franquia?
- preciso enviar orçamento?
- posso comprar o estepe?
- quais documentos são necessários?
5. Guarde protocolos
Mantenha registros:
do atendimento.
E se roubarem o carro inteiro e ele voltar sem estepe?
Essa situação é diferente.
Imagine que o veículo seja:
furtado ou roubado
e depois recuperado sem:
- estepe;
- multimídia;
- rodas;
- outros componentes.
A seguradora poderá avaliar os danos e itens subtraídos como:
parte do sinistro correspondente, conforme cobertura e contrato.
O fato de o automóvel ter sido recuperado não significa:
que não exista prejuízo indenizável.
Carro recuperado sem peças é perda total?
Não necessariamente.
A seguradora avaliará:
o custo dos prejuízos.
Pode existir:
- indenização parcial;
- reparação;
- indenização integral;
conforme:
os critérios previstos no contrato.
Não utilize:
“75% = PT”
como regra universal.
A Susep atualmente destaca que o percentual ou critério de indenização integral deve estar definido nas condições contratuais e pode variar entre produtos.
O seguro paga sempre peças originais?
Não.
A Susep esclarece que podem ser utilizadas peças:
- novas originais;
- novas não originais;
- nacionais;
- importadas;
- usadas;
quando isso estiver previsto no contrato e forem cumpridas as regras aplicáveis.
Por isso, se houver reparação:
confira o orçamento e as condições da apólice.
Existe cobertura específica para pneus e rodas?
Pode existir.
O mercado oferece:
produtos e coberturas diferentes.
Alguns podem prever proteção específica para:
- pneus;
- rodas;
- acessórios;
- determinados danos acidentais.
Mas não existe uma cobertura padronizada obrigatória chamada:
“seguro de estepe”.
Tudo depende:
do produto oferecido.
Vale contratar cobertura extra?
Depende:
do risco e do custo.
Pode merecer atenção para veículos com:
- roda cara;
- pneu de grande dimensão;
- estepe externo;
- componentes de alto valor.
Mas compare:
prêmio adicional x limite de indenização x franquia x exclusões.
Não escolha apenas porque:
“parece barato”.
Assistência 24 horas cobre estepe roubado?
Assistência 24 horas e:
cobertura patrimonial do estepe
são coisas diferentes.
A assistência serve principalmente para situações em que:
o veículo precisa de socorro.
Por exemplo:
um pneu em uso furou e você precisa:
trocar pelo estepe.
Isso não significa que a assistência pagará:
um estepe que foi roubado anteriormente.
E se eu ficar sem estepe e depois furar outro pneu?
Nesse caso, a troca:
pode não ser possível.
Dependendo da assistência contratada, poderá existir:
reboque até uma borracharia ou oficina.
Mas isso não significa que:
a seguradora fornecerá um pneu reserva novo.
Seguro cobre pneu furado e estepe roubado da mesma forma?
Não.
Pneu furado
Normalmente envolve:
assistência para troca ou reboque.
Estepe roubado
Pode envolver:
análise de cobertura patrimonial e eventual indenização parcial.
São situações:
completamente diferentes.
Seguro cobre desgaste do estepe?
Não como sinistro.
Pneu envelhecido, ressecado ou gasto pertence:
ao campo da manutenção.
Seguro Auto não é:
garantia de substituição por desgaste.
Se o estepe estiver velho e for roubado, recebo um novo?
Não presuma.
A forma de indenização dependerá:
- do contrato;
- do item;
- da regulação do sinistro.
Não existe regra geral de:
troca automática por item zero-quilômetro.
Seguro cobre acessórios?
Pode.
A Susep informa que seguradoras podem oferecer cobertura adicional para acessórios fixados permanentemente ao veículo, conforme:
as condições contratadas.
Essa cobertura pode ser relevante para itens como:
- rodas;
- multimídia;
- kit gás;
- outros equipamentos.
Preciso declarar acessórios?
Se o seguro solicitar informação sobre equipamentos adicionais:
declare corretamente.
Não presuma que um item instalado depois da compra:
está automaticamente incluído.
O seguro cobre trava do estepe quebrada?
Pode fazer parte do prejuízo do evento:
se estiver abrangido pelo sinistro coberto.
Exemplo:
o criminoso destrói:
- trava;
- suporte;
- tampa;
para levar o conjunto.
Informe:
todos os danos.
E se tentarem roubar mas não conseguirem?
Pode ainda existir:
dano material.
Mesmo sem levar o estepe, podem ter sido danificados:
- suporte;
- carroceria;
- fechadura;
- tampa.
Esse prejuízo poderá ser analisado conforme:
a cobertura contratada.
Uma trava antifurto evita o problema?
Pode:
dificultar a ação.
Mas não garante:
proteção absoluta.
Em alguns casos, uma trava muito resistente também pode levar o criminoso a:
danificar outras partes do veículo durante a tentativa.
A escolha deve considerar:
o modelo e o sistema de fixação adequado.
Cadeado e corrente são recomendados?
Dependem do projeto.
Soluções improvisadas podem:
- danificar peças;
- gerar ruído;
- ficar mal fixadas;
- comprometer segurança.
Prefira:
dispositivo adequado ao modelo.
Parafuso antifurto ajuda?
Pode dificultar:
a retirada da roda.
Mas guarde a chave ou adaptador:
em local acessível.
Sem ele, até uma troca legítima pode virar:
um problema.
Posso instalar alarme específico?
Existem sistemas que podem:
detectar abertura ou movimentação.
Mas antes de alterar sistema elétrico ou instalar acessórios:
- verifique compatibilidade;
- garantia;
- instalação profissional.
Seguro pode ficar mais barato com trava?
Não existe:
desconto universal.
Uma seguradora pode considerar determinados dispositivos.
Outra pode:
não alterar o preço.
Faça:
cotação real.
Estepe roubado altera o bônus?
Pode depender das regras:
da seguradora.
A Susep não estabelece uma regra única de bônus para todo o mercado; os critérios precisam constar da proposta/apólice quando utilizados.
Antes de abrir um sinistro de baixo valor:
compare custo, franquia e eventual impacto contratual.
Vale acionar o seguro por um estepe?
Depende.
Considere:
Valor do prejuízo
Quanto custa:
- pneu;
- roda;
- suporte;
- capa;
- danos?
Franquia
Qual é:
a franquia aplicável?
Cobertura
O evento realmente está:
coberto?
Consequências
Existe:
- bônus;
- limite;
- procedimento específico?
Exemplo:
Prejuízo: R$ 1.400
Franquia: R$ 3.000
Provavelmente a cobertura principal não produzirá:
indenização financeira.
Agora:
Prejuízo: R$ 7.500
Franquia: R$ 3.000
pode justificar:
uma análise muito diferente.
Seguro contra roubo e furto cobre qualquer peça roubada?
Não necessariamente.
Uma cobertura voltada ao:
roubo ou furto do veículo
não deve ser automaticamente interpretada como cobertura irrestrita para:
qualquer componente retirado separadamente.
Essa distinção precisa ser verificada:
na apólice.
E seguro somente para roubo e furto?
Esse produto pode possuir:
escopo mais restrito.
Pode ser focado em:
subtração do veículo inteiro, por exemplo.
Não presuma que furto de:
- roda;
- estepe;
- farol;
- multimídia;
está incluído.
Como escolher seguro se tenho um SUV com estepe externo?
Pergunte especificamente:
“se levarem apenas o estepe, há cobertura?”
E depois:
“qual franquia se aplica?”
Também pergunte:
- roda está incluída?
- suporte?
- capa?
- danos durante a tentativa?
- existe limite próprio?
Essas perguntas evitam:
descobrir a resposta depois do sinistro.
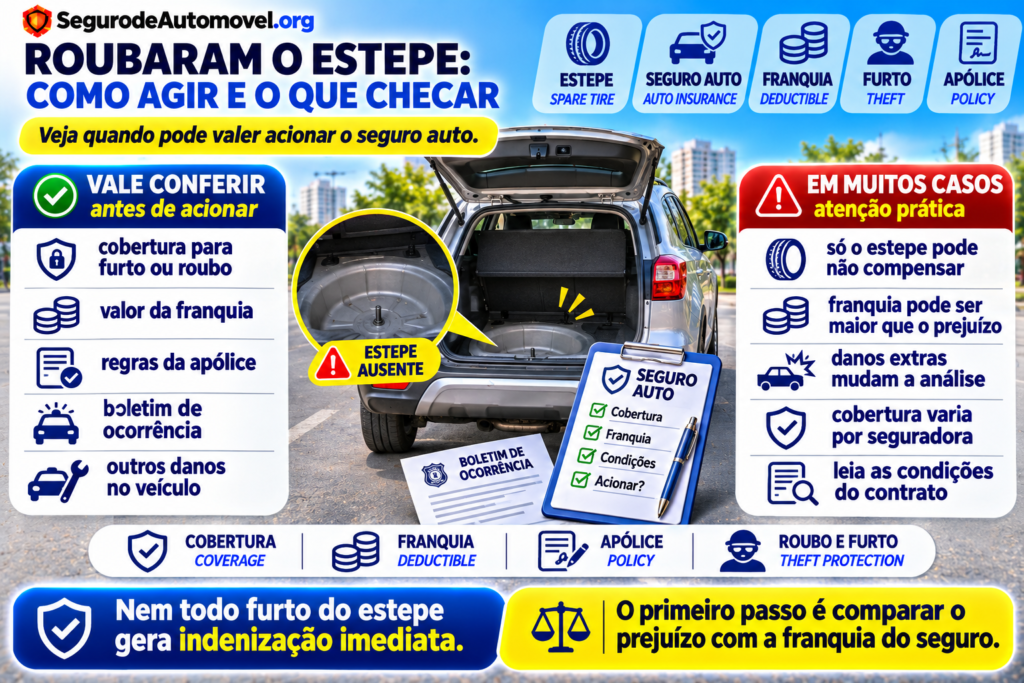
Checklist depois do furto ou roubo do estepe
Documentação
- Tirei fotos?
- Registrei os danos?
- Fiz ocorrência quando aplicável?
- Guardei número do protocolo?
Itens levados
- Pneu?
- Roda?
- Suporte?
- Capa?
- Trava?
- Parafusos?
Danos
- Carroceria?
- Para-choque?
- Tampa?
- Fechadura?
- Suporte quebrado?
Seguro
- Existe cobertura?
- Qual franquia?
- Há cobertura específica?
- Preciso de orçamento?
- Posso comprar o item antes?
Reposição
- Qual especificação correta do pneu?
- Qual dimensão?
- Qual roda?
- O suporte está íntegro?
- Existe trava adequada?
Perguntas frequentes
Seguro Auto cobre estepe roubado?
Pode cobrir, dependendo da apólice, do enquadramento do item e da cobertura contratada.
Todo seguro cobre?
Não.
Seguro compreensivo sempre cobre?
Não deve ser presumido.
Preciso pagar franquia?
Pode existir franquia em uma indenização parcial, conforme contrato.
Se o estepe custa menos que a franquia, recebo alguma coisa?
Se aquela franquia se aplicar e o prejuízo não a superar, pode não haver valor a indenizar.
Posso somar manutenção do carro para passar da franquia?
Não. O que deve ser considerado é o prejuízo decorrente do mesmo sinistro coberto.
Se quebraram a tampa para roubar o estepe?
Os danos relacionados ao mesmo evento podem ser analisados conjuntamente.
Seguro cobre a roda?
Pode, conforme o contrato e o enquadramento do item.
Seguro cobre a capa?
Depende.
Seguro cobre o suporte?
Pode fazer parte do prejuízo se for danificado no mesmo evento coberto.
Estepe externo tem cobertura?
Pode ter. A posição externa não define sozinha o direito à indenização.
Existe seguro específico para estepe?
Pode haver coberturas ou produtos para pneus, rodas ou acessórios, mas não existe uma cobertura obrigatória e universal com esse nome.
Assistência 24 horas paga estepe roubado?
Não automaticamente.
Assistência troca pneu furado?
Pode, quando esse serviço está contratado e existe estepe utilizável.
Se não tenho mais estepe e furar um pneu?
Pode ser necessário reboque, dependendo da assistência.
Posso comprar outro e pedir reembolso?
Não presuma. Acione primeiro a seguradora se pretende usar a cobertura.
Preciso de boletim de ocorrência?
Pode ser solicitado e é muito relevante em situações de furto ou roubo.
Tentaram roubar e danificaram o carro. Tem cobertura?
Pode existir, conforme a apólice.
Roubaram o carro e ele apareceu sem estepe. Tem cobertura?
Os itens e danos podem ser avaliados dentro do sinistro, conforme contrato.
Carro recuperado sem estepe é perda total?
Não necessariamente.
Seguro paga peça original?
Não obrigatoriamente em todo produto.
Trava de estepe ajuda?
Pode dificultar a subtração.
Parafuso antifurto ajuda?
Pode.
A seguradora dá desconto por trava?
Não existe regra universal.
Furto de estepe afeta bônus?
Depende das regras da seguradora.
Vale acionar?
Compare cobertura, prejuízo e franquia.
Conclusão
Se levaram o estepe do seu carro:
pode existir cobertura de seguro.
Mas não use a regra antiga:
“se o preço superar a franquia, o seguro obrigatoriamente paga”.
Primeiro é necessário verificar:
se o evento está coberto.
Depois:
qual franquia se aplica.
A Susep deixa claro que as seguradoras podem estruturar diferentes:
- coberturas;
- franquias;
- coberturas adicionais;
- riscos excluídos.
Se o prejuízo for tratado como:
indenização parcial
a franquia pode ser relevante.
E, se o valor do dano não superar a franquia aplicável:
pode não haver indenização.
Mas existe outro cuidado:
não some manutenção comum ao furto.
Troca de óleo, revisão e outros serviços não relacionados ao mesmo evento:
não entram artificialmente no prejuízo só para ultrapassar a franquia.
Agora, se durante o furto também forem danificados:
- suporte;
- tampa;
- carroceria;
- fechadura;
esses prejuízos podem fazer parte:
do mesmo sinistro, conforme a cobertura.
Outra distinção importante é:
assistência 24 horas não é a mesma coisa que cobertura contra furto do estepe.
A assistência pode ajudar quando:
um pneu em uso fura e precisa ser trocado pelo reserva.
Ela não significa automaticamente:
fornecer outro estepe porque o original foi roubado.
Por isso, antes de contratar ou renovar o seguro, faça uma pergunta simples:
“se levarem somente meu estepe, como meu seguro funciona?”
Depois pergunte:
“qual franquia é aplicada?”
Essas duas respostas podem evitar muita surpresa.
Seu carro possui estepe externo ou conjunto de alto valor?
Na cotação, pergunte especificamente sobre furto de estepe, roda, suporte e danos causados durante a tentativa. Compare também a franquia antes de escolher apenas pelo menor preço.
Sobre o conteúdo
Atualizado em 4 de novembro de 2026 · Conteúdo informativo
Este artigo atualiza integralmente o antigo:
“Seguro Auto cobre estepe?”
As principais mudanças foram:
- retirada da afirmação de cobertura pela maioria dos seguros;
- retirada da regra automática baseada apenas na franquia;
- explicação de indenização parcial;
- diferenciação entre estepe original e acessórios;
- retirada da soma de manutenção com o furto;
- inclusão de danos causados durante a subtração;
- explicação sobre estepe externo;
- inclusão de roda, suporte e capa;
- diferenciação entre assistência 24 horas e indenização;
- inclusão de procedimentos depois do furto;
- inclusão de medidas antifurto;
- atualização sobre peças e bônus.
A Susep informa que a franquia representa a parcela do prejuízo atribuída ao segurado segundo:
as condições da apólice.
Também permite às seguradoras oferecer:
coberturas adicionais para acessórios, conforme o produto contratado.
Por isso:
não existe uma resposta universal para todos os seguros Auto.
segurodeautomovel.org é operado por Zipia Tecnologia LTDA, CNPJ 17.467.253/0001-72. Intermediação por Seguroo Administradora e Corretora de Seguros LTDA, CNPJ 23.699.086/0001-98, SUSEP nº 202088455. Não somos seguradora.